

 4364
 13
主要讲了贝森特为什么讲日本已走出通缩,安倍经济学的再通胀目标达成,当前应停止总量刺激,转向结构性财政改革以提升生产率。美国财长贝森特认为日本应让成果自然运转,避免过度干预导致通胀失控;而日本央行与政府仍存谨慎顾虑,担心循环中断。核心分歧在于是否继续依赖扩张性政策,而非经济基本面改善。
主播:付鹏 @金融炼药师 @付鹏的财经世界
1. 日本已摆脱通缩,安倍经济学的再通胀目标基本达成,当前应停止总量性财政与货币刺激,转向以提升生产率为核心的结构性改革。
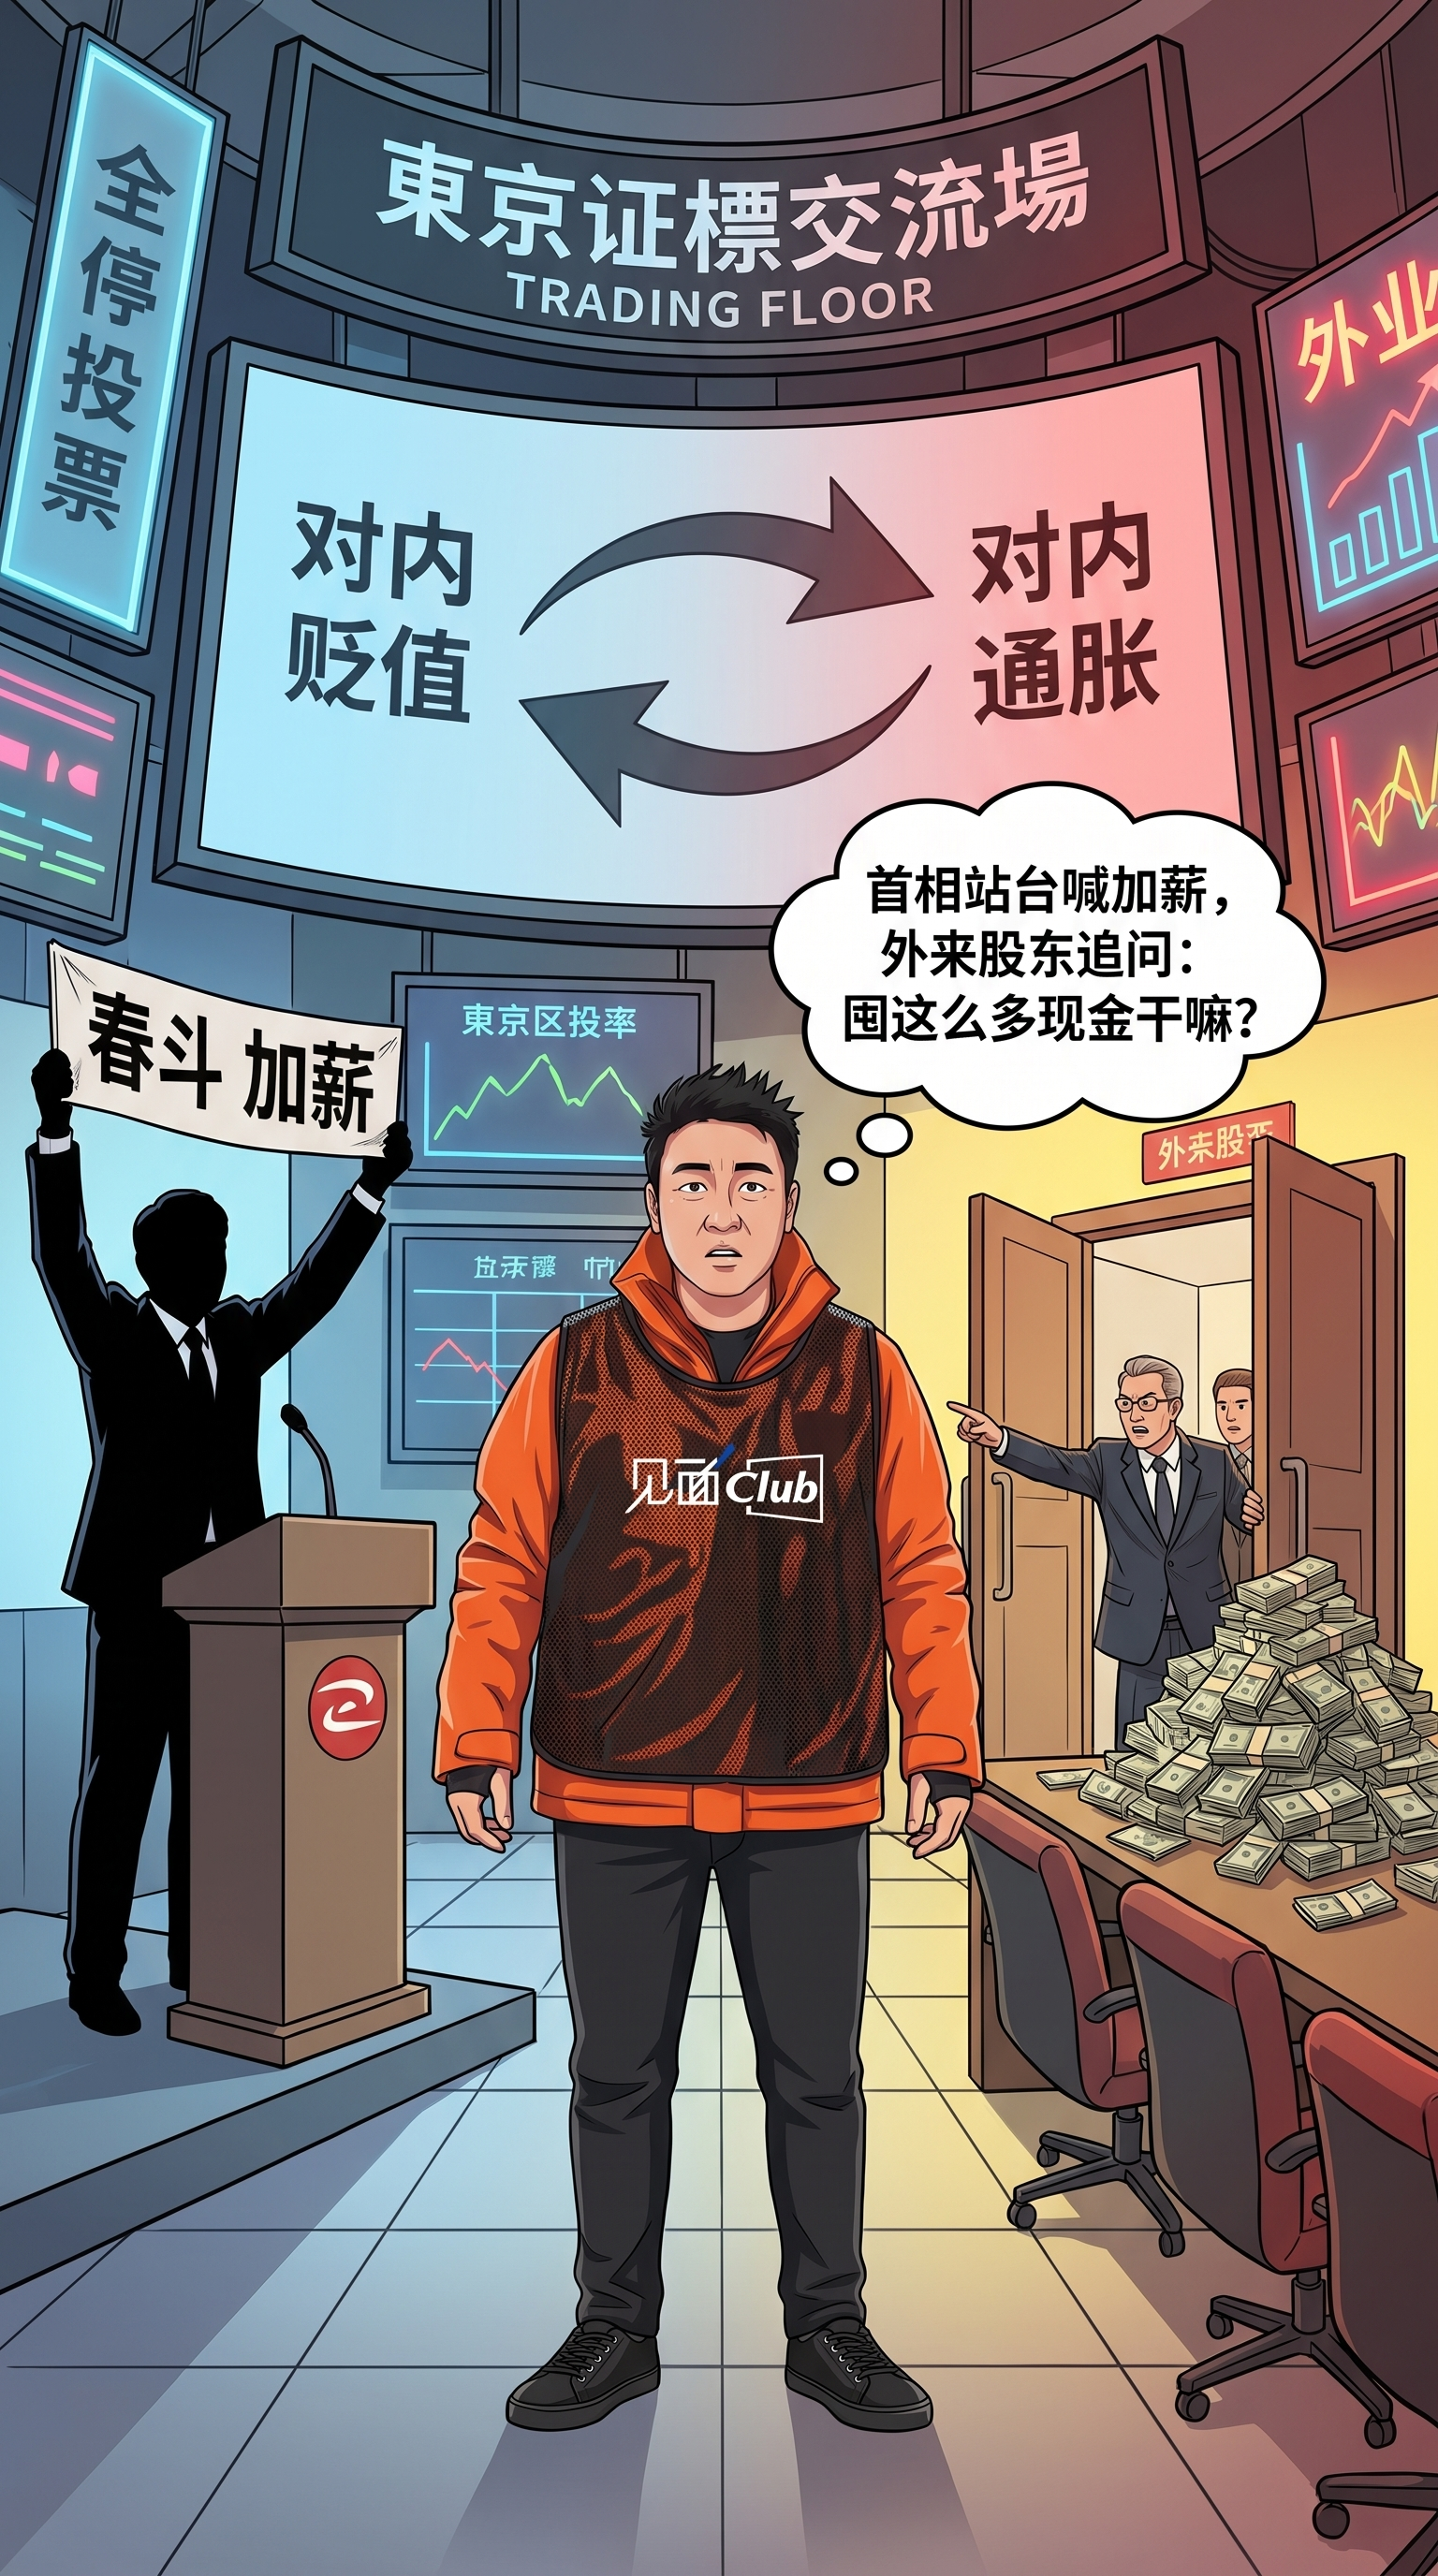
2. 日本长期存在的“内部贬值”机制已开始逆转,劳动力市场从“集体优先”转向个体分配权提升,工资上涨和春斗加薪幅度持续扩大,标志着分配格局的根本性转变。
3. 人口结构变化是核心驱动力,劳动供给从过剩转为稀缺,迫使企业不得不提高薪资、放松雇佣管制,旧有“不涨薪即破坏稳定”的共识已被打破。
4. 日元贬值不再只是外部压力释放手段,而是内部通缩预期瓦解后的结果;若继续依赖日元贬值推高通胀,可能引发债务与通胀双重风险,需警惕政策过热。
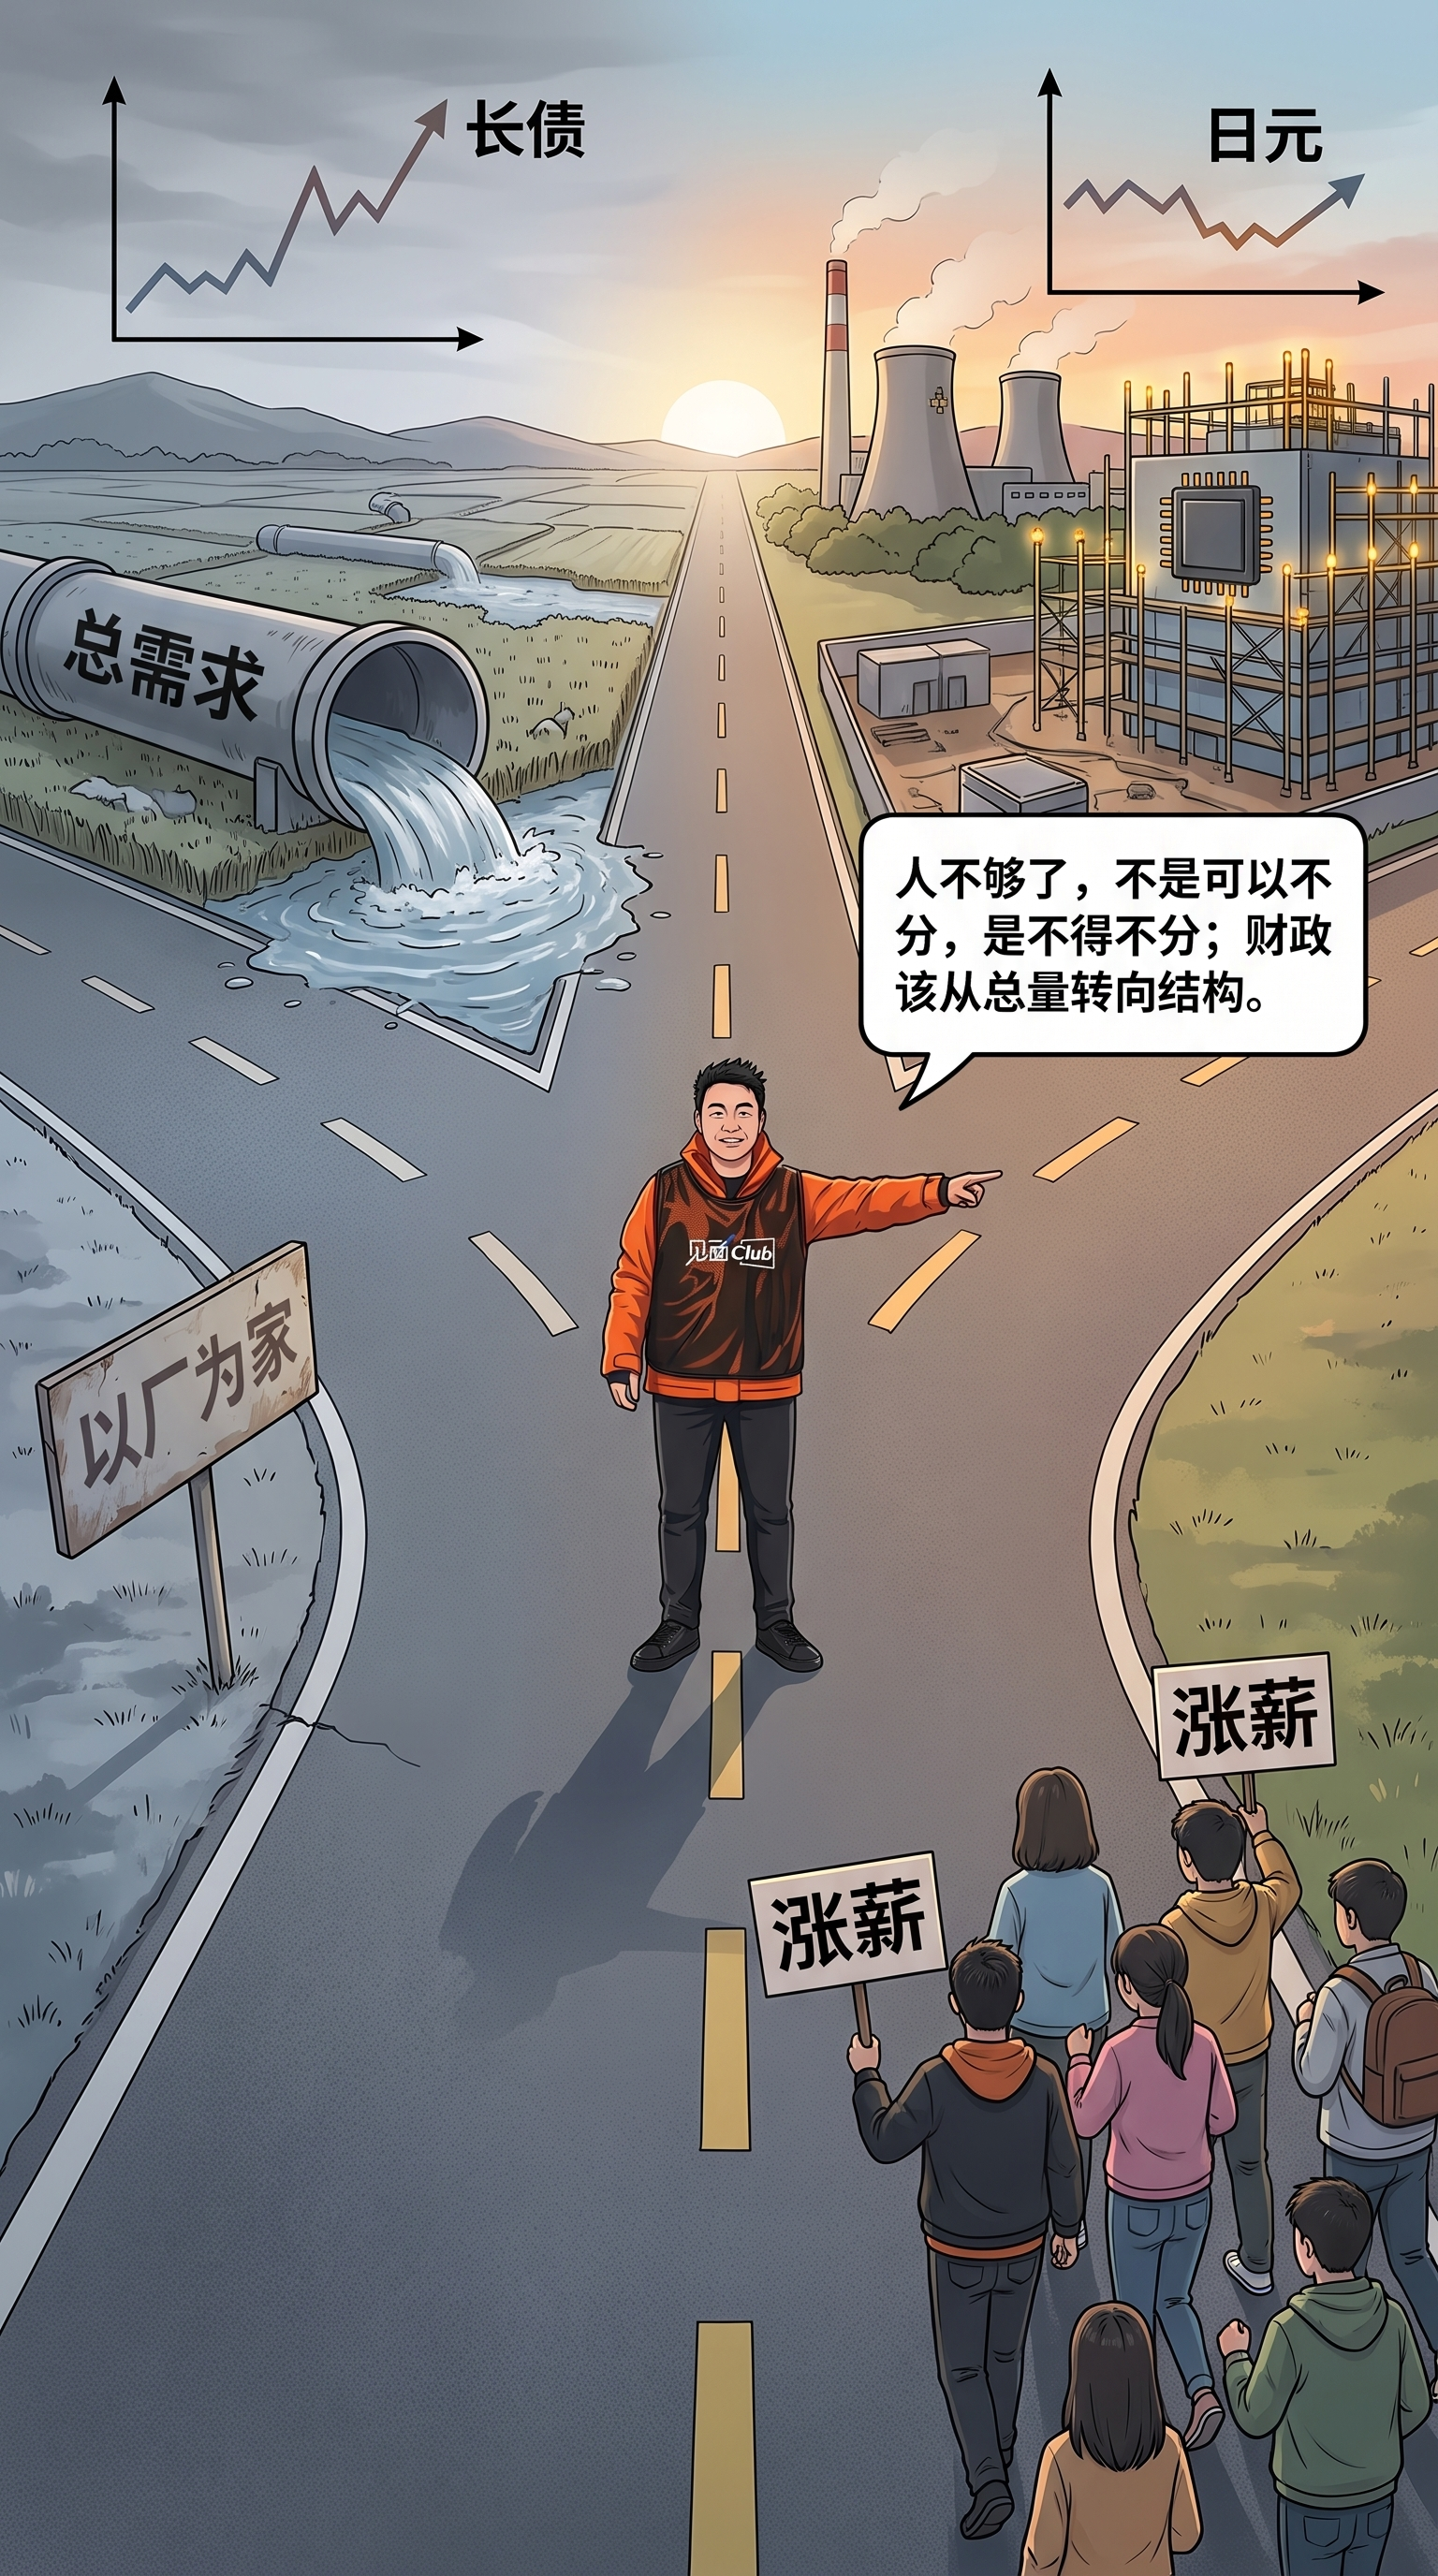
5. 财政政策必须从总需求拉动转向供给端投资,重点支持芯片、半导体、能源等能提升全要素生产率的领域,通过名义增长缓解债务压力,而非延续大水漫灌式刺激。
- 美国财长贝森特对日本经济政策的评估与核心观点
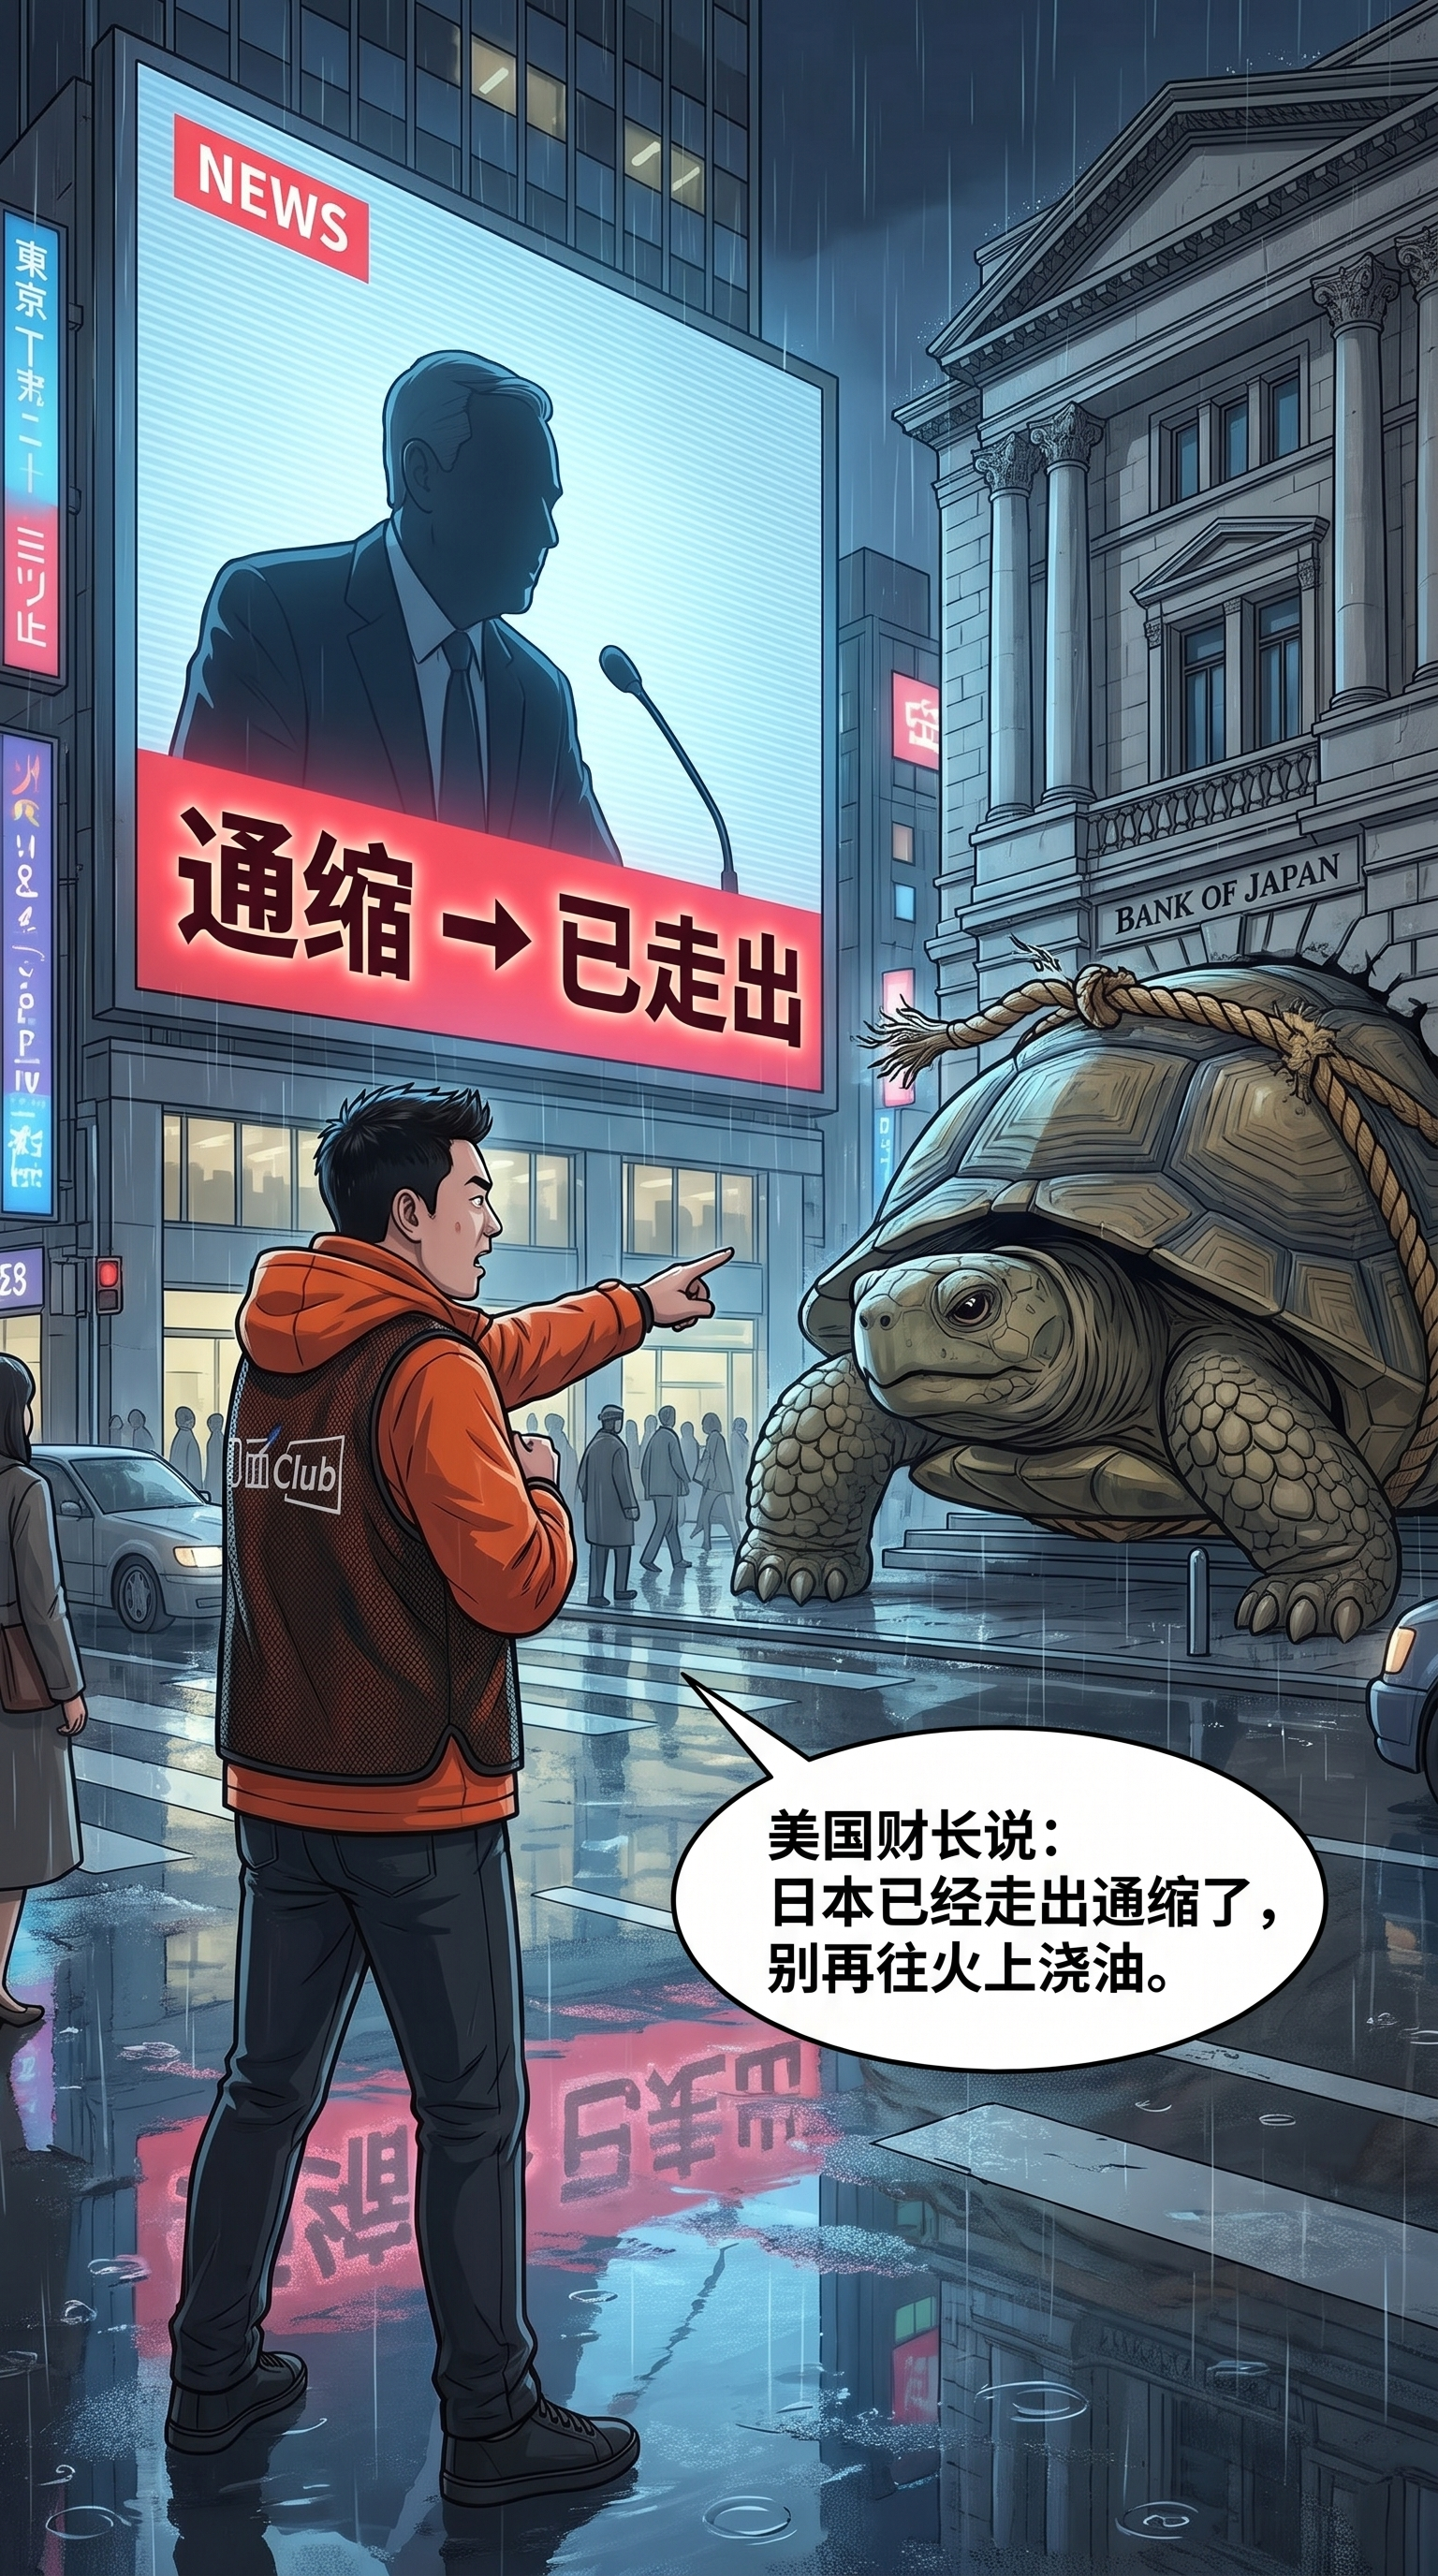
美国财长贝森特在接受路透社采访及出席G20峰会期间明确指出,日本已成功摆脱通缩,安倍经济学作为再通胀政策的历史使命已经完成,当前日本应当停止过度政策干预,让经济成果自然运行。他强调,日本的通胀目标已经实现,不应再依赖低利率与财政扩张这类刺激手段,否则可能引发后续通胀失控的风险。这一立场与日本央行及日本政府目前仍保持的谨慎态度形成鲜明对比,反映出双方在政策调整节奏上存在分歧:美方主张顺应经济形势调整政策,而日本方面因历史上加息后经济再度陷入通缩的教训,政策调整反应滞后,体现出“一朝被蛇咬,十年怕井绳”的心理惯性。
01: 34- 日本长期通缩的深层结构性成因:分配机制与社会契约的固化
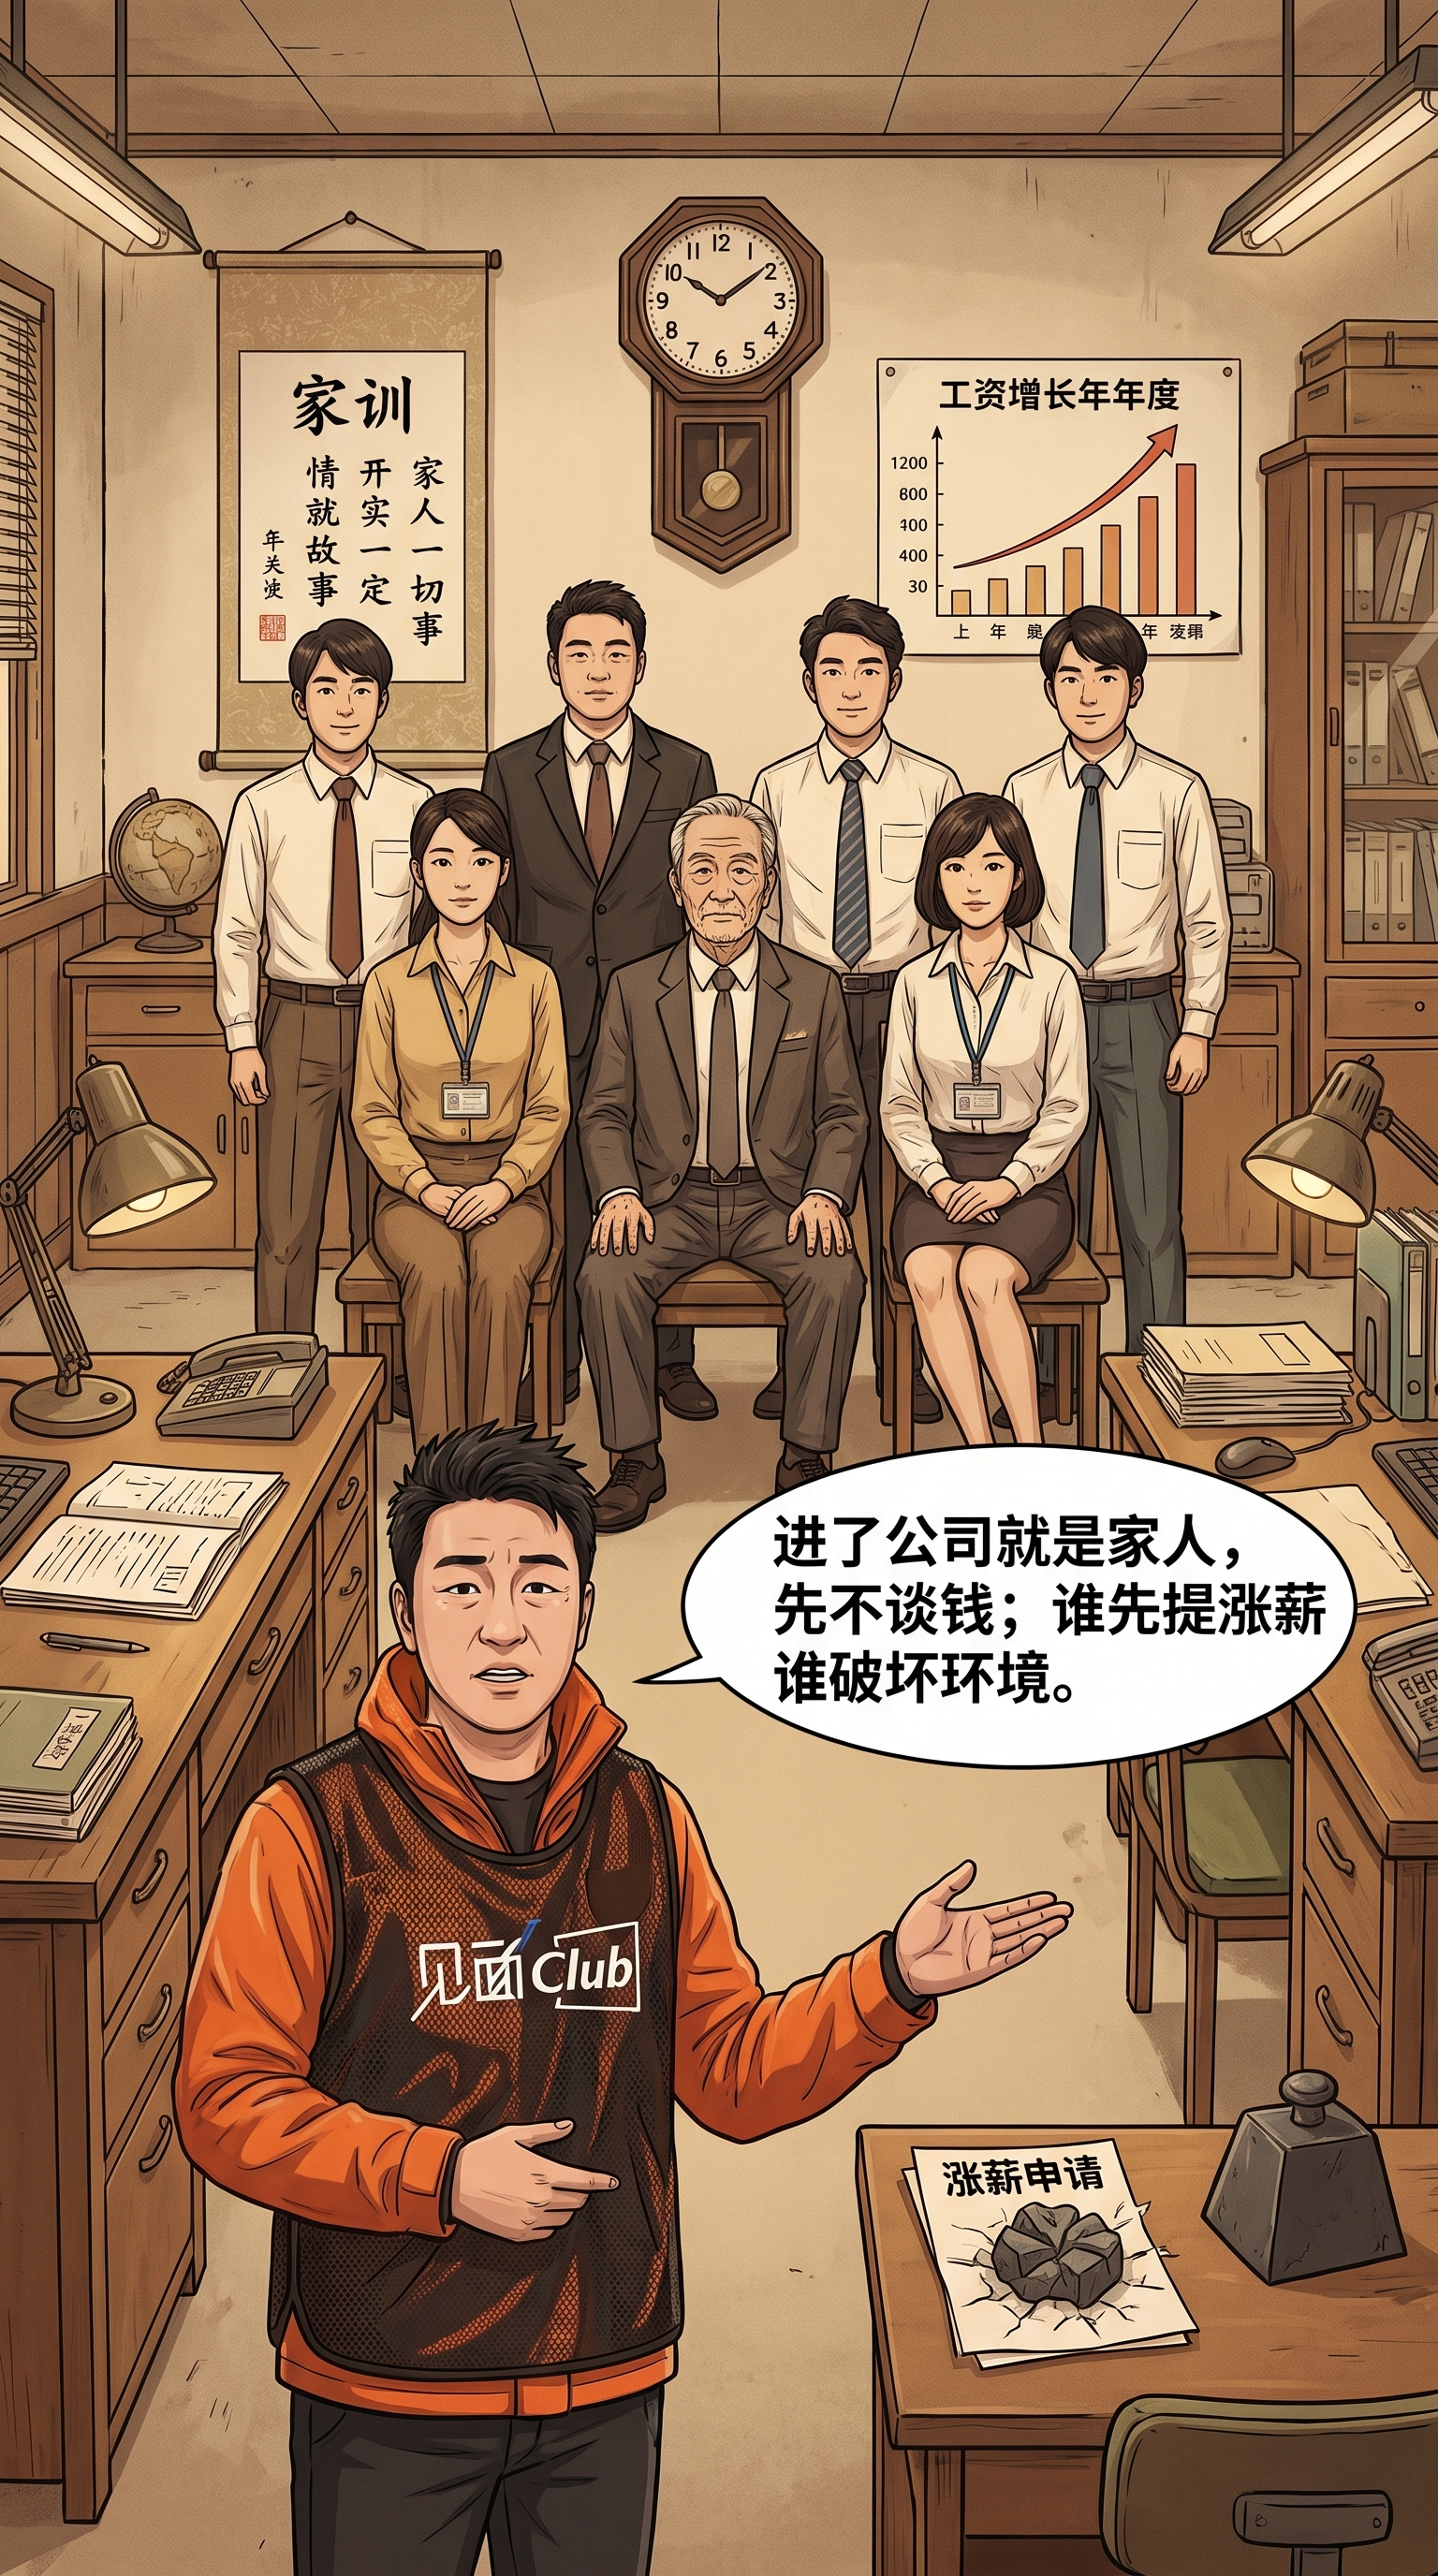
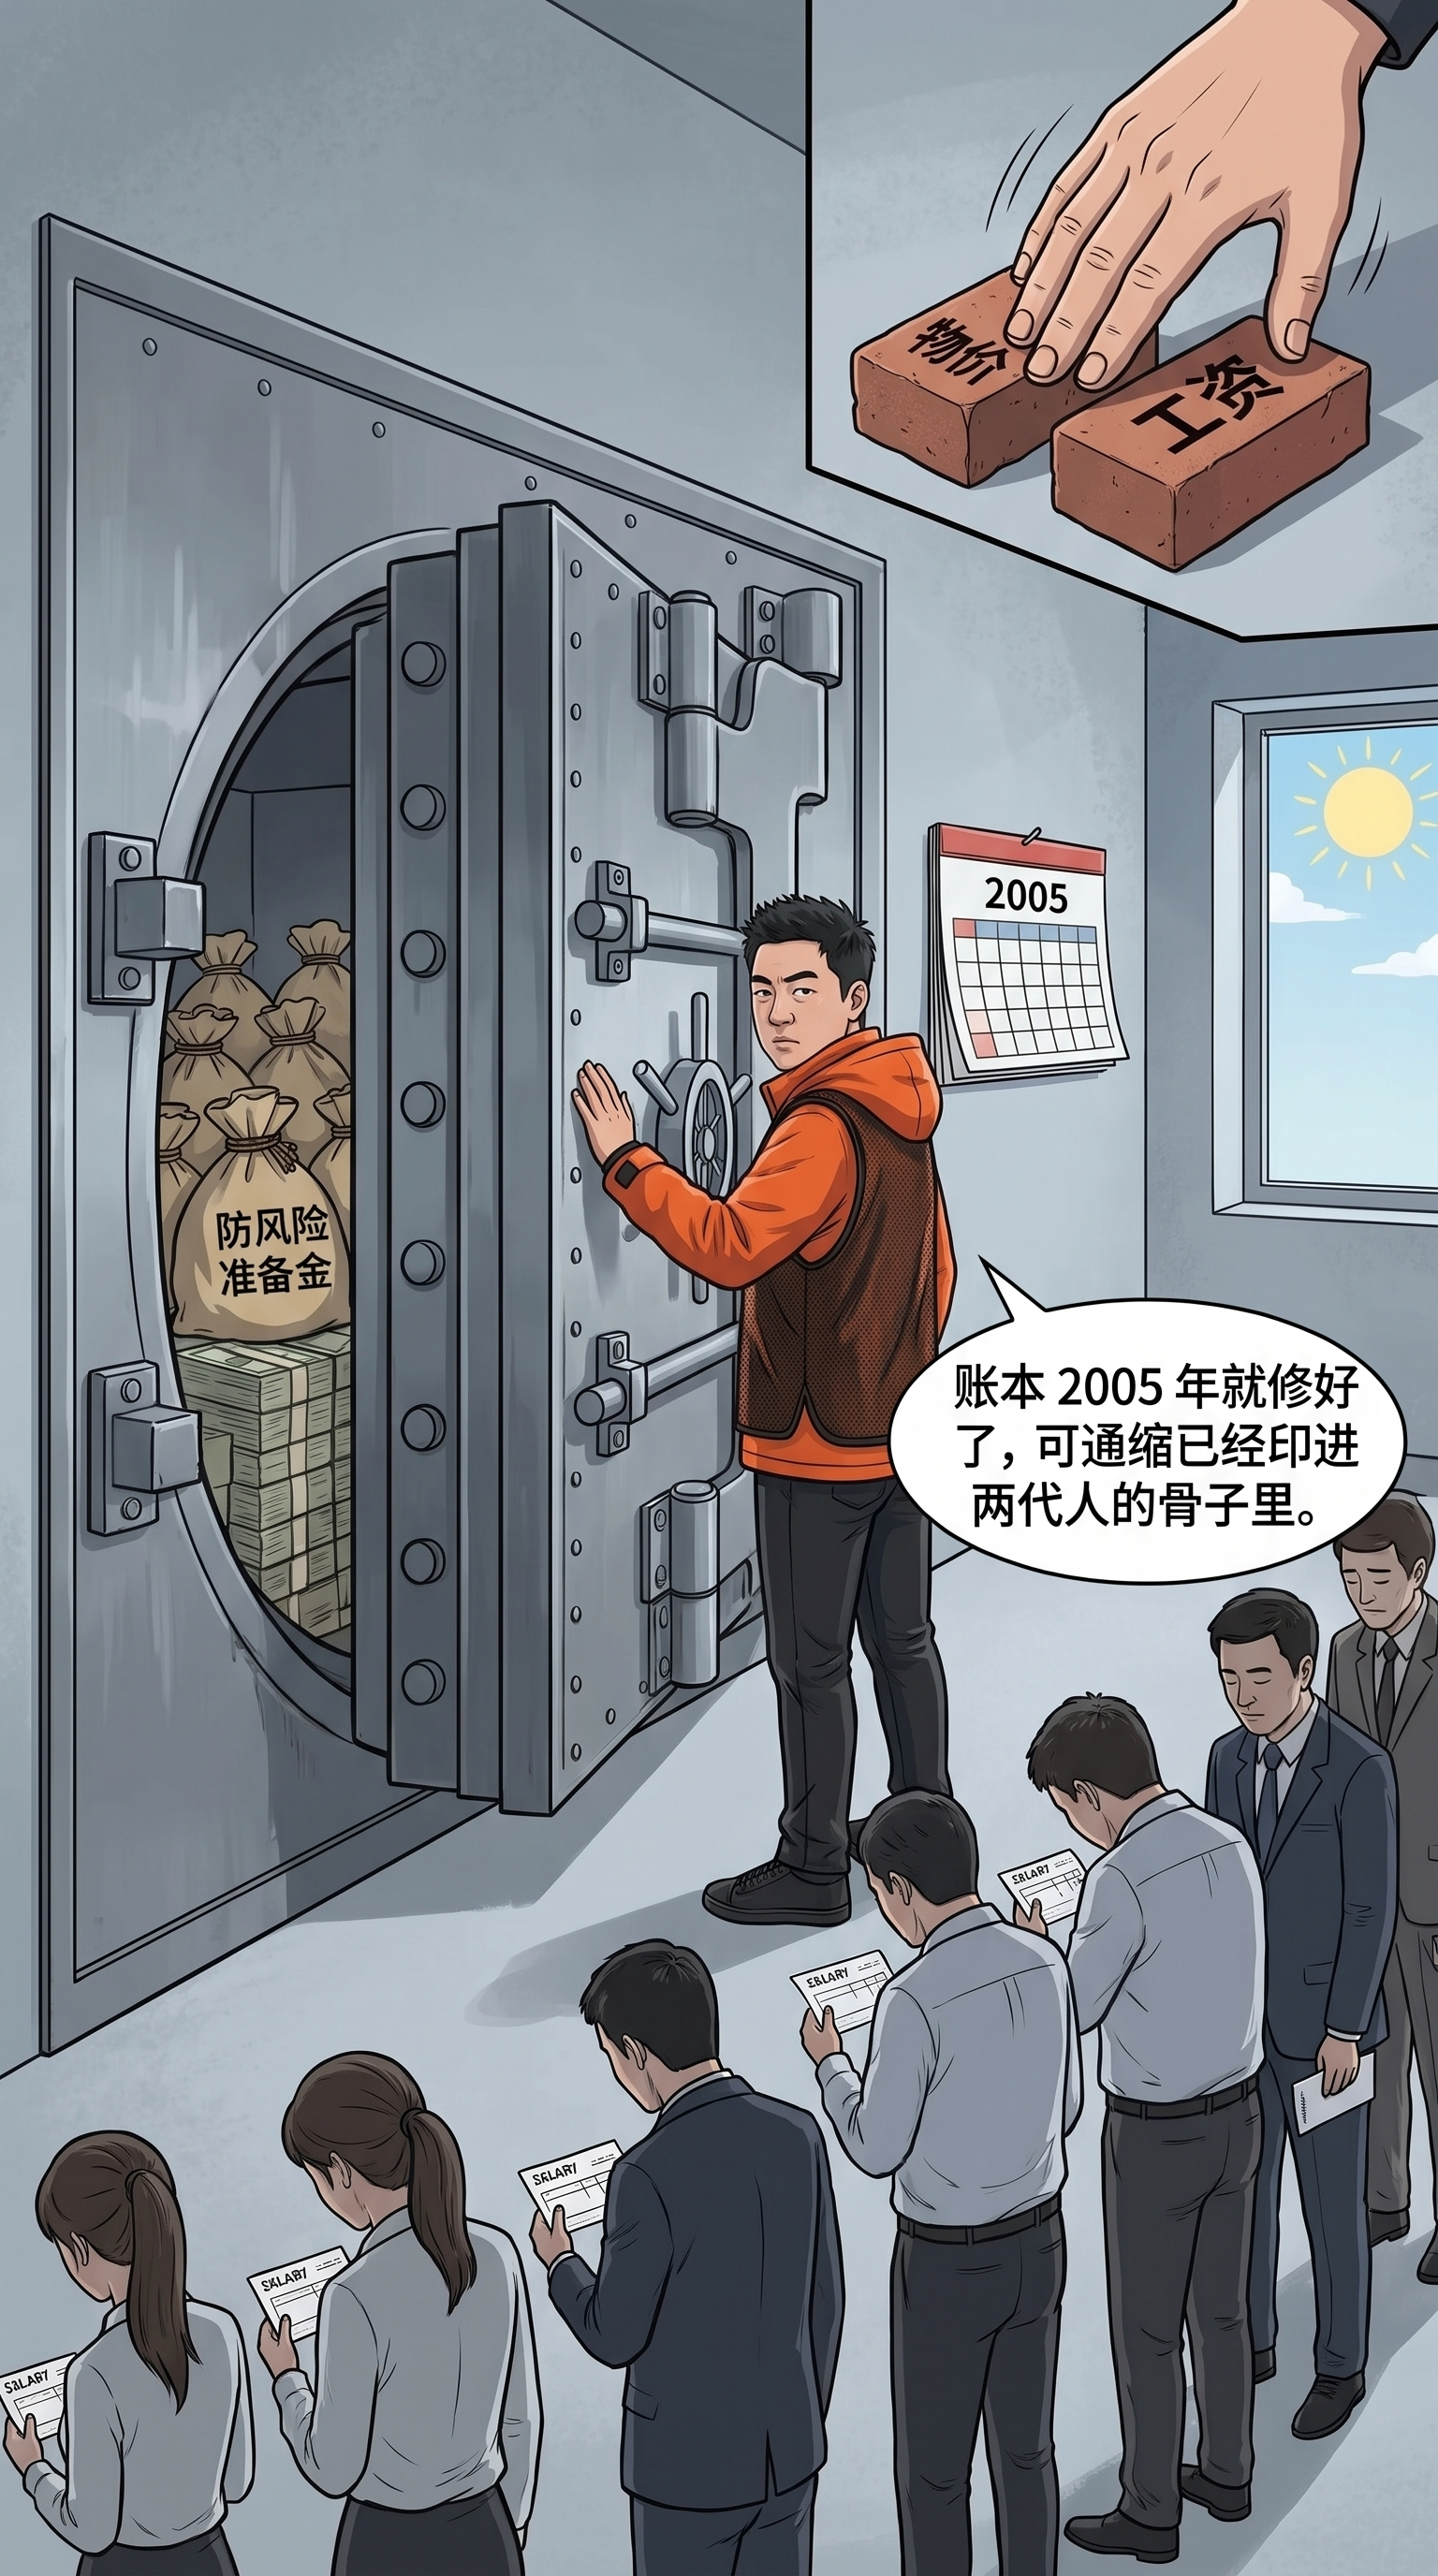
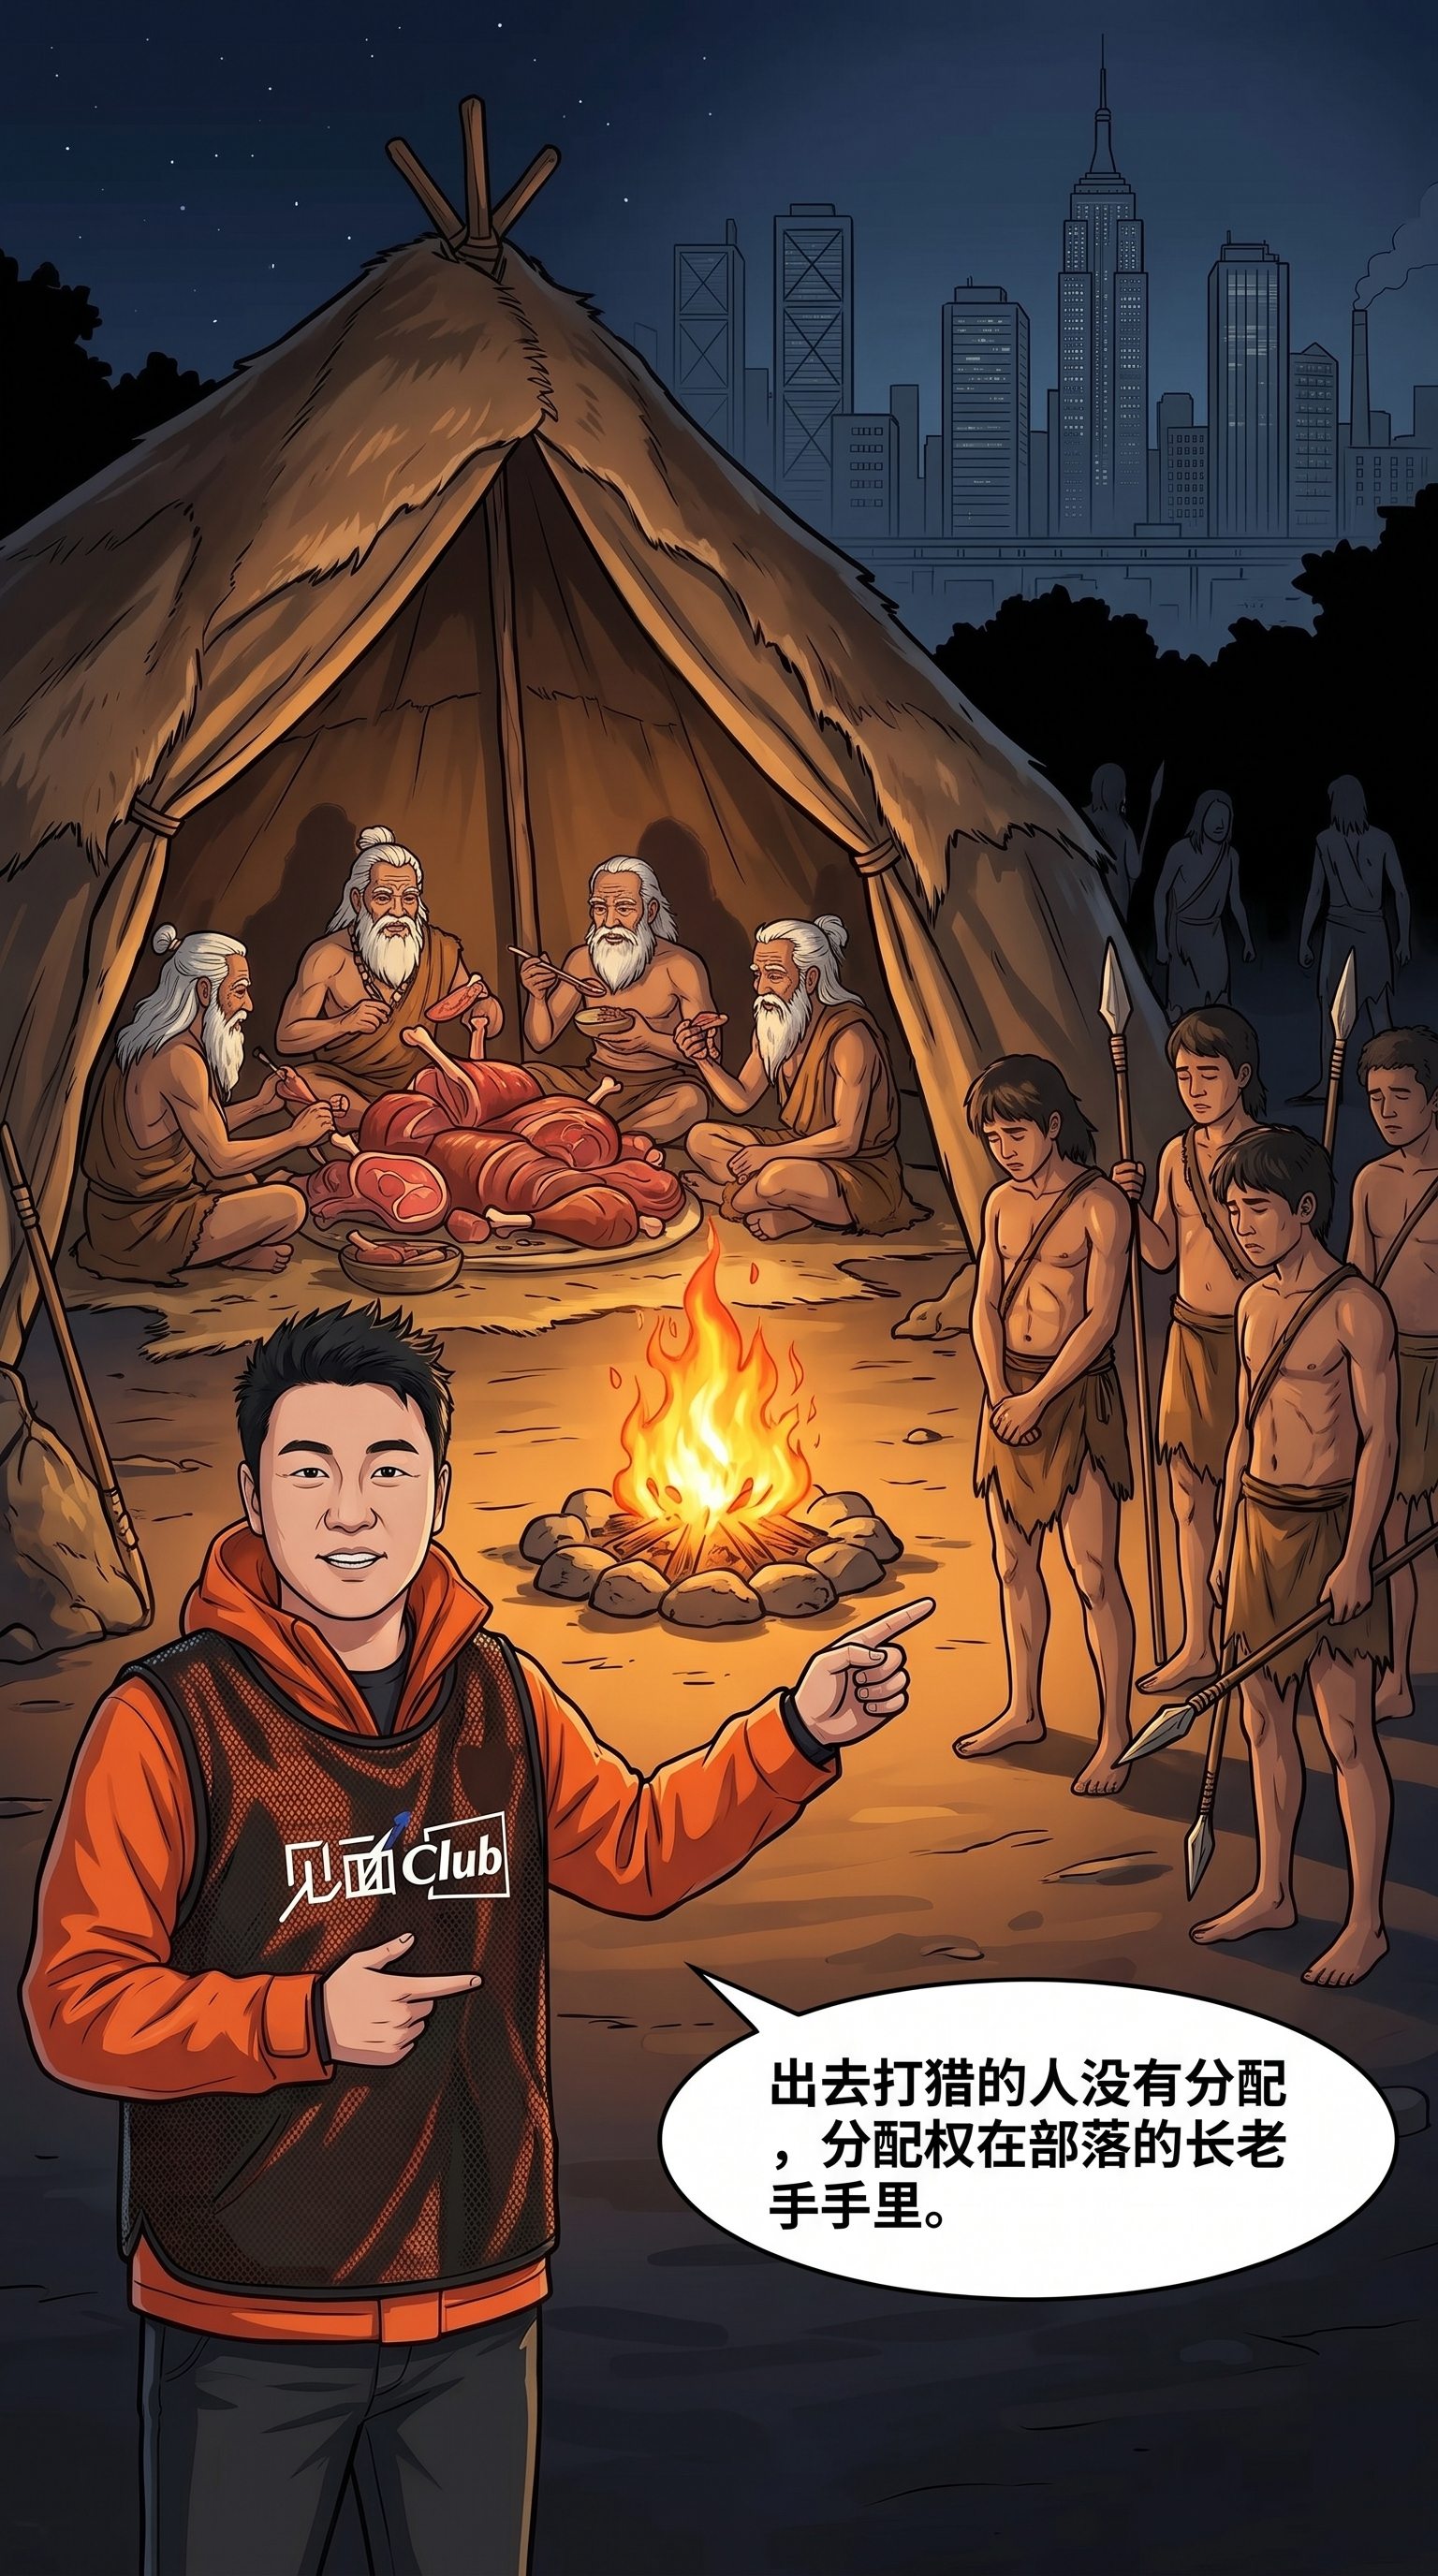
日本通缩的本质并非单纯的物价下跌,而是根植于战后形成的“成员资格型雇佣”制度所引发的分配失衡。该制度将企业视为类似家庭或部落的共同体,员工身份以年资、忠诚度而非绩效衡量,工资是企业内部的“分配份额”,而非市场化定价产物。这种模式在经济高增长时期曾形成稳定共识,但在日本泡沫经济破裂后,逐渐演变为资产负债表衰退下的防御性行为:企业囤积现金、拒绝加薪、避免裁员,居民也不敢提出涨薪要求,以免破坏集体稳定。这种“稳字当头”的文化,即便在2005年日本债务问题基本化解后仍延续未改,最终让通缩预期内化为全社会共识,形成了“不涨薪反而符合集体预期”的反向激励。
02: 10- 从旧规则到新秩序:日本社会结构与代际更替的转型动力
日本社会长期依托“终身雇佣制”与“年功序列制”构建劳资稳定关系,本质是将企业作为替代国家福利的“小共同体”,员工以牺牲个体利益换取岗位保障。不过,随着人口老龄化不断加剧,劳动力市场从过剩转为稀缺,年轻一代不再认同“以厂为家”的传统价值观,转而追求市场化薪酬与个人发展空间。这种代际认知的转变,推动了分配机制发生根本性重构:年轻人更看重薪资涨幅而非岗位稳定性,企业也逐渐面临“不加薪就留不住人才”的现实压力。这一结构性变化促使“先集体后个人”的旧逻辑逐步瓦解,为日本新一轮分配改革提供了坚实的社会基础。
- 安倍经济学的突破:打破通缩共识与启动再通胀机制
安倍经济学的核心,在于打破日本延续三十年的通缩共识,通过政治力量主动重塑经济规则。其关键举措包括将通胀目标制度化、推动“官制春斗”鼓励企业加薪,并借助公司治理改革引入独立董事、强化股东话语权,推动企业的经营逻辑从“保生存”转向“重回报”。这一系列举措虽然遭到既得利益群体的强烈抵制,却成功开启了日本分配机制变革的上半场。在此背景下,日本股市的持续上涨并非单纯源于日元贬值,而是源于企业利润分配权向股东转移、资本效率提升以及内部通胀预期逆转,标志着日本经济完成了从“对内贬值、对外升值”向“对外贬值、对内升值”的系统性转向。
35: 44- 当前日本经济的新平衡:人口短缺、工资上涨与外部压力叠加
近年来,日本经济进入了多重变量共同驱动的转型阶段:人口结构的根本性扭转,让劳动力从过剩转为稀缺,企业不得不主动提高薪酬吸引人才;与此同时,日元贬值带来的进口成本上升已经转化为民众的生活负担,进一步倒逼工资上调;外资持股比例提升也加速了公司治理现代化进程,推动企业从“内部封闭”转向“外部问责”。三方面因素叠加,形成了全新的经济反馈循环:工资上涨→消费回暖→企业投资意愿增强→生产率提升→名义增速回升。尽管目前日本经济仍处于过渡阶段,部分中小企业和不同地区之间仍存在发展差异,但整体转型趋势已经不可逆,标志着日本正逐步摆脱通缩思维,迈向市场化分配的新常态。
36: 54- 财政与货币政策的未来方向:从总量刺激转向结构性改革
面对当前供需缺口已经闭合、产出接近充分就业的现实,贝森特认为日本应当停止依赖总量扩张的财政与货币刺激政策,转而聚焦以提升全要素生产率为核心的结构性改革。如果继续实施大水漫灌式的财政扩张,会在推高通胀压力的同时加剧政府债务风险,甚至引发长期利率失控。因此,财政支出应当从需求侧转向供给侧,重点支持芯片、半导体、新能源电站等能够提升供给能力与生产效率的领域。唯有如此,才能通过名义增速提升缓解债务压力,实现可持续增长。这要求日本央行在维持通胀目标的同时,逐步退出宽松政策,配合财政结构优化,形成“短端抬升、长端企稳”的利率曲线,为日元温和升值创造条件。