
 69
 0
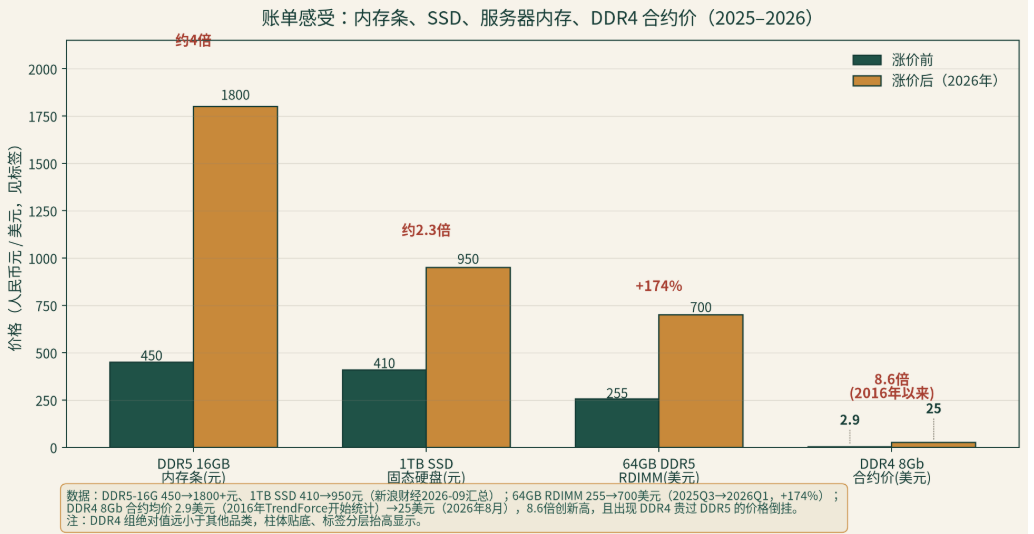
第四节课,讲最近疯狂的生意——内存。2026 年:内存合同价格一个季度涨将近一倍;卖内存的 SK 海力士一季度营业利润率 72%,超过了英伟达。手机"16+512"比"12+256"贵一千块,一根内存条从前年四百多涨到一千八,背后都是同一门生意在发作。
这节课回答三个问题:内存为什么一断电就没?一门谁做谁亏的生意,怎么最后让三家公司吃掉了全世界?内存涨价,凭什么一轮一轮割我们的韭菜?
一、内存是出租屋,硬盘是自己的房子
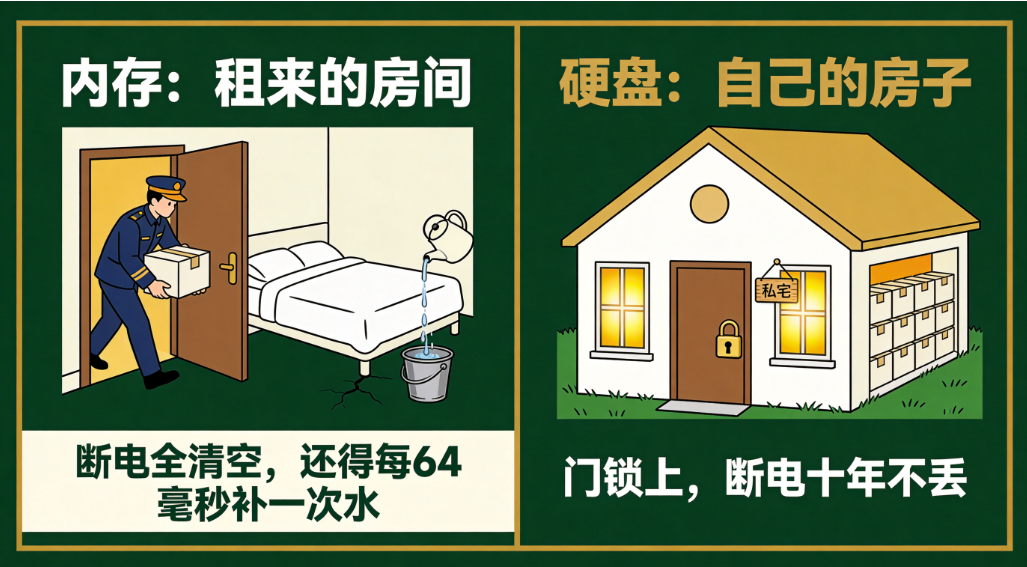
租约一到房门一关,房间清空——内存通电时数据都在,一断电全没;而且"房东"记性极差,你得每隔 64 毫秒复述一遍"这个房间有人住",这叫刷新。原理是内存靠一个极小的电容存数据,桶里有水是 1、没水是 0,桶是漏的,必须不停补水。
硬盘(U 盘、固态硬盘里的 NAND 闪存)是自己买的房子:电荷被绝缘层包住,断电能存十年以上。
内存是标准化大宗商品,三星的 DDR5 和美光的 DDR5 对客户能互换,没有品牌溢价,只有价格和良率竞争;而且长期通缩——1974 年 1 M字节内存 8 万多美元,到 2013 年跌到 0.7 美分,40 年跌了约 1200 万倍。建厂要几百亿美元,产能一旦建起来,停产损失更大,亏着也得开。
于是这门生意变成胆小鬼博弈:两辆车对着开,谁先打方向盘谁输——谷底谁先减产谁让出份额,谁敢死扛甚至逆市扩产,谁就可能熬死对手、赢者通吃。敢踩死油门的,必须有一种特殊的资产负债表。
二、五十年淘汰赛:美国发明、日本屠场、韩国通吃
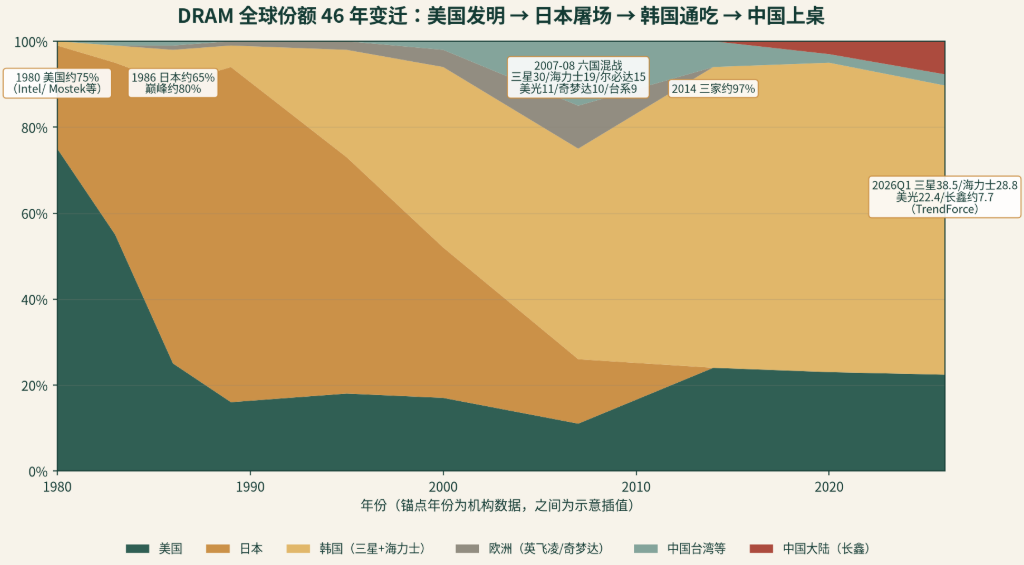
英特尔靠内存起家:1970 年推出全球第一款商用内存芯片 1103,CPU 反而是边角料。日本人1976 年通产省牵头,把富士通、日立、三菱、NEC、东芝L联合成立 VLSI 共同研究所,共享基础研究、回各自公司再竞争。效果碾压:美国份额从 1980 年 75% 跌到 1986 年 25%,日本涨到 65%、巅峰摸到 80%。结局是 1987 年里根政府对日本征收 100% 惩罚性关税。
美国这边,英特尔格鲁夫和摩尔在1985年做出商业史上最著名的决定,壮士断腕退出内存、全押 CPU,逃出一个统治 PC 三十年的帝国。他的书名就是那句名言:《只有偏执狂才能生存》。
韩国这边,三星的剧本,1983 年李秉喆在东京留下东京宣言,六个月做出 64K 内存;随即64K 从 4 美元暴跌到 30 美分,三星成本 1.3 美元,到 1986 年底累计亏损 3 亿美元、几乎相当于整个集团净资产。李秉喆逆周期投资不减产,借钱建厂,还跳过 256K 直接押注 1M——1987 年市场回暖,正好接住美日协议让出的真空,一半靠豪赌,一半靠国运。"谷底踩油门"从此是三星的肌肉记忆:1997 年亚洲金融危机负债率 336%、裁员 5 万人照样加码;2008 年把上一年利润的 118% 砸进扩产。李健熙接班搞质量控制,极端质量偏执加极端逆周期豪赌,这家公司的性格就此定型。
日本和欧洲各留下一座墓碑。尔必达和欧洲奇梦达。奇梦达7500 项专利后来被合肥长鑫买下——就是中国内存的火种。
五十年内存战争,三条军规:周期谷底的资产负债表就是护城河;逆周期扩产的窗口只有一次,踩对了通吃、踩错了就是尸体;战略转折点上,组织瘫痪比技术落后更致命。
三、内存墙、HBM 与 AI 抢空内存
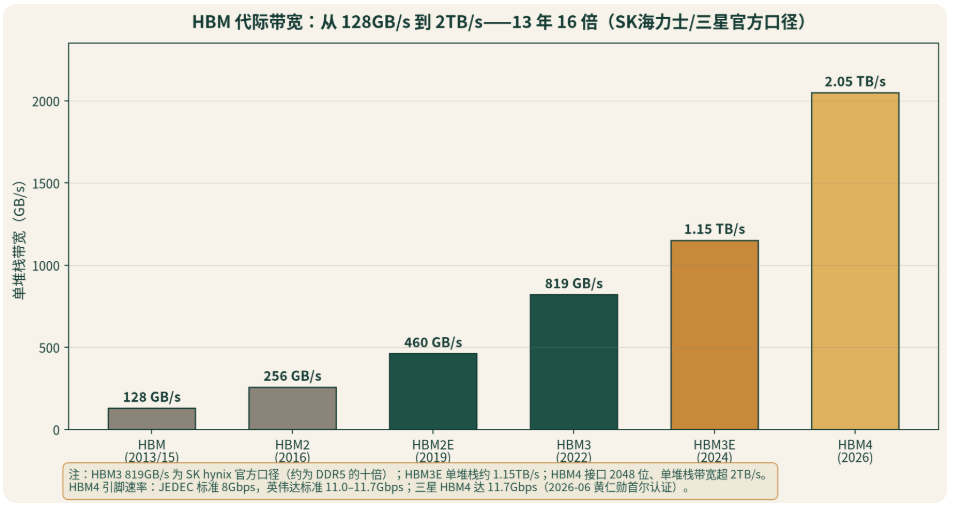
AI时代,处理器算得再快,数据得从内存里搬,搬不过来再强的芯片也只能干等。这叫 "内存墙" 。 2013 年由海力士全球首发,叫 HBM(高带宽内存) :把内存芯片像盖楼一样垂直叠起来,打几万个微米级小孔垂直连通,再封装在 GPU 旁边,带宽是普通 DDR5 的十倍,2026 年的 HBM4 单堆栈带宽超每秒 2TB。2020 年海力士 HBM 独家搭载英伟达 A100——AI 时代一开门,全世界唯一通过英伟达认证又能量产 HBM 的只有它一家,直接翻盘。
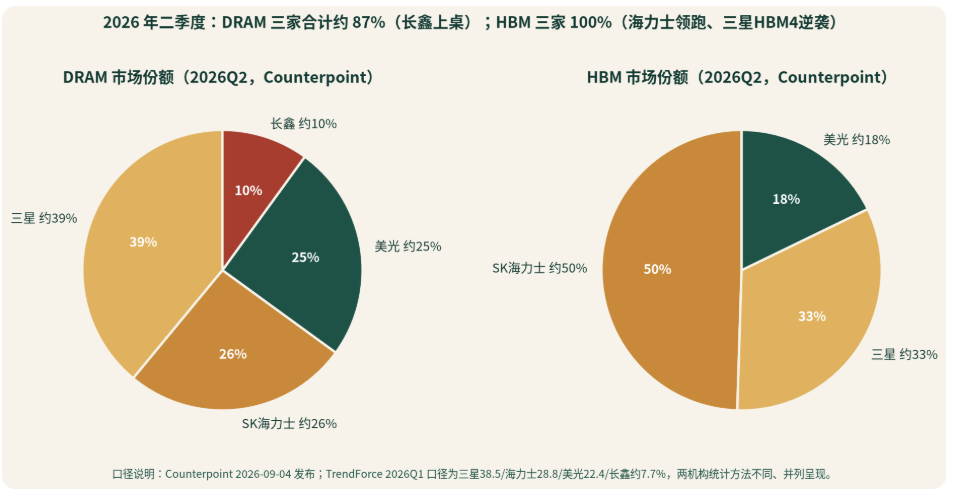
每一代 HBM 都要跟 GPU 联合调试一年以上,过不了认证,做出来也卖不掉。三星 HBM3E 就栽在认证延迟上,份额一度跌到两成以下;到 HBM4 又打回来,2026 年 6 月黄仁勋在首尔宣布三家全部通过认证,还在三星晶圆上签名"AMAZING HBM"。今天的排位:海力士约 50%、三星约 33%、美光约 18%。
这一轮最大的不同是多了长约:云厂商为锁 AI 产能,提前几年签合同、付定金、"照付不议"。据韩国媒体披露,三星加海力士长约总额约 9500 亿美元、锁到 2030 年;2026 年的 HBM 全部售罄。
但长约锁的主要是服务器,消费级内存不在保护范围;HBM 现货价已涨到长约价的四五倍,是典型恐慌信号;三家近 1200 亿美元资本开支正在路上,2027、2028 年就要变成新产能。同时,机构分歧巨大:摩根士丹利看 2026 年四季度见顶,瑞银认为紧缺持续到 2028 年。
四、周期钟摆、寡头默契,与上桌的中国玩家
涨价的机理像钟摆,3 到 5 年一轮:需求爆发→全行业扩产(建厂要两年)→产能集中落地→价格雪崩→成本高的厂破产出清→等下一个引爆点。经济学叫寡头垄断的价格领导制,内存行业叫"周期纪律"。2026 年牌桌上多了第四个出牌人,中国。
长鑫 2019 年做出中国第一颗 8G DDR4;2023 年行业暴跌时逆市把月产能从 9 万片提到 15 万片。目前份额已拿到全球约 8%–10%(TrendForce 口径约 7.7%、Counterpoint 口径约 10%)。但制程落后两到三代,没有 EUV 只能用多重曝光;HBM 样品 2025 年 10 月才送样,海力士已经在量产 HBM4。
另一家,做硬盘的长江存储:自研 Xtacking 架构绕过传统瓶颈,已量产 232 层;2025 年 2 月三星签下它的混合键合专利许可——下一代闪存要用上长江的专利。
三问总结:
内存为什么一断电就没?因为它靠漏水的电容存数据、每 64 毫秒刷新一次,硬盘把电荷锁进绝缘层、断电十年不丢;
一门谁做谁亏的生意,怎么最后让三家公司吃掉了全世界?因为这是胆小鬼博弈加重资产军备竞赛,50 年里美国的骄傲、日本的举国体制、欧洲的最后火种一个接一个被熬死,只剩三家耐烧的;
内存涨价,凭什么一轮一轮割我们的韭菜?因为 3 到 5 年的钟摆没停过,市场只剩三个出牌人,这一轮 AI 浪潮抢走晶圆产能、长约锁死服务器供给,消费级内存被饿死,成本传到普通人消费账单上。交的不是智商税,是内存周期税。