

 208
 2
📝 本期高光与内容简介
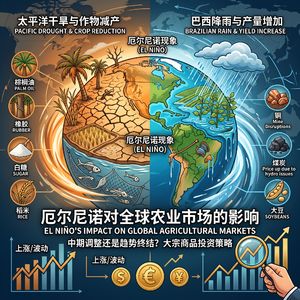
本期聚焦厄尔尼诺现象对全球农业与大宗商品市场的链式传导。本轮厄尔尼诺或发展为超强事件,扰动可能延续至明年夏季,但“有史以来最严重”尚需ENSO指数最终确认。核心逻辑是链式传导:海温异常→降水重构→产区减产→库存与贸易流重估→价格上行。
品种分化明显:棕榈油、糖、橡胶受干旱冲击最大,价格高点滞后气候峰值4-5个季度,目前处于预期消化阶段,属中期供给收缩而非长期趋势终结;大豆是典型反例,巴西降水增多反而可能抬升单产;秘鲁鳀鱼减产已传导至鱼粉与水产饲料链;西南水电偏干则外溢至动力煤与铜价。
操作思路上,优先跟踪糖、棕榈、橡胶、鱼粉的库存与产区硬数据,大豆谨慎分化,煤铜仅作天气外溢的卫星仓位,用“预期建仓+数据兑现加仓”替代一次性押注。
🏷️ 核心关键字
厄尔尼诺、链式传导、棕榈油滞后4季度、秘鲁鱼粉-26%、糖价弹性、大豆分化、西南水电、铜价多因子、中期供给收缩、库销比
⏱️ 章节时间轴
[00:00] 🌍 厄尔尼诺口径校准:持续到明年夏,但"最严重"尚待判定
多家机构判断本轮或发展为超强厄尔尼诺、扰动延续至2026年秋冬乃至2027年春夏季,但"有史以来最严重"需待海温峰值、持续月数、ENSO指数最终判定;投资应看传导链而非新闻标题。核心公式:海温异常→降水重构→产区分化→产量变化→库存重估→价格。[03:16] 🌴 东南亚+南亚干旱敏感带:棕榈滞后、糖弹性最大
印尼+马来占全球棕榈产量八成,干旱压制挂果与出油率,价格高点滞后约4个季度,未来12-18个月预估30%-40%上行弹性;橡胶开割受干旱影响,高点滞后4-5个季度;印度、泰国季风减弱使甘蔗单产与含糖率下降,叠加低库存与出口受限,糖价弹性居前,本轮泰国产量预估下调、印度降雨偏少构成中期多头核心变量。[06:54] 🐟 秘鲁鳀鱼→鱼粉→水产饲料:一条"天气-蛋白"传导链
厄尔尼诺削弱秘鲁沿岸上升流,鳀鱼存活受影响,2026年捕捞配额同比大降、IFFO口径年初至今供应同比下滑超26%,鱼粉价格大涨并传导至水产饲料成本,可关注具备自有原料与全球采购能力的龙头。[09:53] 🇧🇷 大豆不是必定减产:巴西降雨的双刃剑与"厄尔尼诺=大豆涨"的误读
厄尔尼诺给巴西南部偏多降雨,整体非单边减产——降水可抬升大豆单产却降低甘蔗含糖率;须分南部/北部、播种期/灌浆期、巴西/美国/阿根廷分别判断,投资基于全球资本市场链式反应分析,区分长期趋势与中期调整。
扫描加入听友群⬇️

🎙️创作者
主播 黄秉洲
制作 洲爷投研
关于洲爷投研
看懂时代背后的机会,才是投资致富的不二法门。
简单介绍下自己:
📈周期趋势理论投资者:顺大势、逆小势
🧑💼前私募基金总经理
💰金融科技研究院专家顾问
🌍 十四年全球资产配置经验”
顶层战略洞见✖️宏观周期分析✖️超额机会挖掘
希望帮助大家在纷繁复杂的市场中,找到核心的主线和趋势,让投资成为一件简单的事情。
财务自由唯二不可缺的要素:趋势和时间!
关注我们
小宇宙、视频号、抖音、哔哩哔哩、小红书(黄秉洲)搜索「洲爷投研」
本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
本节目音频内容及文字版权归洲爷投研所有,未经授权不得用于 AI 模型训练等用途