

 2086
 27
【本期重点话题】
开场:一个 10 年 20 倍的故事
00:03 一位持有人 10 年 20 倍、赚到一个"小目标"的故事,引出灵魂三问:他怎么找到对的人?怎么扛住波动?怎么忍住不落袋为安?
01:46 本期主题:人生第三件可以完全由自己掌控的事——投资。长期投资的三个前提:想清楚、选对、低频跟踪、然后忘记它。
第一部分:想清楚——我们处在什么样的利率环境
02:32 从美联储议息会议聊起:利率牵动全球资产定价。
04:07 国内"资产荒":债券收益率一路下行,手头有钱却不知道投哪去;翻抽屉翻出九十年代利率 14% 的少儿储蓄存单——那时闭着眼睛投资,哪有什么资产荒。
06:04 当下对照:一款业绩计提基准仅 2.6%~2.9% 的银行理财,一个月卖爆 44 个亿,稳健类资产"慌得不能再慌"。
08:47 利率到底是什么:利率是钱的价格。无风险利率(10 年期国债收益率已不到 1.7%)短期由央行引导,长期由市场与经济基本面决定;其他利率都是在无风险利率之上叠加。
12:30 用供需框架看利率:20 年地产周期里,贷款驱动投资狂热,钱的价格走高;信托 12%~15% 的年代,意味着实体经济回报率极高。如今供给多、需求少,利率自然下行。
15:07 补充因素:个人资产负债表衰退、房价下跌降低贷款与消费意愿、提前还贷潮、央行降准降息,以及人口结构变化(年轻人加杠杆、老年人储蓄)。
17:12 低利率对权益资产意味着什么:从"924"开始的这轮行情很大程度上是流动性改善驱动;宽松的货币环境是科技牛市的必要条件。长期看权益回报远好于固收,但波动太大——选没选对人、拿不拿得住,决定你能赚多少。
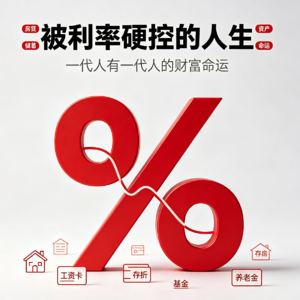
19:04 一代人的财富命运:70 后赶上存款高息+房价上涨的黄金十年;80/90 后高位接盘、资产缩水;00 后存款利率不到 1%,却可能像韩国年轻人一样把钱投向股市。利率是 10 年、20 年的经济变量,落到个体身上就是一代人的命运。
21:38 互联网新贵的时代回响:房地产周期里蓬勃的豆瓣、小红书、拼多多、抖音——那个时代努力就有反馈;而 AI 可能首先替代刚入行 1~3 年的年轻劳动力,未来更严峻。
24:02 镜鉴日本"消失的三十年":居民非金融资产占比从 63.8% 降至 42.7%,金融资产占比升至 57.3%;二三线城市和远郊房产沦为"吞噬现金的黑洞"。对比之下,我们的管理层处置更果断,美国"遇衰退就果断降息"也值得参考。
第二部分:选对——什么资产是好的,什么样的人是好的
32:44 选对的前置一步:摒弃买房收租、开店创业这类路径依赖的实物资产投资,转向金融资产——想投哪个行业,几乎都能找到对应的金融工具。
34:10 市场主线变迁的残酷:2019-2020 消费医药、2021-2022 新能源、2023-2024 资源品、2025 科技。以创业板为例:2013-2015 年牛市涨超 5 倍、之后回撤 70%;2019-2021 涨 1.6 倍、之后回撤超 60%。每轮牛市的英雄,未必能活到下一轮——好资产不在于每轮牛市里谁是英雄。
38:08 水塔暴论:红利才是真正的"固收+"。中证红利指数 2016 年以来年化约 9%,按股息率编制(涨太多反而会被调出),是少数不太需要择时的指数;今年以来险资 OCI 账户大幅增配高股息资产。
43:19 集中吐槽"固收+":本质就是二级债基/偏债混合,是银行理财替代的产物;"加"的部分五花八门(加双创、加半导体就离谱),波动经常超出预期,做成"固收减"。更适合机构做配置,普通投资者别把它当理财。买任何产品前,先问清底层资产是什么。
49:26 灵魂拷问:未来 10 年还有没有 10 年 20 倍的资产?小蜜蜂:一定有,但选不到,方向大概率在成长和新兴事物(如 AI);水塔:更像彩票和幸存者偏差;苗苗:偏股基金指数 2023 年底至今涨超 12 倍、年化 12%+,但居民真实年化收益只有 1%~5%——机会存在,问题出在人身上。她自己对好资产的预期是年化 10%~12%。
55:06 就算遇到对的人,怎么赚得到这 20 倍?三个关键:入场时间(牛顶 vs 熊底能差两倍)、扛得住波动、市场极度悲观时敢不敢加仓。赚了 100% 的基金要不要追?很多人连鱼尾巴都吃不到。
58:17 选人有多难:全市场 5000 多只主动权益基金,能做到十倍的只有 80 来只,占比不到 2%。穿越牛熊的好投资人凤毛麟角。
59:27 选人的审美:不喜欢大开大合的基金——"收益损耗"数据显示,偏股产品基金收益约 30%,客户到手只有 20% 出头,损耗 7 个点以上;越上蹿下跳,投资者越忍不住择时。理想的躺平对象:能力圈广、回撤与收益平衡、拉长时间看年化 10%~12% 的"老实人"——老登说的不是年龄,是心态。
1:03:41 好基金经理的特质:勤奋、永不让自己被淘汰、持续迭代投资方法论、深入研究产业与经济增长趋势——这才是主动权益存在的意义。
结尾:人生三大可控事项
1:04:56 回到主题:健身、阅读、投资。健身延长生命的长度,阅读拓宽生命的宽度,投资增厚生命的厚度。短期都看不到回报,靠什么坚持?相信你做的事情是对的。
1:08:28 扎心数据两连:股民"七亏二平一赚"已变成"八亏一平一赚";资金越少亏得越惨——钱多的人分散配置、理念成熟,钱少的人想一夜暴富、追涨杀跌,折腾着折腾着连本金都没了。
1:09:05 普通人也能"风投式"躺平:养老金账户每年一万二定投、每年用孩子的压岁钱做一次年定投——短期不会动用的钱,就是最好的长期投资。
1:11:25 收尾:中年人人生可控的事少之又少,稳住身心,才能穿越周期。
【金句摘录】
我不喜欢盲目吹捧长期投资的人,但我相信长期投资这件事儿。它的前提是:想清楚、选对了、低频跟踪、然后忘记它。
利率是钱的价格。我们这代人,就是生活在一个利率不断下降的大环境中。
老登说的不是年龄,是心态:不能年纪轻轻,就说"我只看消费"、拒绝学习。
只要方向选对了,即使躺着,回报反而可能比频繁进出更多。
【收听地图】
02:00 长期投资之前,究竟要想清楚什么?
03:52 为什么“资产荒”已经说了这么多年?
08:27 谁决定利率,利率又如何影响我们的生活?
16:18 股市与低利率之间有什么关系?
23:03 低利率环境中,我们能向日本学到什么?
27:36 什么资产是好的,什么样的投资管理人是好的?
32:10 市场主线不断变化,为什么选对人比追热点更重要?
36:00 与其定投固收+,不如定投红利?
46:34 未来十年,还会出现20倍回报的资产吗?
55:08 如果做一笔长期躺平投资,应该选择什么样的人?
60:37 人生三大可控事项:健身、阅读、投资
62:28 为什么投资、阅读和健身都需要长期坚持?
63:54 频繁操作,为什么可能让投资者越努力越亏钱?
64:33 养老金和“年定投”为什么更容易赚到钱?
65:47 为什么资金越少,反而越容易亏得更惨?
【主创团队】
主持人:淼淼学姐、水獭老师、小蜜蜂
剪辑丨制作:Lxin
【BGM】
片尾音乐:Laugh It Off - Post Malone
【收听小提示】
如果喜欢本期内容,欢迎订阅、点赞、转发,期待你的留言。
欢迎加入我们的听友群,一起聊投资。添加微信号:xiaomifengcaimocha,主创团队邀请你进群。