
 876
 0
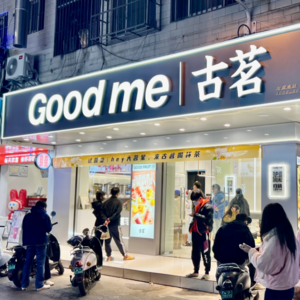
古茗是一家2010年创立的中国现制茶饮品牌,凭借其高性价比的产品定位和以加盟为主的扩张模式,迅速发展成为拥有近万家门店的行业巨头。公司于2025年在香港交易所成功上市,募集约2.32亿美元,但在快速增长的同时,也面临着激烈的市场竞争、食品安全及合规性等多重挑战。
古茗概况与发展轨迹
2010年由王云安等人在浙江温岭创立,从小店发展为近万家门店的连锁品牌。
以加盟模式为主导,2011年开出首家加盟店,2017年门店数突破1000家。
2020年获红杉、美团龙珠等机构融资,并于2025年2月成功登陆香港交易所(1364.HK),募资约2.32亿美元。
截至2024年底,门店总数达约9,778家,其中绝大多数为加盟店,总部仍设在浙江温岭大溪镇。
核心财务与业务模式
营收与盈利增长:2020年营收21.36亿元,净利润3.48亿元;2024年营收约87.91亿元,增长约14.5%,但增速有所放缓。
盈利模式:主要来源于向加盟商收取的加盟费、保证金及通过原料供应赚取的差价。
市场定位:定位于高性价比茶饮,单品价格10-20元,在三四线城市市场具有较强竞争力。
供应链投资:投资4000万元自建冷链和原料基地,以稳定原料供应和保障产品质量。
运营、供应链与产品策略
门店网络:截至2024年末近9,800家门店,90%以上为加盟店,主要集中于浙江南部、福建北部等区域,并积极拓展中西部省份。
供应链建设:投入4000万元自建冷链配送体系,并在云南、泰国等地建立茶园果园,实现前端自给自足。
产品策略:以现制茶饮为主(水果茶、奶茶等),强调“冷链自然鲜活”理念;通过推出限定款、联名产品(如与哈根达斯、绍兴酒业合作)吸引消费者。
市场定位与竞争挑战
品牌定位:目标客户为三四线城市年轻人和学生,追求高性价比和口味多样,营销侧重口碑传播与数字平台推广。
竞争格局:中国茶饮市场竞争激烈,主要竞争对手包括蜜雪冰城、霸王茶姬等,古茗规模在行业内居前列,增速高于部分同行。
主要风险:面临食品安全(加盟店出品质量、异物)、税务合规(曾因偷税被罚)、加盟模式风险(山寨机构骗资)以及行业增速放缓等挑战。
未来展望与战略建议
战略方向:稳固主营市场、提升运营效率,并通过产品与品牌创新(如高端系列门店、数字营销)拓展市场。
风险管理:需加强食品安全全链条管控、税务合规及加盟合作方资质甄别,以避免潜在风险。
数字化升级:升级会员系统,利用大数据分析消费者偏好,并优化线上渠道(外卖、自有App)以提升用户粘性。
长期发展:探索海外市场和供应链增值机会,并持续投入ESG(如环保、社会责任)以实现稳定健康发展。
