4466
 17
主要讲了澳大利亚房地产泡沫的形成与破裂过程,指出监管机构在2016年已预警风险并限制银行对开发商贷款,导致资金转向影子银行;2017年后私募信贷等非银融资迅速扩张,与投资移民政策绑定吸引高净值资金;2022年美联储加息周期下,融资成本飙升,叠加国内储蓄不足、养老金外流、资本账户依赖净流入,使房地产开发陷入困境,出现停工潮与违约,最终风险向居民部门传导,进入出清阶段。
主播:付鹏 @金融炼药师 @付鹏的财经世界
1. 澳大利亚金融审慎监管局在2016年已预警房地产与银行业潜在风险,开始对商业银行实施窗口指导,限制商业地产贷款并提高资本风险权重,推动银行转向个人住房按揭贷款,形成风险隔离。
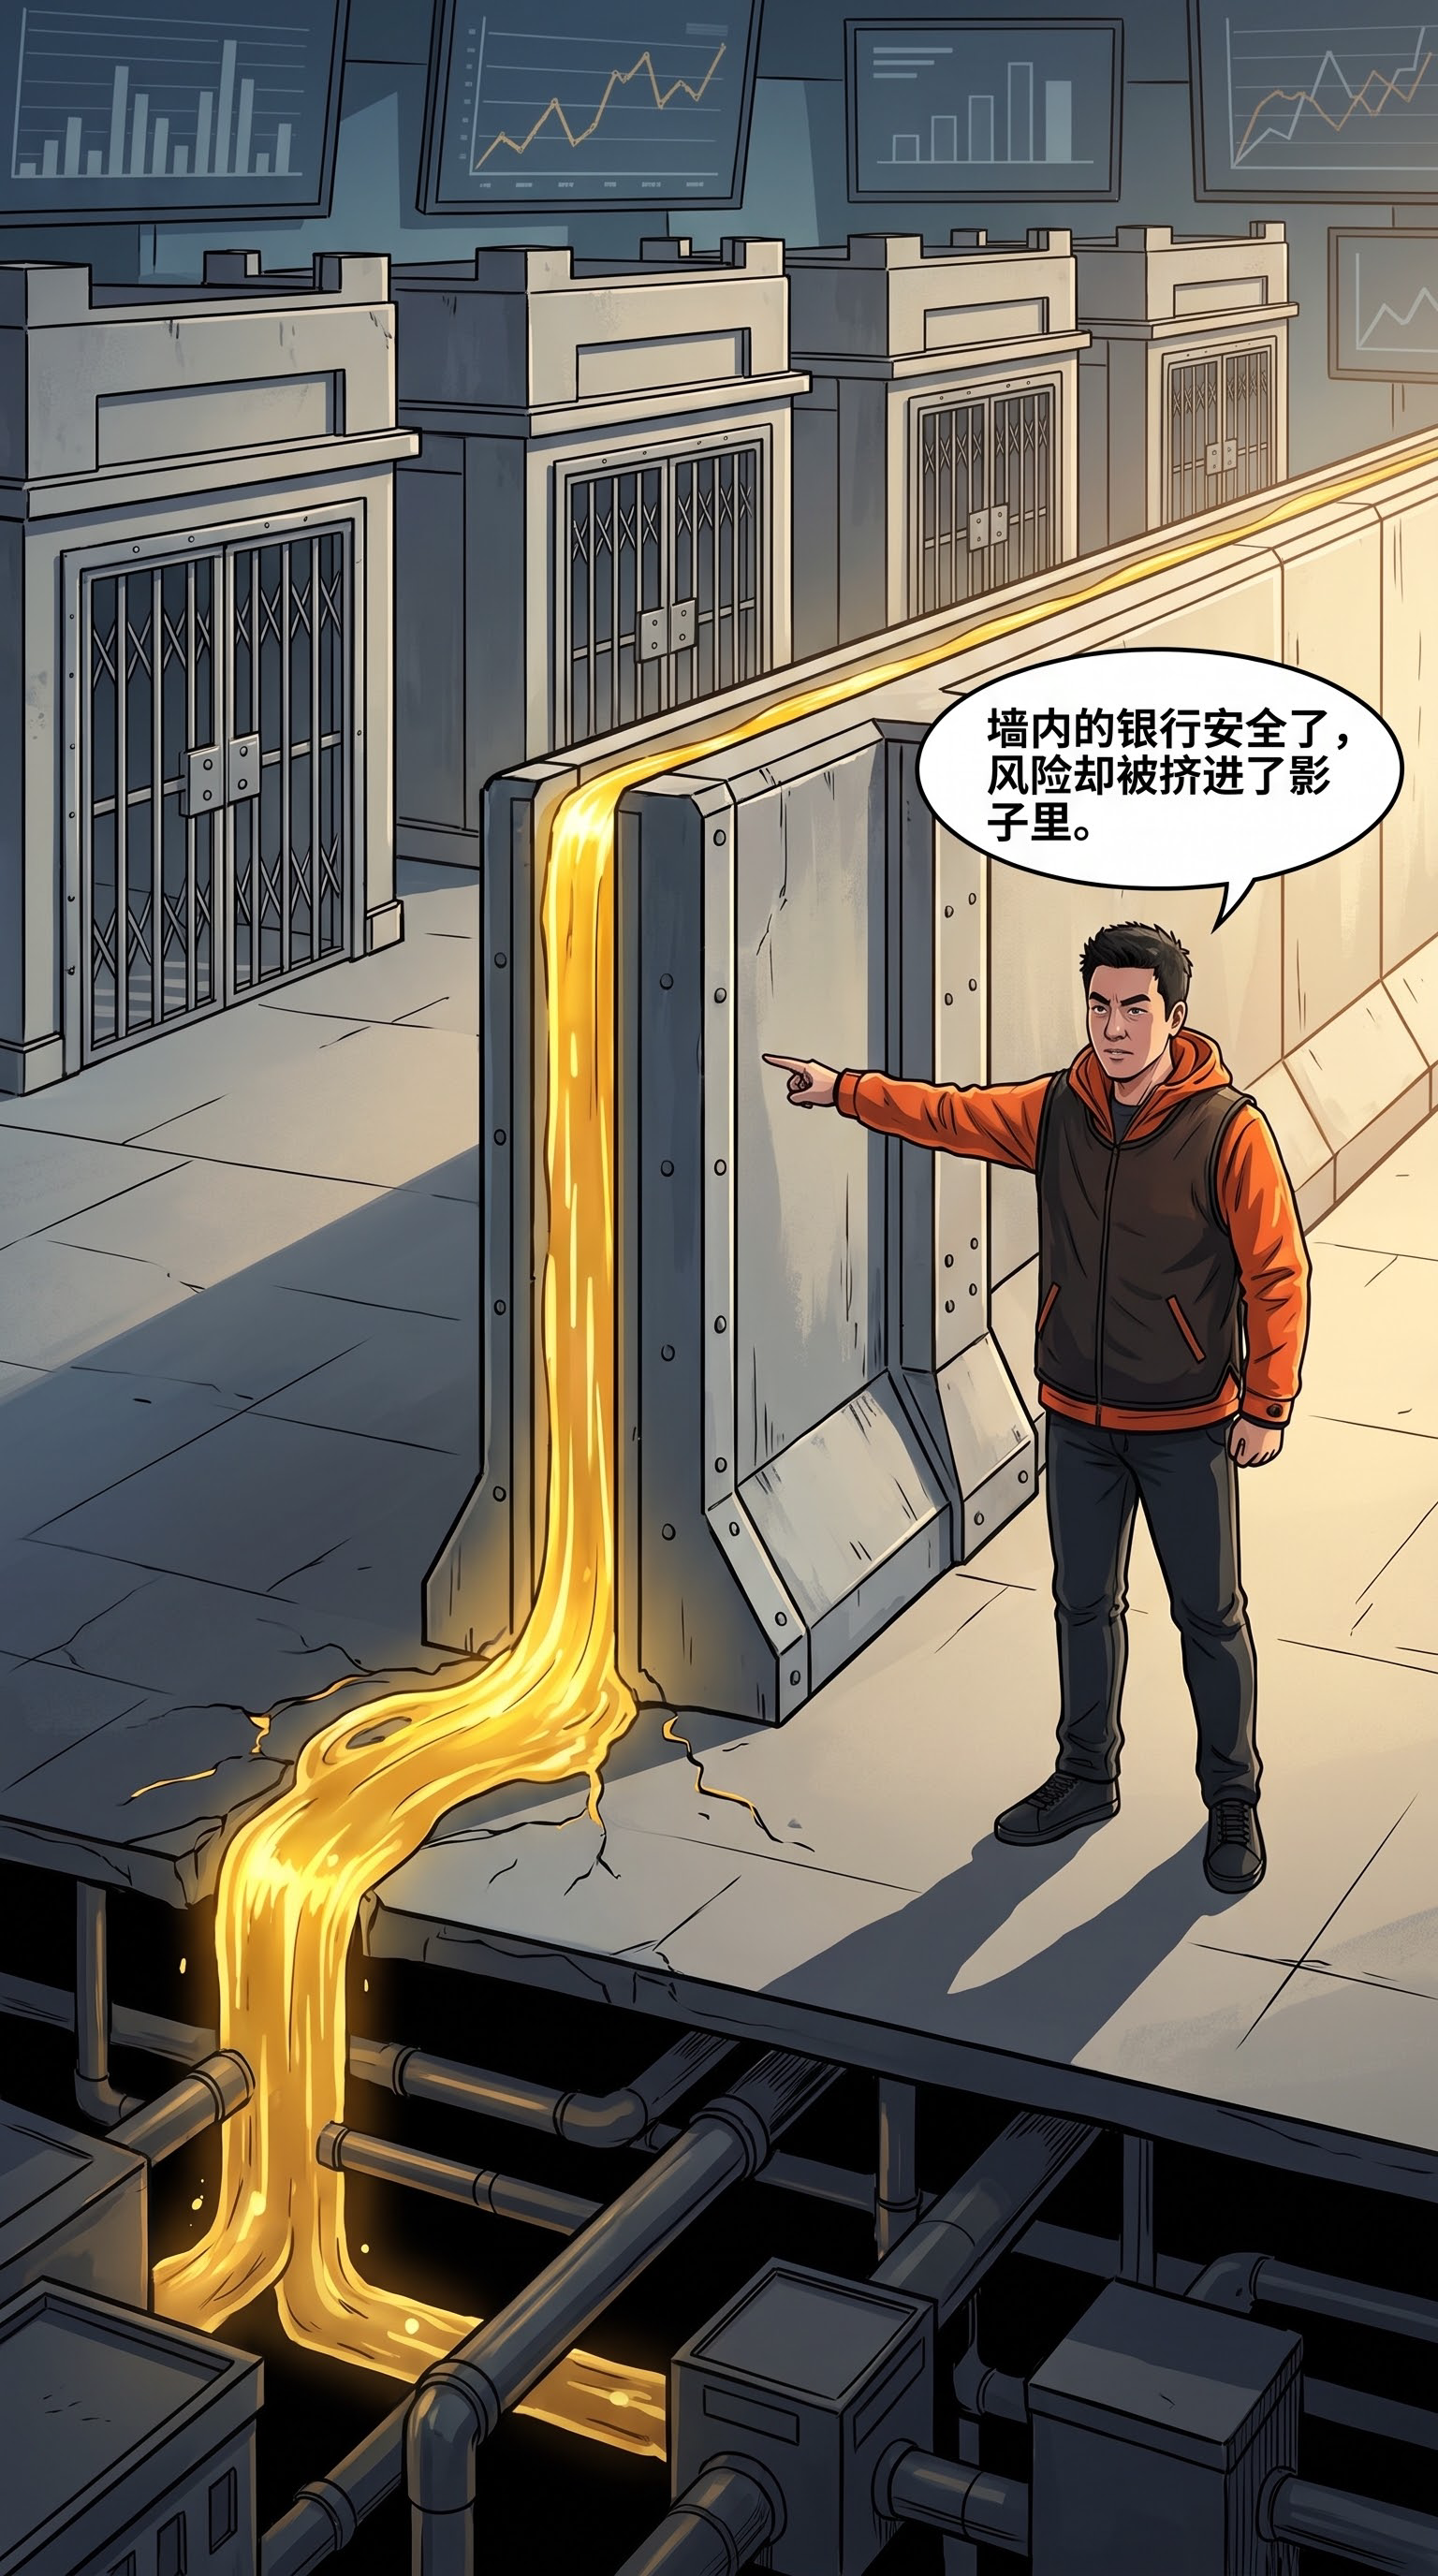
2. 监管收紧导致表内信贷收缩,催生大量非银机构参与融资,出现影子银行体系,以私募信贷基金、未上市信托等形式绕过监管,资金成本大幅上升,形成高杠杆、高风险的融资模式。
3. 澳大利亚经济高度依赖外部融资,本土储蓄率低,养老金长期资金大量配置海外资产,国内信贷需求主要通过发行离岸美元债券满足,一旦全球利率上升,融资成本急剧攀升,资本账户面临压力。
4. 2022年起美联储开启加息周期,叠加美元走强,海外融资成本飙升,叠加建筑成本上涨与开发周期延长,导致开发商周转率下降,高杠杆项目迅速陷入流动性危机,引发大规模停工与破产潮。
5. 当前风险正从开发商向居民部门传导,浮动利率房贷负担加重,居民消费与购房意愿持续下滑,零售与餐饮等服务业已现疲态,表明房地产泡沫破裂已进入影响实体经济的实质性阶段。