
 2712
 11
“不要做个老登。”
“缺电缺的并不是电量,而缺的是负荷。”
“任何行业供需决定状态,不取决于你的商业模式多牛逼、壁垒有多牛逼。”
“一旦需求不增长,设备需求不是从 100 降到 80,而是降到 10 到 20。”
“你现在买一台要五年以后交货,他还是选择不扩产。”
“你一直看一个行业,就会 miss 掉这个行业超级范式转移的机会。”
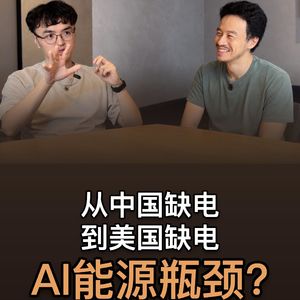
主持:Raymond - 美元二级基金合伙人,苔藓之火主播
其他地方:Substack | Linkedin|即刻 |公众号:苔藓之火
嘉宾:唐奕波 - 私募基金分析员,播客《随处奔波》,文章(公众号"奔波儿r")
《AI 到底是泡沫吗——从 100 年前的电气化找答案》
《让研究的归研究,交易的归交易》
《投资的审美》
开源项目(github.com/Benboerba620):
ai-signal每天抓一线推特/播客/论文;ai-workspace-hub带知识库闭环的 AI 投研工作流本期提到的(《三点下班》)唐奕波 v.s. 星辰
免责申明:本节目的所有内容都并非旨在提供任何形式的建议,包括但不限于投资、税收、会计或法律上的任何建议。
主题: 中国 2021 缺电、美国/欧洲电力缺口、燃气轮机三巨头、叶片瓶颈、北美缺电链扩散,以及 AI 数据中心把电力变成新瓶颈。
Shownotes
00:07 开场:AI 最大瓶颈是能源,中国并非一直不缺电。
01:18 嘉宾介绍:新能源+电力研究员,公众号“奔波尔”。
02:27 2018 年看光伏:531 退补、龙头必死、后发优势。
05:22 全球缺电:中国 2021 先缺,缺的是负荷不是电量。
07:49 可控系数:煤电 0.8,风电 5%,光伏 0.01,储能为什么重要。
10:51 中国解法:快速核准煤电,2023 年后缓解。
14:47 美国/欧洲缺电:需求十年不增长,制造业回流+AI 拉动。
17:34 市场化传导:电价涨→CEG/VST→GEV 订单,24 年中才显著。
18:55 燃气轮机格局:GE、西门子能源、三菱,85% 份额,中国为何缺席。
22:10 商业模式:设备+15 年服务,服务利润率高,备件粘性强。
25:25 下行周期:2015–2024,2018 裁员关厂,2024 才转。
30:51 北美缺电链扩散:重燃→轻燃→燃料电池→燃气发动机→航改。
36:43 周期结束看重燃扩产,瓶颈在叶片;Howmet/PCC/应流股份。
44:31 还有左侧吗?设备链拥挤 8–9 分,机会或转向发电端/欧洲电力公司。
54:35 欧洲:结构性缺电、数据中心接网排队、买接网权、北欧南欧机会。
一句话总结:
AI 把电力从“老经济”重新变成瓶颈;中国缺电是供给结构问题,美国缺电是需求突增问题,而北美缺电链从重燃扩散到最 marginal 的方案,设备端已很拥挤,下一步机会可能转向电力运营和区域转移。
一、核心观点总结
AI 的最大瓶颈是能源,但中国并非一直“能源充足”
中国在 2021 年就出现过全国性缺电、拉闸限电。问题不是总电量不够,而是稳定电源和负荷能力不够。缺电缺的是“负荷”,不是“电量”
风电、光伏发电量可以增长很快,但它们是间歇式电源。缺电看的是某一时点的功率,而不是全年发了多少度电。
文本中给出一个关键对比:煤电可控系数约 0.7–0.9,风电约 5%,光伏约 0.01。装 100GW 光伏,对系统可控负荷贡献极小。中国 2021 缺电的根源:新能源上太快,煤电停太多
2020 年前煤电新建断崖式下跌,风光装机猛增,导致可控电源除以最高负荷的“可控系数”跌破 1.2,出现拉闸限电。居民感受不明显,因为优先保民用;工业则错峰生产。中国的解法简单粗暴:快速核准煤电
2021 年后政策转向,大规模核准煤电,文中提到“8880”“每年约 80GW”等口径。中国建设速度快,2023 年后缺电问题基本缓解。储能不能简单替代稳定电源
日内平衡配 20%–40% 功率、约 2 小时储能即可;但跨日、跨周要配 10 小时甚至 1:10 的储能,成本爆炸。光伏+储能要变成类似火电的稳定电源,比例可能到 1:10 甚至 1:16。美国/欧洲缺电:需求 10–20 年不增长,突然被制造业回流和 AI 拉动
美国电力需求约 10 年不增长,欧洲约 20 年。22 年后制造业回流、半导体/电池/新能源车工厂、AI 数据中心一起拉动,可控系数也掉到 1.2 以下。美国靠市场化解决,传导很慢
涨电价 → 发电商赚钱 → 下设备订单。CEG、VST 等股价 2023 年先涨,GEV 燃气轮机订单到 24 年中才显著变好。燃气轮机是工业皇冠,格局极其稳定
GE、西门子能源、三菱三家占全球约 85%,几十年没有新进入者。中国缺天然气、缺内需,也缺航空发动机/燃气轮机这种高端制造能力。燃气轮机商业模式:设备+长期服务,服务更赚钱
卖设备可能低毛利甚至白送,但绑定约 15 年服务合同,服务总价约为设备 2 倍,服务利润率约 40%,备品备件粘性极强。
下行周期 2015–2024,2018 年三家裁员 1/3、关厂 1/3,2024 年才转。北美缺电链不断扩散:从重燃到最 marginal 的方案
重燃 → 轻燃(贝克休斯)→ 燃料电池(Bloom Energy)→ 燃气发动机(卡特彼勒、康明斯、潍柴)→ 航改/退役发动机。
只要重燃不扩产,后面的方案就有经济性;一旦重燃扩产,后面可能被抹掉。周期结束看重燃扩产,扩产瓶颈在叶片
叶片全球主要是 Howmet、PCC 两家,中国有应流股份等。叶片验证周期 3–4 年,需要持续投入 10 年,壁垒极高。设备链已经很拥挤,偏左侧机会可能在发电端和区域转移
嘉宾给北美缺电链热度打 8–9 分,认为股票演绎充分。
更偏左侧的方向:美国数据中心因电价和中期选举受阻,可能向日本、韩国、东南亚、欧洲转移;北欧水电核电、南欧光伏、欧洲市场化电厂可能有弹性。欧洲是结构性缺电,不是总量缺电
欧洲电力需求 25 年才恢复增长,但午间光伏多、电价低,晚高峰电价高,价差大,储能发展好。
数据中心接网申请量激增,接网排队 8–10 年,买废弃工厂/火电厂的接网权变得很值钱。老行业研究员容易 miss 范式转移
传统汽车分析师很多 miss 比亚迪、特斯拉;传统电力分析师也可能低估 AI 带来的需求突变。
“不要做个老登。”