
 381
 3
📈【本期内容】
从容投资,自在生活。你好,欢迎来到由中金财富出品的播客节目——《顾钱大局》。
“养老”这个词,听起来总是既遥远又沉重。我们这代年轻人,一边在新闻里看着老龄化数据焦虑,一边又在忙碌的当下对几十年后的生活缺乏实感。很多人开了个人养老金账户却迟迟不动,不是因为不想规划,而是不敢算、不会算,甚至担心这笔锁住几十年的钱会影响当下的生活质量。当“靠国家保基本”成为共识,我们该如何靠自己为未来的“第三年龄”攒足底气?
本期《顾钱大局》我们继续对话刘弘毅和王欣宇。在上一期我们聊完“第三年龄”,畅想老年生活之后,接下来我们不得不面对一个更现实的问题:那份令人向往的自由,底气究竟从何而来?对很多人来说,养老钱从开始规划到真正去使用它,横跨时间很长,这中间有很多现实和将来缠绕在一起的问题,这个计划随时可能会受到冲击,我们需要不断地去平衡考虑。养老钱存多少才够?个人养老金账户怎么打理更科学?这期节目,我们一起好好聊一聊。
因为养老规划不是靠某一次雄心勃勃,而是未来漫长日子里,能不能一直坚持做对的事。如果你也想把对未来的焦虑,变成当下能坚持执行的纪律,这期对话或许能帮你建立起这个至关重要、伴随几十年的“心理账户”,让养老规划不再是沉重的负担。
❤️【本期嘉宾】
刘弘毅 中金财富产品与解决方案总部 财富规划专家 副总经理(执业编号:S0960612100001、A20190604022029)
一位擅于拆解复杂投资问题的实战派资产配置者;工作之余热爱游历山河,痴迷美食烹饪,享受动手创造的成就感。
王欣宇 中金财富产品与解决方案总部 财富规划专家(执业编号:S0960126060032、A20220711002814)
“一边筹划养老,一边热烈生活” 的 ESTJ。工作中是理性实干的财富管理从业者,生活中是醉心山野摇滚的佛系生活实践派。
🔻【主持人】
吴昊 中金财富产品与解决方案总部(执业编号:S0960625070022)
📍【时间轴】
00:06:34 打败我的不是长期主义,是“为什么别人都有我没有”
00:07:51 别人毕业想着怎么搞钱,我刚毕业想着如何养老
00:09:05 从靠国家到靠自己:先读懂养老三支柱
00:11:26 开户热、存缴冷、投资弱:为什么养老金账户在“吃灰”?
00:12:45 存缴意愿被什么劝退?锁太久、不划算、看不懂
00:18:02 建立一个“强制储蓄”的心理账户
00:22:14 养老要存多少钱?两个普适的“傻瓜公式”
00:30:29 不同人生阶段的养老“攻守道”
00:34:02 你多久打开一次个人养老金账户?
00:36:28 养老金账户操作秘诀:开户、配置、忘掉它
00:38:11 打理一笔超长期资金,波动是风险还是朋友?
00:40:22 个人养老金账户需不需要变得比平时更激进?
00:42:36 配置并不是一成不变的事情,长期不是冒险的理由
00:45:08 养老投资 “半躺平”:一种更考验核心力量的姿势
00:48:21 养老投资像煎鱼,不能老翻
📢【中金财富App养老专区升级啦~】
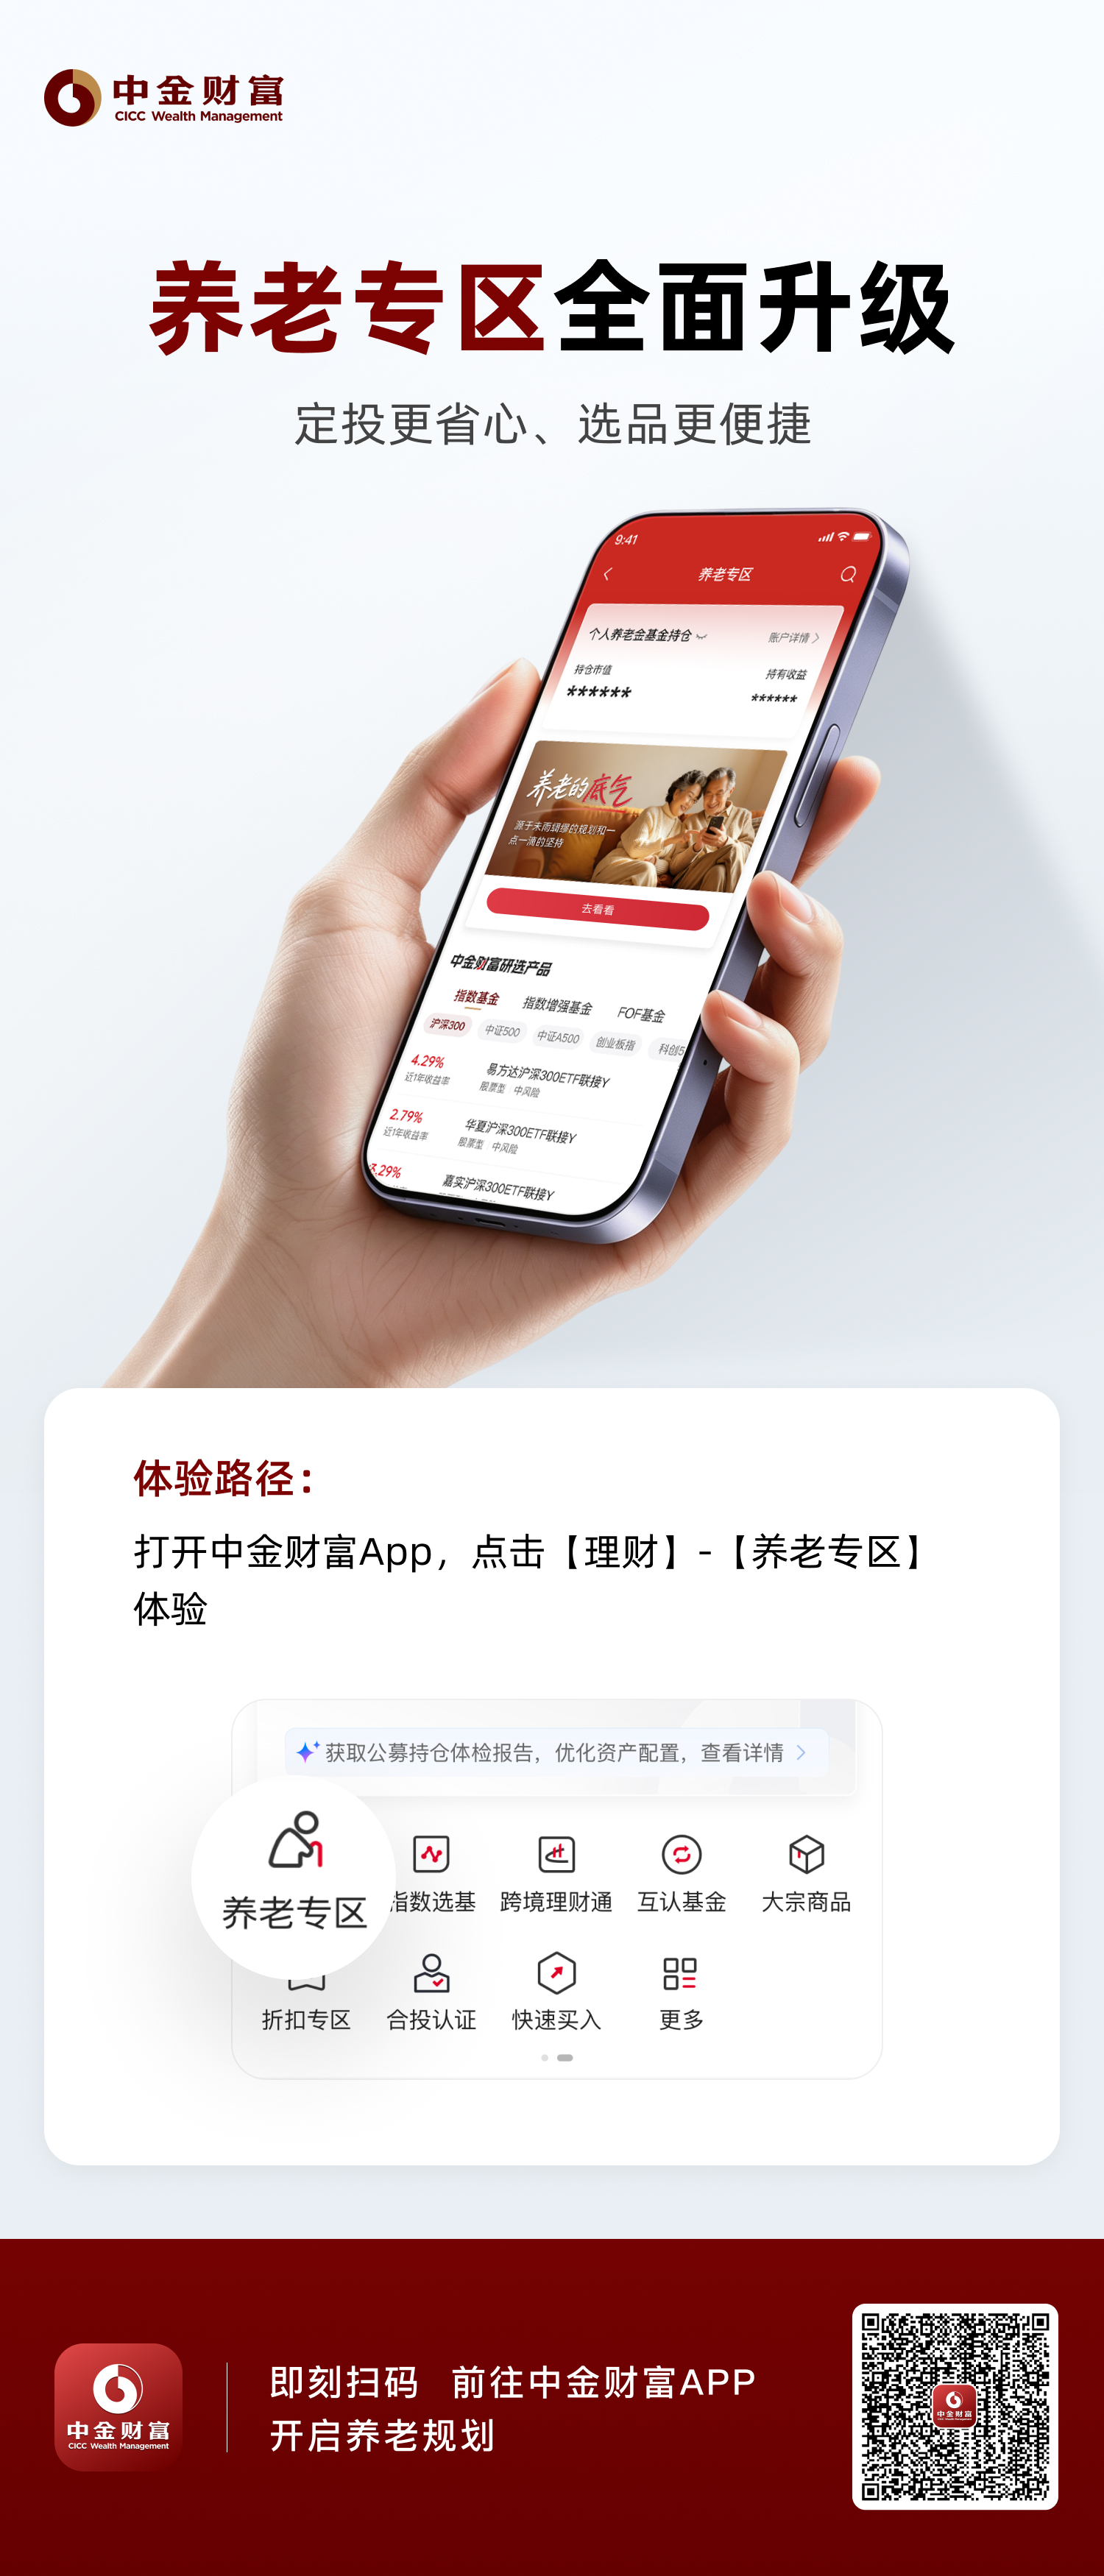
最近中金财富 APP 养老专区做了服务升级,推出了围绕生命周期和职业场景两大新方案,让大家的规划目标更加的清晰明确。欢迎大家打开中金财富APP,进入养老专区去体验一下吧。
中金财富 APP 养老专区海报
扫描二维码,获取更多财富资讯
免责声明:中金财富对本文所载信息的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本文仅供参考,不构成任何投资建议,投资者据此操作,风险自负。投资有风险,入市需谨慎。中金财富及其人员对使用本文本内容所引发的任何直接或间接损失概不负责。未经中金财富书面授权许可,任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本文。