
 5106
 33
🎯时间轴:
PART1 选行业
02:53 中观:行业分类的意义
10:21贝塔β来源的几个层次
12:36 行业比较之难:既和基本面挂钩,又和市场在不同阶段的风偏和相对优势挂钩。
比如这两年银行股很好,但早期银行无人问津的时候,它就不是好公司吗?
15:42 看行业,有哪些关注点可以用?
1️⃣基本面和横纵比较 2️⃣技术量价分析 3️⃣行业内的盈利效应
20:16 分析师的一致性预期的置信度如何?
22:19 大部分观测对象其实都是一个个「投票器」,重点是多观测一些投票器,不要押注单独某个观测对象
24:14 基金经理 vs. 猴子扔飞镖⭐️
29:46 「失效了」可能是一个指标最有价值的时刻,因为它侧面证明市场变了
30:30 生物学的参考:多样性、变异、筛选、进化
把自己活成生态,而不是单个物种
32:45 一个例子感受下挖掘因子背后的逻辑⭐️
38:22 a股大概可以归纳出六七个行业聚类
43:11 中信和申万都有自己编制的行业指数,哪个更好用呢?
45:10 不同行业的阿尔法空间⭐️
56:08 成长性是最重要的阿尔法来源
58:23 祛魅、去价值观、实证主义⭐️
1:00:42 指数增强型基金,到底咋增强的?
PART2 选人
1:04:00 我天然警惕短期业绩非常美好的基金经理
1:07:24 观察基金经理的时间尺度
1:09:39 聊聊抱团这件事
1:13:18 聊聊幸存者偏差
PART3 选策略
1:15:55 指数增强和大小盘风格研判
1:22:41 中性策略和阿尔法质量
1:24:00 CTA策略内部的阿尔法空间
1:28:18 主观多头和基金经理的雷达图
1:36:53 可转债
1:42:38 宏观对冲策略
📁本期内容相关资料:
●《财富管理NEXT:大F主理人》连载
●39:34处提及:A股大行业聚类
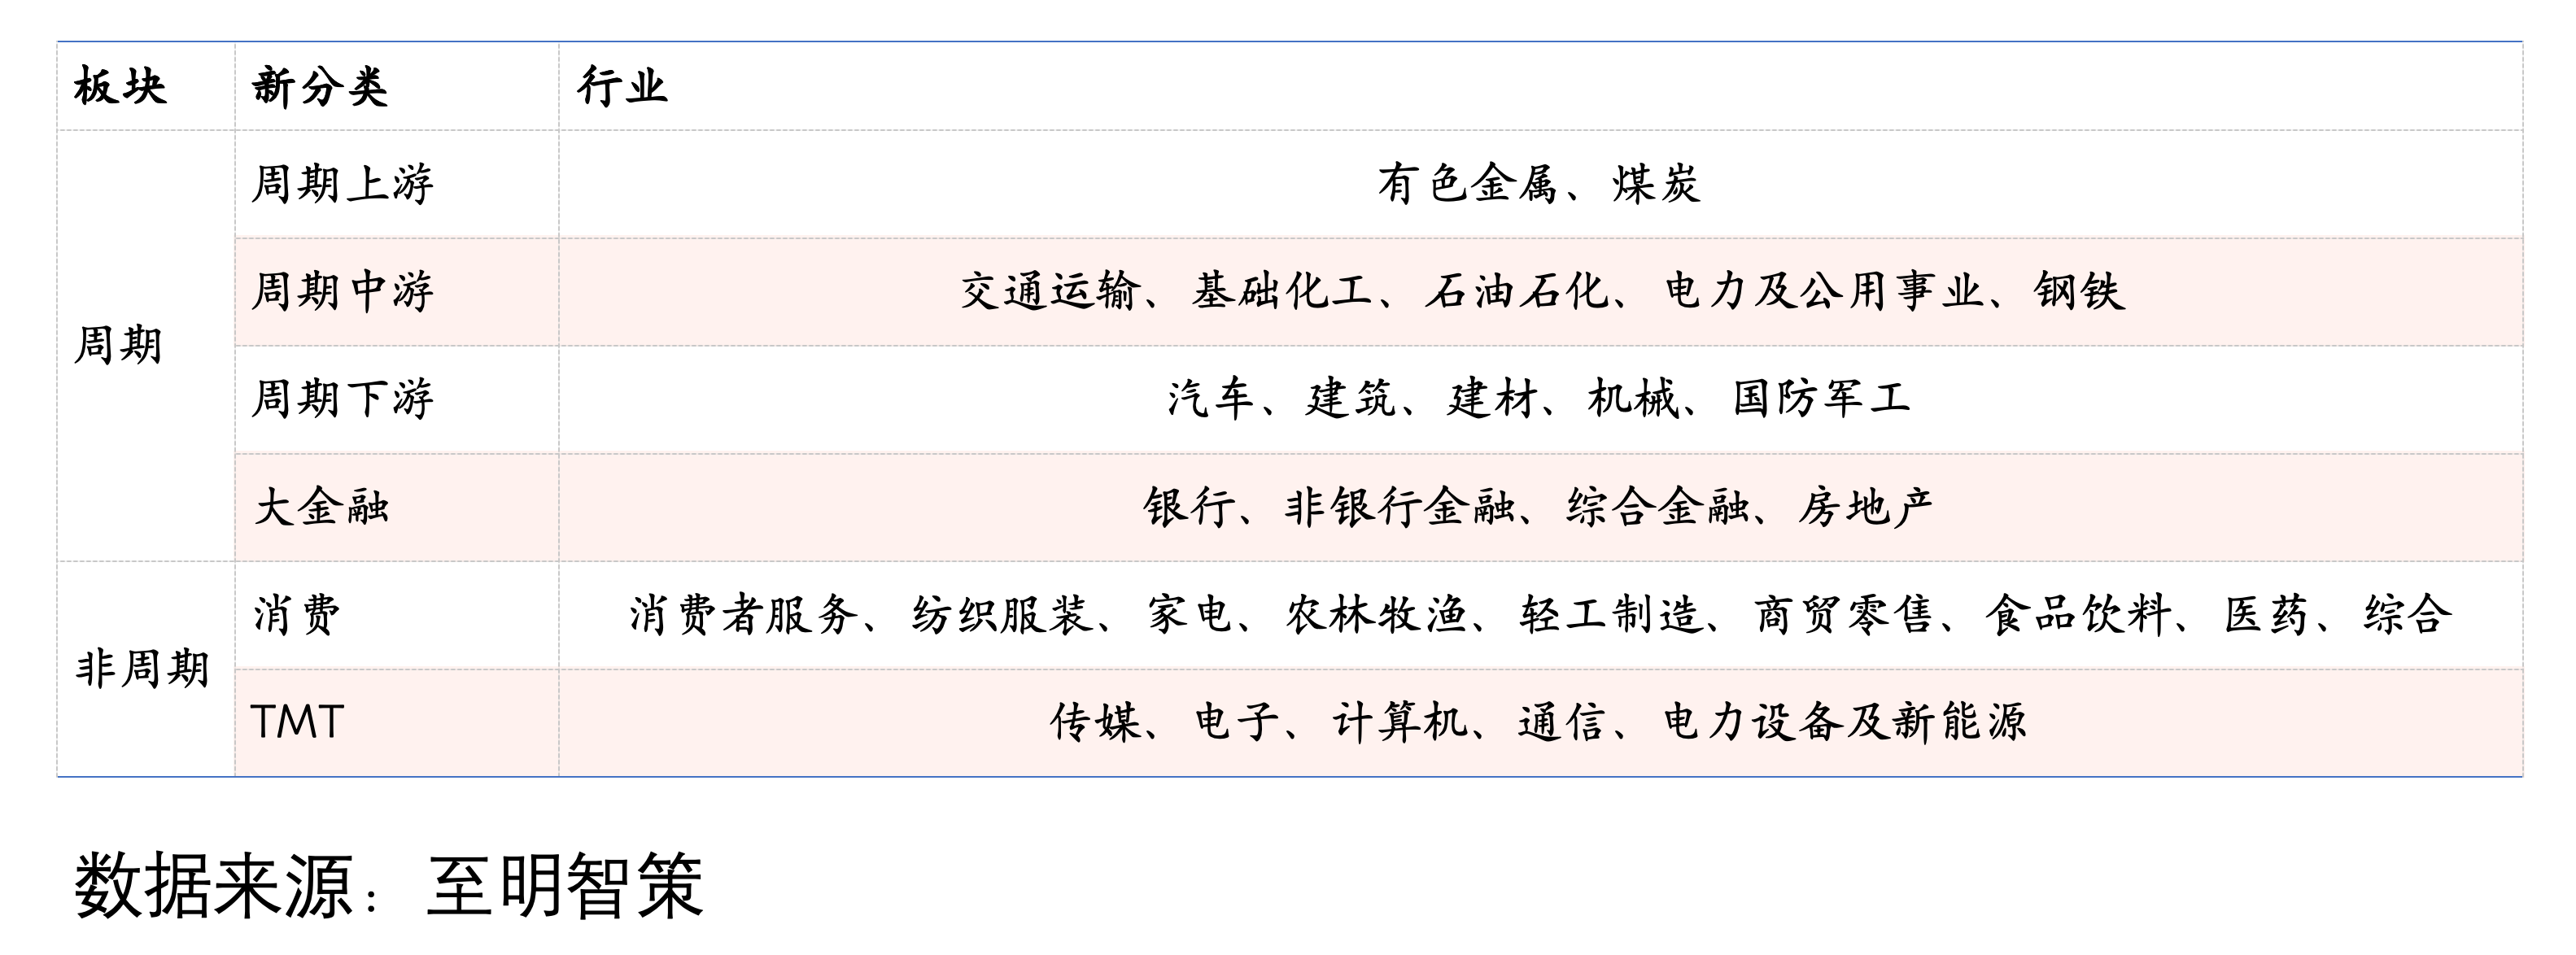
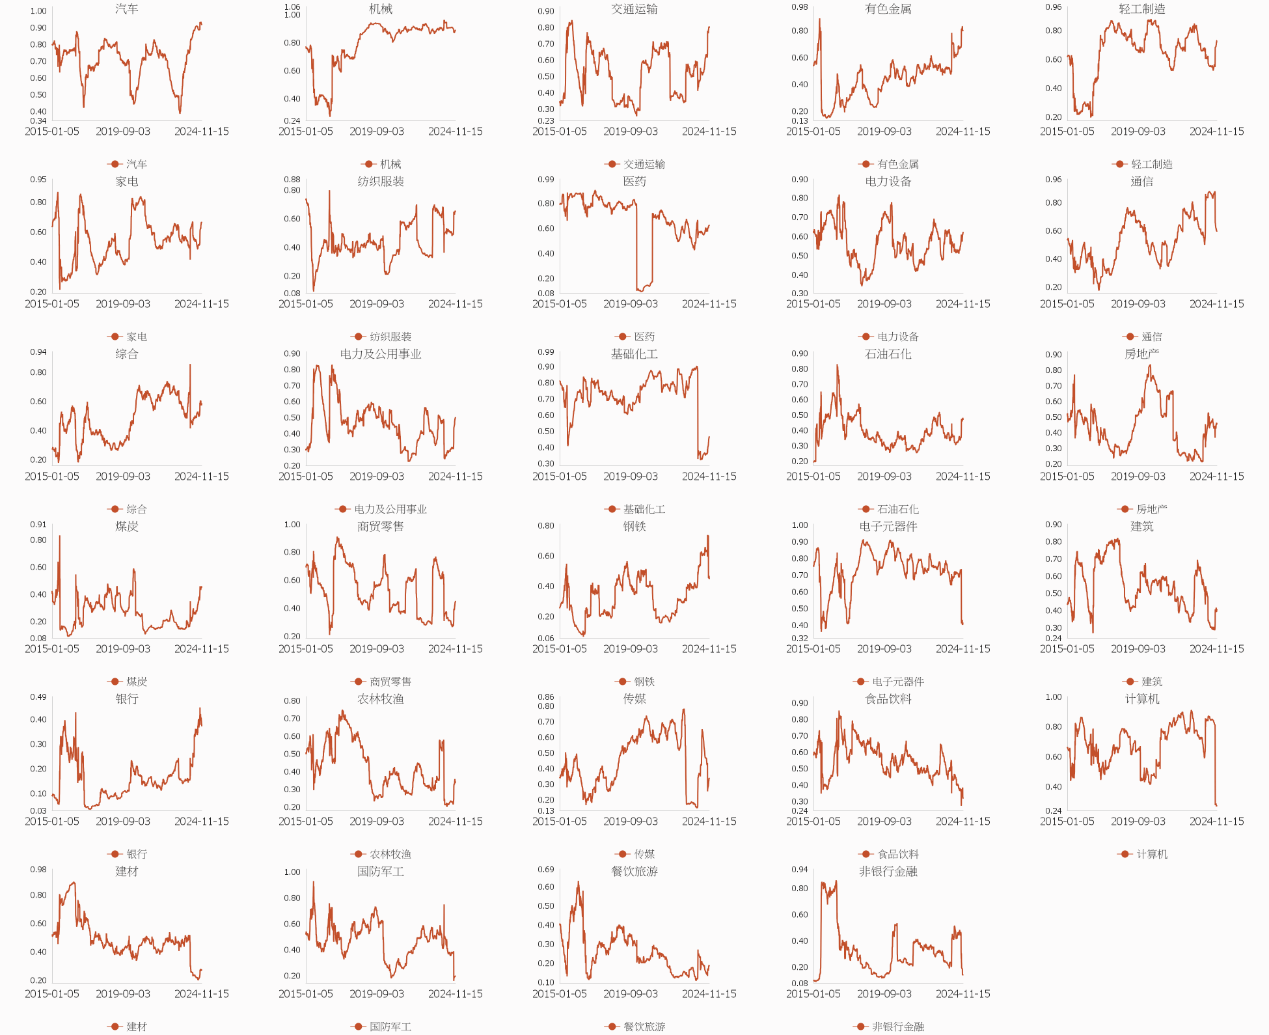
●57:21处提及:各行业的盈利效应
🎬后期制作、声音设计:Dong、Jin