
 8
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025-11-12 A股市场早报
A股震荡分化,医药银行走强,光伏通信回调。机构建议布局低估值板块,明天市场怎么走?四千点能稳住吗?
02:01 市场震荡背后的逻辑:通信、光伏等板块的调整与医药、银行的强势
04:01 市场震荡背后的逻辑:医药和银行强势,光伏和通信调整,投资者该如何抉择?
一、市场概况
1.1 大盘指数表现
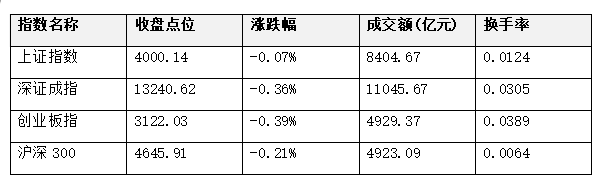
2025年11月12日,A股三大指数集体震荡整理,截至收盘,上证指数险守4000点关口,深证成指和创业板指小幅下跌。市场整体呈现缩量调整态势,沪深两市成交额19648亿元,较上一交易日缩量491亿元。
1.2 资金面表现
两融余额情况
截至2025年11月12日,沪深两市两融余额合计25052.98亿元,其中融资余额24871.64亿元,融券余额181.34亿元。两融余额较前一交易日有所增加,显示市场融资买入活跃度保持稳定。
北向资金动态
北向资金方面,沪港通净流入33.97亿元,深港通净流入8.89亿元,北向资金合计净流入42.86亿元。北向资金持续流入,显示外资对A股市场保持相对乐观态度。
南向资金情况
南向资金净流入42.86亿元,较昨日新增净流入-1.81亿元,表明部分资金流向港股市场。
行业资金流向
行业资金流向方面,银行板块净流入19.92亿元,位居行业净流入首位;而光伏设备板块净流出88.76亿元,成为资金流出最多的板块。此外,生物制品、消费电子等板块也获得资金青睐,而电网设备、半导体等板块则面临较大的资金压力。
二、领涨领跌板块分析
2.1 领涨板块及驱动因素
1. 医药板块:全天表现强势,细胞免疫治疗概念领涨,开能健康、济民健康、中源协和等多股涨停。驱动因素主要包括:国家疾控局数据显示中国已进入流感流行上升期,A型、B型流感病毒叠加流行,预计12月中下旬至明年1月初达流行高峰,市场对医药需求预期增加。
2. 银行板块:表现亮眼,农业银行、工商银行双双创历史新高,其中农业银行总市值突破3万亿元。驱动因素:央行发布《2025年第三季度中国货币政策执行报告》,明确"持续实施适度宽松的货币政策",强调"保持流动性充裕""促进社会融资成本稳中有降",市场对银行信贷需求回升预期增强。
3. 石油石化板块:涨幅居前,石化油服、准油股份双双涨停。该板块受益于国际油价波动及市场对能源需求的预期改善。
4. 保险板块:整体走强,成为市场防御性配置的重要方向。在市场震荡调整背景下,保险股凭借稳定的业绩和估值优势获得资金青睐。
2.2 领跌板块及原因分析
1. 光伏设备板块:大幅下跌,阿特斯、艾罗能源盘中大跌超10%,弘元绿能、隆基绿能、通威股份跌幅居前。主要原因包括:行业产能过剩担忧、市场对光伏补贴政策变化的不确定性,以及资金从高估值赛道撤离。
2. 培育钻石板块:集体回调,沃尔德跌超10%,惠丰钻石、力量钻石、四方达纷纷下挫。尽管此前有商务部暂停超硬材料出口管制的利好,但短期涨幅过大导致获利回吐压力加大。
3. 通信板块:表现较弱,主要受市场对科技成长股的风险偏好下降影响,部分资金从前期涨幅较大的通信设备股中撤离。
4. 电力设备板块:整体下跌,主要与光伏设备等新能源板块调整有关,市场对新能源行业的短期成长性预期有所降温。
三、自选板块分析
3.1 通信设备板块
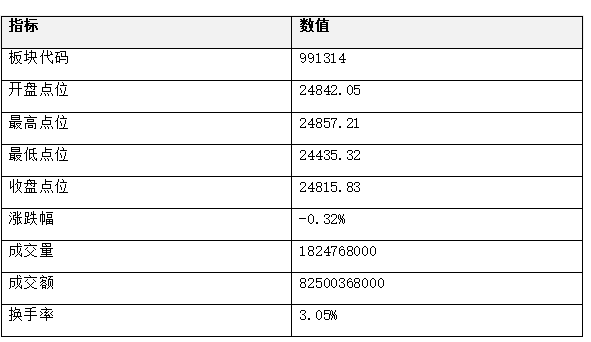
通信设备板块在2025年11月12日呈现小幅调整态势,收盘跌幅为0.32%。从日内走势来看,板块指数开盘后震荡下行,盘中触及24435.32的低点,随后有所回升,最终收于24815.83点,接近开盘点位。成交量方面,当日成交18.25亿股,成交额825.00亿元,换手率为3.05%,整体交投活跃度适中。
利好事件:
• AI算力需求持续增长:受益于全球AI算力侧投资加码,光通信板块归母净利润有望延续高增长。英伟达CEO黄仁勋公开表示,Blackwell+Rubin将在未来5个季度出货2000万颗,是Hopper生命周期出货的5倍,这将直接带动高速光模块需求增长。
• 海外云厂商资本开支增加:亚马逊、Meta、Alphabet、微软等科技巨头上个季度资本支出总额高达972亿美元,较去年同期增长65%。其中亚马逊表示2025年资本支出将达到约1250亿美元,主要用于AI相关的数据中心、电力和芯片基础设施建设,这将间接拉动通信设备需求。
• 5G-A商用进程提速:截至2025年9月,我国已建成5G基站超400万个,覆盖所有地级以上城市。三大运营商近期公布了5G-A建设时间表,相关设备订单开始放量,某光模块企业表示最近接到的5G-A设备订单比上半年增长了200%。
利空事件:
• 上游芯片供应紧缺:海外AI通信硬件核心供应商Lumentum和Coherent表示,磷化铟激光器等上游芯片产能瓶颈制约了数据中心业务增长,这可能对通信设备产业链造成一定影响。
• 资金短期流出:通信设备板块本周主力资金净流出62.04亿元,连续多日资金外流,仅11月6日净流入26.34亿元,难以扭转整体态势。
3.2 航天航空板块
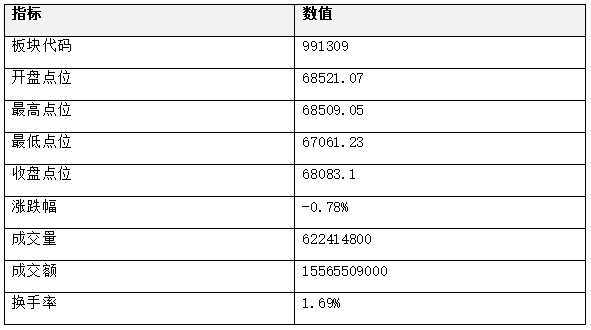
航天航空板块在2025年11月12日同样出现调整,收盘跌幅为0.78%。板块指数开盘后呈现震荡下行走势,盘中最低触及67061.23点,随后有所反弹,最终收于68083.1点。成交量方面,当日成交6.22亿股,成交额155.66亿元,换手率为1.69%,交投相对温和。
利好事件:
• 商业航天政策支持力度加大:十五五规划提出"加快建设制造强国、质量强国、航天强国、交通强国、网络强国",首次将"航天强国"与其他"强国"并列表述,强化了商业航天的市场逻辑。
• 可回收火箭技术突破:中国可回收火箭"朱雀三号"将于11月中下旬首飞,有望成为我国第一款投入运营的可回收运载火箭。此前,朱雀三号已完成加注合练及静态点火试验,其设计与SpaceX的"星舰"相近,目标是将成本降至每公斤20000元以内。
• 福建舰正式入列:11月5日,我国完全自主设计建造的首艘电磁弹射型航母福建舰正式入列,标志着中国进入三航母与电磁弹射航母时代,也标志着中国成为全球唯二实装电磁弹射能力的国家。
• 珠海航展即将举行:第十五届中国航展将于11月12日至17日在珠海国际航展中心举行,将首次展出中型隐身多用途战斗机歼—35A,吸引了47个国家和地区超890家企业参展。
利空事件:
• 航天科技重组预期不确定性:市场担忧若航天科技在2025年11月未启动停牌重组,可能引发市场对军工板块改革进度的担忧,主要冲击核心军工资产注入预期股、基金重仓军工ETF等。
• 短期市场情绪影响:11月12日,军工电子、军工信息化、商业航天等军工概念纷纷走低,利君股份跌逾9%,可能受到大盘整体调整和资金避险情绪升温的影响。
3.3 光伏设备板块
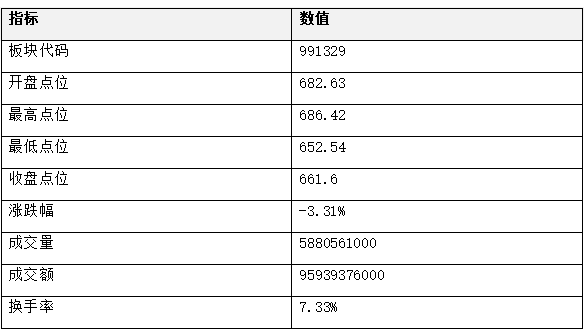
光伏设备板块在2025年11月12日遭遇较大调整,收盘跌幅达3.31%,为三个板块中跌幅最大的。板块指数开盘后震荡下行,盘中最低触及652.54点,随后有所回升但力度有限,最终收于661.6点。成交量方面,当日成交58.81亿股,成交额959.39亿元,换手率为7.33%,交投活跃度较高,显示资金分歧较大。
利好事件:
• 政策支持力度加大:发改委、能源局发布《促进新能源消纳和调控的指导意见》,提出到2030年基本建立多层次消纳体系,全国每年新增2亿千瓦以上新能源发电的消纳需求全保障,新增用电量主要靠新能源满足。
• 技术突破不断:中科院半导体所游经碧团队研发的钙钛矿太阳能电池,光电转换效率达到27.2%,而且稳定性大幅提升——持续运行1529小时后仍保持初始效率的86.3%,85℃高温老化1000小时后还能维持82.8%的效率。
• 需求持续增长:2025年9月国内储能招标规模达42.6GWh,同比暴涨161%,预计全年招标量将突破361.6GWh,较2024年翻倍。海外市场同样火爆,美国2025年7月新增储能并网4.85GWh,同比增长130%。
利空事件:
• 不实传闻引发市场恐慌:11月12日,市场出现两则不实传闻:一是"晶澳科技高管称光伏收储平台黄了",二是"硅料和组件联盟公司方案被监管部门否决",引发光伏板块集体回调。
• 短期供需矛盾仍存:当前行业仍处深度调整期,多晶硅库存高企超42万吨,终端组件需求疲软,10月排产环比下降3.19%,供需失衡的基本面并未根本改善。
• 板块大幅调整:11月12日,光伏板块遭遇大面积回调,阿特斯跌超14%,晶澳科技、隆基绿能、亿晶光电、双良节能等个股均跌超6%,板块全天净流出资金52.8亿元。
八、市场热点事件
1. 央行货币政策报告释放积极信号:中国人民银行11月11日发布《2025年第三季度中国货币政策执行报告》,指出实现全年预期目标有基础有支撑。对于下一阶段货币政策,《报告》提出,央行将实施好适度宽松的货币政策,保持社会融资条件相对宽松。强化金融支持提振和扩大消费作用,扩大消费领域金融供给,研究实施支持个人修复信用的政策措施。
2. 上交所国际投资者大会启幕:11月12日,上海证券交易所国际投资者大会正式启幕。作为上交所打造的国际交流平台,本次大会为外资机构搭起一座沟通的桥梁,让国际投资者能与境内监管机构、交易所、上市公司以及各类金融机构零距离交流,携手捕捉投资并购新机遇。
3. 工信部聚焦人工智能等领域布局中试平台:工业和信息化部办公厅发布关于进一步加快制造业中试平台体系化布局和高水平建设的通知,通知指出,补齐一批中试平台。坚持需求导向、分业施策、因地制宜,稳步有序布局建设一批中试平台,不断充实高水平中试平台新生力量。聚焦人工智能、人形机器人、量子科技、清洁低碳氢、生物医药、工业母机、仪器仪表以及重大技术装备、新材料、信息技术等关系未来发展、关乎产业安全、中试供给紧缺的关键行业领域。
4. 合富中国股票交易异常波动:合富中国在最近12个交易日内连续12天"触摸"涨停,且共斩获11个涨停板,股价涨幅超过200%。上海证券交易所明确指出,"合富中国"等股票的交易情况已构成严重异常波动,后续将对其异常交易行为从严认定,还可能采取列为重点监控账户、暂停投资者账户交易、限制投资者账户交易等自律管理措施。
九、总结与展望
9.1 市场整体特征总结
1. 震荡调整态势明显:A股三大指数集体震荡整理,市场整体呈现缩量调整态势,显示短期多空双方分歧加大,市场观望情绪较浓。
2. 板块分化加剧:行业板块涨少跌多,防御性板块如医药、银行、保险等表现强势,而前期热门的新能源、科技成长等板块则出现调整,板块分化格局明显。
3. 资金流向发生变化:资金从高估值的成长板块流向低估值的价值板块,银行、医药等板块获得资金青睐,而光伏设备、半导体等板块则面临资金流出压力。
4. 政策面利好频出:央行货币政策保持适度宽松、工信部支持重点领域发展等政策利好频出,为市场提供了政策支撑。
5. 市场情绪趋于谨慎:尽管北向资金持续流入,但市场整体成交额有所萎缩,显示投资者情绪趋于谨慎,短期市场可能继续维持震荡整理格局。
9.2 未来展望
综合来看,2025年11月12日A股市场呈现震荡调整态势,板块分化明显,资金流向发生变化。在政策面利好频出的背景下,市场短期可能继续维持震荡整理格局,但中长期向好趋势未改。投资者可关注低估值的价值板块以及政策支持的重点领域,把握结构性投资机会。
对于通信设备、航天航空、光伏设备三个板块,尽管短期内面临调整压力,但长期发展逻辑依然稳固:
• 通信设备板块:随着5G-A/6G技术的逐步成熟和商用化,以及AI、物联网等技术与通信的深度融合,行业将迎来新的发展机遇
• 航天航空板块:在国家航天强国战略的引领下,卫星互联网、商业航天等领域将保持高速增长,相关企业有望持续受益
• 光伏设备板块:尽管短期内面临产能过剩压力,但随着全球能源转型的深入推进和光伏技术的不断进步,行业长期发展前景依然广阔
投资者可重点关注各板块中具备技术优势、市场竞争力和良好成长性的优质企业,把握行业发展带来的投资机会。
