
 4
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025-11-13 A股早报
A股低开高走,新能源和芯片为何大涨?政策利好叠加涨价逻辑,哪些板块值得布局?市场活跃但资金分化,明天还能追高吗?
02:00 烽火通信和通富微电股票表现及动态:技术优势巩固和订单突破
04:02 市场热点:电池、新能源和汽车整车领涨,关注长期投资机会
市场综述
今日市场整体表现活跃,主要指数均呈现上涨态势。上证指数报收4029.50点,涨幅0.86%;深证成指报收13476.52点,涨幅1.89%;创业板指报收3201.75点,涨幅3.02%;沪深300指数报收4702.07点,涨幅1.25%。市场交投活跃,两市成交额合计超过2万亿元。
A股大盘行情分析
2025年11月13日A股行情与资金面分析
A股主要指数表现
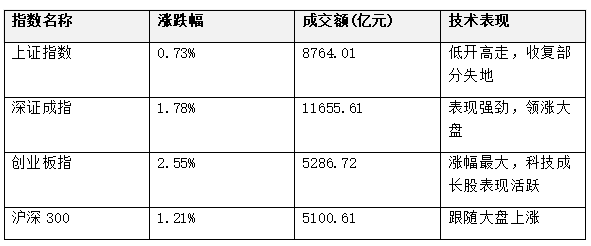
2025年11月13日,A股三大指数集体低开后直线拉升全线飘红,展现出较强的市场韧性。各主要指数具体表现如下:
一、通信设备板块分析
1.1 板块指数行情
2025年11月13日,通信设备板块指数表现稳健,具体数据如下:
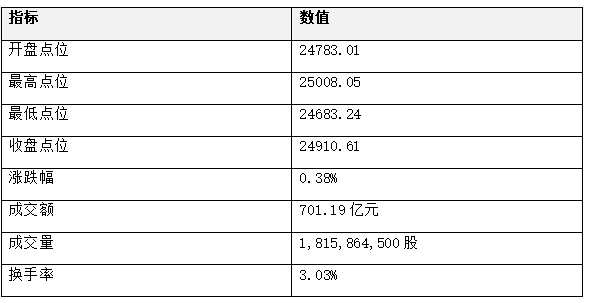
通信设备板块当日呈现小幅上涨态势,涨幅为0.38%,成交额达701.19亿元,市场交投活跃度适中。从技术走势来看,板块指数开盘后震荡上行,盘中触及25008.05点的高点,最终以24910.61点收盘,整体表现相对稳健。
1.2 利好利空事件分析
利好事件:
1. 6G发展大会召开带动板块热度
2025年11月13日举办的6G发展大会聚焦6G通信领域的技术突破与产业落地,引发了市场对通信板块的广泛关注。特发信息等企业深耕光通信领域,其核心产品涵盖光纤、光缆、光模块等,是6G通信网络基础设施建设的重要组成部分,大会引发的板块热度有望传导至相关企业。
2. NVIDIA开发者日助力算力相关业务
11月14日举办的NVIDIA中国开发者日活动聚焦AI算力产业链的最新动态,对通信设备板块中的数据中心相关业务形成潜在利好。特发信息等企业在智慧服务板块涉及数据中心的规划、建设与运维,还能提供数据中心相关产品群及服务,同时自营数据中心项目承载了算力和存储业务。
3. 全球首个工业5G国际标准落地
近期我国牵头制定的全球首个工业5G国际标准正式发布,这将加速工业5G的规模化应用。特发信息的线缆产品广泛应用于电力、铁路等行业专网,其电力光缆在特高压项目中中标份额靠前,工业5G的推广会带动工业领域对高质量通信线缆、通信设备的需求增长。
4. 商务部取消对美光纤反制措施
11月10日起,商务部停止对原产于美国的进口相关截止波长位移单模光纤(G.654.C光纤)实施反规避措施。这一政策调整使高端光纤进口成本下降,直接推动国内数字基建提速,对光模块企业、通信设备集成商等形成利好。
利空事件:
通信设备板块当日未出现明显利空事件,整体运行平稳。
二、航天航空板块分析
2.1 板块指数行情
2025年11月13日,航天航空板块指数表现较好,具体数据如下:
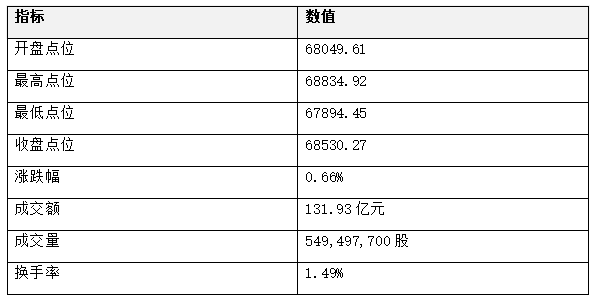
航天航空板块当日呈现上涨态势,涨幅为0.66%,成交额为131.93亿元。从技术走势来看,板块指数开盘后震荡上行,盘中触及68834.92点的高点,最终以68530.27点收盘,整体表现强于通信设备板块。
2.2 利好利空事件分析
利好事件:
1. eVTOL迎来海外订单潮
第八届进博会上,eVTOL产业迎来新一波订单潮,且eVTOL主机厂商收获的订单不少来自海外客户。沃兰特获95架eVTOL订单,签约金额达23.75亿元;御风未来获得200架订单,总金额超20亿元;时的科技与工银金租签署战略合作协议,工银金租计划向时的科技采购100架E20 eVTOL。这些订单的落地对航空航天板块形成直接利好。
2. "朱雀三号"将于11月中下旬首飞
中国可回收火箭"朱雀三号"将于11月中下旬首飞,有望成为我国第一款投入运营的可回收运载火箭。朱雀三号已完成加注合练及静态点火试验,其设计与SpaceX的"星舰"相近,目标是将成本降至每公斤20000元以内。这一进展对商业航天领域形成重大利好。
3. 商业航天大爆发,三大利好驱动
商业航天板块近期表现活跃,主要受三大利好驱动:一是北京经开区企业星河动力航天成功完成智神星一号可重复使用液体运载火箭一子级动力系统试车;二是十五五规划提出"加快建设制造强国、质量强国、航天强国、交通强国、网络强国";三是马斯克表示SpaceX将扩大Starlink V3卫星规模,并着手在太空建设数据中心。
4. 国办政策支持空天要素市场化
国务院办公厅发布《关于加快场景培育和开放推动新场景大规模应用的实施意见》,提出"探索空天、深海、频谱轨道等新型要素市场化配置方式",并强调发挥技术、数据、人才等要素支撑作用。这一政策直接利好商业航天、深海科技等赛道。
利空事件:
航天航空板块当日未出现明显利空事件,整体表现良好。
三、光伏设备板块分析
3.1 板块指数行情
2025年11月13日,光伏设备板块指数表现强劲,具体数据如下:
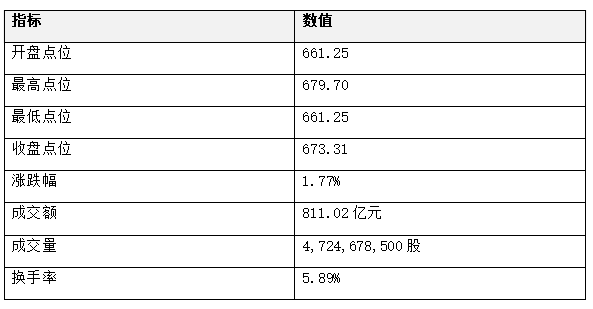
光伏设备板块当日表现最为强劲,涨幅达1.77%,成交额为811.02亿元,换手率高达5.89%,显示市场交投活跃。从技术走势来看,板块指数开盘后震荡上行,盘中触及679.70点的高点,最终以673.31点收盘,整体表现优于其他两个板块。
3.2 利好利空事件分析
利好事件:
1. 行业协会紧急辟谣提振信心
针对市场传言"光伏行业收储平台黄了",中国光伏行业协会紧急辟谣,明确表示"网络流传的小道消息均为不实信息"。协会强调在相关部委的坚强指导下努力推进行业自律和"反内卷"工作,从供需两端共同发力,市场化、法制化地推动相关工作。这一辟谣对稳定市场情绪起到了积极作用。
2. 国家能源局发布新能源集成融合发展指导意见
国家能源局发布了新能源集成融合发展的指导意见,明确2030年要搞产业协同、非电利用,还重点提了跟算力设施配合。这一政策为光伏行业提供了长期发展支持,对板块形成利好。
3. 光伏"反内卷"取得积极成效
近期光伏"反内卷"相关政策密集出台,且规格不断升级。当前光伏"反内卷"政策集中在"控价""控量"两方面,"控价"已经取得初步成果,7月以来光伏主产业链价格均有上涨,且第三季度硅料环节已经有扭亏为盈迹象;"控量"也在顺利进行,11月进入枯水期以来,硅料企业已经开始减产。
4. 钙钛矿太阳能电池技术取得重要进展
中国科学院半导体研究所游经碧研究员团队在钙钛矿太阳能电池领域取得重要进展,研发出光电转换效率为27.2%的钙钛矿太阳能电池原型器件,并显著提升了其运行稳定性,为钙钛矿太阳能电池的产业化发展奠定了关键基础。
利空事件:
光伏设备板块当日未出现明显利空事件,在行业协会辟谣和政策利好的支撑下,板块表现强劲。
四、板块表现比较
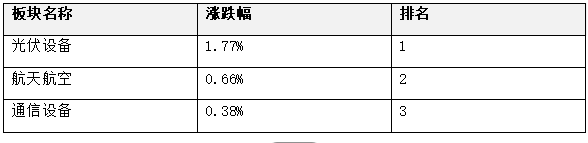
4.1 涨跌幅比较
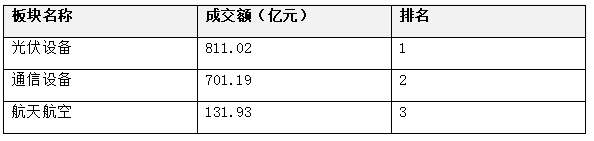
4.2 成交额比较
4.3 换手率比较
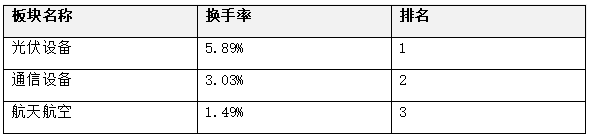
从上述比较可以看出,2025年11月13日三个板块中,光伏设备板块表现最为强劲,在涨跌幅、成交额和换手率三个指标上均位居第一;航天航空板块次之;通信设备板块表现相对较弱,但仍保持小幅上涨。
五、明日市场展望
(一)、大盘指数走势预测
综合近期市场表现和机构观点,预计2025年11月14日A股市场将呈现震荡上行态势,延续当前的结构性行情特征。
核心判断依据:
1. 缩量震荡后的修复需求:11月以来市场持续缩量震荡,沪深两市成交额从前期2万亿元高位回落,11月13日成交量进一步萎缩,显示短期抛压已明显释放,市场存在技术性修复需求。
2. 政策面积极支撑:近期多项利好政策密集落地,包括国务院《关于进一步促进民间投资发展的若干措施》提出的13项政策举措,以及加快场景培育和开放推动新场景大规模应用的政策部署,这些政策将为市场提供有力支撑。
3. 资金面结构优化:虽然整体成交量有所萎缩,但主力资金和北向资金已开始布局低估值、高景气度板块,资金结构正在优化,为市场反弹提供了资金基础。
4. 机构普遍看好:多家券商发布的2025年年度展望报告显示,市场中期底部或已在2024年出现,2025年投资者风险偏好有望整体提升,结构性机会进一步增多。
预计11月14日上证指数将在3950-4020点区间震荡运行,创业板指有望在前期调整后展开反弹,重点关注成交量能否有效放大。
(二)、可能的领涨领跌板块
潜在领涨板块:
1. 绿电+算力融合板块
◦ 驱动因素:国家约束性政策推动绿电消费刚性增长,地方配套0.25-0.32元/度的低价绿电政策,叠加全球算力订单爆发(亚马逊380亿美元算力协议、微软97亿美元绿电合同)。
◦ 重点领域:光模块、服务器、光伏组件等环节订单排期延伸至2026年一季度,中际旭创、隆基绿能等资金重仓龙头值得关注。
2. 基础化工板块
◦ 驱动因素:受益于产业链补库存周期,叠加政策对制造业的税费优惠支持,部分细分领域龙头估值仍处于历史低位。
◦ 资金动向:本周主力资金净流入35.68亿元,位居行业榜首,显示资金对该板块的认可。
3. 银行板块
◦ 驱动因素:在利率下行周期中净息差压力缓解,南京银行等个股业绩延续双U型改善趋势。
◦ 资金动向:本周银行板块净流入32.35亿元,成为主力资金逆势布局的重点领域。
潜在调整板块:
4. 计算机、电子等前期热门板块
◦ 风险因素:主力资金持续出逃,且估值处于高位,11月以来计算机板块净流出290.15亿元,电子板块净流出178.24亿元。
◦ 操作建议:短期需警惕这些板块的回调风险,避免盲目抄底。
(三)、主力资金流向趋势预测
预计11月14日主力资金流向将呈现以下特征:
1. 继续流向低估值、高股息板块:主力资金将延续"弃拥挤赛道、扎价值洼地"的操作策略,继续流向基础化工、银行等低估值、高股息板块。
2. 科技成长板块内部分化:主力资金将从前期涨幅较大的计算机、电子等板块流出,转向受益于政策支持和产业趋势的绿电、算力等科技成长细分领域。
3. 消费板块关注度提升:食品饮料行业11月10日单日吸金40.79亿元,叠加消费品以旧换新政策催化,估值修复逻辑清晰,预计将继续吸引主力资金关注。
(四)、北向资金动向预测
基于近期北向资金的动向和市场环境,预计11月14日北向资金将呈现以下特征:
1. 整体净流入态势:随着人民币汇率企稳和A股市场估值吸引力提升,北向资金有望延续近期的净流入态势。
2. 重点布局方向:北向资金将继续重点布局新能源、高端制造等领域,宁德时代、中际旭创等龙头个股仍将是北向资金关注的焦点。
3. 对绿电、算力板块保持高配置:11月以来北向资金对绿电、算力板块的净流入占比高达62%,预计这一趋势将在11月14日得到延续。
(五)、投资策略建议
1. 跟随"聪明钱"节奏:优先选择"主力资金净流入+北向/社保加仓+业绩预增"的三重共振标的,避开纯概念炒作。
2. 控制仓位留余地:当前市场板块轮动加快,建议保持6-7成仓位,利用缩量回调机会分批布局核心主线,避免满仓追高。
3. 重点关注三大主线:
◦ 政策红利赛道:绿电+算力融合
◦ 业绩确定性主线:消费+银行
◦ 低估值防御主线:基础化工
4. 远离高位拥挤赛道:计算机、电子等前期热门板块主力资金持续出逃,且估值处于高位,切勿盲目抄底。
(六)、风险提示
1. 政策落地不及预期风险:虽然近期政策密集出台,但实际落地效果仍存在不确定性。
2. 外部市场波动风险:全球经济复苏不均衡,地缘政治局势复杂多变,可能对A股市场造成扰动。
3. 板块轮动加速风险:当前市场板块轮动加快,投资者需警惕追涨杀跌风险。
4. 业绩不及预期风险:部分上市公司三季报业绩不及预期,可能对股价造成压力。
免责声明:本报告仅供参考,不构成任何投资建议。投资者据此操作,风险自担。市场有风险,投资需谨慎。
