
 3
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025-11-14 A股早报
A股集体回调,光伏逆势上涨,半导体为何大跌?通信设备资金流出明显,机构建议关注哪些板块?投资机会藏在哪儿?
02:01 科技股短期估值担忧加剧,板块分化明显,关注通信设备和光伏行业复苏机会
04:02 市场热点反转!光伏行业复苏,通信设备面临调整,投资者如何操作?
06:04 投资者该如何操作?关注光伏设备、燃气和石油行业的机遇
一、A股大盘行情分析
1.1 主要指数表现
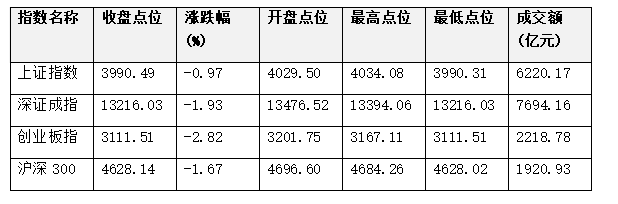
2025年11月14日,A股市场整体呈现下跌态势,三大指数全线收跌。上证指数下跌0.97%,报收3990.49点;深证成指下跌1.93%,报收13216.03点;创业板指跌幅最大,下跌2.82%,报收3111.51点;沪深300下跌1.67%,报收4628.14点。两市成交额合计19580.79亿元,较前一交易日减少838.83亿元。
1.2 资金面表现
1.2.1 市场整体资金流向
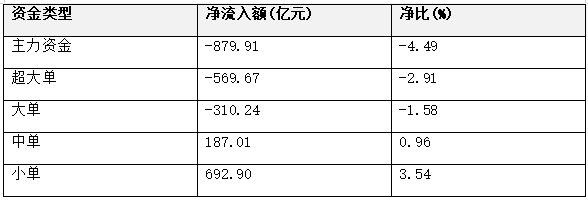
2025年11月14日,市场资金面整体偏紧,主力资金呈现净流出状态。主力资金净流出879.91亿元,净比-4.49%;超大单净流出569.67亿元,净比-2.91%;大单净流出310.24亿元,净比-1.58%。而中单和小单则呈现净流入状态,分别净流入187.01亿元和692.90亿元。
1.2.2 北向资金动态
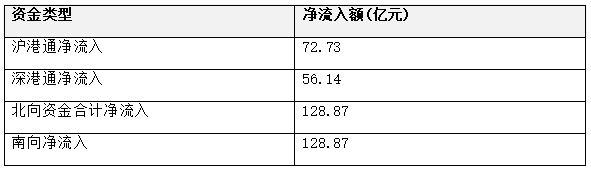
北向资金方面,沪港通净流入72.73亿元,深港通净流入56.14亿元,北向资金合计净流入128.87亿元。南向净流入128.87亿元。
1.3 领涨领跌板块
1.3.1 涨幅最多的行业板块
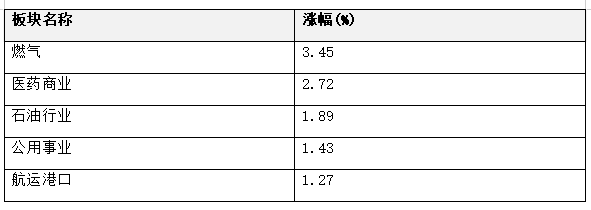
2025年11月14日,涨幅最多的行业板块主要集中在燃气、医药商业、石油行业等领域。燃气板块涨幅最大,达3.45%;医药商业板块涨幅为2.72%;石油行业板块涨幅为1.89%;公用事业板块涨幅为1.43%;航运港口板块涨幅为1.27%。
1.3.2 跌幅最多的行业板块
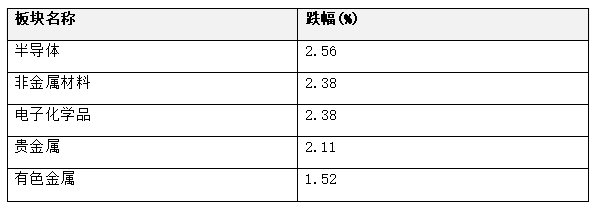
跌幅最多的行业板块主要集中在半导体、非金属材料、电子化学品等领域。半导体板块跌幅最大,达2.56%;非金属材料和电子化学品板块跌幅均为2.38%;贵金属板块跌幅为2.11%;有色金属板块跌幅为1.52%。
1.4 资金流入流出最多的行业板块
1.4.1 资金流入最多的行业板块
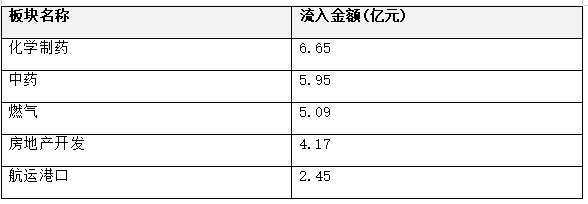
资金流入最多的行业板块主要集中在化学制药、中药、燃气等领域。化学制药板块流入金额为6.65亿元;中药板块流入金额为5.95亿元;燃气板块流入金额为5.09亿元;房地产开发板块流入金额为4.17亿元;航运港口板块流入金额为2.45亿元。
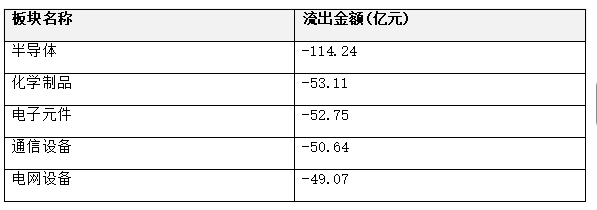
1.4.2 资金流出最多的行业板块
资金流出最多的行业板块主要集中在半导体、化学制品、电子元件等领域。半导体板块流出金额为-114.24亿元;化学制品板块流出金额为-53.11亿元;电子元件板块流出金额为-52.75亿元;通信设备板块流出金额为-50.64亿元;电网设备板块流出金额为-49.07亿元。
1.5 市场概况总结
2025年11月14日,A股市场整体呈现调整态势,资金面整体偏紧,市场热点相对分散,投资者情绪较为谨慎。尽管市场短期面临调整压力,但从中长期来看,在政策托底、资金流入和业绩改善的支撑下,市场整体向好的格局未改。投资者可关注科技主线、新能源产业链和周期化工等板块的结构性机会。
七、2025年11月17日股市预测信息
7.1 大盘指数预测
7.1.1 上证指数预测
综合近期市场表现和资金流向分析,预计2025年11月17日(下周一)上证指数将延续震荡上行趋势,有望向4100点发起冲击。尽管短期可能面临高位震荡风险,但在政策托底、资金流入和业绩改善的支撑下,市场整体向好的格局未改。
上证指数近期表现强势,11月13日收于4029.50点,上涨0.73%,盘中最高触及4030.40点,创2015年以来新高。从技术面来看,指数突破4000点整数关口后,上方空间被打开,短期支撑位在3950-3980点区间,阻力位在4100点附近。
7.1.2 深证成指与创业板指预测
深证成指和创业板指有望跟随上证指数继续上行,但涨幅可能相对较小。创业板指在科技股的带动下,表现或将更为活跃。预计深证成指将挑战13500点,创业板指将向3250点发起冲击。
创业板指11月13日收于3201.75点,大涨2.55%,领涨主要指数。随着AI、半导体等科技板块的持续活跃,创业板指有望保持较强的上涨动能。
7.2 领涨板块预测
7.2.1 科技主线:AI、半导体、智能电网
科技主线将成为2025年11月17日市场的核心领涨板块,重点关注AI、半导体、智能电网和储能等细分领域。
• 半导体:受益于存储芯片涨价周期与国产替代加速,行业景气度持续回升。长江存储Xtacking架构存储位密度超国际巨头,长鑫存储DDR5良率达80%,成本优势明显;国家大基金三期3440亿元资金重点攻坚光刻机等“卡脖子”环节,进一步强化板块逻辑。
• AI:呈现“硬件+应用”双轮驱动,算力芯片、液冷设备等硬件端受益于AI服务器需求爆发,AI学习设备、智能办公等应用端商业化成效初显。
• 智能电网与储能:国家电网砸下4200亿投资智能电网和储能,订单排至明年;发改委推出《新型储能规模化建设专项行动方案(2025—2027年)》,明确到2027年全国新型储能装机规模突破1.8亿千瓦,带动直接投资约2500亿元。
7.2.2 新能源产业链
新能源产业链将继续获得资金青睐,成为市场的重要领涨板块。
• 电池:锂电池产业链供需格局持续改善,电解液添加剂VC价格单日暴涨68%,六氟磷酸锂价格年内翻倍,行业景气度显著提升。
• 光伏设备:光伏行业“反内卷”政策效果显现,行业秩序逐步规范,龙头企业盈利能力有望改善。
• 能源金属:铜、铝等工业金属受全球经济复苏预期提振,价格有望持续上涨,相关企业业绩表现亮眼。
7.2.3 周期化工与消费复苏板块
周期化工与消费复苏板块有望成为资金攻守兼备的优选。
• 周期化工:化学制品、稀土永磁、贵金属等细分领域受益于下游需求复苏与产能优化,产品结构持续升级,高附加值产品占比提升,带动行业盈利改善;同时行业估值处于历史低位,安全边际充足。
• 消费复苏:受益于以旧换新政策加码,家电、汽车、数码产品补贴力度加大,叠加“金九银十”消费旺季效应,终端需求逐步回升,相关龙头企业业绩确定性增强。
7.2.4 大金融与新基建板块
大金融与新基建板块将受益于政策红利与流动性宽松。
• 券商:直接受益于资本市场改革深化,创业板改革、QFII优化、再融资储架发行制度等举措,将提升市场活跃度与并购重组需求,增厚经纪、投行等业务收入。
• 新基建:依托超长期特别国债与57.5万亿元重点项目投资,轨道交通、电力设施、数字基建等领域需求旺盛,叠加REITs试点范围拓宽,龙头企业订单充足。
7.3 主力资金流向预测
7.3.1 主力资金整体流向
预计2025年11月17日主力资金将继续保持净流入态势,重点流向科技主线、新能源产业链和周期化工等板块。
近期主力资金已经开始加速调仓,从分散博弈向集中抱团转变。11月以来,沪深两市主力资金流向集中度显著提升,呈现出明确的“弃高就低、向政策靠拢、向业绩聚焦”的特征。11月1日至7日,新能源产业链(含电池、光伏设备、能源金属)累计获得主力资金净流入超320亿元,其中11月5日单日净流入就达86亿元。
7.3.2 重点板块资金流向
• 科技主线:半导体、AI、智能电网和储能等板块将继续获得主力资金重点加仓。半导体设备ETF单月吸金超过180亿,反映出资金对科技赛道的高度认可。
• 新能源产业链:电池、光伏设备、能源金属等细分领域将持续吸引主力资金流入,形成全方位的配置态势。
• 周期化工:化学制品、稀土永磁等板块受益于价格回升与低估值优势,将获得主力资金的持续关注。
• 防御性板块:银行、食品饮料等防御性板块在市场震荡时有望获得资金回流,成为资金的“避风港”。
7.4 北向资金动态预测
7.4.1 北向资金整体趋势
预计2025年11月17日北向资金将继续保持净流入态势,重点加仓电子、有色、通信等板块。
北向资金在三季度持股市值达2.58万亿元、环比增长12.9%的基础上,11月以来进一步加大对电子、有色、通信板块的配置,前5个交易日累计净流入相关领域超70亿元。随着美联储降息落地、国内超长期特别国债加速拨付、资本市场改革深化等多重利好持续发酵,北向资金流入A股的趋势有望延续。
7.4.2 北向资金配置偏好
北向资金的配置偏好将继续向科技和新能源倾斜,同时关注低估值高分红的优质企业。
从历史数据来看,北向资金偏好具有核心竞争力、业绩稳定增长的行业龙头企业。在当前市场环境下,电子、有色、通信等科技和周期板块,以及银行、优质制造业龙头等高分红潜力股,将成为北向资金重点配置的方向。
7.5 宏观资讯与风险提示
7.5.1 宏观资讯
1. 政策利好持续释放:监管层连续放出政策利好,包括中小投资者保护“23条”、修订的《上市公司治理准则》明确鼓励现金分红、发改委推出《新型储能规模化建设专项行动方案(2025—2027年)》等,为市场提供有力支撑。
2. 经济基本面逐步改善:实体企业资本开支降幅连续三个季度收窄,电子、汽车等行业已经开始主动扩产,说明企业对未来信心在恢复,经济基本面在慢慢好转。
3. 外部环境改善:美联储宣布年内第二次降息25个基点,将联邦基金利率目标区间下调至3.75%-4.00%,并宣布12月终止缩表,显著缓解了中美利差倒挂压力,推动跨境资本加速回流中国市场。
7.5.2 风险提示
1. 市场高位震荡风险:指数突破4000点后,可能面临高位震荡调整,投资者需警惕短期波动风险。
2. 板块分化风险:市场结构性特征明显,板块分化加剧,部分前期涨幅较大的板块可能面临回调压力。
3. 外部不确定性风险:全球经济复苏仍存在不确定性,国际贸易摩擦等因素可能对市场产生扰动。
4. 资金面波动风险:尽管当前资金面整体宽松,但市场情绪变化可能导致短期资金流向波动,投资者需密切关注量能变化。
7.6 投资策略建议
7.6.1 配置方向
1. 重点布局科技主线:优先配置AI、半导体、智能电网和储能等领域的优质企业,尤其是具有核心技术和业绩支撑的龙头股。
2. 关注新能源产业链:选择电池、光伏设备、能源金属等细分领域的龙头企业,把握行业长期成长机会。
3. 布局周期与消费复苏板块:关注化学制品、稀土永磁等周期板块,以及家电、汽车等受益于政策刺激的消费板块。
4. 配置大金融与新基建:券商板块受益于资本市场改革,新基建板块受益于政策投资,可作为组合的重要组成部分。
7.6.2 操作建议
1. 控制仓位:建议保持70%左右的仓位,留30%资金作为备用金,在市场回调时择机加仓。
2. 逢低布局:关注指数回调至3950-3980点区间的加仓机会,重点布局高景气度、低估值的优质标的。
3. 分散投资:通过配置不同板块的优质企业或相关ETF,分散投资风险,避免过度集中于单一板块。
4. 长期持有:对于具有核心竞争力和长期成长逻辑的优质企业,建议长期持有,避免频繁交易。
总体而言,2025年11月17日股市有望延续震荡上行趋势,科技主线和新能源产业链将成为市场的核心领涨板块。投资者应密切关注政策动向、资金流向和业绩变化,合理调整投资策略,把握市场结构性机会。
