
 37
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025年11月20日A股早报
英伟达带火光模块,航天政策利好频出,光伏却因库存承压?主力调仓去哪了?今天市场能冲上四千点吗?科技、航天、光伏,谁是真机会?
02:02 航天航空、光伏设备与通信设备:今日市场预测与板块建议
04:04 通信设备、航天航空和光伏设备或将成为热点,需关注北向资金流向和成交量变化
参考文档:2025-11-20早报.report.pdf - 飞书云文档
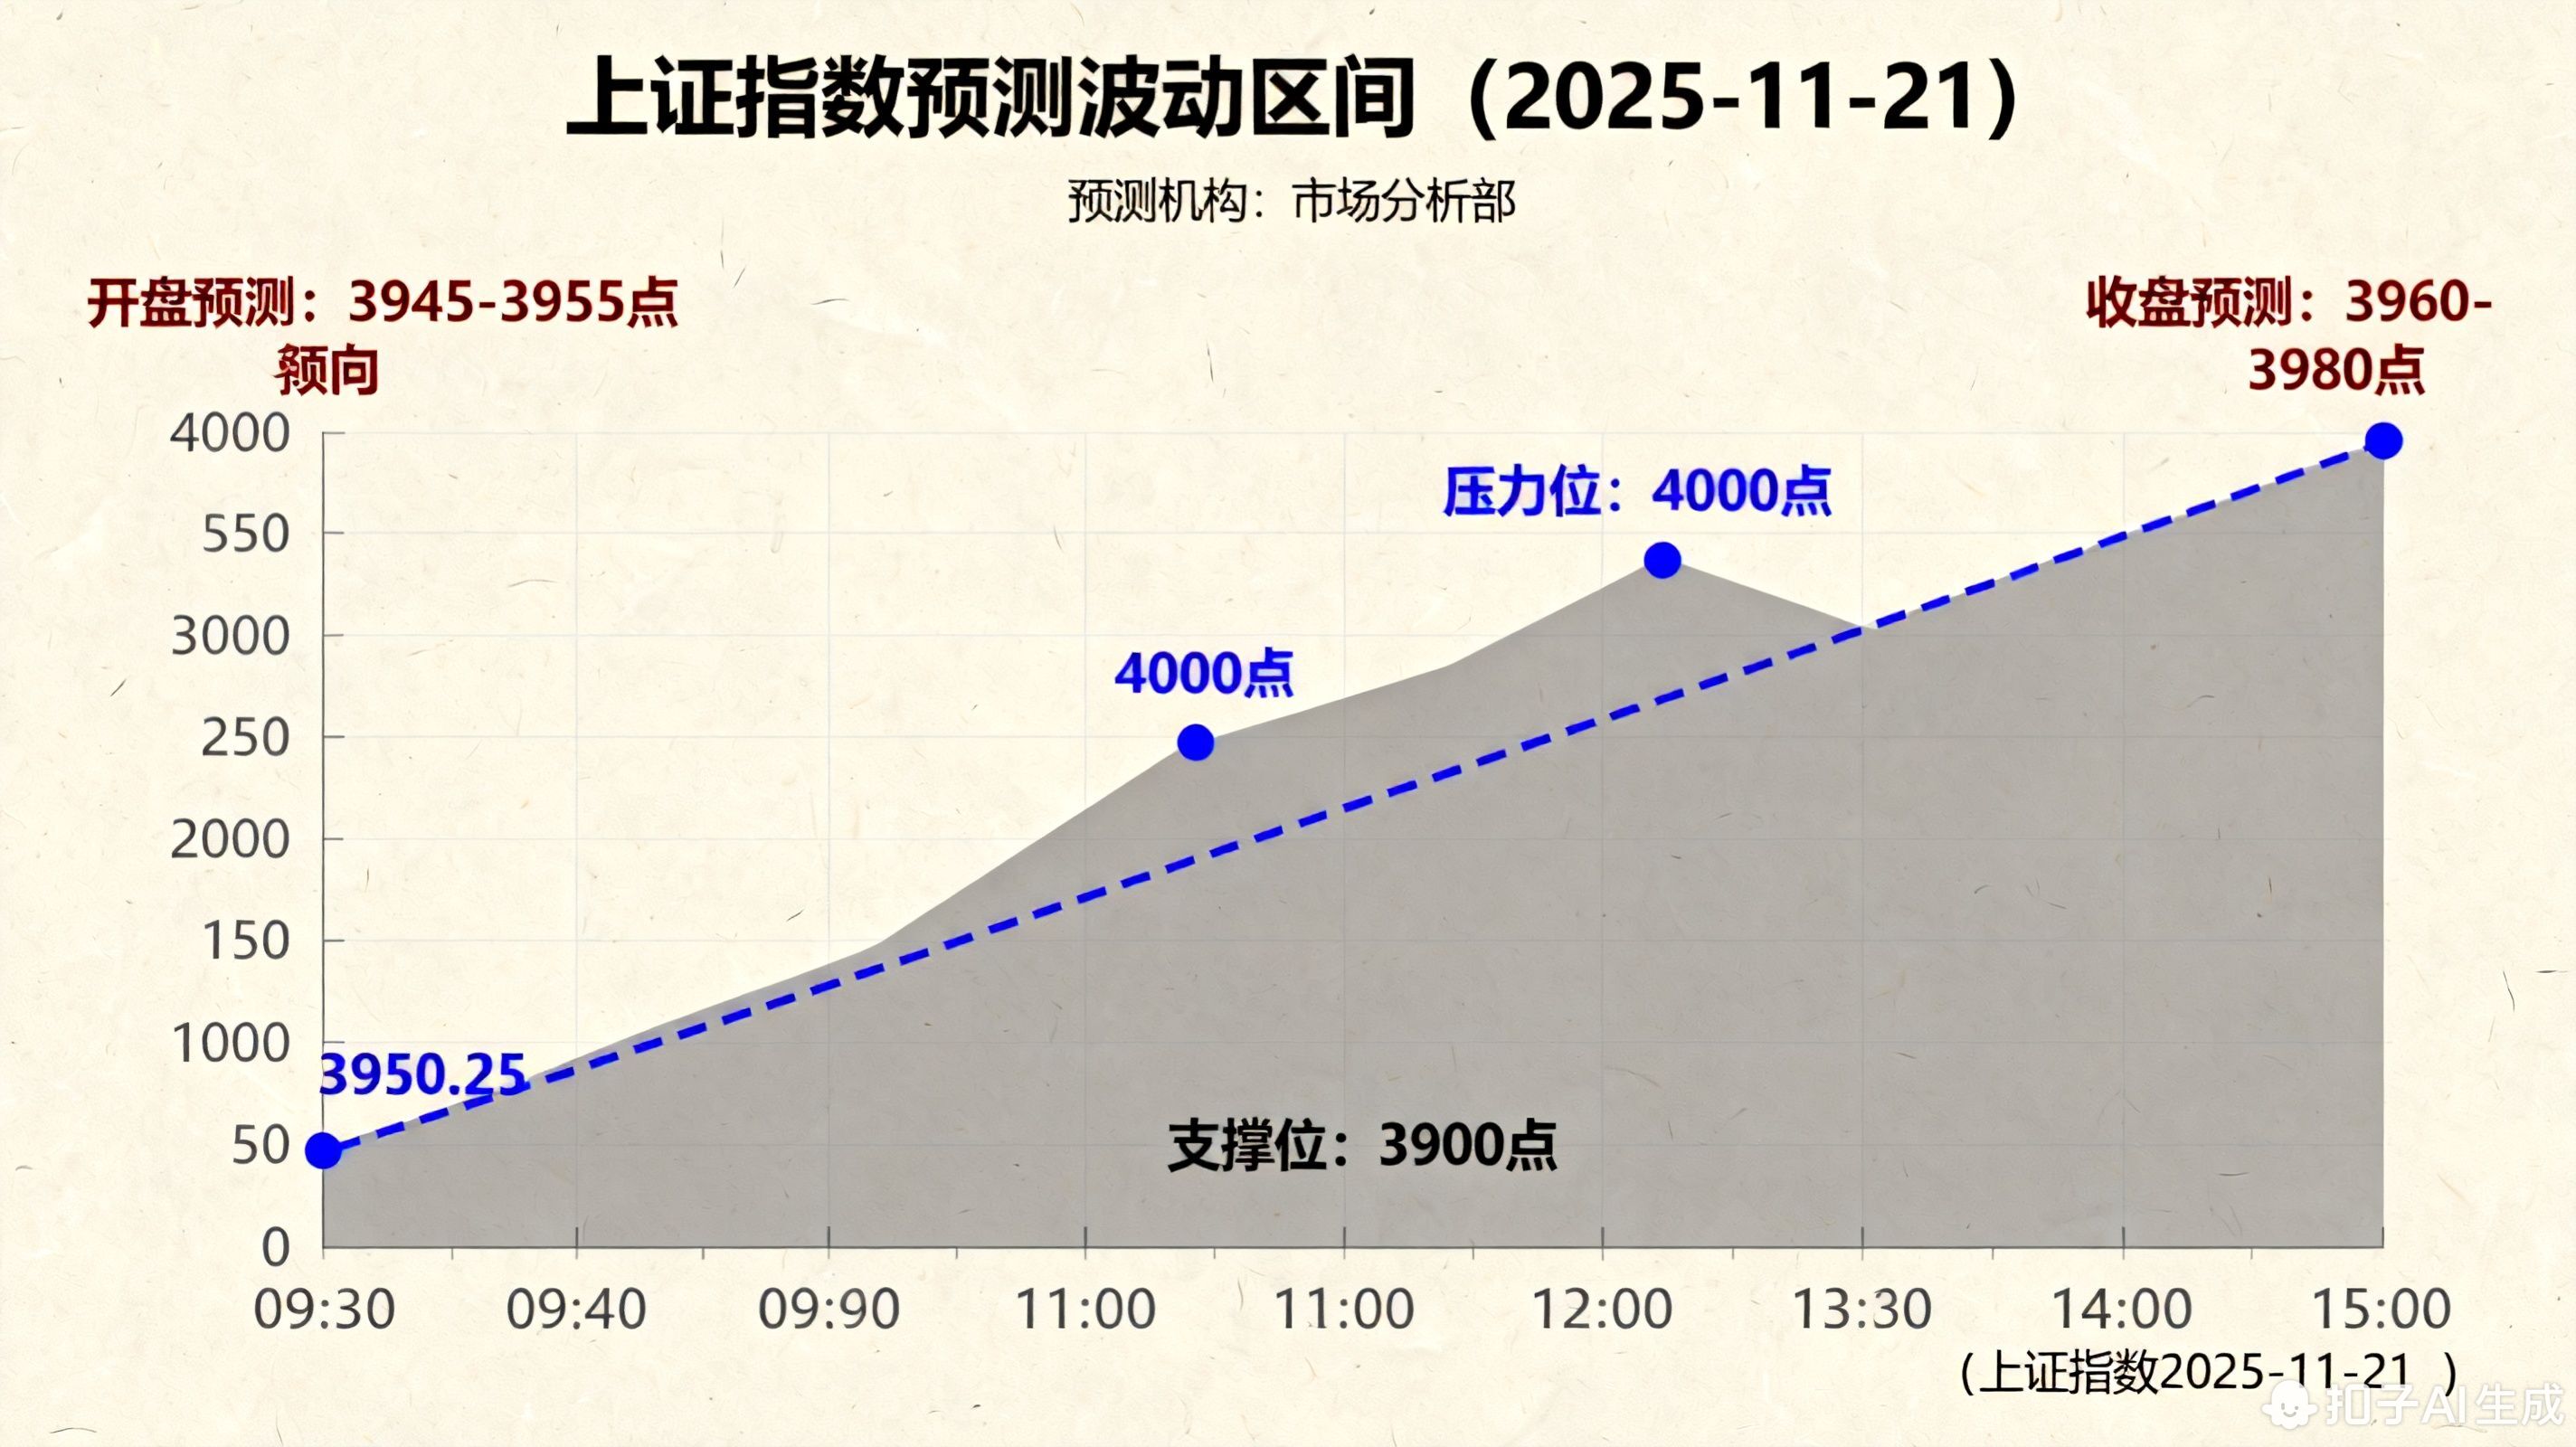
一、A股大盘行情分析
1.1 市场整体表现
2025年11月20日,A股三大指数集体上涨,市场交投活跃,呈现明显的赚钱效应。
• 上证指数: 收于3931.05点,涨幅-0.40%,成交额7113.41亿元
• 深证成指: 收于12980.82点,涨幅-0.76%,成交额9968.47亿元
• 创业板指: 收于3042.34点,涨幅-1.12%,成交额4520.51亿元
• 沪深300: 收于4564.95点,涨幅-0.51%,成交额4150.65亿元
沪深两市成交额达到1.61万亿元,较前一交易日增加562亿元。全市场超4500只个股上涨,涨停个股数量超过170只,上涨个股占比达到85.31%。
1.2 资金面分析
北向资金与南向资金动态
• 南向资金净流入159.92亿元
• 沪港通净流入78.08亿元
• 深港通净流入81.84亿元
两融余额情况
• 两融余额为24979.40亿元
• 融资余额为24803.25亿元
• 融券余额为176.15亿元
1.3 领涨领跌板块分析
领涨板块及驱动事件
1. AI应用方向
◦ 表现: 恒信东方、二六三、华扬联众、天娱数科等多股涨停
◦ 驱动事件: 字节跳动视频生成模型Pixel Dance将很快在即梦AI上线,面向公众开放使用,具体的上线时间将会早于Sora正式发布的时间
2. 磷化工板块
◦ 表现: 清水源、川金诺20cm涨停,六国化工、司尔特、粤桂股份、辉隆股份、川发龙蟒等纷纷涨停
◦ 驱动事件: 《磷石膏利用和贮存污染控制技术规范(征求意见稿)》开始征求有关方面意见,这标志着相关部门将明确磷石膏利用和贮存污染控制技术规范,旨在推动磷石膏的综合利用
3. 机器人概念股
◦ 表现: 柯力传感、爱仕达、东方精工、永创智能等多股涨停
◦ 驱动事件: 柯力传感在互动平台表示,公司六维力传感器已于9月给华为送样,客户样品测试顺利,近期将完成验收
4. 固态电池概念股
◦ 表现: 蠡湖股份、东方锆业、酷特智能、有研新材等涨停
◦ 驱动事件: 全球首条GWh级新型固态电池生产线在安徽安瓦新能源科技有限公司正式落户安徽芜湖
5. 创新药板块
◦ 表现: 热景生物20cm涨停,贝达药业、艾力斯涨超11%
◦ 驱动事件: 创新药IND、NDA数量在经过2022年低位后重回增长,今年Q3药物临床获批1033个,同比增长25%,1类创新药获批上市共8个,同比翻了一倍
领跌板块
银行板块
• 表现: 厦门银行、民生银行、郑州银行跌超2%,苏农银行、瑞丰银行、长沙银行等跟跌
1.4 市场热点个股
• 大千生态: 12连板
• 日出东方: 上演地天板,录得13天11板
• 粤桂股份: 10天9板
• 有研新材: 10天7板
• 恒瑞医药: 涨超6%,报50.46元,总市值3218.84亿元
1.5 机构观点
国信证券
供需+经济发展阶段的双重主线指引,关注大盘蓝筹+科技创新+兼并重组。在国内主线下,供需格局再平衡有利于大盘蓝筹的发展。在新型政策工具的推进发力下,SFISF、回购增持再贷款的具体条款更利好大盘蓝筹和泛红利属性。
国金证券
本轮国内基本面改善有望持续3~4个月,将继续支撑市场反弹。国内方面,随着"一揽子政策"陆续落地,国内宏观、中观到微观层面均迎来边际改善的迹象,有望进一步支撑市场反弹;海外方面,美国大选结果在年内对国内资产负债表影响有限,美联储框架下,未改降息周期,继续盯住失业率走势。
华龙证券
证监会发布市值管理指引正式稿,指引明确主要指数成份股和长期破净公司市值管理要求,上市银行普遍处于破净状态,部分上市银行作为主要指数核心成份股,监管要求将助力于PB相对较低上市银行加强分红和增持回购,逐步提升估值水平。
四、投资建议与风险提示
4.1 投资建议
1. 通信设备板块:建议关注受益于AI算力需求增长的光模块、光器件企业,以及在6G技术研发方面具有优势的企业。短期可关注华为11月21日发布AI技术后的市场反应。
2. 航天航空板块:建议关注"朱雀三号"首飞带来的商业航天产业链机会,以及业绩改善明显的军工企业。长期来看,国防现代化和商业航天发展将为板块提供持续增长动力。
3. 光伏设备板块:建议关注受益于"反内卷"政策推进和技术突破的企业,尤其是在N型电池技术和钙钛矿太阳能电池领域具有优势的企业。短期需关注硅料收储政策的落地情况。
4. 创业板50指数:尽管短期面临调整压力,但受益于政策支持、业绩支撑和相对合理的估值水平,长期仍具备较好的投资价值。建议关注新能源、医药、电子等新质生产力重点产业的龙头企业。
5. 半导体板块:受益于政策支持、下游需求旺盛、技术突破与国产替代加速等因素,半导体板块长期高景气趋势不改。建议关注设备材料、高端芯片等核心赛道的优质标的,尤其是那些技术领先、产能充足、绑定核心需求的企业。
4.2 风险提示
• 国际政治环境不确定性风险
• 市场需求不及预期风险
• 政策落地不及预期风险
• 行业竞争加剧风险
• 本报告仅基于2025年11月20日获取的数据进行分析,不构成任何投资建议。投资者在做出投资决策前,应综合考虑多种因素,包括但不限于公司基本面、行业发展前景、宏观经济环境等。
