
 4
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025-12-04 A股早报
02:04 机器人产业链需求爆发,电机板块涨幅靠前,北向资金呈现净流入态势。
04:05 行政命令助力机器人行业发展,商业航天领域掀起投资热潮!
06:07 消费板块领跌,大消费概念股票遭遇调整,海王生物、帝王洁具等纷纷跌停!
08:09 浙江移动与烽火通信合作完成FGO T N现网端到端创新试点
参考文件链接:2025-12-04早报-96baa44775.pdf - 飞书云文档
一、A股大盘行情与资金面表现
1.1 主要指数表现
2025年12月4日,A股市场呈现指数分化、板块轮动加快的格局。三大股指高开低走后探底回升,午后维持窄幅震荡。截至收盘,上证指数微跌0.06%,报3875.79点;深证成指涨0.40%,报13006.72点;创业板指涨1.01%,报3067.48点;沪深300指数涨0.34%,报4546.57点。其中,创业板指表现最强,科创50指数涨幅更是达到1.36%,显示出市场对成长股的青睐。
从指数的具体走势来看,上证指数全天波动区间为3859.05-3888.86点,深证成指波动区间为12881.56-13042.96点,创业板指波动区间为3016.58-3075.46点。整体呈现出深强沪弱的格局,反映出市场资金更倾向于流向科技成长类股票。
1.2 市场成交与资金流向
市场成交量保持活跃,沪深北三市合计成交额达1.56万亿元,但较前一交易日的1.68万亿元略有缩量。个股呈现涨少跌多态势,全市场超3800只个股下跌,上涨个股仅1455只,占比26.75%,显示出严重的二八分化格局,赚钱效应集中于少数热点赛道。
资金面方面,根据华泰A股观察助手数据:
• 两融余额:2482592321885元
• 融资余额:2465189352625元
• 融券余额:17402969260元
• 深港通净流入:2480510000元
• 沪港通净流入:-1000500000元
• 南向净流入:1480020000元
北向资金方面,整体呈现小幅净流入态势,其中深港通净流入24.81亿元,沪港通净流出10.01亿元,显示外资对深市的科技成长股更为青睐。
二、领涨领跌板块分析
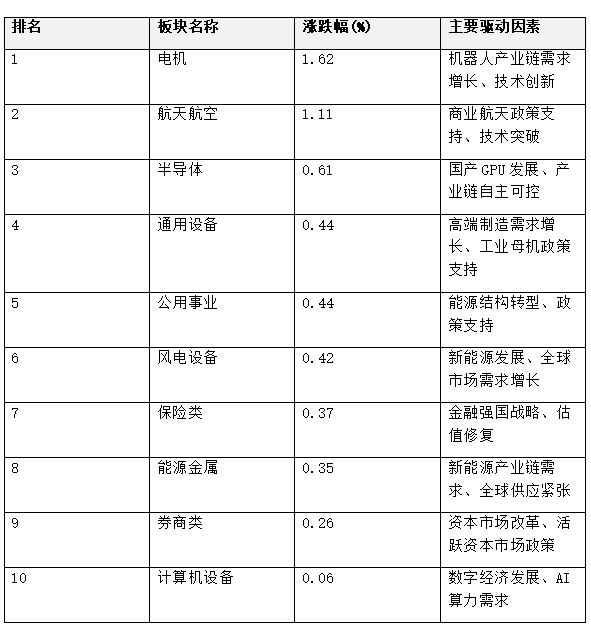
2.1 领涨板块TOP10
2.2 领跌板块TOP10
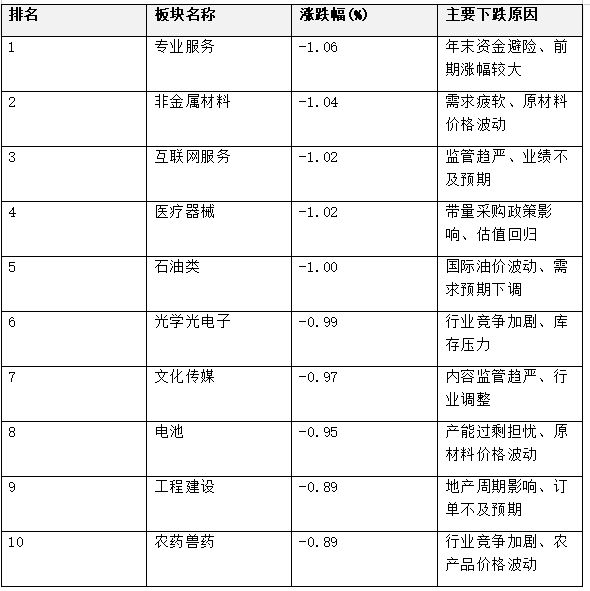
三、热点板块及相关事件分析
3.1 电机板块:机器人产业链需求爆发
电机板块以1.62%的涨幅领涨市场,其中三协电机涨超14.35%,方正电机涨7.41%,江苏雷利涨5.13%。电机板块上涨的主要原因是机器人产业链需求爆发,尤其是人形机器人的快速发展对高精度、高效率电机的需求激增。
事件驱动方面,特斯拉Optimus团队于12月3日发布了"擎天柱"人形机器人跑步视频,展示了技术从"行走"向"奔跑"的质变。马斯克明确表示,2026年将建成生产线并开启规模化交付,目标年产5万台,长期产能剑指100万台。这一消息直接带动了机器人产业链相关个股的上涨,而电机作为机器人的核心零部件之一,自然受益显著。
此外,美国政府也释放了对机器人产业的强烈支持信号。据报道,美国商务部长卢特尼克近期频繁会见机器人行业CEO,明确表示将"全力支持"该行业发展,并考虑在2026年发布关于机器人技术的行政命令。这表明机器人已成为继AI之后的下一个核心战略竞争赛道。
3.2 航天航空板块:商业航天迎来政策与技术双重催化
航天航空板块涨幅达1.11%,位居涨幅榜第二位。板块内个股表现活跃,航天机电、航天环宇、中国卫星等多股涨停。航天航空板块上涨的主要驱动因素是商业航天领域的政策支持和技术突破。
政策方面,国家航天局近期设立商业航天司,并发布《推进商业航天高质量安全发展行动计划(2025-2027年)》,提出到2027年基本实现商业航天高质量发展的目标。该计划推出22条具体举措,并首次明确设立"国家商业航天发展基金",引导央地、金融机构及社会资本联合搭建投资平台。
技术突破方面,12月3日,蓝箭航天朱雀三号可重复使用运载火箭在酒泉卫星发射中心成功完成首次入轨飞行,虽然一级火箭垂直回收任务未能成功,但将有效载荷送入预定轨道已经是中国商业航天向可复用时代迈出的关键一步。这一突破将加速我国卫星互联网星座的建设进程,尤其是"千帆星座"(G60星链)的组网进度。
3.3 半导体板块:国产GPU发展迎来里程碑
半导体板块涨幅达0.61%,位居涨幅榜第三位。板块内中科飞测、长川科技、芯源微、北方华创、中微公司等多股表现活跃。半导体板块上涨的主要驱动因素是国产GPU发展迎来重要里程碑。
事件驱动方面,国产GPU龙头之一的摩尔线程正式公告,将于12月5日登陆科创板,发行价定于114.28元/股。公司同时提示,该发行价对应2024年摊薄后静态市销率达122.51倍,高于行业可比公司平均水平。同样是12月5日,另一国产GPU龙头沐曦股份确定开启申购,发行价格定为104.66元/股,预计募集资金净额为38.99亿元。
这两家国产GPU龙头的上市,标志着我国在高端芯片领域的自主创新能力不断提升,也为半导体产业链带来了新的发展机遇。机构普遍认为,随着AI计算需求的持续增长,GPU市场将保持高速增长,国产GPU企业有望在这一领域实现突破。
3.4 大消费板块:集体调整,防御性减弱
与科技成长板块的火热形成鲜明对比,大消费板块集体走弱,成为当日领跌的主要力量。旅游、饮料制造、食品加工制造、白酒等板块跌幅居前,其中海欣食品、罗牛山、同庆楼直接触及跌停,品渥食品、熊猫乳品、祥源文旅、东百集团等跌幅较大。
大消费板块调整的主要原因包括:一是年末资金避险情绪升温,机构面临业绩考核和资金结算压力,倾向于锁定收益,减少风险暴露;二是前期涨幅较大,存在获利回吐压力;三是消费复苏预期仍在反复,经济数据表现不及预期,影响了市场对消费板块的信心。
六、市场总结与展望
6.1 市场总结
2025年12月4日,A股市场呈现出明显的结构性分化特征。指数方面,创业板指和科创50指数表现强势,而上证指数则微幅下跌;板块方面,科技成长类板块(如电机、航天航空、半导体)表现活跃,而传统消费类板块则集体调整;资金面方面,北向资金小幅净流入,市场成交量保持在1.5万亿元以上,但个股涨跌分化严重,赚钱效应集中于少数热点赛道。
6.2 市场展望
对于后续市场走势,机构普遍认为,12月是跨年行情与春季躁动的关键布局期。一方面,2026年作为关键年份,当前经济数据背景下,12月高层定调积极政策的概率较大,将显著提升市场对经济与企业盈利修复的信心;另一方面,11月市场"脱离基本面"的震荡阶段即将过去,12月起基本面定价有效性增强,叠加多数板块调整幅度已达历史主线平均水平,布局窗口逐步打开。
技术面来看,上证指数呈现二次探底走势,但下跌空间有限,3850点附近存在较强支撑,中期仍处于区间震荡格局。行业配置方面,机构建议重点关注三大方向:一是顺周期领域如煤炭、基础化工、钢铁;二是中高端制造业如国防军工、电力设备及人形机器人产业链;三是业绩景气持续改善的非银板块。
值得注意的是,当前市场存在"中特估大盘股虹吸流动性"的现象,持续震荡叠加个股普调已导致部分投资者信心不足。但长期来看,随着政策发力与产业景气主线明确,市场结构性机会仍将聚焦于硬科技、高端制造等符合产业升级方向的赛道,建议投资者保持耐心,把握回调后的布局机会。
6.3 风险提示
1. 政策风险:市场对政策预期较高,若政策落地不及预期,可能导致市场波动。
2. 业绩风险:年末业绩预告即将密集发布,部分个股可能面临业绩不及预期的风险。
3. 流动性风险:年末资金面偏紧,可能导致市场波动加剧。
4. 外部风险:美联储货币政策走向、地缘政治局势等外部因素可能对市场产生影响。
(数据来源:华泰A股观察助手、东方财富Choice数据、公开信息整理)
