
 8
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025-12-17早报:A股强势反弹,科技与周期板块领涨
A股强势反弹,科技和周期板块领涨!锂价飙升、算力需求爆发,哪些机会值得抓住?市场放量、北向回流,是继续上攻还是震荡调整?通信设备、能源金属还能追吗?
02:00 通信设备与能源金属板块将继续上涨,大盘震荡上行的可能性较大
04:04 北向资金持续流入,能源金属与金融行业投资机会凸显,市场风险谨慎对待
参考资讯链接:2025-12-17早报-74d67cbd4a.pdf - 飞书云文档
一、全球市场动态
1. 美国市场:科技股分化,美联储政策走向引关注
12月16日(周一),美股三大指数高开低走,集体收跌。道琼斯工业平均指数下跌41.49点,收于48416.56点,跌幅为0.09%;标准普尔500种股票指数下跌10.90点,收于6816.51点,跌幅为0.16%;纳斯达克综合指数下跌137.76点,收于23057.41点,跌幅为0.59%。
科技股表现分化,AI基础设施板块全线大跌,CoreWeave暴跌近8%,博通大跌超5%,甲骨文大跌超2%;特斯拉涨超3%,创年内新高;英伟达涨0.73%,发布新一代旗舰开源模型系列Nemotron 3。美联储官员密集发声,理事米兰表示应加快降息步伐,纽约联储主席威廉姆斯表示货币政策目前处于良好位置。
2. 日本市场:央行加息预期升温,经济数据疲软
日经225指数12月16日收盘上涨128.992点,收于49512.281点,涨幅为0.26%,但早盘曾出现明显下跌,跌幅超过1.3%。外界普遍预计,日本央行将在12月18日至19日的会议上,将基准利率上调25个基点至0.75%,这将是日本央行自2025年1月以来时隔11个月再次上调政策利率。
3. 欧洲市场:股指小幅下跌,央行政策成焦点
12月16日,欧洲三大主要股指全线下跌。伦敦富时100指数下跌约1.5%,收于7,200点;巴黎CAC40指数下滑约1.2%,最终报收于6,600点;法兰克福DAX指数跌幅更为明显,下降了约1.8%,收于15,000点。预计欧洲央行将在12月18日维持利率在2%不变,最近的数据显示欧元区经济正逐步复苏。
4. 新加坡市场:股指小幅下跌,经济增长预期上调
新加坡海峡时报指数12月16日跌0.21%,收于4579.73点。新加坡金融管理局12月16日发布的调查显示,经济学家上调了对新加坡2025年经济增长的预期,但预计明年增速将放缓。2025年GDP增长预期中值从之前的2.4%上调至4.1%,2026年增长预期为2.3%。
二、A股市场表现
1. 主要指数表现
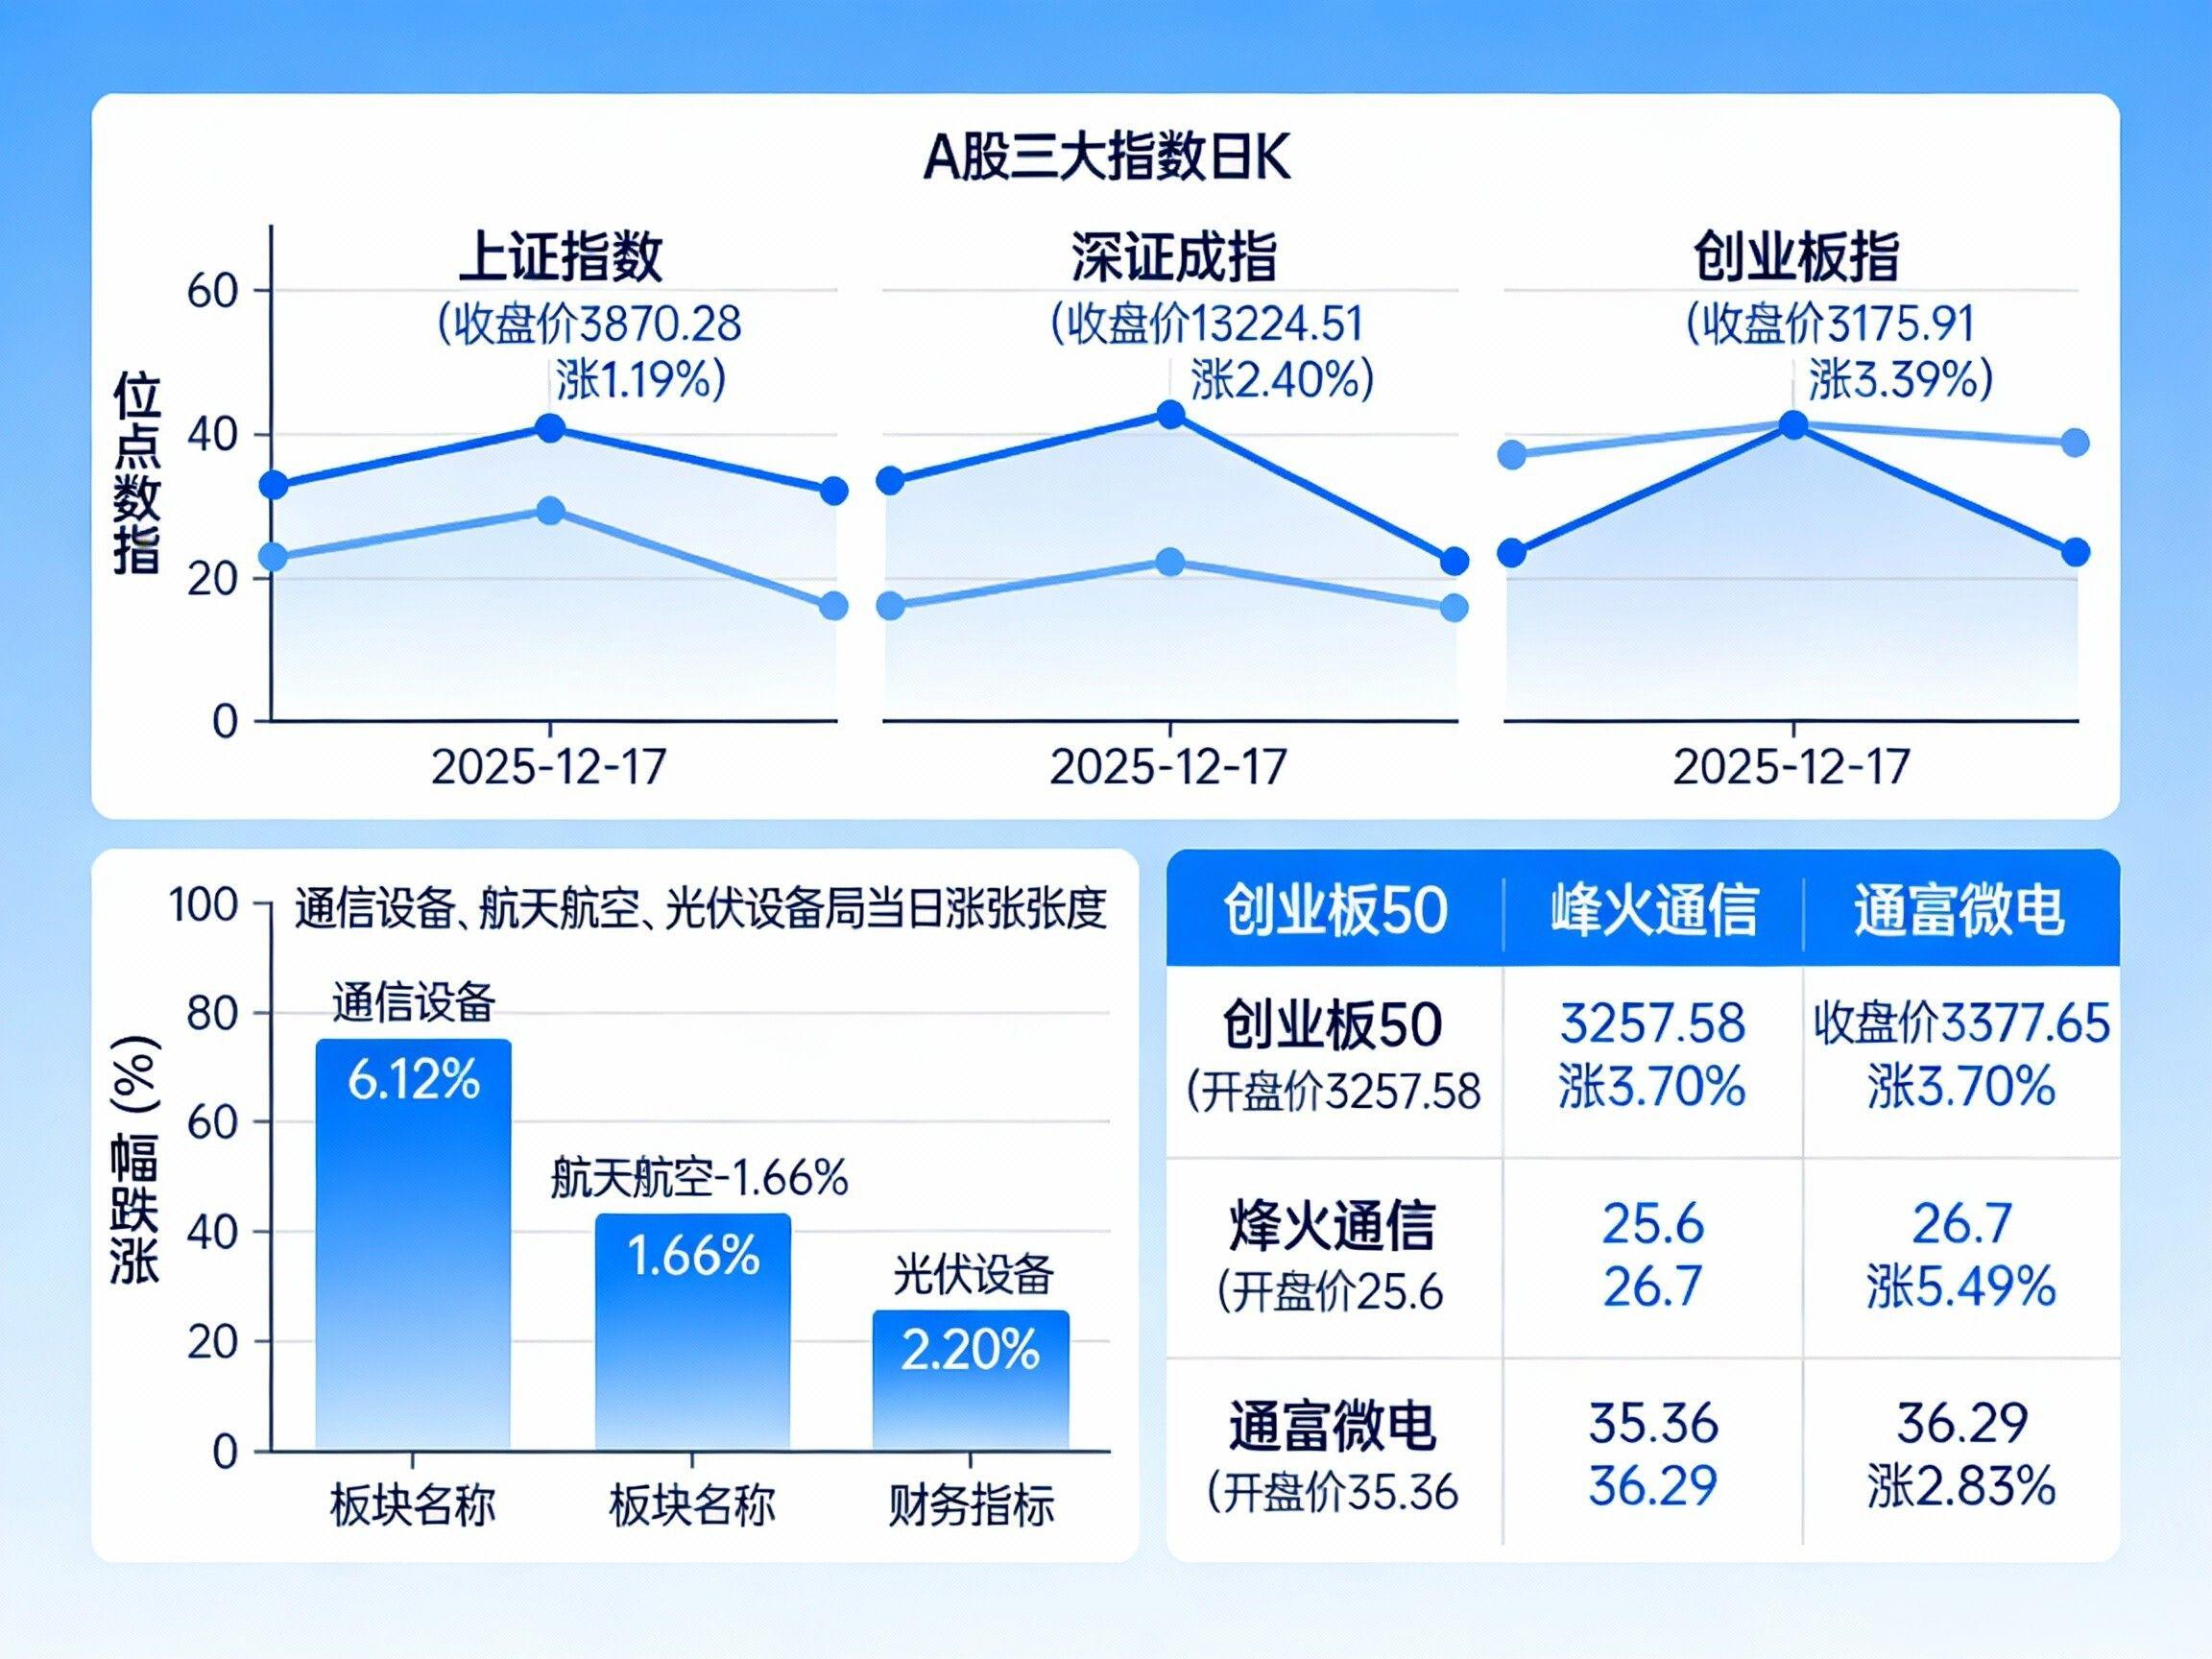
2025年12月17日,A股三大指数集体上涨,市场呈现普涨格局。上证指数收报3870.28点,上涨45.47点,涨幅1.19%;深证成指收报13224.51点,上涨309.84点,涨幅2.40%;创业板指收报3175.91点,上涨104.15点,涨幅3.39%。科创50指数同步上涨2.47%,收报1325.33点。
市场交投活跃度显著提升,沪深两市成交额合计达到1.83万亿元,较前一交易日的1.62万亿元放量约2100亿元。个股涨跌比为3626:1635,超七成个股实现上涨,市场赚钱效应全面复苏。
2. 两融余额情况
2025年12月17日,A股市场两融余额数据如下:
• 两融余额:2504835192928元(约2.50万亿元)
• 融资余额:2488114606751元(约2.49万亿元)
• 融券余额:16720586177元(约167.21亿元)
两融余额维持在较高水平,表明市场融资交易活跃度较高,但融券余额相对较小,显示市场做空力量有限。
3. 资金流向分析
3.1 北向资金动态
2025年12月17日,北向资金呈现净流入态势:
• 深港通净流入:5691120000元(约56.91亿元)
• 沪港通净流入:2218350000元(约22.18亿元)
• 北向资金合计净流入:约79.09亿元
• 深港通买卖成交总额:34122180000元(约341.22亿元)
• 沪港通买卖成交总额:45501950000元(约455.02亿元)
北向资金呈现"V型"走势,早盘净流出23亿元(沪股通净流出18亿、深股通净流出5亿),但午后受美国非农数据疲软提振,美元指数回落至98.27,外资回流净流入12亿元。北向资金主要增持白酒(贵州茅台涨0.78%)、创新药等核心资产。
3.2 南向资金动态
2025年12月17日,南向资金也呈现较大规模的净流入:
• 南向净流入:7909470000元(约79.09亿元)
• 南向资金较昨日新增净流入:7827440000元(约78.27亿元)
3.3 主力资金流向
主力资金午后快速回流高景气赛道,能源金属、电池、医疗服务等板块逆势流入。英维克以23.16亿净流入居首,新易盛、天孚通信等算力相关标的获大额资金抢筹。
三、领涨领跌板块分析
1. 领涨板块分析及相关事件
1.1 能源金属板块:领涨市场,碳酸锂价格强势反弹
能源金属板块以5.98%的涨幅领涨市场,板块内13只个股全部上涨,盛新锂能以10.01%的涨幅涨停。
核心驱动因素:
• 碳酸锂期货大幅上涨:12月17日,碳酸锂主力期货合约大幅飙升,涨幅超8%,盘中最高至109860元/吨,逼近11万元/吨整数关口,直接提振板块情绪。自今年6月下旬起,碳酸锂价格便开启反弹行情,当前价格较年内低点累计涨幅已超80%。
• 供给侧优化预期:"亚洲锂都"宜春拟注销27个采矿权的消息,加剧了市场对锂矿供给收缩的预期,进一步推高了锂价。
• 需求端持续改善:新能源汽车渗透率稳居50%以上、全球储能电池出货量同比激增84%,双重需求引爆库存去化,支撑锂价上行。
1.2 算力硬件/CPO概念:政策与产业共振,板块爆发
CPO(共封装光学)板块整体涨幅达5%,成为市场最亮眼的科技赛道之一。联特科技20%涨停,光迅科技、长飞光纤、通鼎互联等多只个股涨停或涨超10%。
核心驱动因素:
• 政策支持:工信部《新型数据中心建设指南(2025版)》等政策红利持续释放,为算力基础设施建设提供了明确的政策导向。
• 产业需求激增:H200芯片对华供应放开直接拉动800G/1.6T CPO配套需求;GPT-5.2、Trainium3等大模型推动算力需求激增,CPO作为高效传输方案成为算力中心标配。
• 技术突破与订单支撑:1.6T CPO出货量占比超70%,龙头企业订单已排至2026年,显示行业高景气度。
1.3 液冷服务器概念:AI散热需求升级,板块持续走强
液冷服务器概念延续强势,飞龙股份2连板,英维克涨停,奕东电子、科创新源、欧陆通等涨幅靠前。
核心驱动因素:
• AI芯片散热需求升级:全球AI巨头已开始拥抱液冷技术。以英伟达为例,去年在B100、H200芯片上,就正式从风冷散热升级为液冷散热。谷歌新一代TPUv7因单芯片功耗飙升至980W,其机柜将采用100%全液冷架构,标志着液冷从可选方案升级为ASIC阵营的强制标配。
七、2025-12-18股市预测
1. 大盘指数走势预测
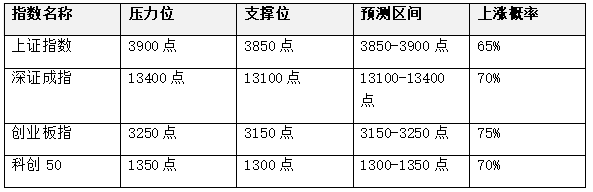
预计2025年12月18日A股市场将延续震荡上行态势,上证指数有望冲击3900点整数关口,创业板指或继续领涨。
核心逻辑:
• 量能有效放大:12月17日沪深两市成交额达1.83万亿元,较前一交易日明显放量约2100亿元,显示市场交投活跃度提升,为行情延续提供了资金基础。
• 技术面支撑:上证指数已突破60日均线压制,MACD指标形成金叉,短期技术形态向好。
• 市场情绪修复:个股涨跌比为3626 :1635,超七成个股上涨,市场赚钱效应全面复苏,有利于吸引增量资金入场。
关键点位预测
2. 领涨板块预测
2.1 通信设备板块:AI算力需求持续释放,板块有望延续强势
上涨概率:80%
核心驱动因素:
• 技术迭代加速:1.6T光模块需求预计从2025年的180万只飙升至2026年的2000-3000万只,产能缺口明显,将持续推动板块景气度上升。
• 政策红利释放:工信部《通信行业高质量发展行动计划(2026-2030年)》明确提出"推动光通信器件自主化率提升至80%",为板块发展提供政策支持。
• 资金持续流入:12月17日通信设备板块主力资金净流入64.53亿元,显示资金对该板块的强烈追捧。
2.2 能源金属板块:锂价反弹趋势明确,板块或继续领涨
上涨概率:75%
核心驱动因素:
• 碳酸锂价格强势反弹:12月17日碳酸锂主力期货合约大幅飙升超8%,盘中最高至109860元/吨,逼近11万元/吨整数关口,自今年6月下旬起累计涨幅已超80%。
• 供给侧优化预期:"亚洲锂都"宜春拟注销27个采矿权的消息,加剧了市场对锂矿供给收缩的预期。
• 需求端持续改善:新能源汽车渗透率稳居50%以上、全球储能电池出货量同比激增84%,双重需求引爆库存去化。
2.3 大金融板块:政策利好叠加估值修复,有望补涨
上涨概率:70%
核心驱动因素:
• 政策利好不断:中央经济工作会议提出持续深化资本市场投融资综合改革,为券商发展指明方向;国资委市值管理新政要求央企将市值管理作为长期战略。
• 估值优势明显:银行、保险等板块估值处于历史低位,具备较高的安全边际和投资价值。
• 市场情绪回暖:随着指数反弹,市场交投活跃度提升,券商经纪业务受益。
3. 资金流向预测
3.1 北向资金:预计转为净流入
净流入规模预测:50-80亿元
核心逻辑:
• 美元指数回落:美国11月非农就业数据疲软,强化美联储降息预期,美元指数回落至98.27,有利于外资流入。
• A股估值吸引力:相比全球主要市场,A股部分优质资产估值处于低位,具备较高的投资价值。
• 政策环境改善:国内一系列稳增长、促改革的政策措施,提升了外资对中国市场的信心。
3.2 主力资金:继续流向高景气赛道
重点流入板块:通信设备、能源金属、大金融、光伏设备
核心逻辑:
• 业绩确定性:高景气赛道的上市公司业绩增长确定性较高,吸引主力资金持续流入。
• 政策支持:国家政策持续支持科技创新、绿色发展等领域,为相关板块提供了政策红利。
• 市场情绪驱动:随着市场情绪回暖,资金风险偏好提升,更倾向于配置成长性较高的板块。
4. 投资策略建议
4.1 板块配置建议
• 核心配置:通信设备(光模块、CPO)、能源金属(锂矿、锂盐)、大金融(券商、银行)
• 弹性配置:光伏设备(龙头企业、新技术)、AI医疗、智能驾驶
• 防御配置:高股息蓝筹股、消费白马股
4.2 风险控制建议
• 仓位控制:保持中等偏上仓位(60%-70%),留有余地应对市场波动。
• 分散投资:避免过度集中于单一板块或个股,降低组合风险。
• 关注事件:密切关注日本央行议息会议结果、北向资金流向、市场量能变化等关键指标。
