
 4
 0
PS:本节目由扣子空间ai辅助生成,主要用于测试,仅供参考,切勿完全信任。
2025-12-22早报
A股全面飘红,科创领涨!外资偏爱深市,通信设备爆发,光伏却暗藏隐忧?明天是冲高还是回调?AI、算力、商业航天能否继续领跑?
02:02 通信设备、光伏设备板块崛起,航天航空板块调整,大盘震荡偏强!
04:05 A股市场展望:通富微店上涨,C P U领域突破,净利润增长55.74%
参考资讯链接:2025-12-22早报-023182fbaa.pdf - 飞书云文档
一、全球市场动态
1.1 全球主要股市表现
2025年12月21日(隔夜前一交易日),全球主要股市呈现分化态势。亚洲市场表现相对强势,而欧洲市场则出现小幅回调,美国市场则以科技股领涨为主。
亚洲市场:
• 日经225指数大幅上涨1.81%,收于50402.391点,创近期新高。
• 富时中国A50指数小幅上涨0.85%,收于15279.220点。
欧洲市场:
• 法国CAC40指数下跌0.62%,收于8101.12点。
• 英国富时100指数下跌0.57%,收于9840.86点。
美国市场:
• 道琼斯工业平均指数上涨0.38%,报收于48134.89点。
• 纳斯达克综合指数大涨1.31%,报收于23307.62点。
• 标普500指数上涨0.88%,报收于6834.50点。
1.2 关键驱动因素
美国市场:科技股领涨,大型科技股普涨,其中甲骨文涨超6%,英伟达涨近4%,博通涨超3%,谷歌涨超1%。商业航天概念股大涨,Rocket Lab Corp涨17.69%,AST SpaceMobile Inc-A涨15.03%。市场关注美联储主席人选进展和"圣诞老人行情"预期。
日本市场:受央行加息与日元贬值推动反弹。日本央行宣布将基准利率上调25个基点至0.75%,创下1995年9月以来的最高水平。日元兑美元汇率一度跌至157.394,接近历史低点,对出口导向型企业构成利好。
欧洲市场:圣诞节前交投清淡,投资者在缺乏新催化剂的背景下态度谨慎。科技股表现突出,英飞凌上涨2.2%,阿斯麦控股上涨1.9%,西门子上涨1.2%。
二、A股市场复盘
2.1 大盘指数表现
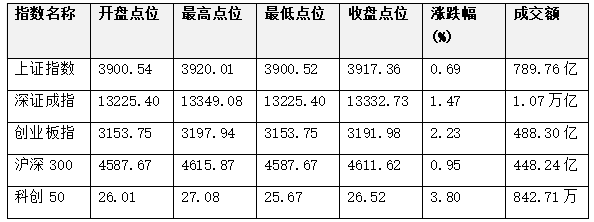
2025年12月22日,A股市场全面上涨,各大指数均收红,其中科创50指数领涨,涨幅达3.80%。
2.2 市场整体表现
两融余额:2.50万亿,其中融资余额2.49万亿,融券余额16.69亿。
市场成交情况:沪深港通总成交额88.22亿,其中深港通买卖成交总额33.70亿,沪港通买卖成交总额54.53亿。
2.3 资金流向分析
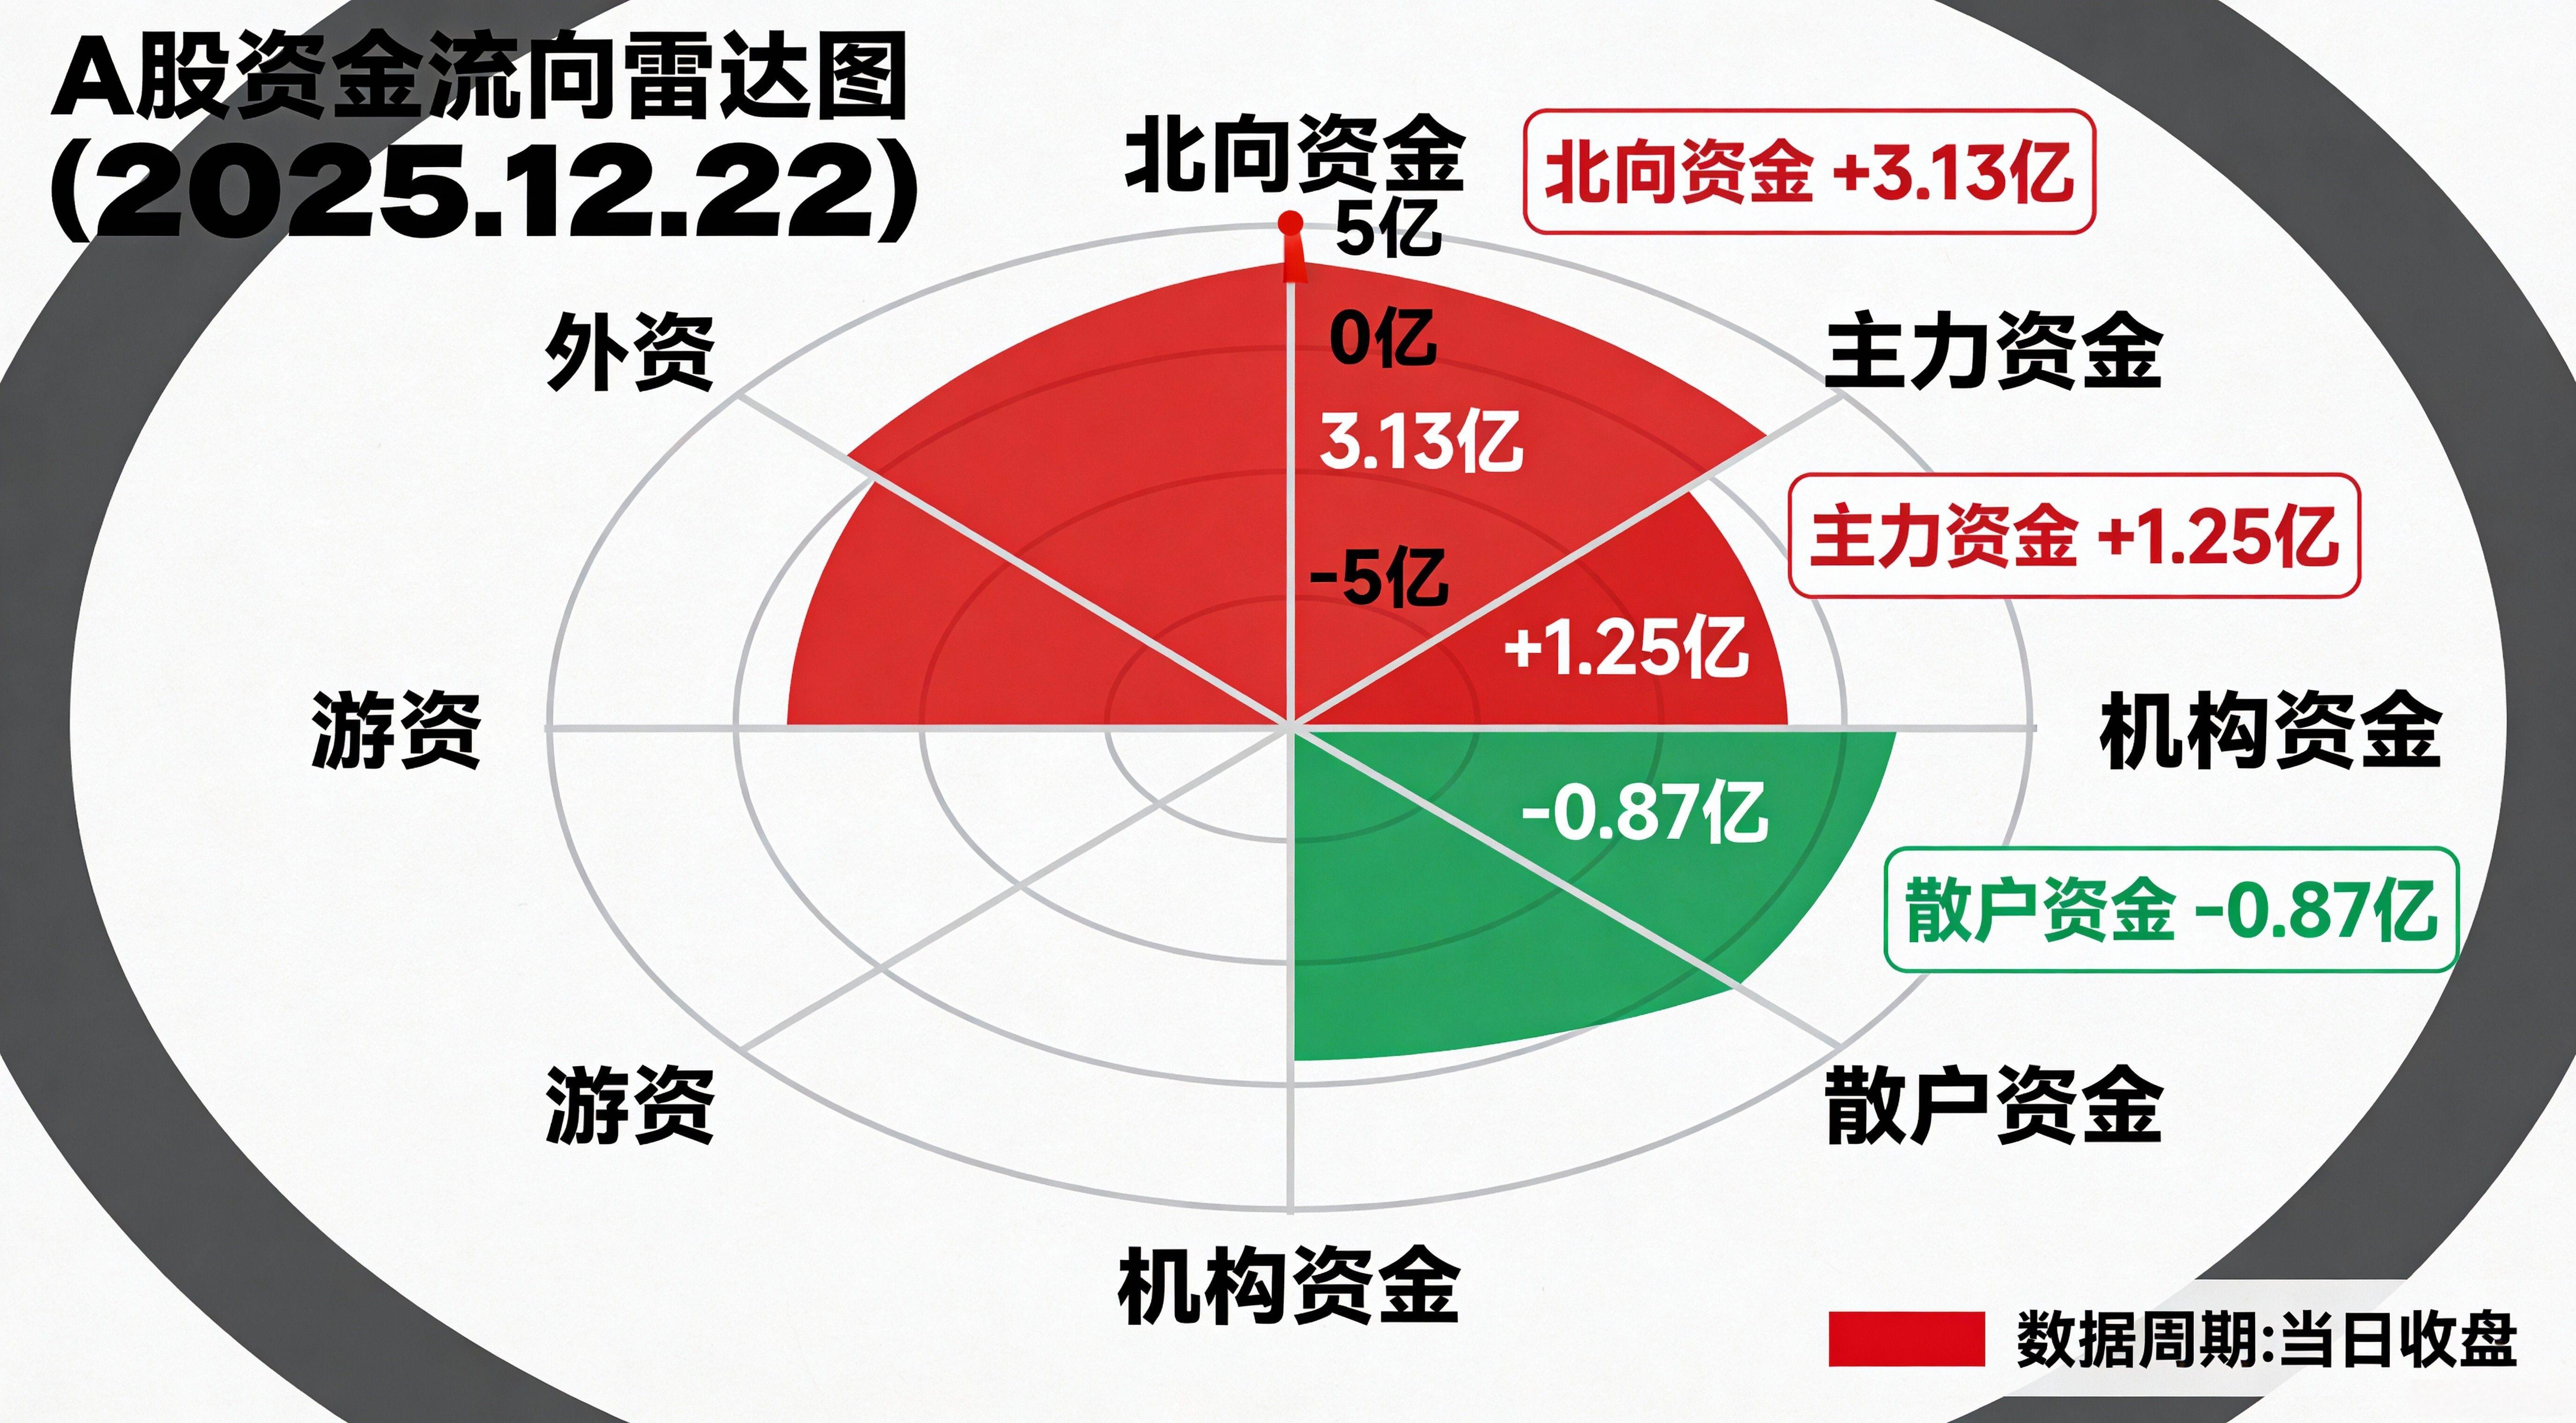
北向资金:当日净流入3.13亿,其中深港通净流入3.95亿,沪港通净流出824.02万,显示外资对深市标的更为青睐。
南向资金:当日净流入3.13亿,较昨日减少245.37万,显示内地资金对港股的配置热情有所降温。
三、重点板块分析
3.1 通信设备板块
板块表现:2025年12月22日,通信设备板块表现强势,通信设备指数(931160)上涨5.3%,主力资金净流入82.78亿元。板块内71只个股上涨,12只个股下跌,成分股长飞光纤、北斗星通涨停,长芯博创涨超12%,亨通光电、中瓷电子等个股跟涨。
核心数据:
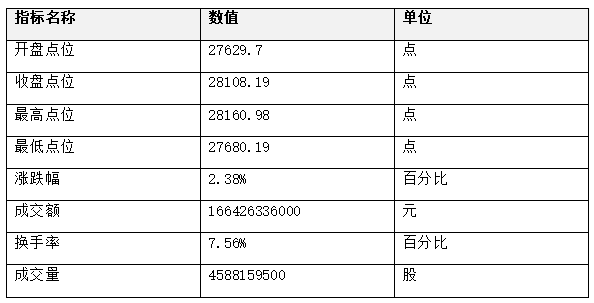
利好事件:
1. 上海交通大学科研团队成功研发出全球首款支持大规模语义媒体生成模型的全光计算芯片LightGen,理论算力较传统GPU提升2个数量级,能效提升超百倍。
2. 全球光收发器(光模块)及相关产品市场2025年销售额将超230亿美元,同比大幅增长50%。
3. 多家光模块厂商实现强劲增长,旭创科技第三季度营收接近14.3亿美元,同比增长57%;新易盛营收8.48亿美元,同比增幅高达153%。
利空事件:
4. 鼎信通讯(603421)前三季度主营收入10.66亿元,同比下降52.71%;归母净利润-3.36亿元,同比下降1082.52%。
5. 三维通信(002115)实际控制人计划减持不超过12,000,000股,占公司总股本的1.4906%。
6. 亨通光电与云南联通存在合同纠纷,涉案总金额超33亿元。
3.2 航天航空板块
板块表现:2025年12月22日,航天航空板块呈现震荡调整态势,收盘时较前一交易日下跌0.43%。从日内走势来看,板块指数以74278.73点开盘,盘中最高触及74728.56点,最低下探至73769.28点,最终收于73872.48点。
核心数据:
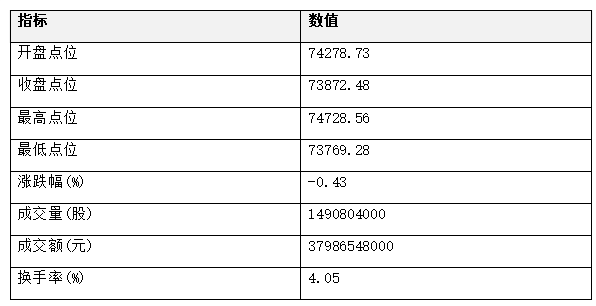
利好事件:
1. 国家航天局设立商业航天司,推动《商业航天高质量安全发展行动计划(2025-2027)》,目标2027年实现产业生态高效协同。
2. 长征十二号甲可重复使用运载火箭计划于2025年12月中下旬在酒泉卫星发射中心执行首次发射任务。
3. 光启技术与银河航天签署价值6.3亿元的合同,2025年累计公告订单金额突破34亿元。
利空事件:
4. 受大盘整体调整影响,板块指数出现小幅下跌。
5. 部分前期涨幅较大的个股面临获利回吐压力。
6. 行业竞争加剧,国内外企业纷纷加大投入。
3.3 光伏设备板块
板块表现:2025年12月22日,光伏设备板块(BK0094)整体表现较强,较上一交易日上涨1.42%。板块内个股表现分化明显,35只个股上涨,27只个股下跌。微导纳米(688147)以8.13%的涨幅领涨,晶盛机电(300316)上涨7.64%。
资金流向:
• 主力资金净流出2.08亿元;
• 游资资金净流出1.43亿元;
• 散户资金净流入3.51亿元。
利好事件:
1. 工业和信息化部等五部门联合发布《关于征集智能光伏典型案例的通知》,推动能源技术与人工智能、新材料和先进制造技术深度融合。
2. 2026年全国能源工作会议提出,到2030年,新能源发电装机比重超过50%、成为电力装机主体。
3. 光伏行业“反内卷”行动已取得初步成效,产业链价格自7月以来逐步回升,多晶硅现货价格从3.54万元/吨的低位升至5.36万元/吨。
利空事件:
4. 天洋新材宣布停止光伏封装胶膜项目,因光伏组件价格持续低位,组件厂开工意愿不足,导致光伏封装胶膜行业呈现阶段性的需求不足。
5. 福达合金终止了拟以3.52亿元现金收购浙江光达电子52.61%股权的重大资产重组事项。
6. 光伏行业产能过剩问题仍未根本解决,2025年各环节名义产能超1100GW,全球需求约600GW,产能冗余度超1.8倍。
五、明日市场预测
5.1 大盘指数预测
2025年12月23日,A股市场预计将延续震荡上行态势,呈现震荡偏强、先回踩后上攻的格局。上证指数运行区间预计为3890-3930点,收盘大概率上涨0.3%至0.8%;创业板指弹性更强,预计上涨0.8%至1.5%;深证成指表现将介于两者之间。
关键点位:
• 支撑位:3890点(5日线+今日平台)、3875点(10日线)
• 压力位:3915点(今日高点+整数关口)、3930点(前期密集成交区)
5.2 领涨板块预测
高景气主线:
1. AI算力(光模块、液冷、服务器):政策支持+技术迭代+订单增长,预计涨幅2%-4%。
2. 半导体设备:国产替代加速,中芯国际扩产带动设备需求,预计涨幅1.5%-3%。
3. 创新药/医疗器械:国务院常务会议部署医药监管改革,预计涨幅1%-2.5%。
4. 商业航天:政策支持+行业发展加速,关注中国卫星、航天电子等。
低估值防御板块:
5. 银行:LPR维持不变,政策预期稳定,银行息差压力缓解。
6. 电力:年底用电高峰来临,电力需求增加,叠加低估值优势。
5.3 资金流向预测
北向资金:预计净买入50-80亿,聚焦消费电子、半导体、新能源等核心赛道。
融资资金:融资余额连续3日增长,杠杆资金风险偏好提升,重点布局科技成长股。
机构资金:年底排名冲刺,部分机构调仓换股,高景气赛道龙头获抱团,低估值权重作为底仓配置。
市场流动性:预计维持1.7-1.8万亿,量能支撑震荡上行,若缩量至1.6万亿以下需警惕回调风险。
5.4 操作策略建议
仓位控制:建议仓位保持在7-8成,根据市场量能变化灵活调整。
交易策略:
1. 早盘:关注指数回踩3890-3900点支撑情况,若获得支撑,可逢低布局AI算力、半导体设备等核心主线;
2. 午盘:观察国务院常务会议医药改革政策的市场反应,关注创新药、医疗器械板块的表现;
3. 午后:若指数震荡上攻,可适量加仓强势板块龙头股;临近收盘,部分资金可能获利了结,避免追高。
六、风险提示
1. 高位题材股存在回调风险,避免追高;
2. 关注美国11月PCE数据公布后的市场反应;
3. 若市场缩量至1.6万亿以下,警惕短期回调风险;
4. 地产链、传统消费等板块短期难有大行情,谨慎参与;
5. 政策变动风险:光伏行业受政策影响较大,政策调整可能对行业发展产生不确定性影响;
6. 产能过剩风险:尽管行业"反内卷"行动取得初步成效,但产能过剩问题仍未根本解决,可能导致行业竞争加剧。
