
 5856
 27
39.39 万亿美元的国债,不可能只靠节流或增长消化。本期不把 CPI 当成“降不降息”的猜题,而是把它放回一台更大的机器里:当长期国债收益率跑不赢通胀,债务的真实价值就在被慢慢稀释。这就是金融抑制。
核心判断:
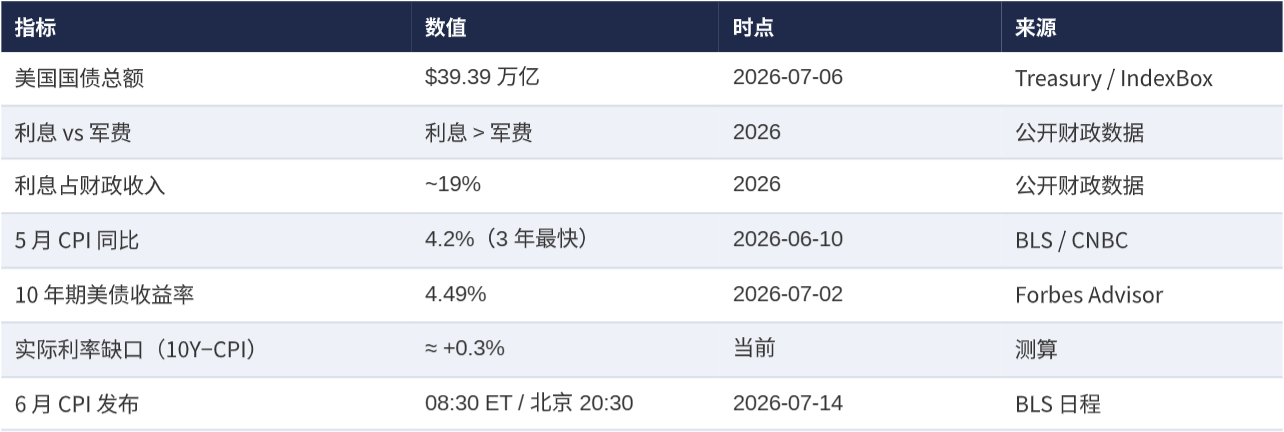
市场真正要盯的不是 CPI 绝对值,而是“10 年期国债收益率减去 CPI同比”的实际利率缺口。截至本期简报采用的数据口径,这个读数约为+0.3%,贴近零线:化债机器还没有真正转起来,但已经站在门口。
市场习惯把所有注意力放在美联储会不会降息,但决定这台机器能否启动的,不只是货币政策。财政部如何调整债务期限、改变银行持有国债的约束,以及为国债创造结构性需求,可能比联储的口头表态更值得跟踪。
关键事实:
— 美国国债总额已超过 39 万亿美元;利息支出超过国防开支,并占联邦财政收入约19%。债务问题已经从规模压力变成现金流约束。
— 金融抑制的关键不是“通胀越高越好”,而是借贷成本长期低于通胀,让债务的实际负担被温和稀释。债主承担的负实际回报,本质上是一种不容易被察觉的隐形税。
— 二战后的历史镜像表明,持续的负实际利率能够帮助压低债务与 GDP之比。但当时同时存在资本管制和更封闭的金融账户,债主没有太多离场选择。
— 这一次的反镜像是全球资本流动更加自由。若实际回报长期为负,海外债主可以减少持有、转向其他货币或要求更高的期限溢价,化债成本可能反而上升。
— 财政端的债务短期化、银行监管松绑和国债需求管理,是判断机器是否启动的现实信号。只听政策人物怎么说,容易忽略资金实际上被引向哪里。
— 顺利路径是温和负实际利率的“慢炖”;常规错法是财政与货币政策互相抵消;尾部错法是通胀预期失控,或者外资加速离场。
长尾风险:
这台机器可能根本转不动:开放的资本账户让债主有离场选项,财政部与美联储也可能持续拔河。它也可能一转就转过头:如果通胀预期脱锚、长期国债收益率跳升,“温和化债”会迅速变成信用、汇率和融资成本压力。
因此,实际利率缺口只是仪表盘,不是单独的方向信号。如果海外持仓持续下降、美元同步走弱、期限溢价明显抬升,原来关于“可以温和完成金融抑制”的判断就必须重写。
互动问题:
你更担心这台化债机器“根本转不动”,还是“一转就转过头”?
------
了解更多:
Jason X | NDV X | NDV 官网 | 公众号:NextGen Digital Venture
------
声明:本节⽬内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个⼈独⽴研究作出,并⾃⾏承担全部⻛险。市场有⻛险,投资需谨慎。
------
【收听延伸与交流】
欢迎加入我们的听友群,一起探讨你的“非共识”。
世界没有标准答案,我们欢迎一切有价值的思考碰撞。
添加「非共识的20分钟-课代表」,即可入群交流。
另外,为了给购买过付费节目的听友提供更聚焦、更高质量的交流空间,我们新建了「资深交流群」,面向已购买《非共识的 20 分钟》任意付费集的听友开放。已购买付费节目的听友,可添加「非共识的20分钟-课代表」了解详情。需提供购买记录截图,核验后入群。
*社群内所有讨论仅为听友间的观点交流与学术探讨,不构成任何投资建议。