
 61
 0
1966 年,美国实际产出增长约 5.5%,失业率降至 4%以下;越战与投资需求推高通胀和资金需求,美联储收紧货币,年内出现严重信贷紧缩。
这封信正式署名的是董事长 Malcolm G. Chace, Jr. 与总裁 Kenneth V. Chace。它一方面记录纺织业面临的进口冲击和周期低迷,另一方面说明公司已恢复财务实力,并计划将大部分闲置资金临时投入可交易普通股,从纺织业之外获取收益。以下为信件正文……
致伯克希尔·哈撒韦公司各位股东:
为供各位参考,我们在对页列出了 1966 财年的重点财务数据,并与之前五个财年作了对比。
对比摘要
截至 1966 年 10 月 1 日的财年及之前五个财年;除每股数据和股数外,金额均以千美元计。
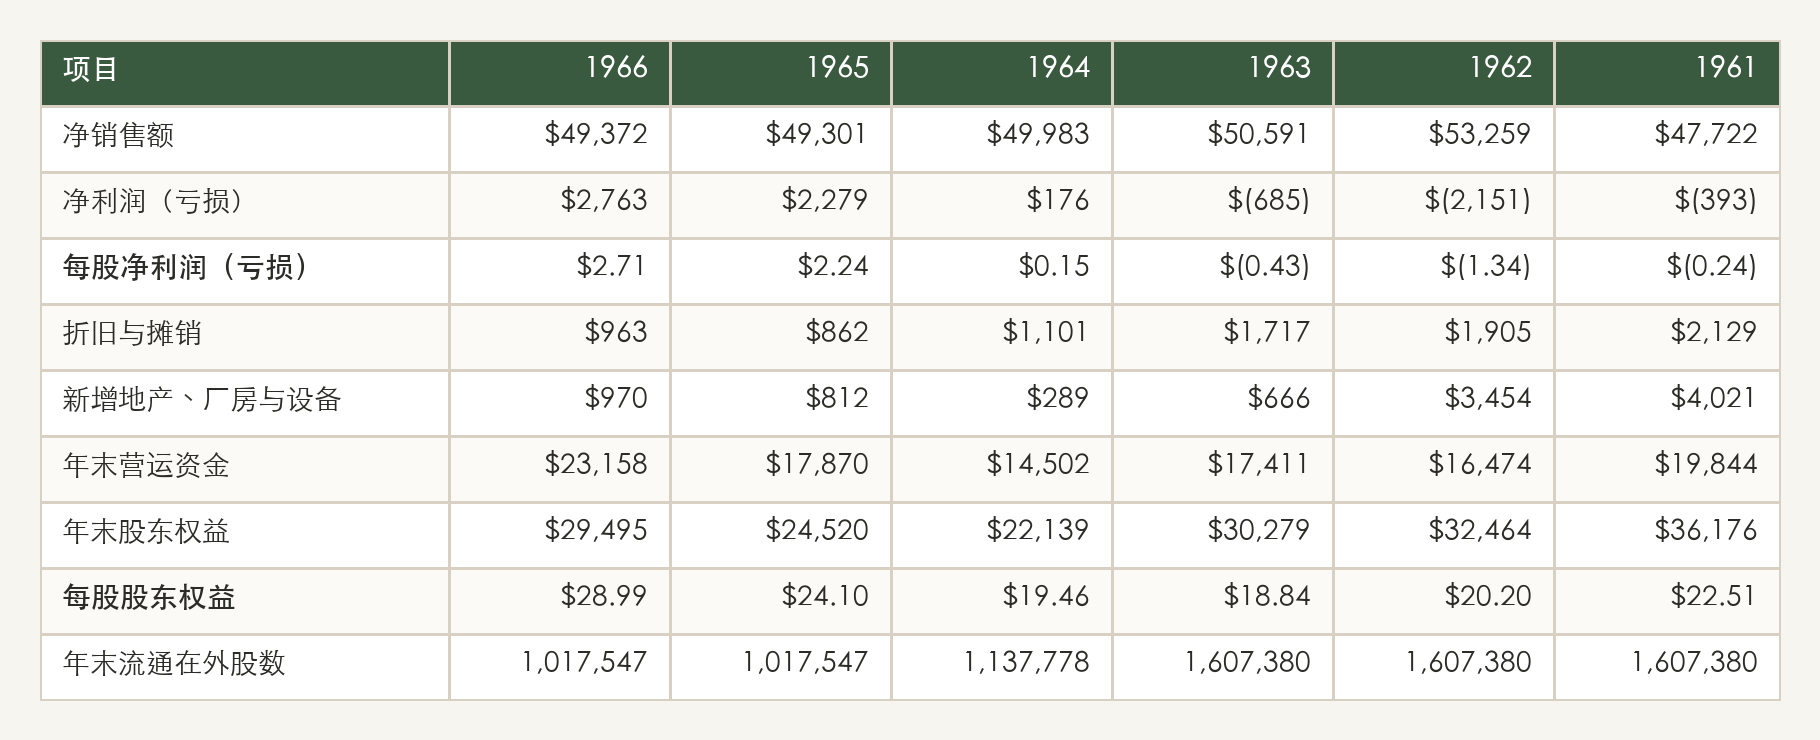
*按各适用年度的年报所列数据。 **以各年年末的流通在外股数为基础计算。
在这封信中,我们将较为详细地讨论以下领域:
1. 1966 年的经营状况 2. 1961—1966 年经营回顾 3. 维持稳健的财务状况 4. 股息
1966 年的经营状况
销售
尽管总销售额为 4,940 万美元,与上年非常接近,但产品结构发生了显著变化。Synthetic 部门的销售额有所下降,但被 Home Fabrics 部门销售额的相应增长所抵消。Box Loom 部门的销售略有增长,但又被 King Philip D 部门的销售下降所抵消。
1966 年下半年的销售形势,总体上是市场普遍低迷。色织布的大量进口,加上流行风格的变化,使我们 Box Loom 部门的销量下降、价格走低。醋酸纤维面料生产过剩,再加上尼龙面料进口,使更多织机转而与我们的 Synthetic 部门竞争。进口增加与国内产量上升共同压低了素色涤棉混纺布的价格。我们估计,这一变化将使织机重新转向棉织品,进而对 King Philip D 部门织造的细薄棉布的销售地位产生不利影响。
这些负面因素在我们 1966 财年的最后一个季度持续存在,因此我们决定,为避免库存积压,在 1966 年 10 月 9 日当周关停位于新贝德福德的 Box Loom 和 Synthetic 两个部门。由于在写作此信之时,纺织品市场尚未转向更为活跃的水平,为避免库存积压,可能还需要进一步削减产量。
新产品
过去几年,Home Fabrics 部门的增长在很大程度上得益于我们既开发新产品,又为旧产品开拓新用途。过去一年,我们增加了开发支出,以便提供价格和销量都更加稳定的面料。
劳工
1966 年初,我们与美国纺织工人工会(Textile Workers Union of America,AFL-CIO)签订了一份为期三年的合同,至 1969 年 4 月 15 日到期。该合同覆盖工资与福利,且不含重启谈判条款。
厂房与设备
我们已支出约 97 万美元购置和安装新设备,以降低成本、提高质量,并增强制造业务的灵活性。
1966 财年期间,我们处置了其余全部闲置资产。
所得税缴纳
截至 1966 财年末,我们的税务亏损结转额除了很小一部分之外,已全部用尽。因此,未来的利润将使我们产生所得税纳税义务。
1960 年 10 月 1 日至 1966 年 10 月 1 日经营回顾
正如人们对纺织业这种高度周期性行业所预料的那样,过去十年,伯克希尔·哈撒韦的故事一再重演:一段盈利期之后,紧接着便是一段亏损相对严重的时期。过去一年在这段历史中意义重大:1966 年不仅实现了盈利经营,还见证了我们的财务实力恢复到 1960 年末的水平。各位或许还记得,1957 年和 1958 年的巨额亏损,尚未被 1959 年和 1960 年的盈利经营完全弥补,我们的业务便又遭遇了一段长达三年的亏损期。
在这些年份里,我们的财务状况不仅遭到这些亏损的侵蚀,还必须承受 1960 年代初期大规模资本支出计划带来的影响。
下表总结了过去六年伯克希尔·哈撒韦净资产状况的变化:
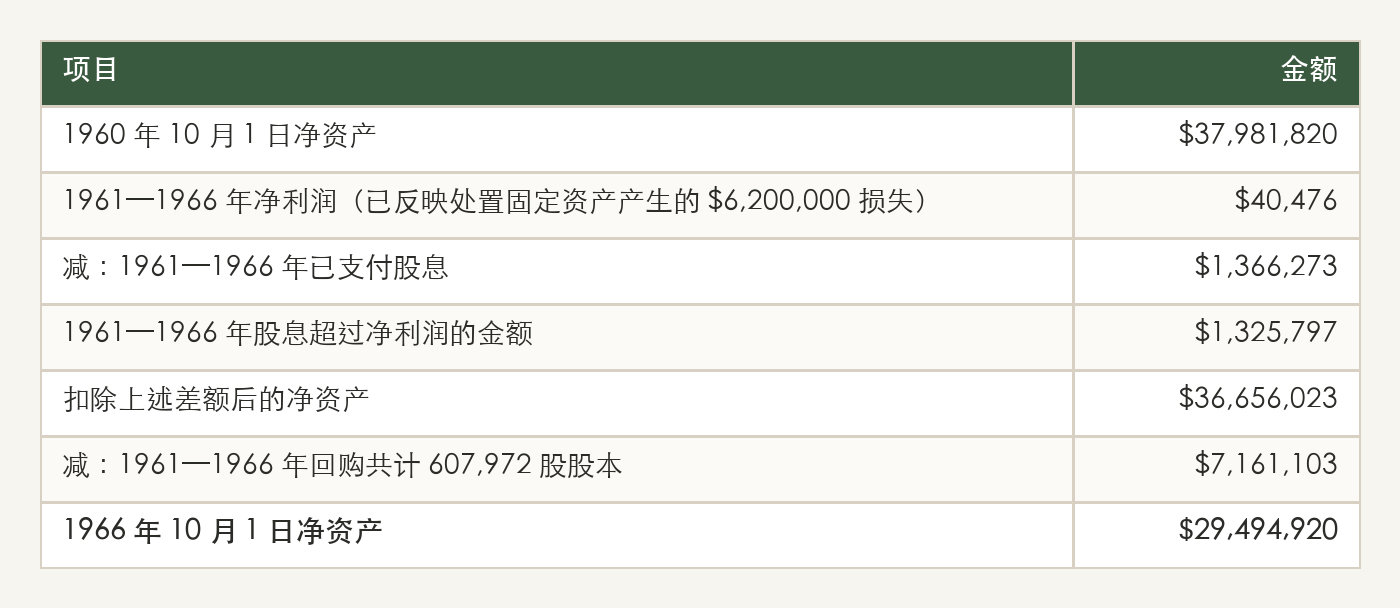
各位会注意到,尽管这六年期间支付的股息超过净利润,但净资产减少 22% 的主要原因,是公司回购了自己的股票。根据这项回购计划,公司流通在外股数已经降至 1,017,547 股,比 1960 年 10 月 1 日的流通在外股数减少了 37%。考虑到公司关闭亏损工厂后经营规模缩小,减少流通在外股数是合理的。
这项股份回购计划对现有股东的好处,部分体现在以下事实中:1966 年 10 月 1 日,公司流通普通股的每股净资产为 28.99 美元,而六年前为 23.37 美元。
在截至 1960 年 10 月 1 日的年度里,我们的销售总额为 6,260 万美元;1966 年则为 4,940 万美元,下降约 21%。这与总净资产 22% 的降幅大致相当。公司目前实现的净资产周转率,已与这六年期间开始时大致相同;这再次在一定程度上说明,公司的实力已经恢复。
维持稳健的财务状况
维持稳健的财务状况,始终是伯克希尔·哈撒韦的目标之一。事实上,正是这种做法,使公司得以在所处行业具有高度周期性的情况下生存下来。公司当前财务状况的稳健性,体现在 1966 年 10 月 1 日拥有 23,158,187 美元营运资金。这一数字与公司 1960 年 10 月 1 日的营运资金大致相同;但按每股计算,由于回购减少了股份数量,现在的每股营运资金为 22.76 美元,六年前则为 14.41 美元。
除了我们业务本身的周期性之外,还有其他理由说明,保持稳健的财务状况是明智的。正如之前曾向各位说明的那样,公司一直在寻找合适的收购项目,范围包括纺织领域内,甚至也可能包括纺织领域之外。尽管截至目前尚未成功完成任何一项收购,但我们对此类收购仍然抱有积极兴趣。在当前的货币市场中,用于收购的资金几乎无法获得;这使得我们必须准备好流动资产,以便在期待中的机会真正出现时,能够完成收购。当前还存在战争、税率和商业活动水平下降等不确定性,这些因素也共同强调了继续保持稳健财务状况的必要性。
第二个可能需要大额投资的领域,是我们快速增长的 Home Fabrics 部门。过去三年,Home Fabrics 的销售额几乎翻了一番。如果未来几年能够实现相应幅度的增长,我们可能需要在新增库存和应收账款上投入最高 700 万美元。
最后,技术变革的威胁在纺织领域始终存在。我们在厂房和设备上的投资为 2,440 万美元,计提累计折旧后为 630 万美元。纺织机械行业一直在努力让这项投资过时。制造流程任何一个环节发生重大变化,都可能要求我们按未来的重置价格进行巨额资本支出。我们将继续极为谨慎地权衡任何资本支出计划可能带来的回报与风险。不过,如果我们认定进行资本支出符合公司的最佳利益,就必须具备足以支撑这些支出的财务条件。如果重要的降本设备恰好在纺织业利润低迷的时期出现,外部资金将很难、甚至根本无法获得;此时,充足的营运资金将尤为必要。
正是基于这些考虑,公司在年末的营运资金中包含了 540 万美元有价证券,由短期市政债券、商业票据和普通股构成。我们无法确知公司何时可能需要拿出大笔现金,而且这种需求有可能在相当长的时间里都不会出现。因此,各位董事认为,我们应当像对待当时投入厂房、库存、应收账款等项目的其他资金一样,积极为这部分资本争取符合现实的回报。据此,董事会目前的意向是,逐步将这部分资金中的大部分临时投资于可交易的普通股。这样做不仅有望取得高于其他非权益类有价证券替代投资的收益,还让我们有机会参与纺织业务之外的盈利,即使只是临时而间接地参与。
股息
公司财务状况的恢复,现在使我们能够实行一项股息政策,将当期税后利润中合理比例的部分分配给股东。不过,这项政策必须与维持当前稳健财务状况的需要相一致。
为落实这项政策,公司于 1966 年 11 月 14 日宣布每股派发 10 美分股息,并于 1967 年 1 月 3 日支付给截至 1966 年 12 月 2 日登记在册的股东。
Malcolm G. Chace, Jr.
董事长
Kenneth V. Chace
总裁
1966 年 12 月 2 日
这封信最值得留意的,是资本用途开始发生变化。纺织业仍然面临周期低迷、进口冲击和技术淘汰,但公司已经通过关闭亏损工厂、回购股份和保持流动性,恢复了财务实力。现在,这些资金不再只能留在纺织业内,而是开始通过普通股参与纺织业之外的盈利。信末还宣布了每股十美分的股息;从后来的历史看,这成为巴菲特控制伯克希尔后唯一一次现金股息。
感谢各位园丁聆听,我们下期再见!
●●●
苔藓花园 · MossGarden
