
 931
 34
7月,A股经历了一轮快速回撤。上周末,我参加一个播客节,几十场活动中只有一场与投资理财相关与前两届截然不同。和一位头部财经主播聊天,他说自己刚做了个投资 skills,上周建议他卖出。
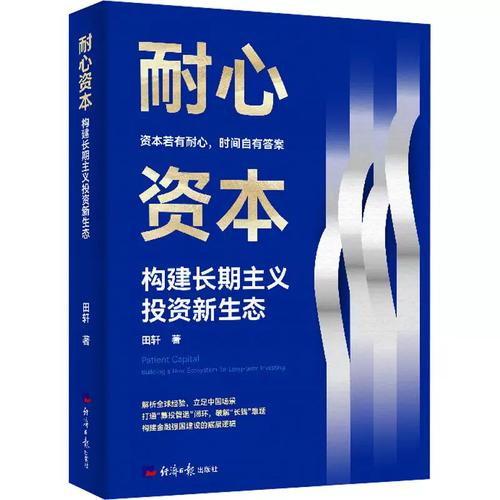
上一期,我们和田轩院长聊了AI时代可以押注什么样的人?在院长、教授身份之外,他也是一位资本市场专家,曾担任证监会并购重组委委员、深交所创业板第一届上市委委员,直接参与过资本市场制度与审核工作。目前他是中国资本市场学会学术委员会委员(会长由证监会主席吴清担任)。今年夏天他出版的新书也与投资、资本市场密切相关——《耐心资本:构建长期主义投资新生态》。
所以这一期,我们也聊了聊股市。赶巧的是,录制刚好是在这轮市场回调最深之时。我们聊到田轩在清华五道口担任副院长期间,一位年轻同事做过的一项颇有影响的研究。研究基于2014-2015年A股牛熊周期中约4000万个上交所账户的持仓和交易数据发现:底部85%的家庭账户因为主动交易(active trading),相比买入并持有亏了约2500亿元;顶部0.5%的大账户,则因此获得了约2540亿元的额外收益。
“924”之后包括最近这轮行情中,类似的问题依然存在。2025年,沪深300全年上涨17.7%,但《上海证券报》的个人投资者调查显示只有57%的受访者实现盈利。今年上半年,截至6月底、市场还在高歌猛进时,一项1500多人参与的草根投票中也仅有41.1%的人表示盈利,49.8%的人仍陷亏损。
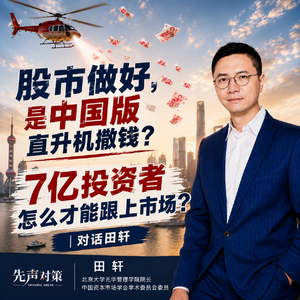
市场上涨,为什么很多人还是不赚钱?对我们7亿多普通投资者来说,到底有没有办法跟上市场?
嘉宾:田轩
北京大学光华管理学院院长、博雅特聘教授,第十四届全国人大代表,中国资本市场学会学术委员会委员。此前曾任清华大学五道口金融学院副院长、国家金融研究院院长,曾担任证监会第六届并购重组委委员、深交所创业板第一届上市委和重组委委员。主要研究中国经济、科技金融、公司金融与创业投资,研究成果发表于 Journal of Finance、Journal of Financial Economics、Review of Financial Studies 等国际顶级期刊。
时间线
02:40 7月A股、科技股快速回撤,还要“站在光里”?
05:53 为什么监管全力稳市?
投资者越涨越买、甚至“倒金字塔式”加仓,带来降杠杆压力?政策层为什么越来越重视股市?
截至本轮下跌收盘低点,大盘指数年内略亏不到1%;代表科技股的科创创业50指数仍上涨13%
瑞银近日分析,A股市场整体杠杆水平不高但近期融资余额降速非常快。截至8月6日,全部A股融资余额降至2.62万亿元,占自由流通市值比例为5.1%,远低于2015年7月9.6%的历史极端水平。7月单月全市场融资余额下降4080亿元,仅次于2015年7月7092亿元的历史极端水平。
大科技板块的融资余额自6月25日高点下降1944亿元,占比自由流通市值5.4%,远低于2015年7月初。
08:12 把股市做好,“中国版直升机撒钱”?
证监会副主席陈华平年初披露:A股投资者已经超过2.5亿,95%以上的都是中小投资者
为什么中国照搬美国式“直升机撒钱”,效果可能不好?
10:39 哪些行为导致跑输指数?
2024年“924”之后,A股总体涨幅可观,沪深300、中证A500、科创创业50至2006年8月12日,1年涨幅分别约17%、23%、85%
五道口教授安砾等人的《Wealth Redistribution in Bubbles and Crashes》,研究了2014年7月—2015年12月的A股“上涨—泡沫—股灾”周期,上证综指从2014年7月到2015年6月高点累计涨超150%,到2015年底又从高点跌约40%。
研究显示:后97.5%的投资者因为主动交易,相比买入并持有遭受相对损失;前2.5%的投资者则借此获得收益。原因也包括大户入场更早、在泡沫期卖出,以及投资经验、信息和判断优势带来的选股差异
这项研究到底是在说普通人不该买股票,还是不该在狂热时冲进去、或频繁换仓?
12:30 巴菲特那句“别人贪婪时我恐惧”,为什么那么难?
普通投资者面对哪些天然劣势?
15:36 年轻人的钱,该一直躺在银行里吗?
股票、ETF、基金、保险、基金投顾都在扩容,工具越来越多,还稀缺的是什么?
18:28 长鑫、宇树等科技公司排队上市,分流资金?
20:18 大经济学家凯恩斯,原来也是投资高手?
《耐心资本》一书介绍:当时英国深陷通胀、固收类资产实际价值大幅缩水,凯恩斯所在的剑桥国王学院因捐赠基金集中持有英国国债、财政压力日显。凯恩斯执掌捐赠基金后,出售了约1/3的房地产投资组合,将部分资金转入新设立的“可自由支配组合”。
该组合起初依赖对宏观形势的短期判断进行交易操作、业绩起伏。1934年,凯恩斯摒弃了预测驱动型投资策略,转为买入并持有,投资组合中股票配置比例达70%。1921年到1946年、大萧条与战争交错的年代,国王学院“可自由支配组合”的年化回报达16%。
21:50 一级市场、PE/VC热起来了?
《耐心资本》书中提到,对科技创新尤为关键的股权投资市场,2025年上半年开始出现回暖迹象。淡马锡吴亦兵介绍2025年四季度后,股权投资市场估值明显抬升
23:52 AI硬科技正热,金融业的黄金时代过去了吗?
投资、金融,为什么在AI时代仍是好职业?
淡马锡看好资产管理、保险等方向。身边去卖保险的朋友越来越多
27:17 金融业“贵族化”的时代过去了吗?高薪还能维持吗?
科技股回调之际,美国金融股却创出新高;华尔街六大行的投行和资本市场业务,成为利润发动机
28:48 保护个人投资者,监管还能出哪些招?
==================
参考资料
1. 田轩新著:《耐心资本:构建长期主义投资新生态》
2. 安砾、楼东、施东辉:《泡沫与崩盘中的财富再分配》(Wealth Redistribution in Bubbles and Crashes),Journal of Monetary Economics,2022
通俗介绍:voxchina.org
3.《淡马锡在华资产敞口创五年最大增幅 吴亦兵详解看好哪些领域》
4.《封面报道|机器人:先上市为强》
写在最后
如果你对财新的市场、宏观及深度报道感兴趣,欢迎点击这里订阅。