E173.财报的根 + 估值的茎 = 叙事的果实面基

E173.财报的根 + 估值的茎 = 叙事的果实

72分钟 ·
播放数61431
·
评论数207

🎤 本期嘉宾:

邹佩轩 |著有《穿透财报》、《穿透估值》、《穿透叙事》,华源证券公用环保联席首席分析师 SAC:S1350524070004

⏯️ 本期简介:

我是怀着献宝的心态做这期节目的。

嘉宾写过三本书,每本都回应了关于 A 股投资老生常谈的一个问题。

第一本叫《穿透财报》,他自己是一次性考过六门 CPA 的狠人。 

第二本叫《穿透估值》,在“赚钱才是硬道理”的资本市场上,纸上谈兵的学院派模型常常被嘲笑。这本书几乎梳理了全部常用的估值模型,核心观点是——

DCF模型是估值体系的“第一性原理”,它描述了一个理想市场的估值逻辑;

CAPM(资本资产定价模型)和投资组合理论则提供了关于风险(折现率)的思考框架。 

这些理论模型的价值在于其逻辑严谨性和方向性指引,而不在于计算出一个精确的“目标价”。

面对这些模型,正确的态度是“重视框架,淡化结果”。

实战中运用的PE、PB、PEG等相对估值法,是DCF模型在特定条件下的简化“经验公式”,它们牺牲了逻辑的完备性,换取了应用的便捷性和稳定性,但存在诸多陷阱;

理解每一种方法简化的前提和引入的新假设,比记住公式本身更重要。

而投资的真正艺术,在于理解应然(内在价值)与实然(市场价格)之间的预期差,这种预期差不仅来源于基本面(分子端)的判断,更深刻地受到折现率(分母端)、市场交易结构、人性博弈和非理性行为的影响。

第三本叫《穿透叙事》,与前两本书一脉相承,基于 DCF 第一性原理,提出了一个适配 A 股特性的视角,也就是叙事。

何为叙事?

邹佩轩认为,叙事就是终局,过程不重要。

举个例子:

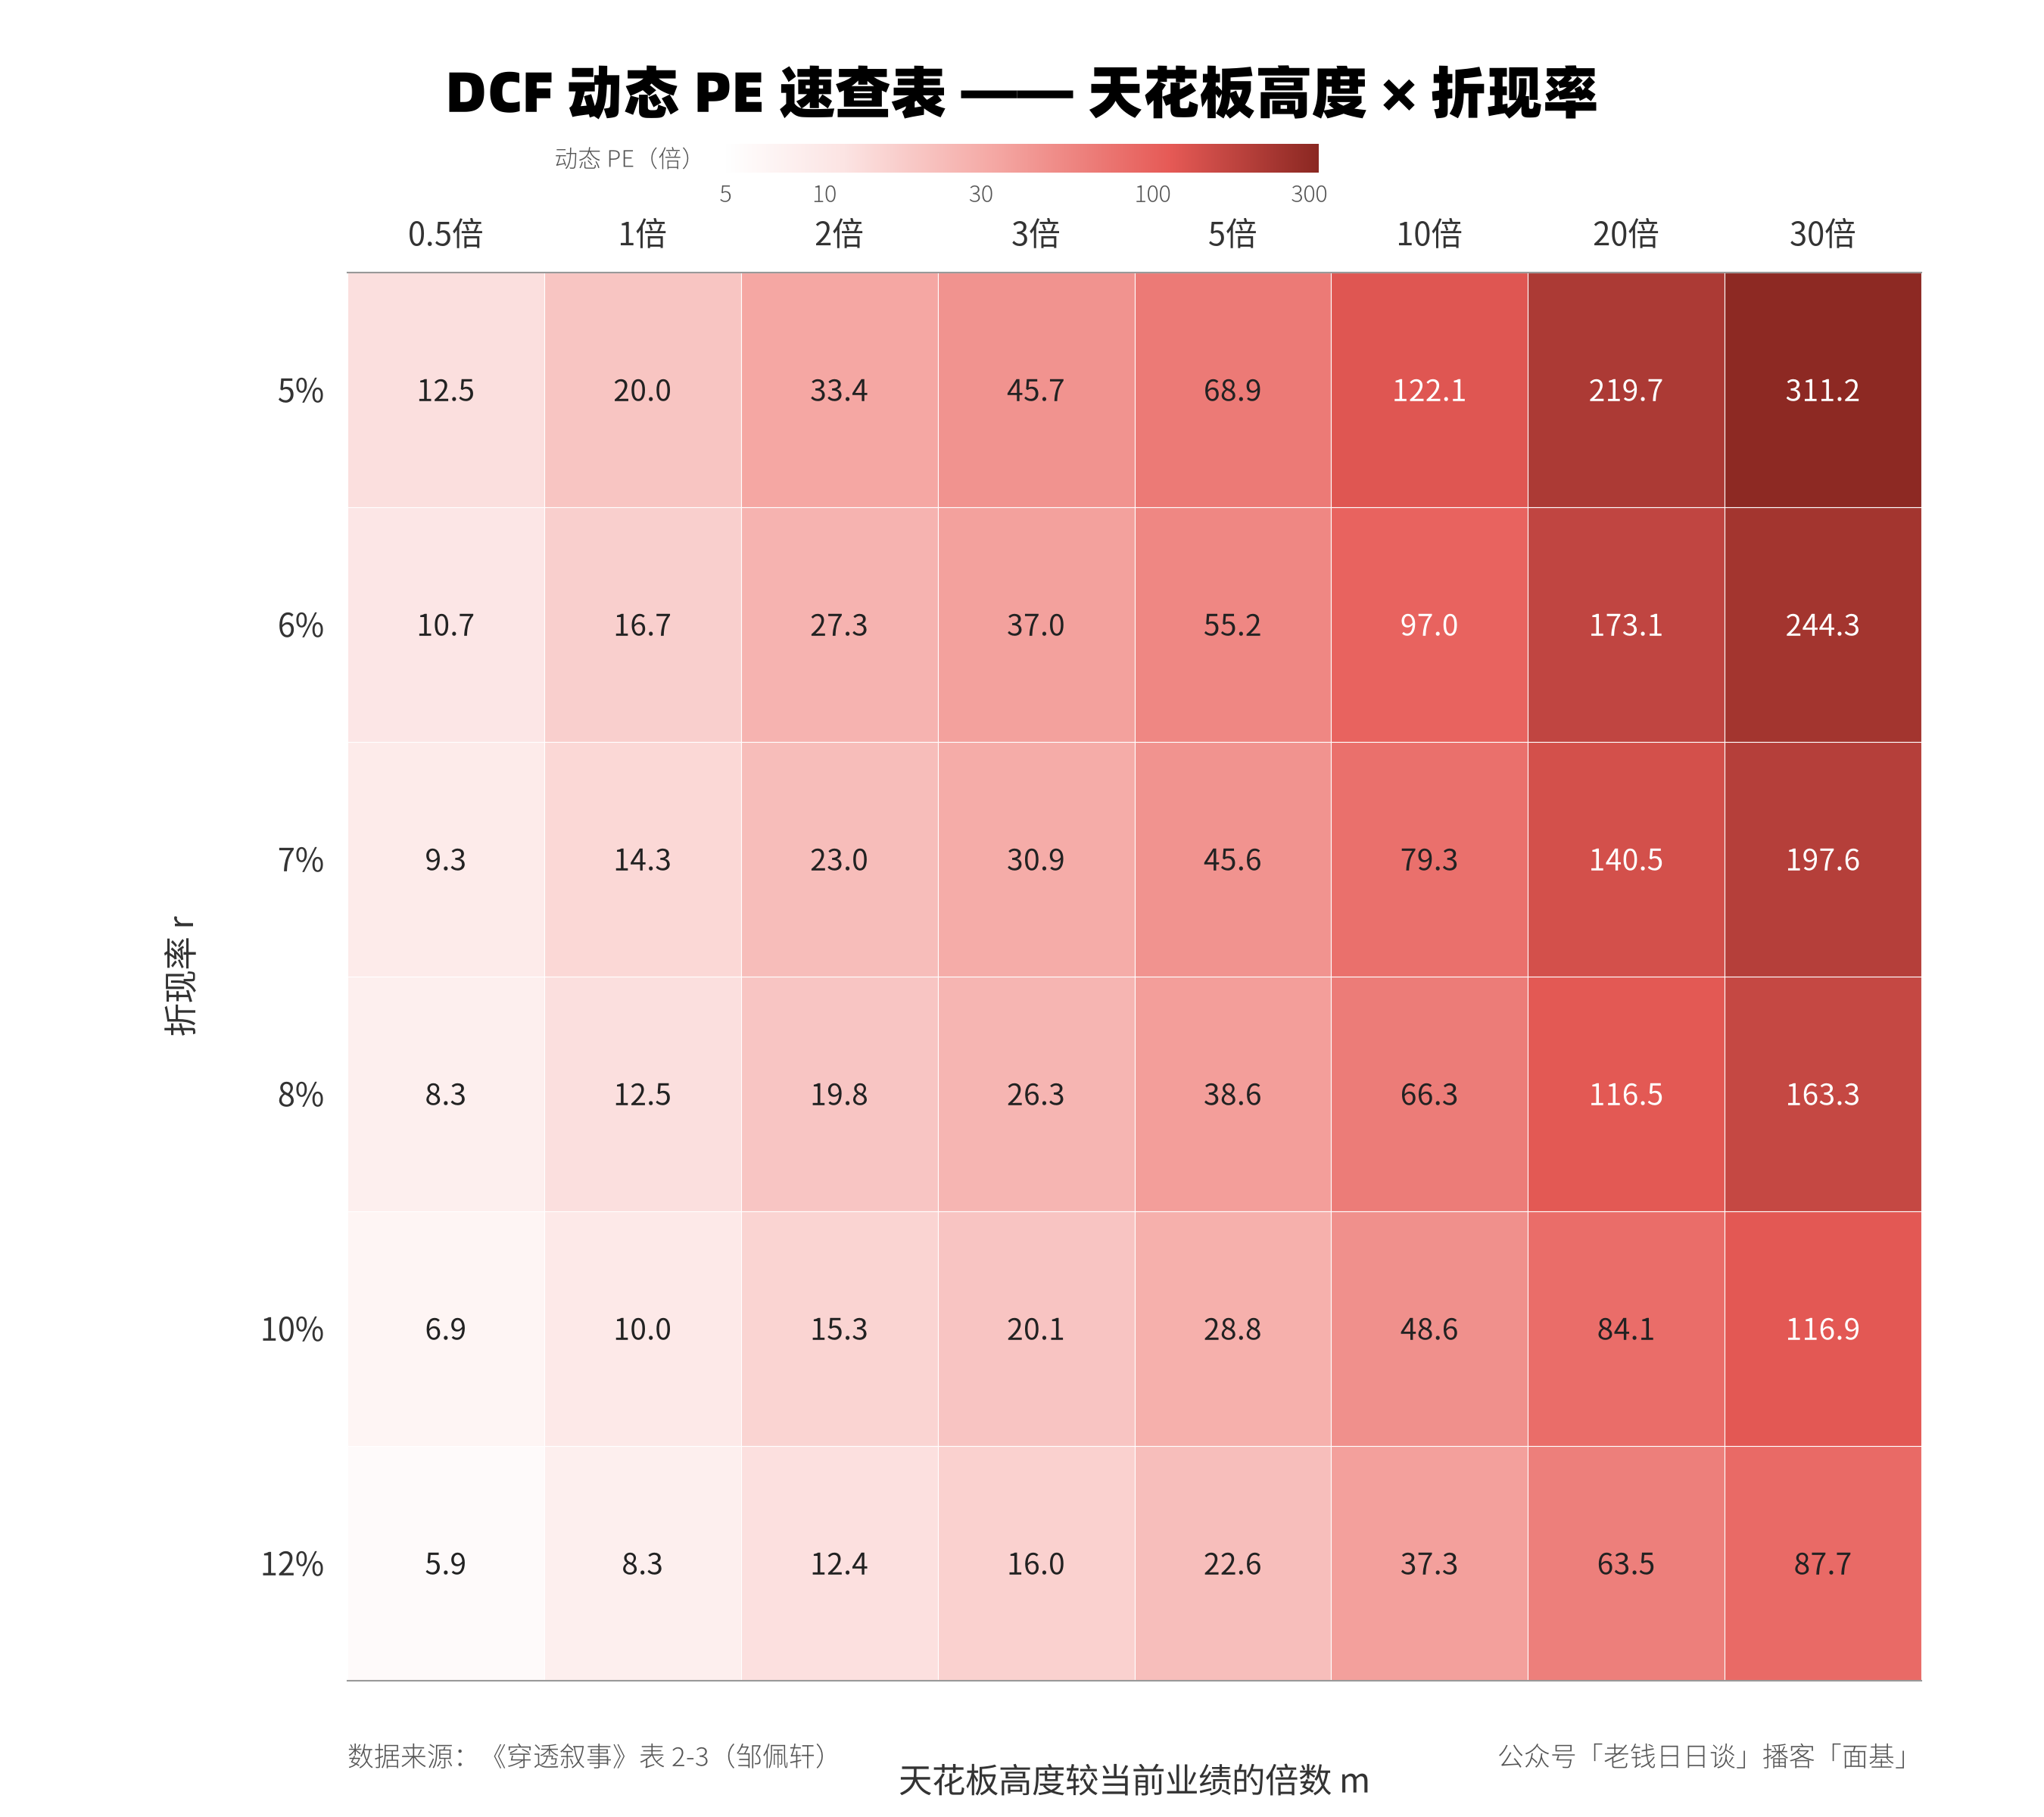
假设有一家公司,利润是 1,10 年后能增长到 2,折现率取 10%,根据 DCF 公式,合理动态 PE 是 15.3 倍。
然后,在现实投资过程中,业绩总有波动,这家公司的业绩增速提高了,用不了 10 年才到达 2,5 年就行。

那么,这种情况下,根据公式,原来 15.3 倍的合理动态 PE 应该给到多少呢?

答案是 15.8 倍。

是的,增速爆发,但公式的应然几乎没啥区别。

根据 DCF 公式,你可以调整各种参数去尝试,10 年 5 倍的合理 PE 是 28.8。

5 年 5 倍 30 PE,相差不大。

10 年 10 倍 48.6 PE,5 年 10 倍 49.9,相差不大。

结论不难总结了:决定 PE 的是天花板有多高,不是多久到达。

这就是前面说的,叙事就是终局,过程不重要。

打个未必恰当的比方,人人都说 A 股像渣男。投资就像恋爱,难点在于,你得判断人家能跟你走一辈子,过程中吵几次架、冷战几周,事后回看那都叫浪漫;

可俩人最后没走到一起,再轰轰烈烈,也叫渣男。

这只是定价方面的叙事,A 股还有它的空间叙事,由于基本不能做空,悲观的人手里的票投不出去,定价就从多空对立对冲后的平均预期,变成了拍卖机制,往往由最乐观的流动性来定价。

因此,流动性也是一大决定因素,流动性充沛时,天花板越算不清楚、也具备朦胧美的票,往往更容易上涨。

三本书也提醒我们,在 AI 加持下越来越卷的投资研究,应该指向何方?

因为,股价的涨跌来自叙事的变化,而叙事指向终局。过程中的速度和波折,反倒不那么重要。

本期节目主要讨论《穿透叙事》的第一章,希望能给大家带来一些不同的视角。

这本书的副标题叫「寻找 A 股投资的解析解」,解析解是一个数学术语,它指的是,能用能用有限步的公式、初等运算、已知函数写出来的精确答案。

给它任何一组参数代进去,秒得结果。

解析解的一大要求是,你得普遍适用。时间所限,关于本期节目提到的叙事视角在各个行业的检验,并未过多提及,欢迎大家看书。

欢迎收听本期节目。

⚠️ 本次分享仅代表投资方法论的个人观点和阶段性思考,不对任何公司、任何行业提供具体投资意见,任何情况下均不构成投资建议。涉及的复盘内容仅代表公司过去情况,历史数据仅供参考,存在样本代表性不足、数据处理与统计方法可能存在误差等风险。对本音频内容的准确性、时效性及完整性不作任何保证,对依据或使用本音频造成的任何后果均不承担任何责任。

🎯时间轴:

00:18 财报、估值、叙事,分别回应 A 股投资的三个老问题

06:08 决定股价高度的是叙事,决定股价涨跌的是叙事的变化,不是景气度的变化

08:20 增速本身不产生超额收益,兑现叙事只赚折现率——叙事变化才产生 alpha

13:01 A 股把股票分成成长/周期/价值再无限细分,最后陷入循环论证

17:31 天花板算不清楚怎么办?反算股价隐含的叙事,再判断这个叙事高不高

18:38 三种走势:长牛(叙事拼接)、厂字(叙事一次兑现)、A 字(叙事没兑现)

19:23 长牛是拼出来的

22:37 信息过载时代分析师的终极 alpha,是基于公开信息的定价能力

24:38 叙事 90% 以上是科学成分,可以定量算出来

25:38 A 股有两套定价机制:空间叙事 + 拍卖机制

32:29 DCF 就是投资的六分仪:它告诉你股价此时此刻在什么位置、隐含的叙事是什么

33:35 DCF 定义:股价 = 目之所及的所有未来现金流的折现值,本质就是一套叙事

39:49 A 股估值解析解(上表)-横坐标天花板倍数、纵坐标折现率,直接查合理动态 PE

43:03 正确打开方式是倒过来算,先定天花板高度再看发育时间,增速只是观察窗口

45:20 A 股权益折现率长期取 10% 就够,差不多也是主动权益基金的长期复合回报率

46:57 A 股主动权益基金长期跑赢标普 500,但波动大,这符合新兴市场风险溢价

48:11 无风险利率与风险溢价存在内生性,利率下降常伴随风险溢价上升,两者对冲

50:56 应然到实然中间隔着交易机制,市场预期不是一个点是一个分布,不存在真正的一致预期

52:42 拍卖机制下股价 = 中线位置(基本面) + 截距位置(交易漂移)

55:34 天花板越算不清楚 + 流动性泛滥 = 越涨——大票 / 小票风格是估值的结果,不是原因

58:51 复盘核心:能用逻辑推理就不要用归纳总结——归纳有严格适用范围,推理没有

01:01:35 案例导览

01:04:31 有效市场是「动态有效」

01:07:16 不是「预期差」而是「叙事变化」,远期叙事差 vs 下一期业绩差是两回事

01:09:07 三本书可读性排序:叙事 > 估值 > 财报,阅读顺序建议 3-1-2 叙事是果实,财报是根,估值是茎

📁本期内容相关资料:

  • 关于本期节目内容的 50 条补充说明

  • DCF(现金流折现)模型:估值的第一性原理——公司值多少钱等于目之所及所有未来现金流折回今天。作者在书里的判断:所有相对估值方法(PE / PB / PS)都是它在特定条件下的简化。

  • CAPM(资本资产定价模型):学院派的风险定价框架——通过一只股票与市场的协方差算出它应有的风险溢价。它算出来的往往是「精确的错误」,因为它假设「市场平均风险溢价」是常数,实际上是动态变量。

  • 相对估值法(PE / PB / PS / PEG):市盈率 / 市净率 / 市销率 / PEG——都是 DCF 在特定假设下的经验简化。A 股实战中相对估值适用面 > 绝对估值;PE 系逻辑性 > PB 系 > 其他倍数。

  • 折现率(必要收益率):吸引投资者长期持有一项资产的最低年化收益率,相当于债券的「到期收益率」。

  • 无风险利率:通常用 10 年期国债收益率作代理——市场公认「几乎不会违约」的那档利率。作者反复强调:无风险利率下行 ≠ 权益资产利好,历史数据经常不支持这个流行结论。

  • 风险溢价:权益折现率 = 无风险利率 + 风险溢价——投资者为承担股票不确定性所要求的额外补偿。

  • 叙事:不是故事,是一套可证伪、可量化、能算出数的市场共识——具体到公司层面就是「市场此刻信的那个终局」。作者对它的定义比通常的「预期差」窄,只指对行业终局空间和折现率的判断。

  • 空间叙事:市场对公司天花板高度的共识变化决定股价高度。「叙事就是终局,增速就是过程」,过程不重要,终局才重要。

  • 拍卖机制 vs 对冲机制:A 股基本不能做空,悲观者的票投不出去,股价从「多空对冲后的平均预期」(美股模式)变成「最乐观那笔资金说了算」的拍卖出清。

  • 一致预期:市场对某公司未来业绩的平均预期。所谓一致预期其实不存在,预期永远是一个分布,不是一个点。

  • 景气度投资三要素:业绩增速的绝对值高 + 增速边际提升 + 是否超预期。作者狭义定义的景气度投资在 2022-2024、2025 年 6-7 月这几段时期持续失效,很多时候还是反指。

  • 景气度陷阱:业绩逐季上修 + 每年都超预期 + PE 分位数已经跌到历史底部——三要素齐全的时候看似该抄底,实则是天花板算清楚后估值被压缩的结果。

  • 一阶导 / 二阶导 / 三阶导:一阶导 = 业绩增速本身,二阶导 = 增速的变化,三阶导 = 变化的变化。求导次数越多指标越不稳定。

  • 分子端 vs 分母端:估值公式里,分子端 = 现金流(基本面),分母端 = 折现率(风险与利率)。行情的驱动力常常在分子和分母之间切换。

  • 解析解 vs 数值解:解析解 = 从公理推导出的封闭公式,任意参数代入秒得精确结果,普遍适用;数值解 = 每次针对具体参数迭代逼近,换个公司就得重算。

  • 相关性 vs 因果性:相关性是双向弱联系,不能传递;因果性是单向强联系,可以传递。

  • 幸存者偏差:能被观察到的样本都是活下来的,从这些样本里归纳的「规律」天然带偏。作者对复盘的核心方法论:基于逻辑推理搭框架、用案例验证框架,不用案例归纳框架。

  • 内生性:解释变量与误差项之间存在相关性——统计学里最难处理的问题之一。

  • 罗伯特·希勒《非理性繁荣》· 话筒对音响:话筒对着音响鼓一下掌,声音被话筒吸走、音响放大、再被话筒吸走,反馈机制自己产生尖锐噪声。作者用来解释 A 股拍卖机制里的流动性正反馈。

🎬 后期制作、声音设计:Dong

🎵 本期引用音乐:Whodunit

欢迎体验我做的3 个网站::黄金看板、美股看板、美债看板

📣 欢迎关注@老钱日日谈 ,如果播客没听够,可以来公众号找我玩,这边的更新频率会高一些。

也欢迎大家来🪐知识星球找我玩,这里是我自己学习的输入笔记,也是听友群。

展开Show Notes
厚望
厚望
2026.9.01
置顶
好多听友反馈,节目难懂,确实,节目里很多一句带过的话,背后可能都有不少的论证过程。

所以我在shownote 的资料区的第一条,新增了一篇文章,是对本期节目内容的 50 条解释。推荐感兴趣的听友去看下,比逐字稿有价值。

这期确实对听友不太友好,但如开头所说,我是带着献宝心态做的。

我认为《估值》和《叙事》这两本书,有助于大家对 DCF、CAPM经典公式以及很多估值乘数的深刻理解。《财报》这本书,把它转化成财报分析.skill,用比读的价值要大得多。
我是综合:shownote是什么?
厚望
:
本期的配套节目: https://www.xiaoyuzhoufm.com/episode/68c7fda6a56ca3e0c4885dd6
共7条回复
Louie
Louie
2026.8.31
老钱 我建议你开个店来卖书 哈哈哈 我们从你这来拍
厚望
:
❤️ 确实有这个想法 我看看怎么落实
价值斯多葛:真是好主意,听的过程中,把书买了
共3条回复
真的很难得,终于有人把DCF,Auction theory,时间序列,在股票市场里的应用全部串起来了。第一次听到有人能用听得懂的语言把方法论讲明白了,而不是那种神神叨叨的艺术。
Ass嘟嘟
Ass嘟嘟
2026.9.01
「✅决定股价高度的是叙事,决定股价涨跌的是叙事的变化,不是景气度的变化」
叙事不是故事,而是一套基于逻辑的、可证伪的、可量化的市场共识。
DCF模型的本质就是一套叙事。而证券交易的过程,是许诺精彩的未来,拿走现在的全部。只要未来足够精彩,资本市场对过程的容忍度可以非常高。
从DCF第三阶段增长模型来看,价值量占比最高的是不再增长的稳态期,而决定稳态期价值的是稳态期的高度。
所谓的叙事可以简化为公司的终局业绩,股价中许诺的未来 🆚 我们认为的未来 🆚 市场未来认为的未来,三者的差值,决定未来的得失。
相对估值法是DCF模型在各种各样情况下的假设,估值的本源就是一套叙事。

「✅增速本身不产生超额收益,兑现叙事只赚折现率——叙事变化才产生 alpha」
叙事,可以计算;财报的作用,是验证叙事,而估值作为财报和叙事的衔接。
慎用统计回归,能用逻辑推理就不要用统计回归。
相关性是双向弱联系,不能传递;因果性是单向强联系,可以传递。
数据拟合的另一个问题是,仅凭数据本身,无法判断未来是单边趋势 or 均值回归。
例子:投十次硬币,已经投了5次是正面,再投硬币出现正面的概率?
选项一,相信趋势的力量。正面。
选项二,相信均值回归的力量。反面。
选项三,根据理论推导,分别50%。
答案是:都不选。如果连投五次硬币,每次都是正面朝上,首先应该检验硬币是否均匀。

「✅A 股把股票分成成长/周期/价值再无限细分,最后陷入循环论证」
地心说不是没有解释能力,它是缺乏预测能力。被日心说取代,是因为后者的预测能力是更强的。
无限细分,固然可以提高理论的解释能力,但意义有限。
贴标签的行为本身是一种价值判断,再根据价值判断的结果评估股票的价值,涉嫌循环论证,最后容易自说自话。
用统一的框架解释尽可能多的现象。解释范围最广的框架,往往是预测能力最强的。切忌为细分场景量身定做框架,否则非常容易陷入过度拟合和循环论证的陷阱。

「✅天花板算不清楚怎么办?反算股价隐含的叙事,再判断这个叙事高不高」
长期来看,股票是一个称重器,比拼的是谁的认知更高。
短期来看,是一个投票器,取决于市场下一个交易的人的认知,交易的博弈。
天花板越算不清楚的股票,因为市场短期内无法形成共识,影响股价的因素非常多。但是长期来看,是对终局空间认知的比拼。

「✅三种走势:长牛(叙事拼接)、厂字(叙事一次兑现)、A 字(叙事没兑现)」
厂字形:涨完之后开始横盘震荡。
对终局的预期叫做叙事,改变叙事才有超额收益。
A股市场很多时候是乐观资产定价,市场叙事会提前反映未来的预期。叙事兑现,厂字;叙事没有兑现,A字。

「✅长牛是拼出来的」
长牛走势并非来自业绩,而是来自于它有持续的叙事变化。是上台阶式的走法,而不是慢慢涨上去。是一轮又一轮成功叙事的拼接,即公司存在持续的预期差。
扎实的EPS增长,是股价长牛的必要条件。
股价长牛的必要条件是起点的叙事比较低,随着扎实的业绩增长慢慢上升。但业绩长牛不一定带来股价长牛。
超额收益来自叙事变化,之所以会有持续的叙事变化,一定是大部分人看错了。

「✅信息过载时代分析师的终极 alpha,是基于公开信息的定价能力」
在大部分场景中卷高频数据是没有意义的。更宏大的叙事变化不是来自信息差,而是对相同的信息,因为处理方式、观察角度乃至方法论的不同,得出差异巨大甚至结论相反的结论。
背后是对底层估值体系、商业模式、经济发展脉络以及更宏观的时代叙事等更深层次问题的思考。而财务和估值分析是投资的原技能,也是成本最低且有效性最高的信息获取方式。
股价的涨跌最终是来自于叙事的变化,而投资考验的是对多层次信息的整合能力,而财务和估值是信息整合的起点和终点。
提升:将研究资本化,在时间平权中积累认知复利,所有的产出都要有投入。增加能够资本化的研究,不断拓展认知边界。此时此刻的一个研究,对下一个研究有推动作用,是可以复用的。

「✅叙事 90% 以上是科学成分,可以定量算出来」
如果我们对一个公司/行业有超额认知,是可以算出来的。
就算没有超额认知,我们可以根据此时此刻的股价,反算出来市场在交易什么叙事,可以定量。

「✅A 股有两套定价机制:空间叙事 + 拍卖机制」
狭义的景气度投资:业绩增速的绝对值高 + 增速边际提升 + 是否超预期。
景气度陷阱:业绩逐季上修 + 每年都超预期 + PE 分位数已经跌到历史底部——三要素齐全的时候看似该抄底,实则是天花板算清楚后估值被压缩的结果。
景气度投资方法论,本身的适用条件严格受限。有效是一个阶段的特例。
最大的问题是只能判断行情的起点,判断不了行情的终点。因为景气度尚在,可能引诱投资者抄底,越抄越低。
Ass嘟嘟:「✅DCF 就是投资的六分仪:它告诉你股价此时此刻在什么位置、隐含的叙事是什么」 DCF模型是确定绝对值点位的,相当于远洋航海时的坐标。 新叙事与旧叙事的估值差,才是决定股价涨跌的关键,即空间叙事。 DCF模型是所有的估值方法的源头,而是估值的第一性原理。 「✅DCF 定义:股价 = 目之所及的所有未来现金流的折现值,本质就是一套叙事」 天花板高度M和折现率R才是动态PE的主要风险敞口,N(年)的影响其实没有那么大。 天花板高度和折现率是关键,几年到达天花板影响相对有限。 叙事是指终局,增速也就是过程,没有那么重要。 只要终局是白头偕老,过程就算波折一点,事后谈起来可以称之为浪漫。但是如果没有终局的善始善终,只有过程的轰轰烈烈,就是妥妥的欺骗感情。 「✅A 股估值解析解(上表)- 横坐标天花板倍数、纵坐标折现率,直接查合理动态 PE」 从DCF模型的第一性原理推导而得,优先度高于一切替代方法。即便被迫用了其他估值方法,只要有一天能算清楚天花板,都要以该模型为准。 从 DCF 公理出发做严格推导,不做数据拟合。 它满足解析解的三大特征——有闭式公式、在给定假设下精确成立、跨行业普适(前提是公司当下有业绩、增长匀速、m 不超过 40)。 不建议给永续增长假设。一是不认为存在永续增长的公司;二是预期太满,没有容错率。 DCF 的终值等于稳态期现金流除以 (r-g),提高永续增长率 g 和降低折现率 r 在数学上是等价的。所以想赋予 2% 的永续增长率,直接把折现率从 10% 换成 8% 查表就行。 「✅正确打开方式是倒过来算,先定天花板高度(空间)再看发育时间(判断复合增速),增速只是观察窗口」 传统做法把增速当成因、估值当成果,作者把天花板当成因、增速当作过程验证。 复盘里的每一次判断都从“这家公司天花板在哪”开始,而不再是从下一季业绩多少开始。 「✅A 股权益折现率长期取 10% 就够,差不多也是主动权益基金的长期复合回报率」 不要在折现率上做过多的文章。 A股市场权益口径的折现率,大部分情况下取10%,估值倍数拟合度较高,比较稳定,长期来看有均值回归的趋势,不太受无风险利率变化的影响,利率处于高位 or 低位时,都选取 10%,拟合准确度都相当突出。 在底层逻辑下,折现率就是必要收益率,是吸引投资者买入并且长期持有的最低收益率,相当于债券中的到期收益率。 「✅A 股主动权益基金长期跑赢标普 500,但波动大,这符合新兴市场风险溢价」 美股的折现率,大约是8%,也是长期稳定,不太受无风险利率变化的影响。 影响美股长期收益率的是重大事件,比如互联网泡沫破裂、金融危机等,而不是无风险利率。 「✅无风险利率与风险溢价存在内生性,利率下降常伴随风险溢价上升,两者对冲」 权益折现率 = 无风险利率 + 风险溢价。 无风险利率下行,利好权益资产的结论,无论是A股、美股、日本、欧美,历史数据都不支持。 如果无风险利率下降,一定利好权益资产,股债应该是永远同涨同跌的。但在全球范围内,股债更常见的是跷跷板,所以风险溢价才是更显著的变量。 无风险利率下降往往意味着增长机会减少,恰恰是因为投资者不愿意冒险了、转而增配固定收益类资产,才导致的无风险利率下降。在这种时候,风险溢价上升的幅度往往更加显著,两者形成对冲,合计结果反而是稳定的。 无风险利率背后是增长潜力。无风险利率下降对应经济增长潜力下降,大部分企业盈利端支撑不住,分子跟着塌陷,分母端的对冲反而不足以挽救。 所以「利率下降 → 折现率下降 → 估值上升」这条链条从两端都是行不通的。 「✅应然到实然中间隔着交易机制,市场预期不是一个点是一个分布,不存在真正的一致预期」 拍卖机制:A股与众不同的是,不能做空导致的流动性潮汐。 由于判断天花板高度所需要的线索的强度不一样,不同公司的预期分布的离散程度天然是有差别的。但是股价反映谁的预期,不取决于基本面,而是取决于市场的交易机制。基本面的作用是画出市场预期分布的曲线。股价具体停在分布上的哪个位置,跟基本面没有关系了。 股价形成:美股允许做空 = 对冲机制,A 股基本不能做空 = 拍卖机制。 对冲机制下,多空观点可以相互抵消,股价由市场的平均预期决定,也就是正态分布曲线的中线位置。分歧越大的股票,预期收益率的方差越大,风险溢价越高,估值越低。 拍卖机制下,多空观点的投票权不对等,悲观的人手里的票没办法投出去。股价不完全是平均预期的反应,而是从最乐观的预期开始依次表态,卖到筹码出清为止。即分布曲线右侧的阴影面积等于公司流通市值可容纳资金量的位置。最终拍卖出来的价格可能远远超过平均预期。 这个现象的根源在于交易结构本身,不是流动性的差异。
Ass嘟嘟:「✅拍卖机制下股价 = 中线位置(基本面) + 截距位置(交易漂移)」 中线位置:反映的是市场平均预期,由完全客观的基本面决定的。 截距位置:交易机制所带来的股价漂移,取决于预期分布和流动性。 平均预期相同的两只股票,预期分布越离散、天花板越加算不清楚的那只,截距向右漂移的幅度越加显著,估值反而更高,因为你永远不知道最乐观的资金有多离谱。 通俗理解:冲排名靠铁粉,只要不能给不喜欢的选手投负分,最符合大众审美的选手不一定夺得冠军,选美冠军的争议一般都比较激烈。 另一个特点:流动性的影响远远大于对冲机制。 在拍卖机制中,流动性本身可以成为一个单独的定价要素。一旦流动性退潮,截距会以同样的速度往回收敛,涨跌同源。 「✅天花板越算不清楚 + 流动性泛滥 = 越涨——大票 / 小票风格是估值的结果,不是原因」 将流动性冲击与预期分布结合起来,会得到一条二阶导为正的结论:朦胧美越浓厚的票,涨得越加猛烈。 天花板越算不清楚的股票,预期分布越离散,股价受流动性的影响就越大。由此解释了到牛市后期,一旦市场进入了资金的正反馈循环阶段,越有基本面的票可能越跑不赢指数的。 因此在流动性泛滥的情况下,影响股价弹性最重要的就变成了“有没有朦胧美”。朦胧美加上短期不能证伪加上流动性泛滥,这三件事凑齐,就是牛市后期涨得最猛烈的公司画像。 大票风格和小票风格,更多是估值的结果,而不是估值的原因。 罗伯特·希勒《非理性繁荣》:把话筒对准老式音响,鼓一下掌,掌声被话筒吸收、被音响放大、再被话筒吸收,如此往复就会产生长时间尖锐刺耳的噪声。噪声的源头来自鼓掌,但持续时间与刺耳程度跟鼓掌本身无关,取决于话筒与音响之间的反馈机制。 由于没有做空力量制约,拍卖机制要比对冲机制更容易产生正反馈循环。牛市末期的疯狂上涨、熊市末期的加速下跌,都是这个反馈机制的产物。可以不参与,但不能不知道。 「✅复盘核心:能用逻辑推理就不要用归纳总结——归纳有严格适用范围,推理没有」 用统一的框架解释尽可能多的现象,能用逻辑推理就尽量不要用归纳总结。 我们生活在一个有限样本、有限时间的世界里面,可能轮不到大数定律登场,特异性和随机性是更重要的力量。 我们可能对世界的运行规律知之甚少,所有的模型都是盲人摸象,漏掉的参数一定是远远多于纳入的参数的。只不过在外部环境比较稳定的时候,漏掉的参数可能暂时不发挥作用。 复盘时一定要以逻辑推理为主线,归纳总结为辅助。 「✅案例导览」 光伏:成长股模板。 煤炭:走过了N轮产业周期,而一己之力串联起来了成长股、周期股、价值股。 白酒:茅台。消费升级年代,非常有代表性的公司。 乐视:为梦想窒息,结果被梦想窒息。 长江电力:非常透明,看似简单,但门道非常多。读懂长江电力,就读懂了很多泛红利资产以及稳定类资产。 腾讯:抓住一个十倍股可以吹嘘一生,抓住一个千倍股,直接改变一生。 「✅有效市场是「动态有效」」 市场会围绕合理值(锚)不断上穿、下穿、再上穿、再下穿,上穿就是高估、下穿就是低估。 有效市场理论:市场会以市场认为的尽可能快的速度回到它应有的值。当所有人都在挖掘信息、信息交流越充分、市场就越尽可能迅速地回到合理值。 市场是动态有效的,既不是绝对有效也不是绝对无效。 如果市场绝对有效,研究就没意义了,永远买入指数就行。 如果市场绝对无效,研究也没意义了,你判断低估市场也永远不认可。 正因为它是波动式动态有效,所以研究才有价值。 短期是投票器,长期是称重器。 所谓长期,是大部分人看清楚的那一刻。 随着现代交流工具的无缝延迟,市场从无效→有效,均值回归的速度越来越短。 「✅不是「预期差」而是「叙事变化」,远期叙事差 vs 下一期业绩差是两回事」 对下一期业绩的差值、对短期高频数据的差值、对政策松紧的差值,全都算预期差。但这些差值里大部分对股价影响很有限。 叙事:对行业终局空间的理解以及折现率的判断。只有远期叙事发生变化,才会带来股价的跃迁。取决于你的认知。 短期来看,市场无法凝聚共识,博弈性机会取决于谁的钱多。 所以,短期来看,会有大幅波动;长期来看,市场一定会奖励那个认知最对的人。 超额收益的真正来源是远期叙事的变化,预期差充其量决定短期波动。 「✅三本书可读性」 叙事 > 估值 > 财报,阅读顺序建议 3-1-2 ; 如果只看一本,看第三本。 财报是基本功,估值是从财报到叙事的衔接,而叙事是最终的一个结论。 叙事是果实,财报是根,估值是茎。 财报,是向下看的,叙事是领先于基本面的,基本面又是领先于财报的,所以财报中挖不出太多向上的预期差,尤其在A股市场,财报更多是帮你打牢地基。 估值,更多的是展望未来,是很多没有体现在财务报表中的资源,它是最值钱的、最有想象空间的。人的创造力是最值钱的,而人是没有体现在财务报表中的。 叙事,就是将以上总结起来。
好想听懂,真听不懂😭
adamilkstout:在a股环境下的财报研究
悠悠有有:+1,太专业了
共4条回复
Lipper_va5N
Lipper_va5N
2026.8.31
都在念书里的内容啊…没有交流互动,期待一场访谈
厚望
:
访谈就发不出来了,就这样吧,别挑了,累了
猫鱼嘛:节目上线是各种妥协和阉割后
共3条回复
刚考完 CFA II,正觉得学的东西和现实隔了一层感到困惑,这期节目听爽了,一个又一个的考点被嘉宾串起来了😂,还给了更现实的解读视角,脑子里不停的放烟花。这期嘉宾输出的信息密度好高,都听不到老钱的侃侃而谈了,已经激情下单嘉宾的两本作品
linchard
linchard
2026.8.31
听的如鲠在喉,我也通过了cpa,但这期内容实在太晦涩难懂了,这是受众是谁?
厚望
:
嗯... 有缘人?节目逐字稿和书,价值要比节目更大。
无毛之辈:cpa本身讲估值就不多,过了cpa听不懂也正常。我也过了cpa,相反,我觉得本期的内容质量高的惊人。
共10条回复
终于等到邹老师这期节目了,不容易呀!
厚望
:
不容易,不容易
alfredZ:对之前被ban掉那期耿耿于怀
老钱 强烈感觉嘉宾的10年10倍48.6xpe 5年10倍49.9xpe是有点问题的 两者的真实pe实际算出来应该有个20%多的差别 可能不是只差这一点点 或者嘉宾还有其他小假设并没有说明。虽然嘉宾讲得很好 但如果上面的数真的有问题的话 时间不太重要的结论可能还是有点误导了
Rickao:从10年缩短到5年,当期的dcf增加大概29%,但是对应的下一年的利润也增加了大约26%,所以最终动态PE差距就很小了。
海上生日月:也想说一句 这么在意这点 不是想挑毛病 反而是因为觉得嘉宾这个观点真的非常好非常冲击 很有启发 所以才很想确认明白 因为交易原则都可能因此而有很大变化
共6条回复
如果这个人说的靠谱,他就不会是公用事业分析师,而是策略分析师or宏观分析师
厚望
:
靠不靠谱,都⚠️不构成任何投资参考或建议。播客不是用来说服或者教学的,只是多个视角,多个角度而已。以及,这种推论真的很 low。
HD869682y:你这就莫名其妙了,难不成做研究的都得去做市场分析,那就没有金融教授了。这期嘉宾一听就是有干货的
JY_Ren
JY_Ren
2026.9.02
43:20 这个观点和《财务报表分析与证券估值》斯蒂芬·H.佩因曼当中开篇就提到的一模一样。
史地文
史地文
2026.8.31
这期得逐字逐句的好好听
简单Andy
简单Andy
2026.9.06
嘉宾更多是在说其他的方法、理论有什么问题,在哪情境下无效,而自己的理论到底是如何解释这些问题的,为什么有效才是听众更期待听到的
厚望
:
你可以买书看啊
HD1043950y
HD1043950y
2026.9.14
这期没有序号,是随时可能下架嘛😂
厚望
:
序号加上了,一般最新一两期都没有序号,后期再更新,会把序号补上。对新节目而言,序号是无效信息
HD1043950y:这期等了好久,敏感了hh
太狂了,真宝藏!第一次有人用能听懂的话解释了我这么多年一直想不明白的问题,听完赶紧买书!
HD869682y
HD869682y
2026.9.11
虽然这期老钱做的应该挺痛苦的,嘉宾一直在反复发言没有太多互动,但是这期嘉宾的质量真的高,对于 a 股定价机制的研究真是听的醍醐灌顶,为什么 a 股喜欢炒作一个板块然后迅速撤离,为什么 a 股喜欢走 A 字型。听完准备好好学下逐字稿买下嘉宾的书。
CURRYBRIGHT
CURRYBRIGHT
2026.9.05
如果稳态后增长率为0,5年十倍跟10年十倍,pe倍数会相差的比较明显的,一个是79倍,一个是61倍,终值的天花板越高,pe会相差越多,如果终值越低,那么pe就会没什么差异
翡奇
翡奇
2026.9.05
看了一眼老钱这两月来,小宇宙播放量最好的是自己的单口哈哈哈
粗人叔
粗人叔
2026.9.04
带着打消对嘉宾的既有偏见来听,听完还是没打消……