

 310
 0
时 间 轴
总览:四类资产分类框架
用「基本面 + 估值面」双坐标图划分:
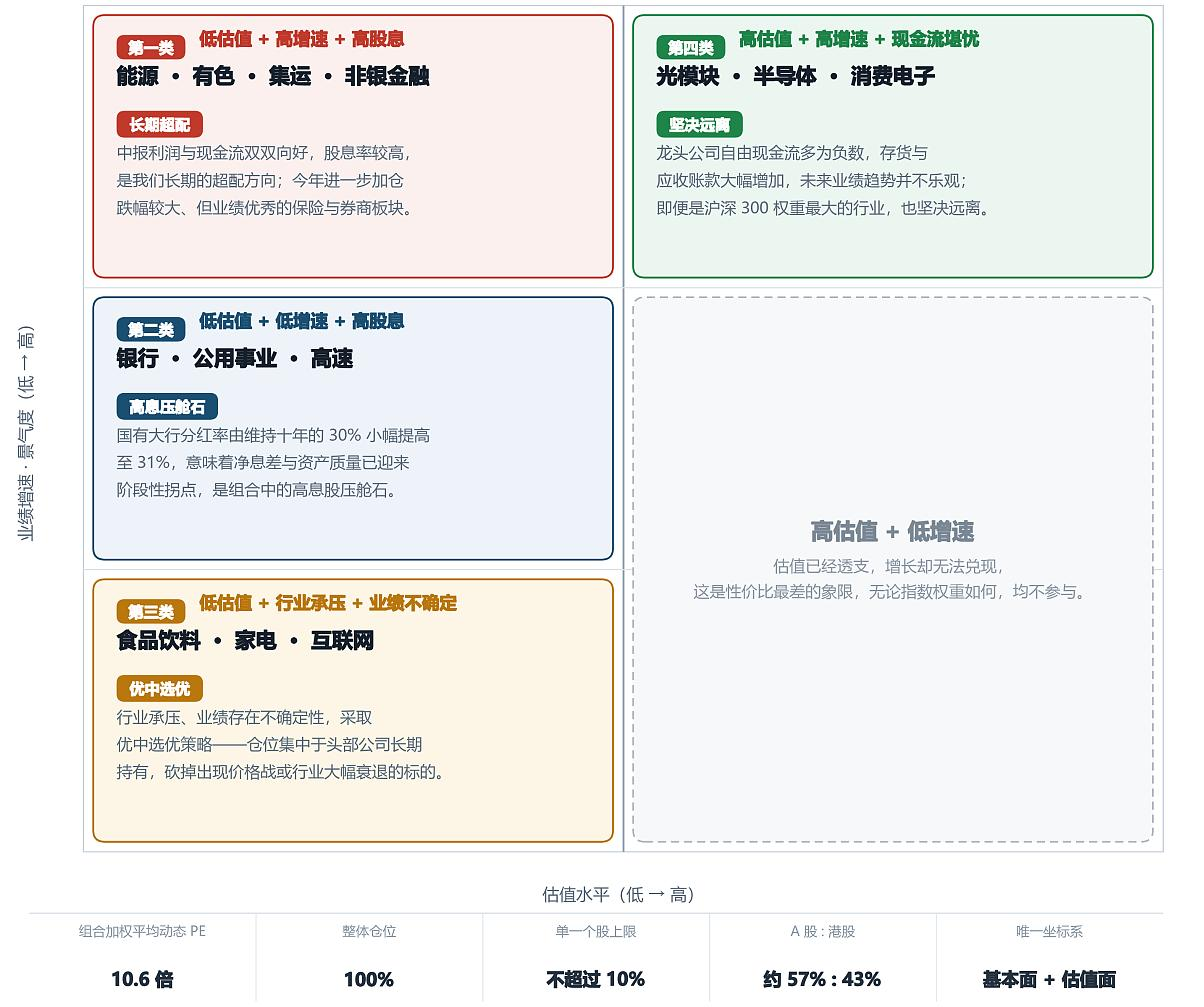
第一类|中低估值 + 高增速 + 高股息
石油、煤炭、有色、航运、非银金融 —— 长期超配方向
第二类|低估值 + 低增速 + 高股息
银行、公用事业、高速 —— 高息股策略压舱石
第三类|低估值 + 行业环境差
食品饮料、家电、互联网 —— 优中选优,仓位集中头部
第四类|高估值 + 高增速 + 现金流堪忧
光模块、半导体、消费电子 —— 坚决远离
后市展望与持仓全景,前十大行业
银行、食品饮料、航运、石油、家电、有色、保险、互联网、煤炭、券商(均 >5%)
【小七周周答】听众提问
海外芯片龙头、韩国芯片龙头 PE 很低,能否买入?
现实约束
外汇管制下,个人仅能通过港股通、QDII/海外 ETF 合法参与
估值对比
韩美存储三巨头动态 PE < 10 倍,远低于 A 股存储龙头;英伟达、台积电亦显著低于科创板
反向案例
A股也有比海外便宜的:石油股 < 埃克森美孚/雪佛龙;集运股 < 马士基
价值投资底层逻辑
与老子「祸兮福之所倚,福兮祸之所伏」的对立统一观不谋而合
收尾金句
被冷落的高息股,才是红利再投资最好的朋友
感谢这位粉丝的提问:
w:可以讲讲如何看待那些国外的科技公司嘛,比如芯片龙头,还有韩国芯片龙头,pe很低,我在买了这么多年A股之后,看到这些科技公司的估值,感到震惊,有一点发现新大陆的感觉了,我后续想买入A、H股的实业和美股的科技,同步进行。
