
 8112
 56
9月油价破百,8月CPI、PPI环比上涨,GDP平减指数连续12个季度负值后首次回正,可体感为什么还是冷的?
这期用钱与货两条线索,从物价到信用派生,从宏观数据拆到汽车行业,给出一个答案。
⚠️ 温馨提示:本期内容仅为主播个人观点,不构成任何投资建议。
=================================
本期隆重推荐:
吸引子attractor Skill上线!
在节目270万字语料库的基础上接入51个宏观结构化指标,动态监控关键路标。
不是荐股软件,不是算命先生,这是一套观察世界运行规律的框架和坐标:
用系统生态的视角看待问题,用适应性的策略解决问题。
WorkBuddy、Codex、Claude Code、Hermes等所有主流Agent均可安装。
安装提示词prompt(全句复制下面这句话!不能只打开链接!):
请根据 skillhub.cn,安装 @user_490244d4/shifenxiyin-perspective。
使用中遇到问题或者想加听友群交流,请扫描下面二维码:
=================================
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期文字稿:《中国走出通缩了吗?》
==============时间线==============
02:15 插播:一个新工具
第一部分 数字里的两个中国
05:13 通缩的标尺:CPI、PPI与GDP平减指数
通缩的本质是流通中的货币在收缩,物价下跌只是表象。
三类价格指标:
CPI管消费端;
PPI管生产端;
GDP平减指数看整体价格水平,名义GDP除以实际GDP,口径最宽,判断通胀通缩的首选。
08:06 上数据:12个季度负值后首次回正
中国2023年进入通缩,持续快3年,转折在今年二季度:平减指数回升到1.6%。
PPI 3月首次回正,8月同比3.8%;
CPI回到0.8%。
A股非金融公司ROE连续两季回升到6.9%,靠利润率修复。
11:22 钱从哪里来:宽松终结,社融放缓
今年2月起,对全球央行进一步宽松的预期结束了。
钱不是印出来的,是借出来的。
美国信用扩张2025年起加速;中国相反,社融增速从25年下半年下降,居民信贷3月后负增长,信用扩张再度放缓。
13:23 判断通缩的关键:信用有没有被重新创造
资产负债表在重整,没人想借钱。
居民和地方政府是标准的信用货币紧缩:钱到这两个部门就循环不起来。
续上的话需要有两个出口:中央财政发债,或企业重新发现投资机会。
15:33 央行的态度:结构优化加成本下行
社融增速与名义经济增速匹配即合理,货币政策重心转向结构优化加成本下行,利率很难上得去。
相对好的观察现象:M1增速稳定,一旦有机会,钱很容易进入流通。
17:47 企业稳住了,居民还在储蓄
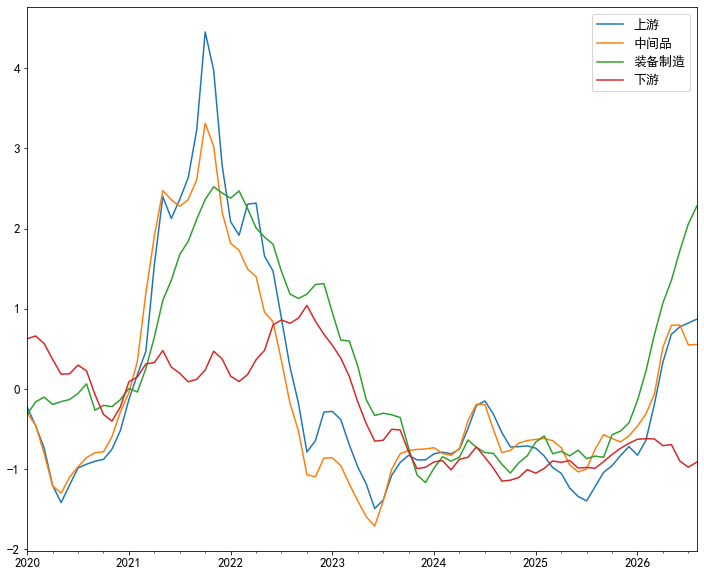
企业端:存货增速仍超营收,货的循环还没反转;但资本开支在减少,利润靠毛利率修复开始回升,中上游高端装备分走更多。
居民端:仍在储蓄;服务业没稳住,就业很难好转。
20:16 全球抢钱:两种客户,两种命运
能源和材料,在争中下游企业的钱。
面对不差钱的AI产业链,他们是钱多货紧,正反馈成长;
面对捂紧钱包的消费者,钱少货缺,负反馈回归。
产能周期陆续反转:装备制造最先,26年轮到中游,下游消费还没轮到。
24:08 油价破百:被忽视的灰犀牛
这次油价上涨,媒体报道反而少了。但库存比二季度更低,冬天将至,亚洲买家全球找油。
4月的多国博弈推演依然有效:低烈度冲突下油价维持中高位;
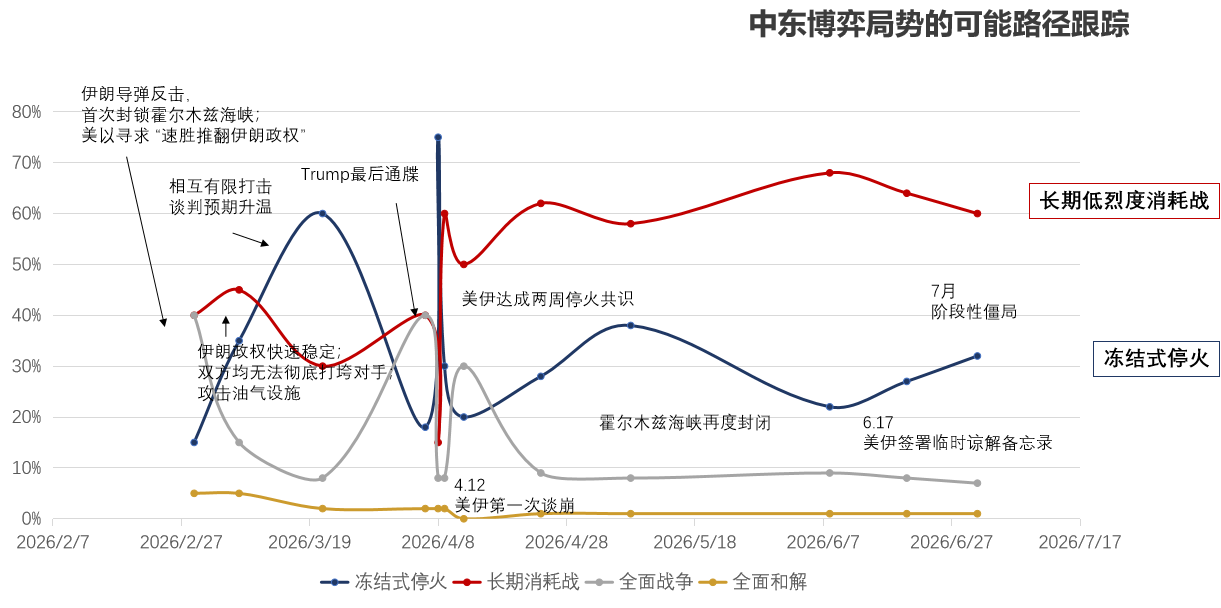
若长居高位,农产品明年可能报复性上涨,届时既非通胀,亦非通缩。
美元信用锚在AI投资上,烧的是借来的现金流。
第二部分 拆解中国经济代表性行业——汽车行业
26:54 样本:价格战最凶的行业
拿汽车做样本。22年后行业通缩严重,全行业PPI最深跌到负3%,现在还是负2.3%,汽车股指数最近10个月跌了30%。
但行业内部的分化,极其撕裂。
27:54 生产强,内销弱
1至7月汽车工业增加值增长7.2%,7月当月8.7%,强且在加速。
内销很弱:社零整体只增1.2%,拿掉汽车还有2.7%;7月汽车消费额同比降近17%。
28:53 电上油下:燃油五折,用电新高
1至7月燃油乘用车零售累计下滑近28%,7月单月跌41%;部分BBA老款五折清仓。
电的一面:7月全社会用电1.04万亿千瓦时创新高,充换电服务业增50.3%,原油加工量降15.8%。
30:04 出口填缺口,产能仍过剩
缺口靠出口填:1至7月累计出口增长54%,7月单月109.2万辆,连续四年全球第一。
但产能利用率70.8%仍在历史低位;汽车制造业固投下降5.3%,资本用脚投票。
32:31 结构天翻地覆:新能源与两个战场
新能源是唯一增长引擎,渗透率7月达61%;整体生产降3.2%,新能源增17.8%。
韩国,8月比亚迪3002辆,日系三强合计1888辆;
澳大利亚,中国产汽车销量已超日本产,比亚迪连续5个月稳居亚军。
33:50 真正长出来的是动力电池
1至7月汽车制造利润总额同比减少20.4%,还在打消耗战。
真正长出来的是动力电池:宁德时代加比亚迪占64%,产能利用率90%以上,尾部面临淘汰。
26年初至8月末,申万汽车板块跌20%,宁德时代涨3%,估值说:重点在电,不在车。
35:02 位置决定结论
对行业的感受取决于位置:消费者得好处,电池新一轮产能过剩,电芯价格又跌;
资本被消耗;政策制定者要资本还是消费者,中美的取向完全不同,这是根本的立场问题。
第三部分 答案:中国走出通缩了吗?
36:39 汽车是中国经济的缩影
一个行业里同时装着两个中国:上半段高端制造出口,不但走出通缩,甚至有点过热;下半段传统消费内需,还在通缩里。
头部在集中、利润在改善,中小企业在被挤压。
37:44 层层吸收:涨价为何砸到下游
过去上游涨价传不到下游,中途就被产业链消化完了。滕泰与张海冰在《全球通胀与衰退》里称之为层层吸收:原材料涨价15%,拉动CPI只有0.3至0.4个百分点。但现在中下游也出了寡头,上游涨10%,中游可能涨20%。
38:33 PPI传导指数:定价权决定生死
系数大于1,能消化还能加价,利润保得住;小于1,上游涨的每一分钱都在吃下游利润。
国内大部分中下游企业小于1,中小企业被挤到墙角。
汽车正是印证:头部有定价权,中小企业只能自己扛。
39:36 领先指标与扩散品类:这轮是供给收缩
PPI还是景气领先指标,低位反转往往是补库存周期的起点。
需求拉动则各行业普遍好时光;供给收缩则增长集中在少数环节,当下是后者。
扩散品类:26年二季度开始减少,三季度站在扩散下降的边缘。
41:15 结论:拐点附近,但并不均匀
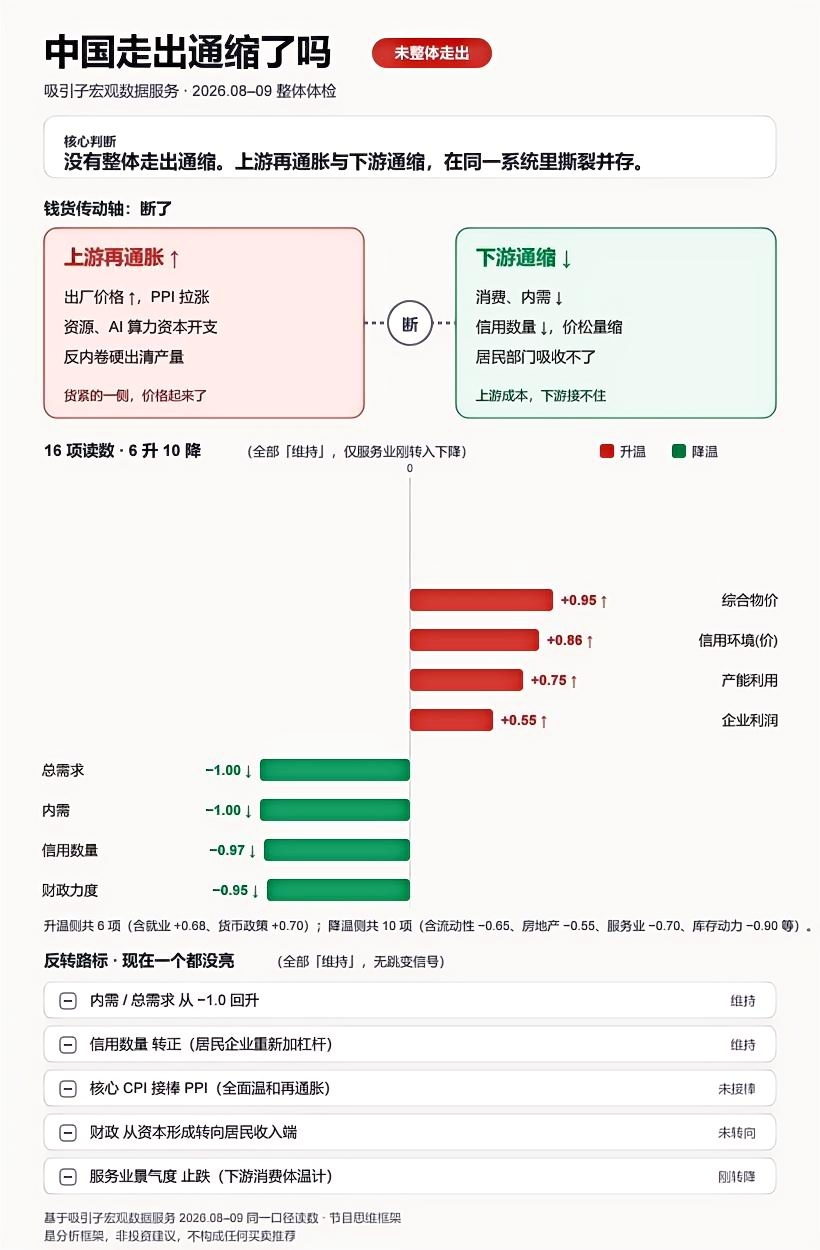
站在走出三年通缩的拐点附近,但拐点并不均匀:整体价格在回升,涨价的品类在变少;中上游在涨,下游还在降。
接下来盯货币信用流到了哪里,流到居民和地方政府,循环才真正接得上。
43:08 Skill体检:上游通胀与下游通缩同时存在
用Skill拉了16项同一口径宏观读数,回答是:正处在走出通缩的转折点上,没有整体走出来,是上游通胀和下游通缩在同一个系统里同时存在。