
 111
 0
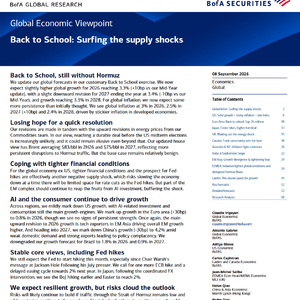
很多人觉得,当下全球经济只是简单复苏,美银证券这份 9 月 8 日研报却给出不一样的判断:世界正在和多重供给冲击共存,增长有韧性,但通胀回落会比预想更慢。
这份来自美银证券的《返校季 —— 驾驭供给冲击》研报,更新了全球主要经济体的预测。2026 年全球 GDP 增速预估 3.3%,2027 年小幅下调至 3.4%。通胀方面,发达经济体通胀粘性变强,2026 年全球通胀 3%,2027 年为 2.5%。
你可能想不到,霍尔木兹海峡航运扰动,推升油价成为一大变量。机构预判布伦特原油 2026 年下半年均值 83 美元每桶,中东局势很难在美国中期选举前达成稳定协议。另外,AI 既是增长引擎,也暗藏风险,美国 AI 相关资本开支,拉动亚洲科技出口大幅走高,但美股估值处在高位,一旦金融条件收紧,很容易出现价格回调。
各大区域分化十分明显。美国依靠 AI 投资与消费托住经济,但顽固通胀,促使美联储开启加息;欧洲经济略有抬升,可内生需求依旧偏弱;中国今年增长维持 4.5%,不过内需偏弱,机构把 2027 年的增速下调到 4.2%;新兴亚洲靠着科技出口表现亮眼,而巴西经济景气度明显走弱。
还有一个不能忽视的点,美联储加息,对美国以外的经济体构成二次供给冲击。海外多数央行降息空间被挤压,部分新兴市场还要跟随收紧政策。整体看,经济不至于硬着陆,但要同时扛住能源扰动、金融收紧两大压力。
可私信我,进我的外资研报知识库:外资研报知识库这是一个汇集全球顶级投行最新研究报告的知识库。它每日更新,内容覆盖全球宏观经济、行业趋势。是你手机里的经济顾问智囊团,能够根据你的个性化问题,给你最为精准可靠的答案。 还可以参加我的深度阅读换脑计划,计划是为拒绝浅阅读、追求认知升级的你打造的专属知识库。每日更新顶级外资研报,每周同步原版外刊,提供图文 + 音频 + 视频三重解读,帮你高效获取一手信息,提升决策力与认知格局。