
 1827
 4
✨本期简介
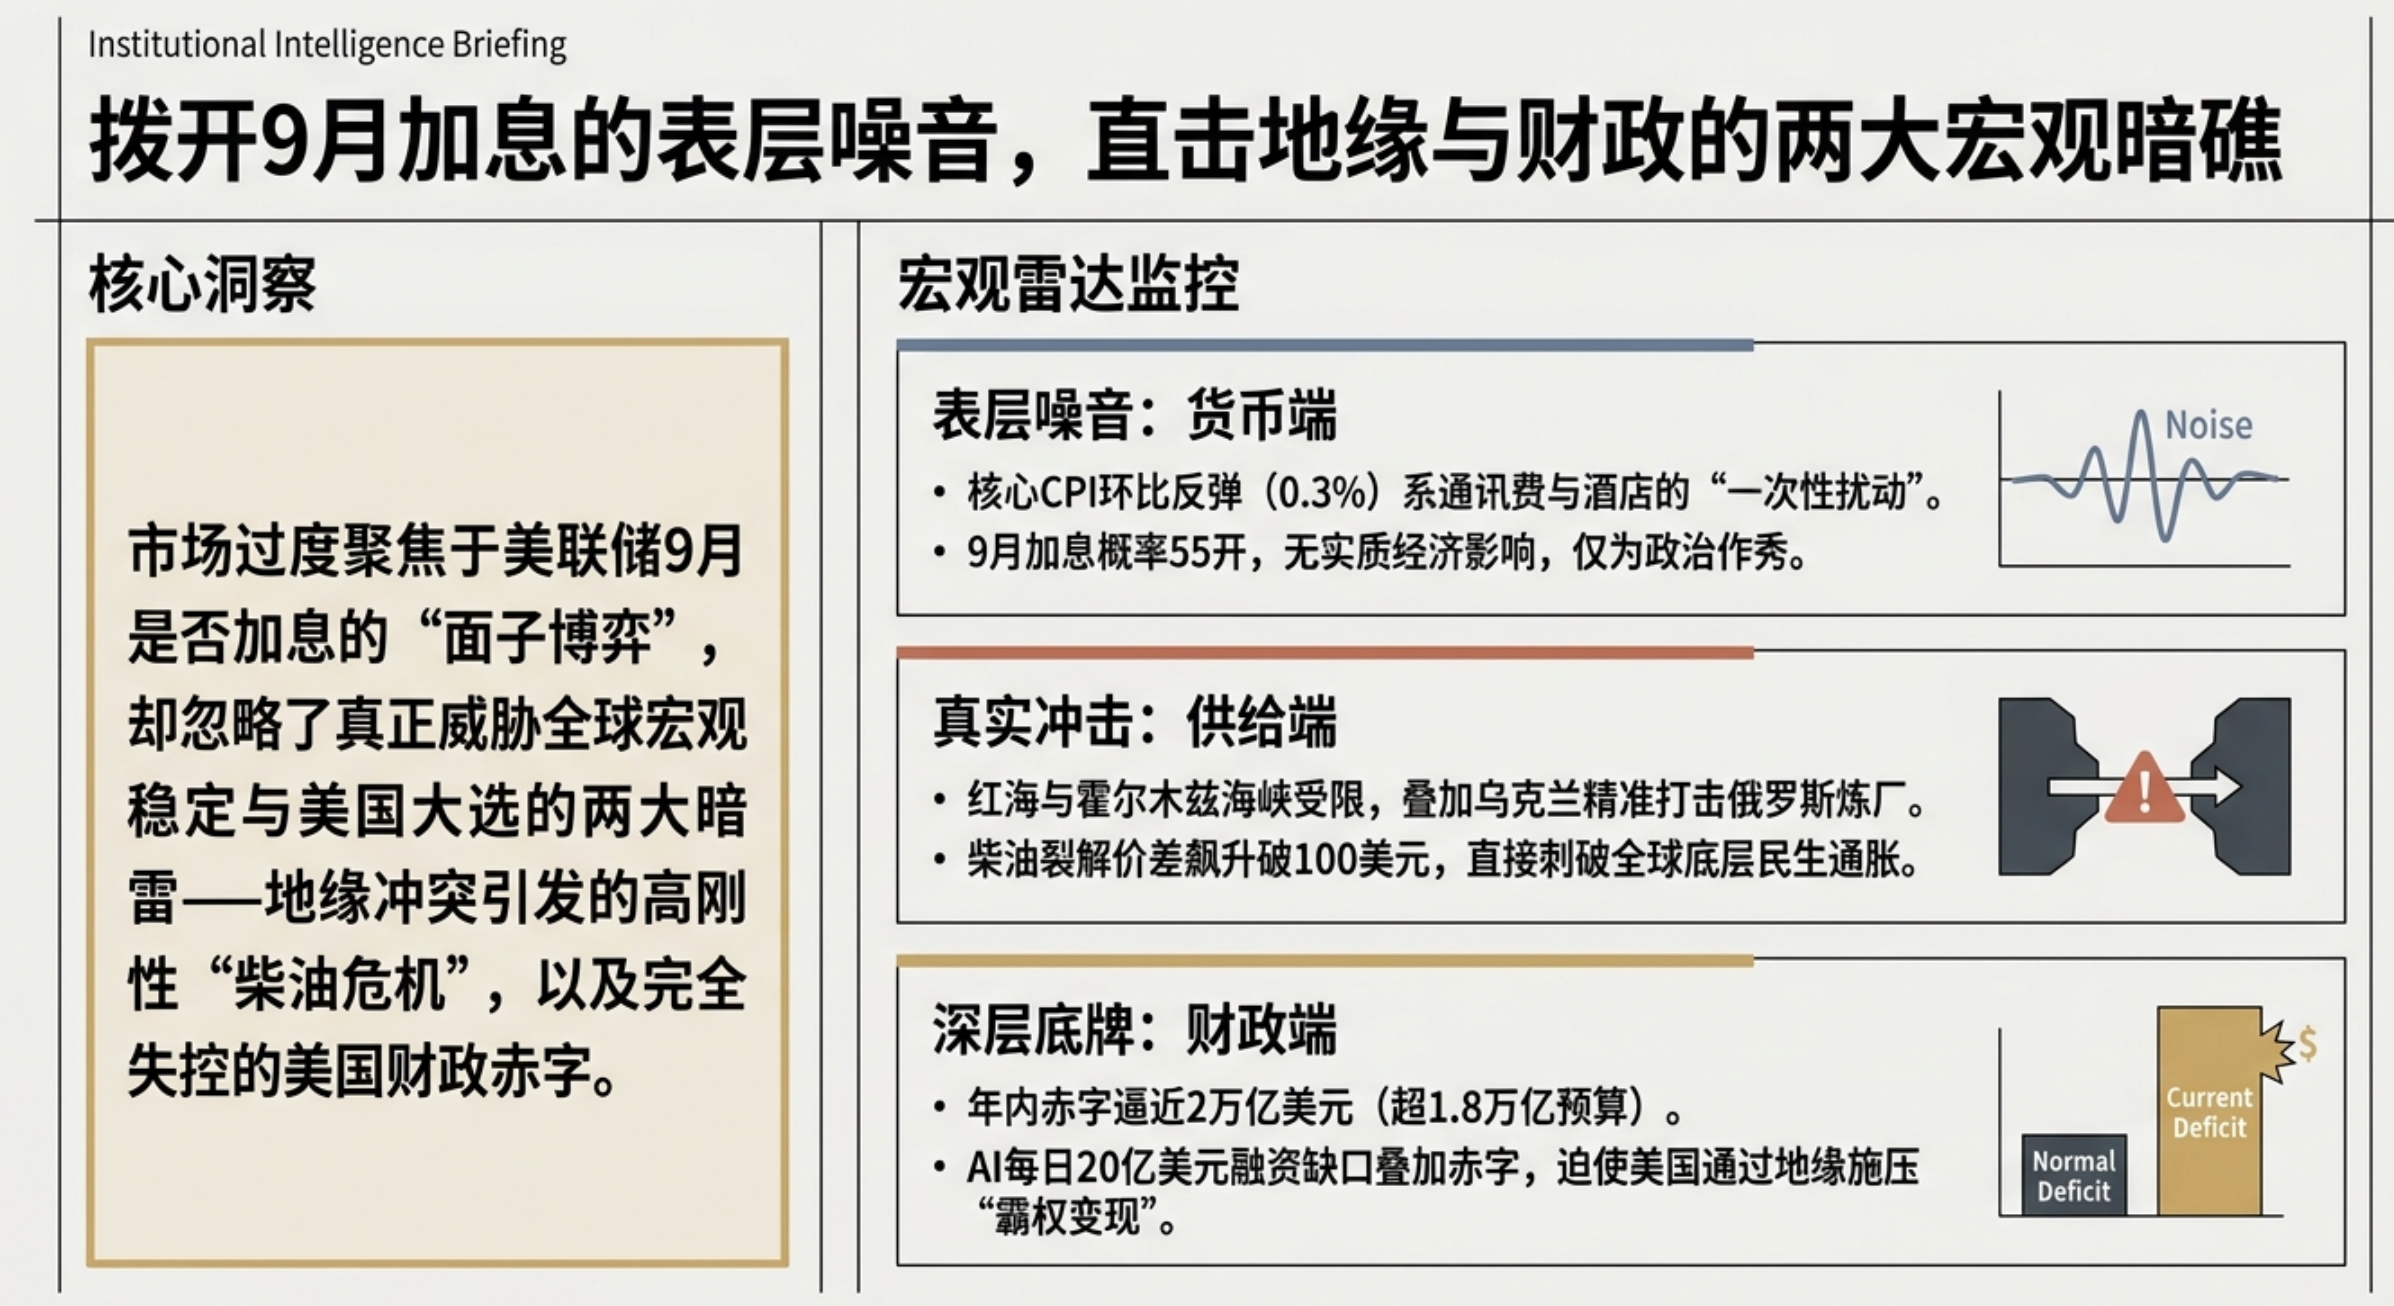
大家好,欢迎收听本期宏观七日谈,本周市场的关注点都在超预期的CPI数据上。8月CPI表面上明显反弹,但进一步拆分以后,真正持续性的内生通胀压力并没有Headline那么强。9月美联储加不加息依然接近五五开,即使最终选择加息,也更可能只加一次。
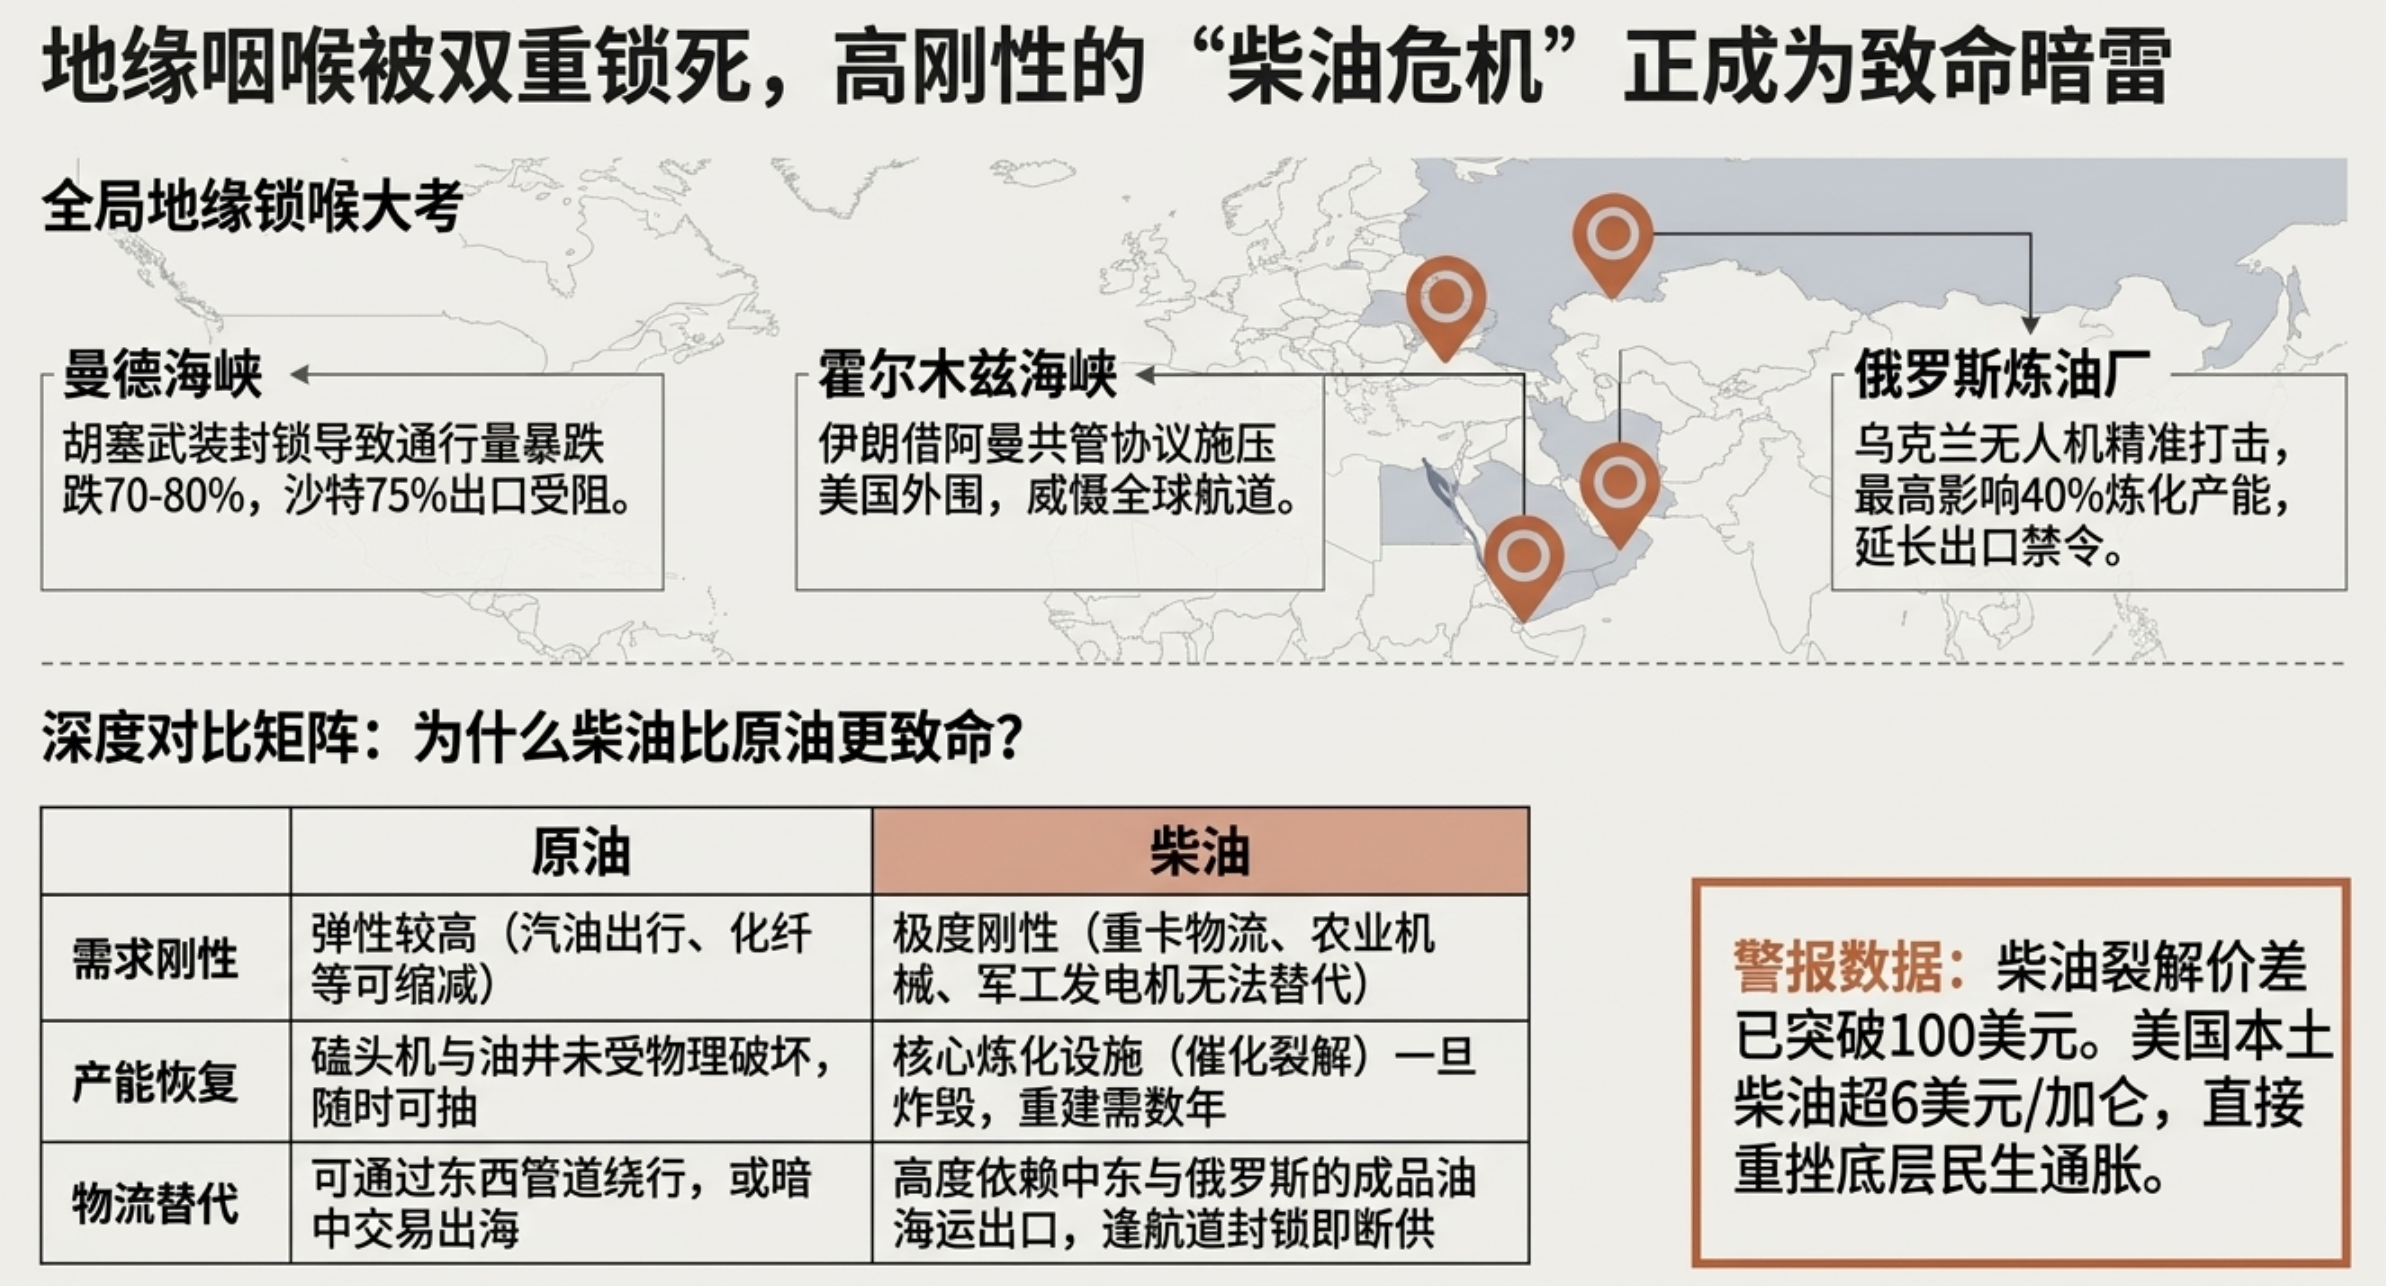
相比货币政策,当前更大的变化来自能源和财政。霍尔木兹尚未恢复稳定,伊朗又通过胡塞武装、曼德海峡和沙特替代运输路线继续向美国施加经济压力;俄罗斯炼厂同时受到乌克兰无人机袭击,使全球柴油和成品油供给比原油本身更加紧张。
更长期看,市场仍然应该把注意力从一次议息会议移回两个真正的核心变量:一是美国财政融资和美债可持续性的“分母”,二是AI收入和生产率兑现的“分子”。
📝金句总结
今天美联储加一次息还是不加,差别其实没有那么大。加息伤不到AI,却会进一步加剧非AI部门的生存困境。
美国经济现在“硅基通胀、碳基通缩”,想找加息的理由,就看AI投资和能源;想找不加息的理由,就看地产、制造业和大众消费。
AI当然在提升效率、增加供给,但在现阶段,它创造出来的投资需求,可能还是它释放供给能力的几倍。
对美联储来说,加不加息只是小问题,大问题是美国财政要不要依靠货币重新扩表,才能让短期融资变得更安全。
市场下一阶段应该盯住分母端美国财政的可持续性,以及分子端AI收入能不能兑现。
📖参考阅读
⏳时间轴
一、美国8月CPI数据到底是否超预期?
1.整体数据表现
总体CPI:同比3.4%,与前值基本持平;环比0.4%,较前值0.1%大幅反弹。
能源贡献:能源价格是主要推手,汽油环比涨3.9%,燃料油环比涨10.1%,能源项对CPI环比贡献约1/3。
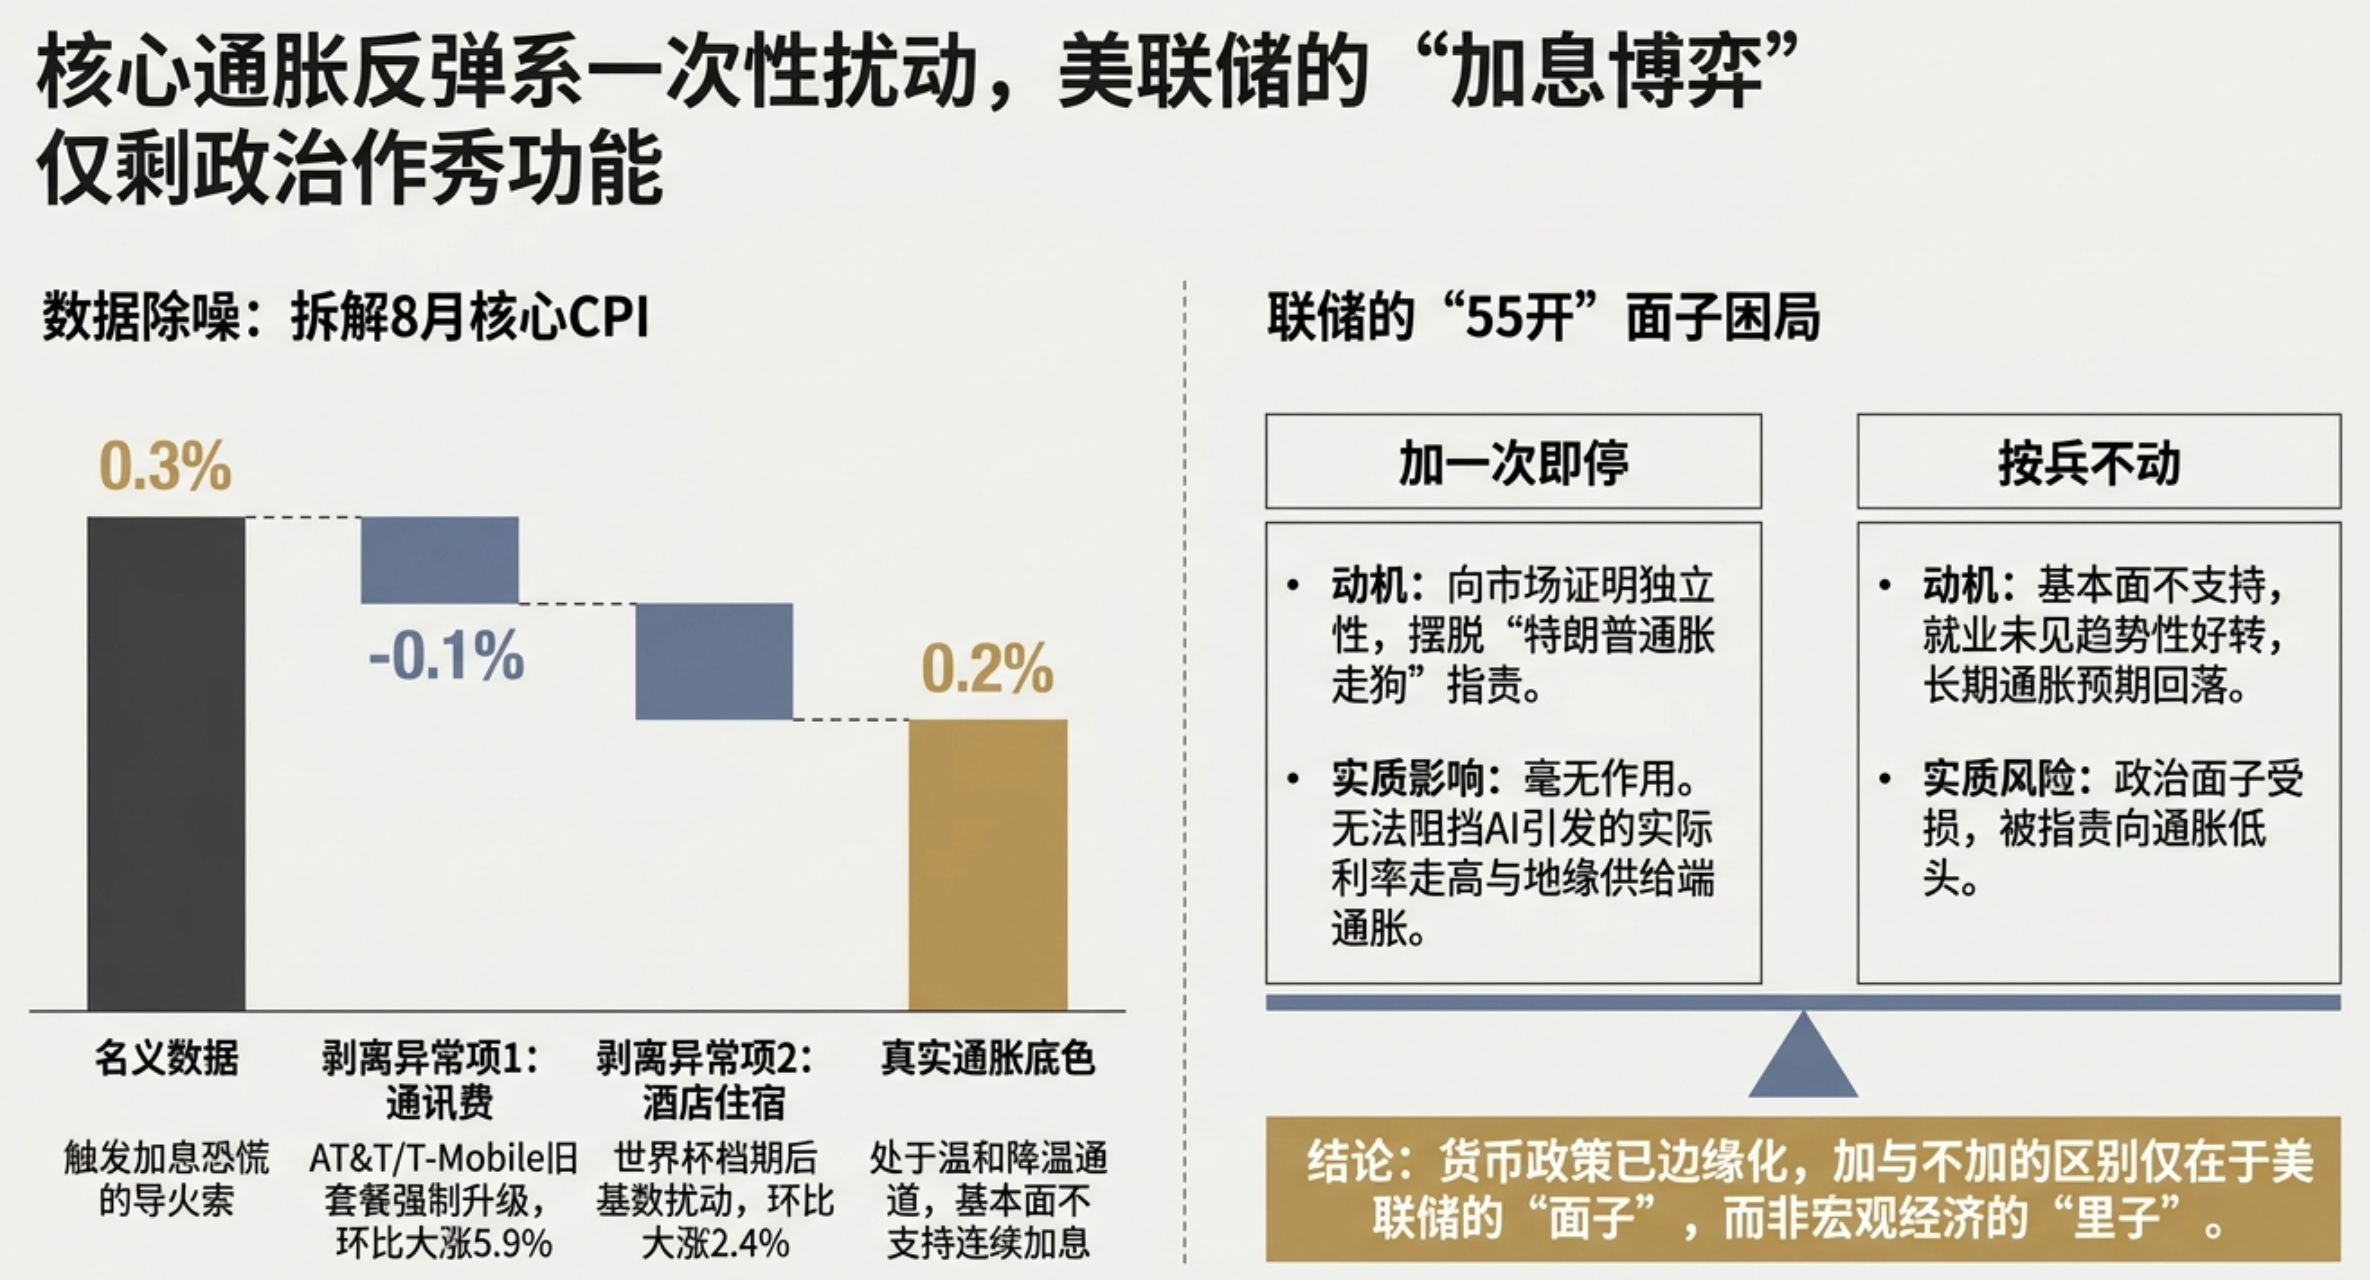
核心CPI:同比2.4%,较前值2.5%略有回落,整体处于高位缓慢回落通道;环比0.3%,较前值0.2%反弹,达到市场认为可能触发加息的分水岭。
2.核心CPI核心CPI环比反弹至0.3%,主要受以下非持续性因素扰动
通信服务(话费):环比大涨5.9%,对核心CPI环比贡献0.1个百分点。原因是AT&T和T-Mobile等运营商集中进行旧套餐到期替换与新套餐涨价,叠加数据采集逻辑变更(从人工抽样变为全包套餐数据),导致价格一次性跳升。历史上通信资费呈通缩趋势,预计后续月份可能回落甚至负增长。
外出住宿(酒店):环比涨2.4%,而7月为-2.8%。原因是受世界杯赛事节奏影响,6月价格高企,7月因团体房释放及需求回落导致价格下跌,8月随暑期结束及需求正常化出现反弹。酒店住宿分项波动极大且无强粘性。
剔除这两项后,核心CPI环比回归至0.2%-0.25%的正常预期区间。
二、美联储9月议息会议前瞻
1.联储当前加息与否的逻辑取决于美联储内部票委的主观判断
支持不加的理由:剔除通信和住宿的一次性扰动后,核心通胀压力不大;通胀预期持续走弱,实际利率走高主要受AI融资需求驱动,而非通胀预期;多数有投票权的委员倾向于按兵不动,就业数据未显示趋势性过热。
支持加的理由:表面读数0.3%高于阈值,若不加可能被市场视为缺乏独立性或向政治压力妥协。
油价上涨带来边际压力,需维护央行信誉。
2.政策路径推演
大概率情形:即便加息,也极可能是“加一次即停”,不会开启连续加息周期。原因是当前缺乏通胀螺旋上升的证据(如工资-物价螺旋),且AI对生产力提升的作用尚待评估,连续加息缺乏充分依据。
加一次的后果:若仅加一次即停,反而可能损害美联储独立性形象,被讥讽为“斗气式”加息。
小概率情形:开启连续加息周期。这需要确凿证据证明通胀失控或预期脱锚,目前证据不足。
三、地缘政治冲突与油价飙升
1.中东局势升级
冲突现状:美伊冲突升级,伊朗通过袭击油轮、封锁霍尔木兹海峡及支持胡塞武装封锁曼德海峡进行反制。
供应链受阻:霍尔木兹海峡通行量下降,伊朗试图证明其控制权;曼德海峡胡塞武装将通行量从每天几十艘降至几艘,严重影响红海航线;沙特东西管道遭无人机袭击,进一步削弱原油外运能力。
2.柴油危机与通胀传导
柴油短缺:相比原油,柴油供需更刚性,且炼化产能受损严重(中东炼油厂减产、俄罗斯炼油厂遭乌克兰无人机袭击)。目前柴油裂解价差超过100美元,美国本土柴油价格超6美元/加仑,远高于汽油。
政策应对:特朗普政府考虑援引《国防生产法》(DPA)强制提升国内炼油产能,优先保障国内需求。
四、对美国政治与财政的影响
1.中期选举压力
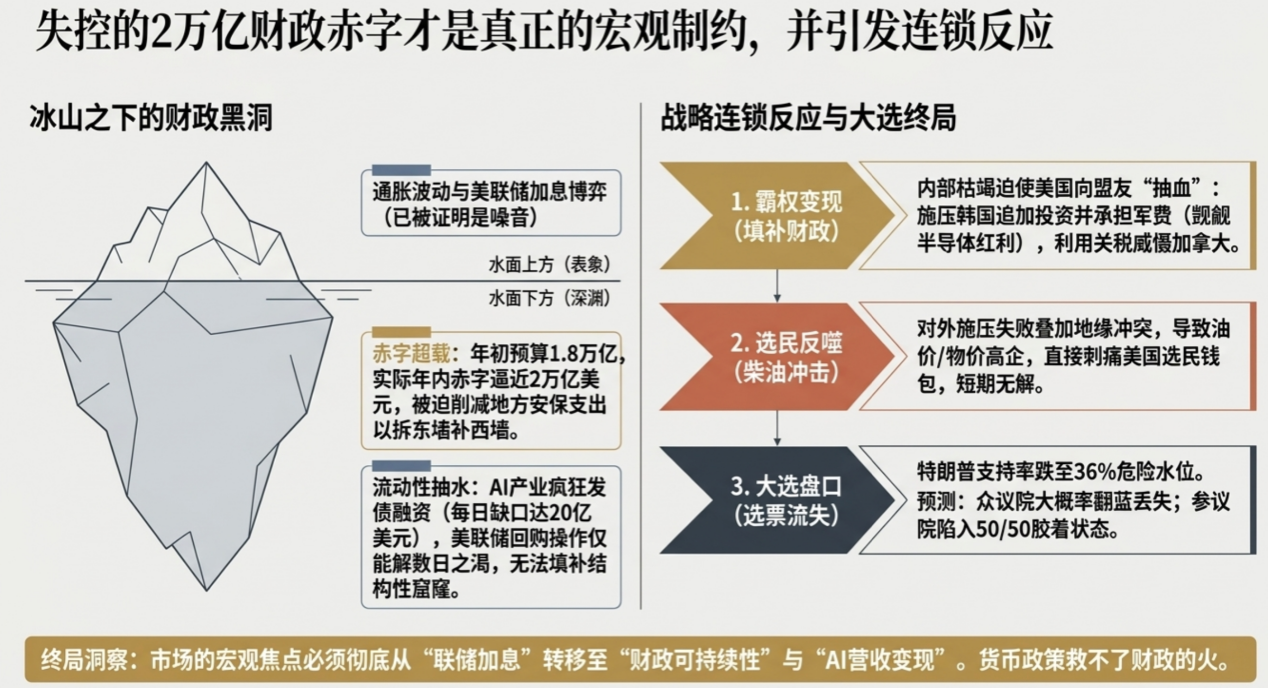
民意影响:高油价直接冲击美国民众生活成本,导致特朗普支持率跌至36%,民主党夺回众议院概率上升。
政治博弈:特朗普面临巨大的停战降油价压力,但伊朗亦希望借此迫使美军撤离,双方陷入僵局。
2.财政可持续性危机
赤字问题:财年赤字已超2万亿美元,超出预算安排,财政空间捉襟见肘。
外部施压:美国通过军事和外交手段向盟友(如韩国、加拿大)施压,要求增加军费分摊、购买美债或直接投资美国基建,以缓解财政压力。
核心矛盾:相比货币政策,美国短期的财政可持续性和债务滚动问题是更核心的风险点。
3.总结与投资启示
货币政策:9月美联储决议对市场边际影响有限,无论加或不加,均难改当前经济结构性现状。
关注焦点:投资者应从分母端(美联储政策)转向分子端(AI企业盈利)及美国财政可持续性。
短期风险:中高东地缘政治导致的能源价格波动及9月24日中美高层互动带来的科技领域变量。
📅录制于2026年9月13日
[宏观七日谈],经济/政策/投资/海外,每周一讲。