
 72
 0
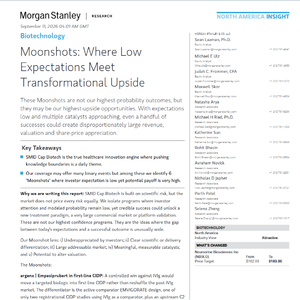
很多人的固有认知里,前沿生物领域的价值释放,只会来自确定性很高的研发管线。但摩根士丹利 9 月 11 日发布的这份研报,抛出了反常识判断:部分预期极低的研发项目,反而蕴藏巨大上行空间。
这份报告聚焦中小市值生物企业,筛选出 6 个 “登月项目”。评判标准有五条:市场关注度低、技术路径具备差异化、对应庞大的受众群体、有明确可验证的时间节点、能够重塑企业价值。值得注意,这些项目并不是把握最大的研发方向,核心看点在于当下市场预期和成功之后的实际价值,存在巨大鸿沟。
报告梳理出三大底层产业逻辑。第一,把干预窗口向前推移,争取一线干预地位;第二,不止攻克生物学难题,重点解决递送层面的技术卡点;第三,重新定义干预目标,不局限传统改善指标。
六个项目覆盖神经免疫、阿尔茨海默病、胰腺癌、肥胖、一型糖尿病多条赛道。不少项目当下并未计入机构测算模型,接下来 12‑24 个月,会接连迎来关键数据节点。像 9 月就会有阿尔茨海默病相关的生物标志物读数,10 月胰腺癌相关数据公开,10 月初还有糖尿病项目的随访结果。
报告着重提醒,这一批登月项目不代表高成功率,属于期权性质的机会,不需要全部跑通,只要少数项目取得突破,就会带来行业层面的价值改写。
可私信我,进我的外资研报知识库: 外资研报知识库这是一个汇集全球顶级投行(如高盛、摩根士丹利、瑞银等)最新研究报告的知识库。它每日更新,内容覆盖全球宏观经济、行业趋势及公司深度分析。是你手机里的经济顾问智囊团,能够根据你的个性化问题,基于专业的私有数据库,给你最为精准可靠的答案。
