
 4073
 7
9月1日G20科技部长会议,马斯克警告说:电力供应不足正成为AI发展的核心瓶颈;预计2027年AI芯片至少面临15吉瓦电力缺口。
这中间的根本矛盾在增速失衡:AI芯片年增40%至50%,中国以外电力年增仅10%至20%。
所以,在拼算法、拼芯片之后,人工智能的竞争进入拼电力的竞争;资本也正从比特世界流向瓦特世界,电从成本项变成资产项,数据也已经证明:电费已占数据中心运营成本60%至80%。
这一期,我们与清华四川能源互联网研究院院长蔡元纪、绿色和平气候与能源项目主任舒意雯,一起把这场能源与电力的战争拆开看。
⚠️ 温馨提示:本期内容仅为主播和嘉宾个人观点,不构成任何投资建议。节目中提及的所有公司及标的,仅作为案例分析,不做个股推荐。投资有风险,入市请独立判断,理性决策。
=================================
本期嘉宾:
蔡元纪,清华四川能源互联网研究院电力市场所所长
舒意雯,绿色和平气候与能源项目主任
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期报告:
本期文字稿:
==============时间线==============
第一部分 算力与电力:AI的第三层竞争
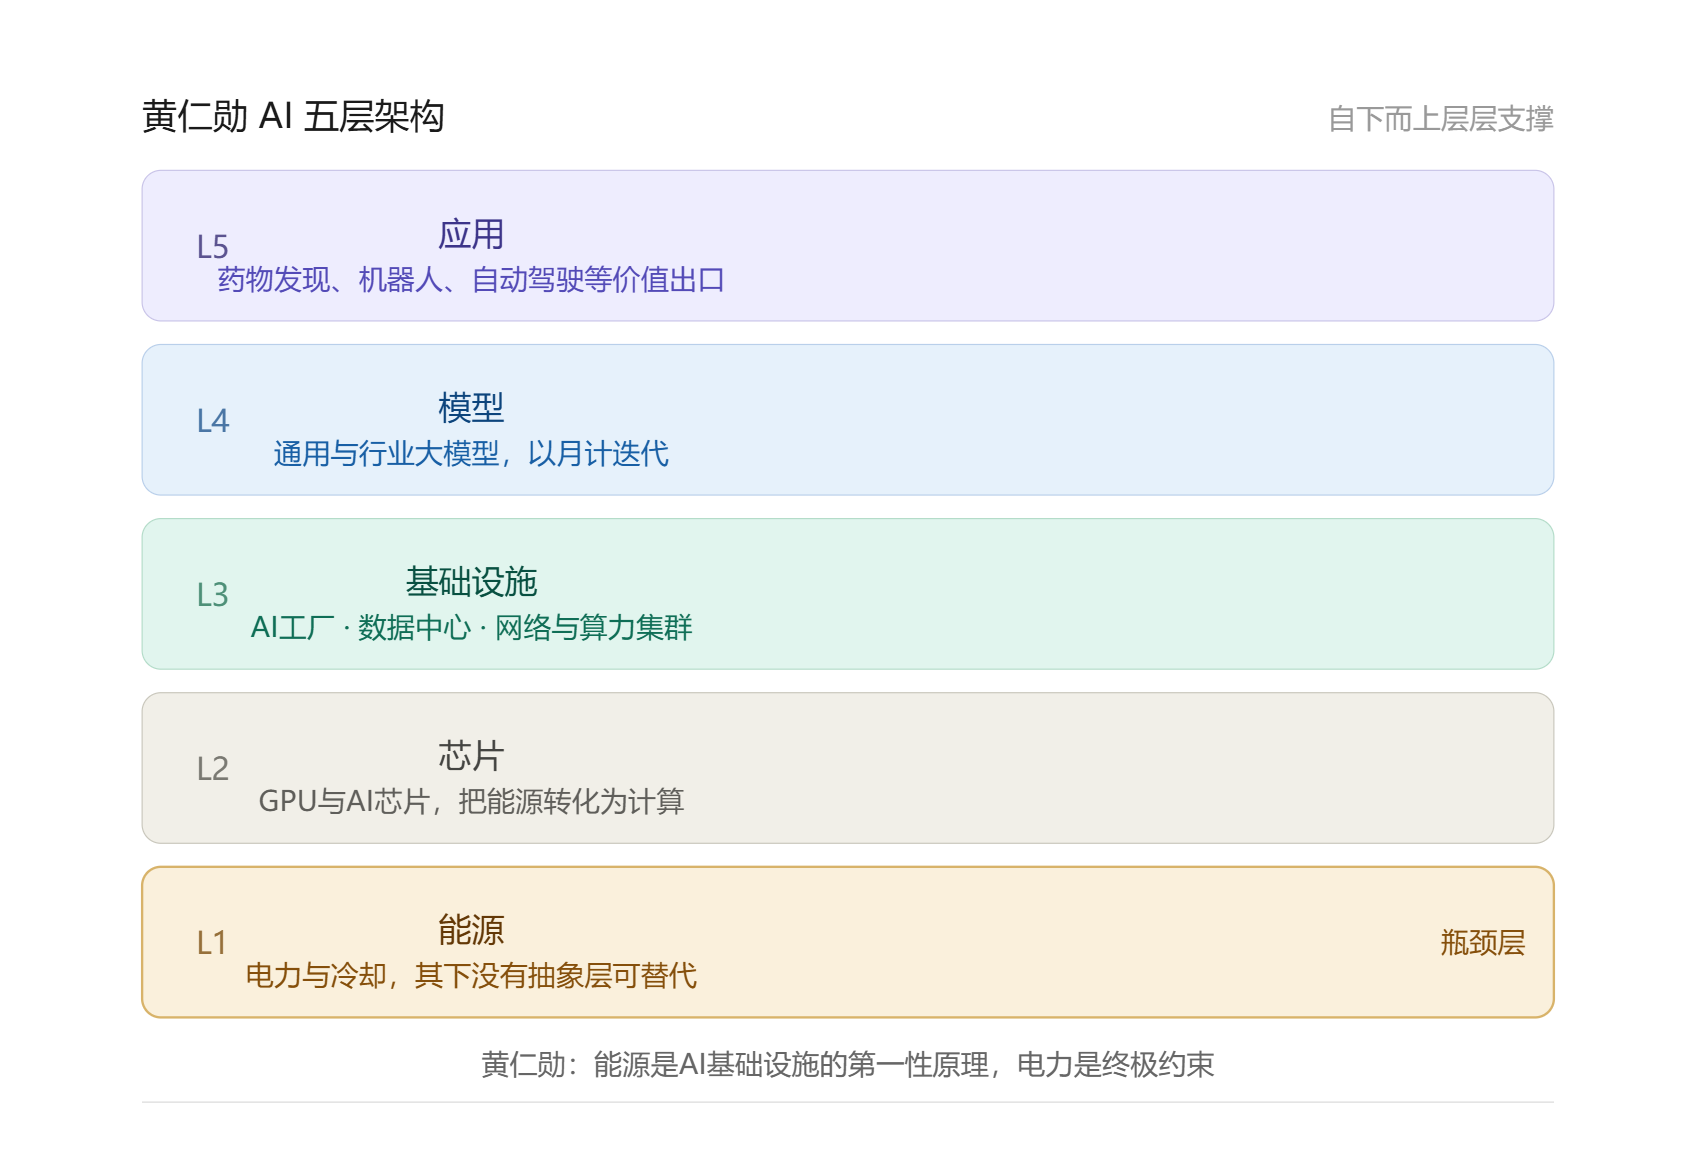
算力即耗电。黄仁勋的AI五层架构把能源压在最底层,电就是数据中心的粮食。中国数据中心一年吃掉1700至1800亿度,占总用电不到2%;十五五或冲到4000至6000亿度,占比仍约5%,对大盘冲击有限。反观国外,电网多年零增长,AI负荷一叠上来就是跳变。
把数字具象一下。一座万张GPU的智算中心,计算模组每小时耗电约等于千户家庭一天;1吉瓦数据中心一年用电约百亿度,电费占运营成本60%至80%。2025年全球数据中心用电涨了17%,总电力需求只涨3%;到2030年预计945太瓦时、接近翻倍,多出来的量相当于一个法国。
中美两国合吃了全球数据中心用电约七成,2030年可能升到75%。全世界每四度数据中心用电就有三度在中美,别的国家基本没有太大的存在感。
第二部分 美国的矛盾
美国有钱,但卡在时间上。五大云厂2026年资本开支预计7500至8000亿美元,大多是借来的。摩根士丹利算过,2026至2028年美国数据中心电力需求68吉瓦,现有电网只能供30吉瓦,2028年缺口约47吉瓦,抵七八座大型核电站。
美国的问题主要是慢。并网流程慢、居民上街抗议、选票政治来回拉扯,逼得大厂自己建电源;为了抢时间放弃绿电、重归化石电源,在核电站旧址翻建反应堆或气电。
科技公司的绿色承诺开始有所回撤。谷歌、微软早年的100%绿电起步早,被AI高强度负荷打破了平衡。微软2025年内部用电3700万兆瓦时、同比增25%,小时级100%绿电的目标疑似推迟或放弃。Meta退出RE100;亚马逊在德州7.65吉瓦园区配35台燃机,将成美国史上最大电厂。
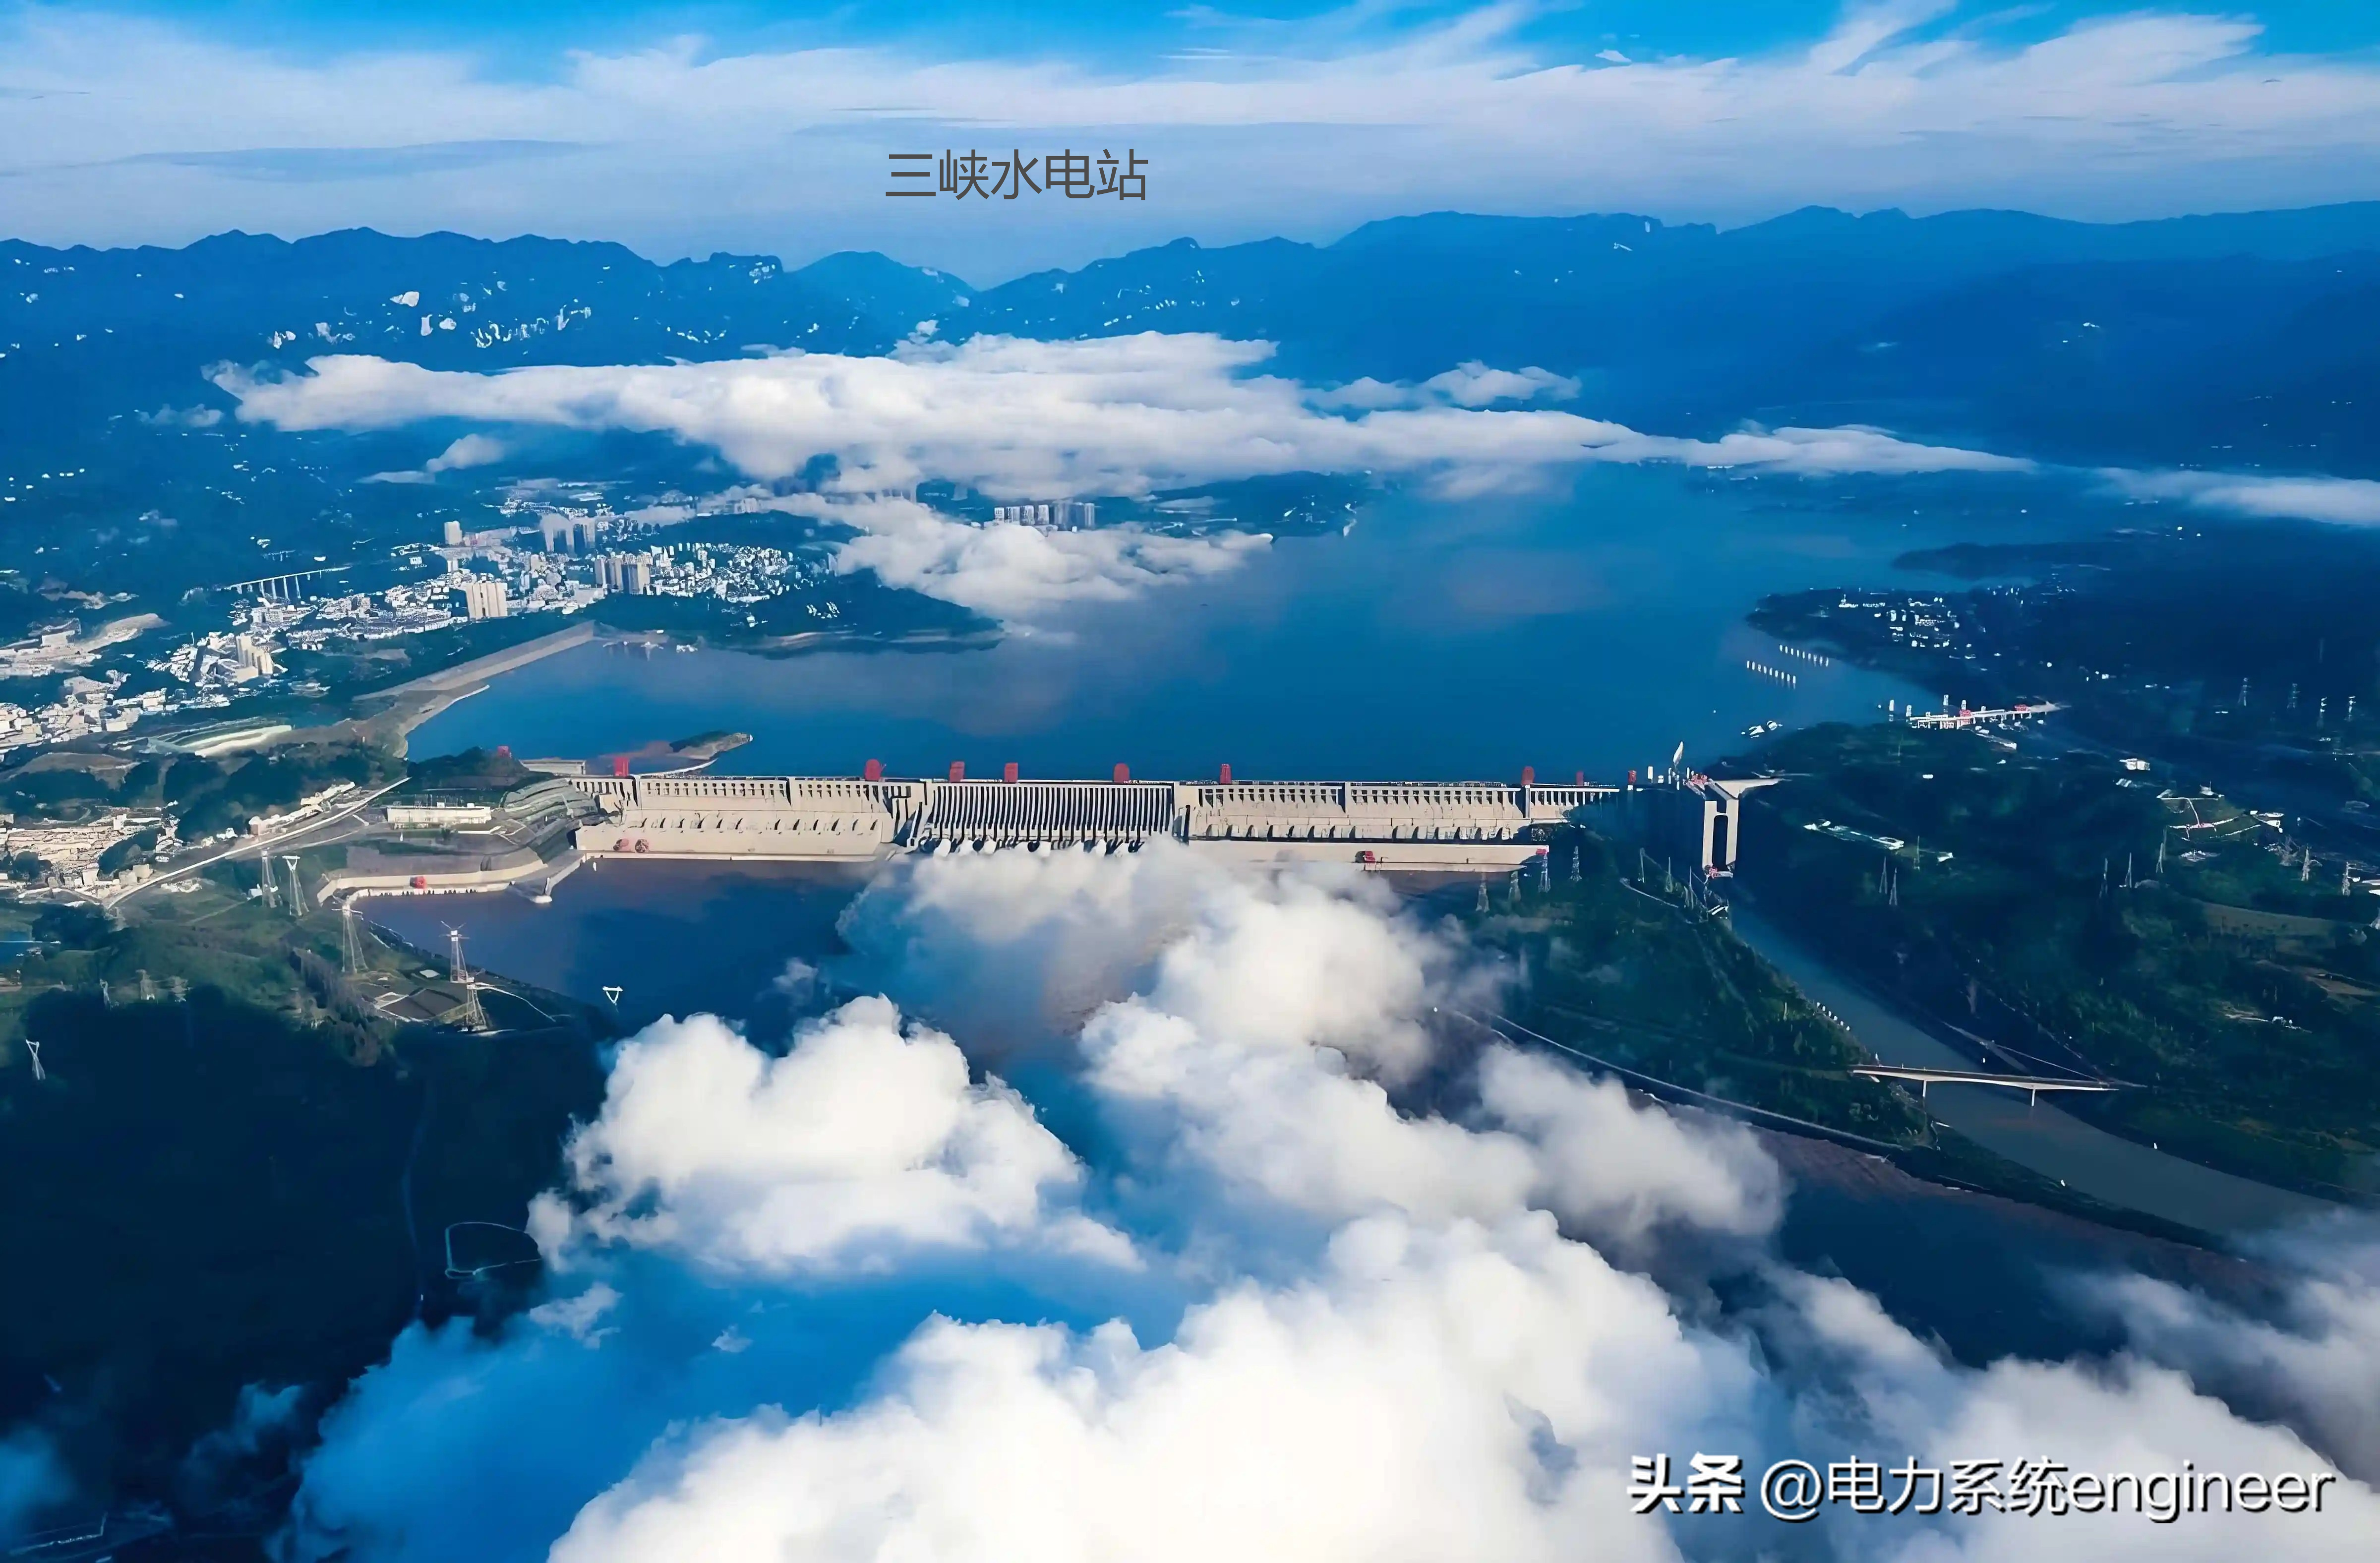
对比一下装机容量则是更加直观:美国最大的水电站才6.8吉瓦,三峡有22.5吉瓦,宁波北仑一座火电约7.3吉瓦都比它大。
中国是不折不扣的超级能源电力国。
电价开始传导。有报道说数据中心把居民电费平均推高约18%(这其中的因果关系有待论证),密集区批发电价比2020年涨267%;PJM一季度批发电价同比涨76%。PJM是13州联网、只运营不投资发电;美电科院说短期反而平抑电价,长期一定推高,容量拍卖机制让2028年的成本今年就进了电价。
小知识:PJM(全称PJM Interconnection)是经美国联邦能源管制委员会批准,于1997年3月31日成立的非股份制有限责任公司,作为独立系统运营商(ISO)和区域输电组织(RTO)负责美国13个州及华盛顿哥伦比亚特区电力系统运行与管理。其服务区域覆盖2300万人口(占全美8.7%),拥有58698MW装机容量及12800公里输电线路,负荷占全美7.5%,运营全球第三大电力控制区。该机构运营全球最大的趸售电力市场,包含日前能量、实时能量及容量交易,采用节点边际电价(LMP)、可靠性定价模型(RPM)等机制。
第三部分 中国的问题
中国不缺总量,缺的是机制协同。2025年全口径发电10.58万亿千瓦时、同比增4.8%。算电协同八个字:以电强算、以算促电,政府要GDP,电源要稳定负荷,数据中心要便宜又可靠。
八大枢纽分两类:一边是负荷中心,京津冀、长三角、珠三角、成渝地区;一边是低成本供应,乌兰察布、中卫、庆阳等等。能源行业想把数据中心往新能源富集区引,消纳被弃的风光,再用算力的调节能力反哺电网平衡。
科技企业仍然面临两难选择:便宜电和绿电都要,眼下未必兼得。根据绿色云端多年追踪下来,双碳和资本两头推,头部大厂设了2030年100%可再生与碳中和目标;2021年绿电交易试点启动,科技企业是第一批用户。
强制约束来了。枢纽节点数据中心绿电比例不能低于80%,ESG强制披露倒逼企业采购绿电;绿电成了成本项,绿证今年回涨到5至8元一张,度电绿色成本约5厘至1分。
地方的账和本。算力中心的税主要在建设阶段,投产后的数据业务由总部结算,地方只留下土地、房产和个税。
乌兰察布靠便宜土地和风光引来风机整装厂,但厂随资源走、呈游牧式。电价账还是比较有吸引力的:乌兰察布所在的蒙西电网均价约0.5元,全国数据中心均价约0.6至0.7元;每度差1~2毛,1吉瓦一年省下几个亿。
第四部分 解决方案:科技公司自己找电
DeepSeek拿500亿融资砸向乌兰察布1吉瓦智算中心,招聘运维工程师,大模型公司的专属算力工厂开建。一线用地饱和,推理型业务对时延不敏感,有可能放到绝对电价低的地方。
海外对照来看:马斯克在孟菲斯架35台燃机加168个储能电池先跑起来,二期到密西西比建1.2吉瓦永久气电厂。算电协同写进了国务院的顶层规划里。
乌兰察布的三个优势:年均4.3℃,自然风冷10个月,PUE压到1.2以下;到户电约0.5元、工业绿电最低可达0.3至0.4元;离北京350公里、时延4.2毫秒。所以截至目前,吸引了89个项目、总投资超5000亿。
当下的死结与钥匙:新能源的波动性和算力要的高可靠性存在天然冲突,所以西部弃风弃光能到约50%;绿电直连加储能是解法。
两类匹配:大电网像个特别大的胖子,调节稳定能力强,把新能源和负荷的波动压在可控范围;直连配储能靠预测在小范围自平衡,成本更低。
第五部分 产业投资机遇
稀缺性转移到哪,价值就转移到哪。AI下半场,买的既是模型的价值,也是电背后的确定性。
融资方式的转变:数据中心重资产、回收长,传统信贷期限错配,银行拿短钱贷长项目,利差自己扛。金融创新靠持有型不动产ABS也就是私募REITs,加公募REITs;南方万国募24亿、南方润泽募45亿,首日涨30%。
美国用私募信贷撑AI数据中心,利率高、但目前已经显出流动性风险。电价波动直接吞掉底层收益;公募REITs强制分红90%以上,绿电直连和PPA给资产加上确定性。
科技巨头CVC也直接下场投资:苹果中国清洁能源基金、亚马逊气候承诺基金、微软气候创新基金、腾讯碳寻计划。电力和互联网因为算电协同越走越近;核电和数据中心同在海滨、冷却互补,小型核聚变成远期想象。
收尾。大国竞争回到能源时代。从煤炭、石油到AI的数据中心,能源始终是产业边界的决定因素。信息处理并不免费,谁先跑通低成本资金加长期稳定电力的闭环,谁就攥住下一代AI竞争的确定性。(结尾引自公众号《吴晓波频道》)