
 47
 0
2026年,新茶饮的"半年考"终于交卷。
蜜雪冰城、古茗、茶百道、沪上阿姨、霸王茶姬、奈雪的茶,六家上市新茶饮公司全部公布2026年上半年业绩。表面看,答案非常简单:五家赚钱,一家亏损;蜜雪最赚钱,奈雪仍然没有扭亏。
但如果把六张财报真正叠在一起,会发现2026年的新茶饮已经出现了一次非常明显的分水岭。
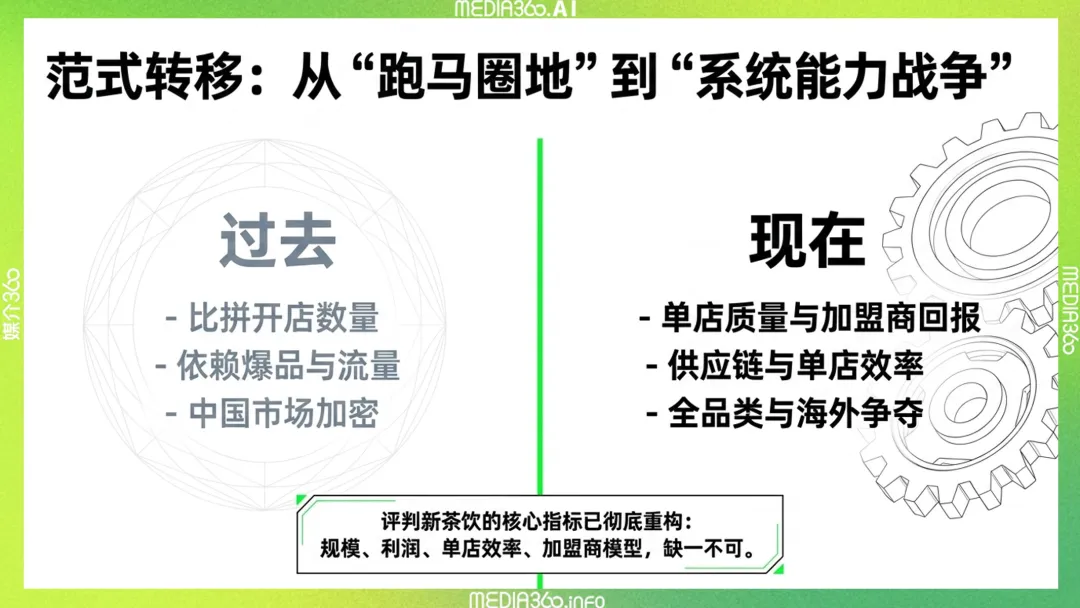
过去比谁店开得多,今天开始比谁的店更值钱;过去依赖爆品和流量,今天更依赖供应链、单店效率和加盟商回报;过去所有品牌都在中国市场加密,今天头部公司开始同时争夺咖啡、早餐、健康饮品和海外市场。
新茶饮已经进入一场更复杂的"系统能力战争"。
先看成绩单:六家公司,谁最赚钱?
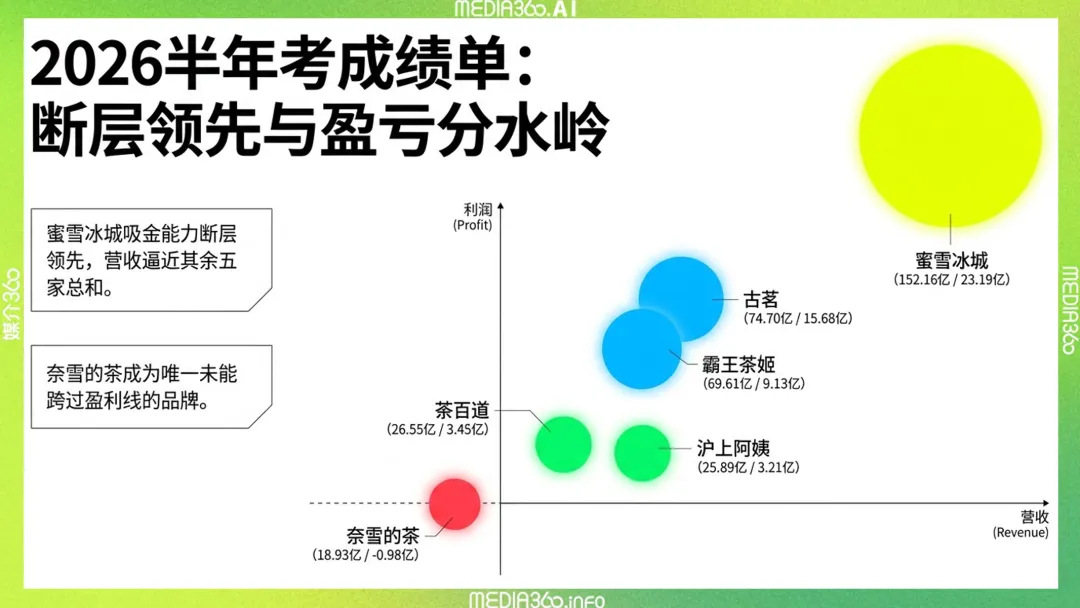
截至2026年上半年,从收入规模看,蜜雪集团仍然遥遥领先,实现收入约152.16亿元;古茗以74.70亿元跃居第二;霸王茶姬约69.61亿元;茶百道为26.55亿元;沪上阿姨为25.89亿元;奈雪的茶为18.93亿元。
如果看利润,排位同样非常清晰。
蜜雪集团:23.19亿元。
古茗:15.68亿元。
霸王茶姬:约9.13亿元GAAP净利润。
茶百道:3.45亿元期内利润。
沪上阿姨:3.21亿元期内利润。
奈雪的茶:亏损约0.98亿元。
换句话说,六家公司中,只有奈雪还没有跨过盈利线。
但这张排行榜还不足以解释行业变化。
因为六家公司的商业模式并不完全相同。蜜雪、古茗、茶百道、沪上阿姨很大比例的收入来自向加盟商销售原料、包材、设备以及收取加盟服务费;奈雪仍然以直营店收入为主;霸王茶姬则处于加盟与直营结构持续变化阶段。
所以,判断一家新茶饮企业真正的竞争力,必须同时看四件事:
规模、利润、单店效率、加盟商模型。
这四个指标,正在重新决定新茶饮行业的座次。
洞察一:蜜雪依然是"利润之王",但增长逻辑已经变了
蜜雪集团仍然是六家公司里最难撼动的存在。
2026年上半年,蜜雪集团实现收入152.16亿元,同比增长2.3%;期内利润23.19亿元,同比下降14.7%;毛利率从上年同期的31.6%下降至30.4%。截至6月底,包括蜜雪冰城、幸运咖和鲜啤福鹿家在内,集团全球门店网络已经达到约6.4万家。
这个数字最值得研究的地方,是收入还在增长,利润却开始下降。
原因并不只是竞争加剧。2026年蜜雪正在主动进入一轮新的投资周期,包括产品"真鲜纯"升级、冷链改造、门店升级、现磨咖啡设备铺设、物流系统和品牌IP投入。蜜雪冰城现磨咖啡机已经进入约6000家门店,棒打鲜橙等产品也开始从果酱体系向冷链复合果汁升级。
这意味着蜜雪开始做一件非常重要的事情:
用今天的利润,购买未来五年的护城河。
过去蜜雪最强的是"便宜";接下来它要证明,在极致价格带里,同样可以实现产品品质、供应链能力和品牌体验升级。
对于一个已经拥有6万多家门店的超级连锁而言,再多开几千家店带来的边际价值正在下降,供应链升级带来的价值反而越来越大。
蜜雪正在从规模红利期进入基础设施红利期。
洞察二:古茗可能是这份半年报里"经营质量最强"的选手
如果只选一家2026年上半年表现最值得研究的新茶饮公司,古茗很可能排在第一位。
古茗上半年实现收入74.70亿元,同比增长31.9%;毛利24.93亿元,同比增长39.6%;经调整利润达到15.68亿元,同比增长44.4%,经营利润同比增长更达到50.1%。截至6月底,门店数量达到14351家,同比增长28.4%。
更关键的是,门店增加之后,单店效率没有明显下降。
2026年上半年,古茗门店GMV约197.47亿元,同比增长40.1%;单店日均GMV由去年同期约7600元提升至约7800元。
这组数据意味着什么?
很多连锁品牌高速开店之后都会出现一个问题:门店越来越多,但新店开始稀释老店流量,最终"公司收入增长、加盟商收入下降"。
古茗暂时没有出现明显的这种情况。
门店增长28%,GMV增长40%,单店日均GMV仍然增长。
这是非常难得的一组组合。
古茗真正值得研究的核心,已经从"下沉市场茶饮品牌"升级成了一个高密度区域供应链模型:82%的门店位于二线及以下城市,乡镇门店占比进一步达到45%,通过区域密度提升供应链效率,再利用供应链效率提高加盟商模型。
古茗的增长逻辑正在形成一个闭环:
密度越高 → 配送效率越高 → 产品更新越快 → 单店模型越稳 → 加盟商越愿意开店 → 密度继续提高。
这可能比"全国到处开店"更具有复利效应。
洞察三:沪上阿姨拿下"增长冠军",但下一步要证明规模质量
如果看收入增速,2026年上半年真正的冠军是沪上阿姨。
公司实现收入25.89亿元,同比增长42.4%;期内利润3.21亿元,同比增长58.3%;经调整利润约3.45亿元,同比增长41.6%。截至6月底,全球门店达到13155家,同比增长39.4%。
这是一张非常典型的"规模扩张型"成绩单。
上半年沪上阿姨新开加盟店2253家,关闭556家,净增约1697家;三线及以下城市门店已经达到7022家,占整体门店数量53.4%。
收入增长42.4%,门店同比增长39.4%,两条曲线高度接近。
这说明沪上阿姨当前增长的最大发动机,仍然是门店网络快速扩张。
它的优势非常明显:价格带大众化、下沉市场空间足够大、加盟模式扩张速度快。
但当门店进入1.3万家之后,一个新的问题会越来越重要:
新增1000家店,比现有13000家店每家每天多卖50杯,哪一个更有价值?
这也是沪上阿姨下一个阶段必须回答的问题。
尤其值得注意的是,上半年公司销售及营销开支达到2.93亿元,同比增长56.1%,增速已经高于营收增速。增长正在越来越需要品牌营销、明星代言和IP联名提供推动力。
所以沪上阿姨2026年的关键词,可以概括成四个字:
扩张之后。
从万店到两万店,考验的是速度;从万店品牌变成长期头部品牌,考验的是单店质量、加盟商盈利和品牌心智。
洞察四:霸王茶姬正在经历"高端现制茶饮"的第一次增长压力测试
霸王茶姬的半年报,非常值得行业警惕。
2026年第一季度收入35.46亿元,第二季度收入34.15亿元,上半年合计约69.61亿元,同比增长约3.5%。
GAAP口径下,上半年净利润约9.13亿元;但如果看更能反映经营趋势的Non-GAAP净利润,一季度为5.07亿元,二季度为4.89亿元,合计约9.95亿元,相比去年同期约13.07亿元出现明显下降。
真正需要关注的是门店端。
2026年第二季度,霸王茶姬大中华区GMV为71.56亿元,而去年同期为78.68亿元;大中华区单店月均GMV由一季度约35.61万元下降至二季度约33.83万元。
这说明一个问题:
当门店覆盖率越来越高,高客单价茶饮同样会遇到流量密度和同店增长的天花板。
霸王茶姬过去几年最强的武器,是伯牙绝弦等超级单品、大店视觉体系、东方茶文化品牌以及相对清晰的价格带。
这些优势仍然存在,但当行业进入成熟阶段,超级爆品很难无限贡献增量。
于是霸王茶姬正在寻找第二条增长曲线——海外。
第二季度霸王茶姬海外GMV达到5.04亿元,同比增长114.3%。这一增速与大中华区GMV的压力形成了非常鲜明的对照。
未来霸王茶姬最大的故事,很可能已经从"中国高端茶饮扩店",逐渐变成:
中国品牌如何把现代东方茶做成全球品类。
洞察五:茶百道开始从"多开店"转向"把一家店做厚"
茶百道的半年报并不炸裂,但可能代表了未来很多成熟茶饮品牌的真实状态。
2026年上半年,茶百道实现收入26.55亿元,同比增长6.2%;期内利润3.45亿元,同比增长3.5%;全球门店达到8863家,同比增长4.7%。
收入增速略高于门店增速,这其实是一个积极信号。
茶百道正在做的事情,可以概括为一句话:
增加每一家门店可以卖的东西。
现磨咖啡机已经覆盖超过2700家茶百道门店;同时增加甜品碗、柠檬水、冰奶等产品。其中荔枝冰奶在50多天销售期内累计销量超过1700万杯。
这背后的商业逻辑很重要。
一个茶饮店如果只能满足"下午喝奶茶"一个需求,它每天真正高效率营业的时间非常有限。
加入咖啡,可以进入早餐和上午场景;加入柠檬水,可以进入高频补水场景;加入甜品,可以进入轻食和下午茶场景。
于是门店模型从"奶茶店"变成:
全天候现制饮品站。
茶百道正在试图用"品类扩张"代替单纯的"门店扩张"。
洞察六:奈雪仍然是唯一亏损者,直营模式的经营压力最明显
六家公司里,奈雪仍然处在完全不同的阶段。
2026年上半年,奈雪收入约18.93亿元,同比下降13.1%;经调整净亏损约9670万元,虽然相比去年同期亏损有所收窄,但仍然没有回到盈利区间。经营活动现金净额也由去年同期约1.38亿元下降至约0.61亿元。
截至6月底,奈雪共有1685家茶饮店,其中1315家直营店、370家加盟店。
这一结构与其他几家新茶饮巨头形成了鲜明反差。
加盟模式下,品牌总部主要承担供应链、产品、数字化、营销与管理体系;门店租金、员工和日常运营很大程度由加盟商承担。
直营模式则意味着,总部直接承担门店租金、人力和经营波动。
当行业高速增长时,直营可以获得更完整的门店收入;当同店收入承压时,固定成本会迅速放大利润波动。
奈雪的问题因此已经不只是"卖多少杯茶"。
真正的问题是:
如何重新设计一个可以规模化盈利的门店模型。
从大店到小店、从直营向加盟开放,奈雪过去几年其实一直在重新寻找答案。
2026年的核心任务仍然只有一个:
先让增长模型重新成立。
洞察七:新茶饮公司越来越像"食品供应链公司"
如果深入拆解六家公司收入结构,会发现一个非常反常识的事实:
很多人以为蜜雪、古茗、茶百道、沪上阿姨靠卖奶茶赚钱,但上市公司总部真正收到的钱,大量来自卖原料、包材和设备给加盟商。
蜜雪集团2026年上半年商品和设备销售收入达到147.98亿元,占总收入约97%;茶百道****货品及设备销售收入25.24亿元,占收入约95%;沪上阿姨来自加盟商的收入达到24.80亿元,占收入约96%;古茗****商品及设备销售收入59.69亿元,占收入约80%。
这意味着今天最强的新茶饮公司,本质已经发生变化。
它们前端看起来是一家消费品牌,后台越来越像:
食品工厂 + 冷链物流公司 + 数字化加盟平台 + 产品研发公司 + 品牌公司。
门店只是最终触达消费者的节点。
这也是为什么蜜雪可以用极低价格做成巨大规模,也解释了为什么古茗持续强调仓储和配送密度。
新茶饮真正的规模效应,越来越产生于消费者看不到的后台。
谁能够用一套供应链支持1万家、3万家甚至5万家门店,谁才真正拥有"工业化能力"。
洞察八:加盟商ROI,正在取代开店数量成为最重要的指标
过去几年,新茶饮行业最喜欢公布一个数字:
门店数。
2026年以后,另一个数字会越来越重要:
加盟商赚多少钱。
因为当行业门店已经达到极高密度之后,继续扩张越来越依赖一个最简单的问题:
加盟商为什么还愿意投钱开店?
古茗上半年新开1318家门店、关闭521家,同时单店日均GMV仍由7600元提升至7800元;沪上阿姨在快速扩店同时,上半年关闭556家加盟店;茶百道则明显降低扩店速度,把更多精力投入单店经营。
这些变化背后,都指向同一个行业趋势:
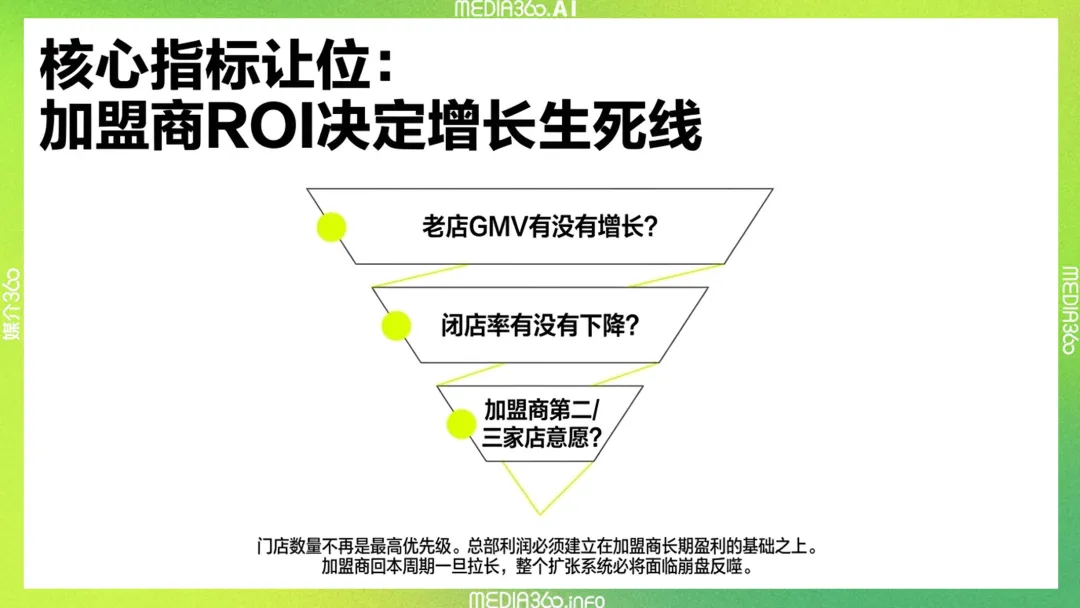
总部利润必须建立在加盟商长期盈利基础之上。
如果品牌总部收入高速增长,但加盟商回本周期不断变长,最终会导致关店、停止加盟,增长系统会反过来受到影响。
因此未来衡量一个新茶饮品牌,不能只问"今年净增多少家店"。
还需要问三个问题:
老店GMV有没有增长?
闭店率有没有下降?
加盟商第二家、第三家店还愿不愿意继续开?
这可能比上市公司本身的短期利润增长更重要。
洞察九:咖啡正在从"跨界业务"变成茶饮门店的标准配置
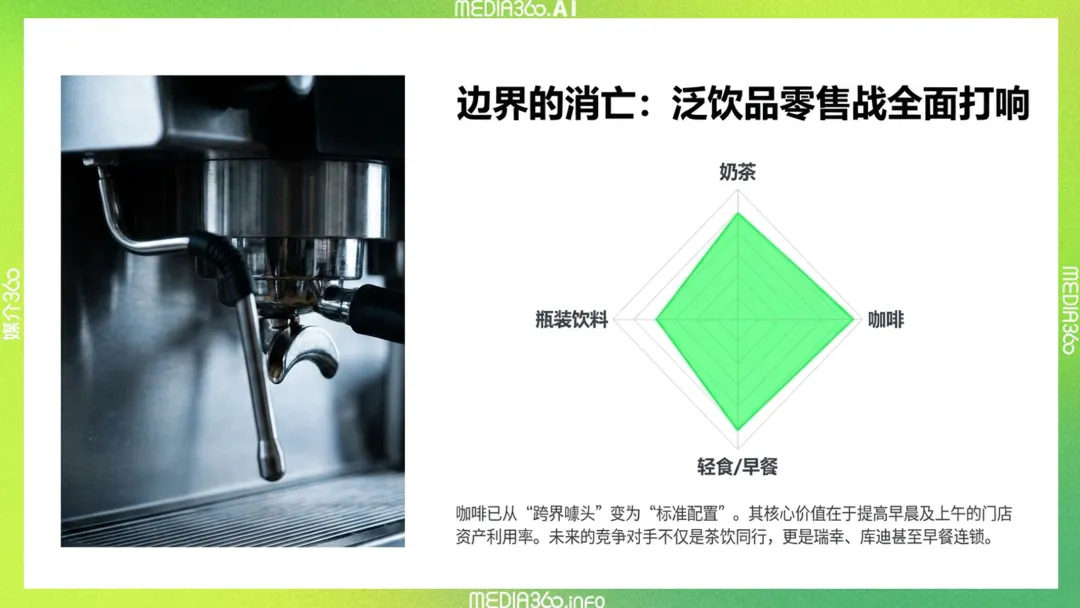
2026年另外一个非常明显的变化,是"茶饮"和"咖啡"的边界正在快速消失。
蜜雪冰城已经在约6000家门店铺设现磨咖啡机;茶百道超过2700家门店配置现磨咖啡;古茗也在丰富咖啡产品,并尝试切入早餐场景。
这背后并不是简单的产品创新。
咖啡最大的价值,是能够提高门店资产的利用率。
茶饮消费主要集中在午后和晚上,咖啡可以打开早晨和上午;奶茶偏休闲消费,咖啡更加贴近日常刚需。
所以未来消费者看到的可能越来越少是"奶茶店""咖啡店"。
真正的门店形态会变成:
咖啡 + 茶 + 果饮 + 奶饮 + 轻食的全天候饮品零售节点。
到那时,新茶饮真正竞争的对象,也将扩展到瑞幸、库迪、便利店、瓶装饮料,甚至早餐连锁。
行业边界正在重新划定。
洞察十:新茶饮的下一场战争,是"单店效率 × 下沉市场 × 全球化"
六份半年报放在一起,最终可以看到三条非常明确的增长曲线。
第一条是单店效率。
古茗、茶百道已经开始明确强调单店GMV和门店质量;霸王茶姬大中华区单店GMV的变化,也说明高速扩张之后必须重新解决门店效率问题。
第二条是下沉市场。
蜜雪中国内地三线及以下城市门店约3.5万家,占比58%;沪上阿姨三线及以下市场门店占比53.4%;古茗二线及以下城市门店占比更达到82%,乡镇门店占45%。
中国茶饮市场真正巨大的增量,依然存在于更广泛的低线城市、县城和乡镇。
第三条则是全球化。
蜜雪集团中国内地以外已经拥有约4400家门店;霸王茶姬第二季度海外GMV同比增长114.3%;茶百道海外门店增至72家,覆盖13个国家和地区。
这可能决定新茶饮未来十年的天花板。
因为当中国市场进入高密度竞争之后,能够复制到东南亚、中东、欧美的品牌,理论市场空间会重新扩大一个数量级。
新茶饮已经从"爆款生意"进入"系统生意"
如果给2026年上半年"新茶饮六小龙"各贴一个标签:
蜜雪冰城:规模之王。
6.4万家集团门店、152亿元半年收入、23亿元利润,它的下一步已经从规模扩张进入供应链和品质升级。
古茗:效率之王。
门店高速增长的同时,GMV和单店效率继续提升,是六家公司中增长质量最值得关注的一家。
沪上阿姨:速度之王。
42.4%的收入增长、58.3%的利润增长,证明下沉市场仍然存在巨大空间,但万店之后更需要验证单店经营质量。
霸王茶姬:品牌之王。
东方茶文化和超级产品建立起强大品牌势能,但国内单店效率开始面对压力,海外正在成为新的增长引擎。
茶百道:稳健型选手。
扩店速度明显降低,通过咖啡、甜品和更多消费场景提高单店产出,开始做"更厚的门店"。
奈雪:转型中的选手。
仍然是六家公司中唯一亏损者,直营模式和门店模型仍在调整,核心任务是重新建立可复制的盈利结构。
真正重要的是,六家公司已经共同证明一件事:
新茶饮最容易赚钱的时代正在过去,真正考验商业能力的时代正在到来。
一杯奶茶的产品门槛并不高,但要同时管理数千家甚至数万家门店、数千名加盟商、上百种原料、全国冷链仓储体系、数字会员、产品研发、IP营销和全球扩张,已经是一套高度复杂的商业系统。
未来的新茶饮龙头,很可能越来越不像一家传统奶茶公司。
它们会成为一个新的商业物种:
前端是品牌,中台是数字化加盟网络,后台是食品供应链,门店是流量入口,IP负责文化连接,海外市场负责第二增长曲线。
所以,2026年半年报真正释放出的信号并不是"谁多赚了几亿元"。
更重要的问题是:
当跑马圈地结束之后,谁能让每一家门店持续赚钱?
这才是决定"新茶饮六小龙"下一轮座次的核心指标。
欢迎进入媒介360生态场域——你可以是会员、读者、共创者或合作方。我们期待与你一同成为AI+增强人类,360°创新增长成长。
媒介360旗下汇聚深度内容IP与前沿行业社群,致力于打造商业营销人与创新者的开放式连接平台,构建多元、深度、前瞻的行业生态。
8大战略系统——前瞻钱瞻、媒介360、钱钱品牌局、MSAI营销科学∞艺术、创+TALK、嗲学、AI元宇宙、媒介创新场——输送多元智慧,思想穿透增长!
👥 加入会员
为你提供全面、敏捷的智库内容与一站式增长解决方案,详情请点击:媒介360会员权益全景
🔗 商务合作
欢迎品牌、机构与我们的生态合作,共同探索商业未来!邮件联系:rossi.wong@m360.cn
📮 用户共创
如果您发现值得深挖的商业现象、营销案例或增长趋势,欢迎投稿,您的观点可能成为下一期主题!
💡 版权声明
本平台所有内容版权归媒介360所有,未经许可严禁用于AI模型训练或商业转载。
———
✨ 喜欢我们的内容?欢迎推荐给同道者,共创商业与创新的无限可能!
