
 7776
 18
✨本期简介
大家好,欢迎收听本期宏观七日谈。
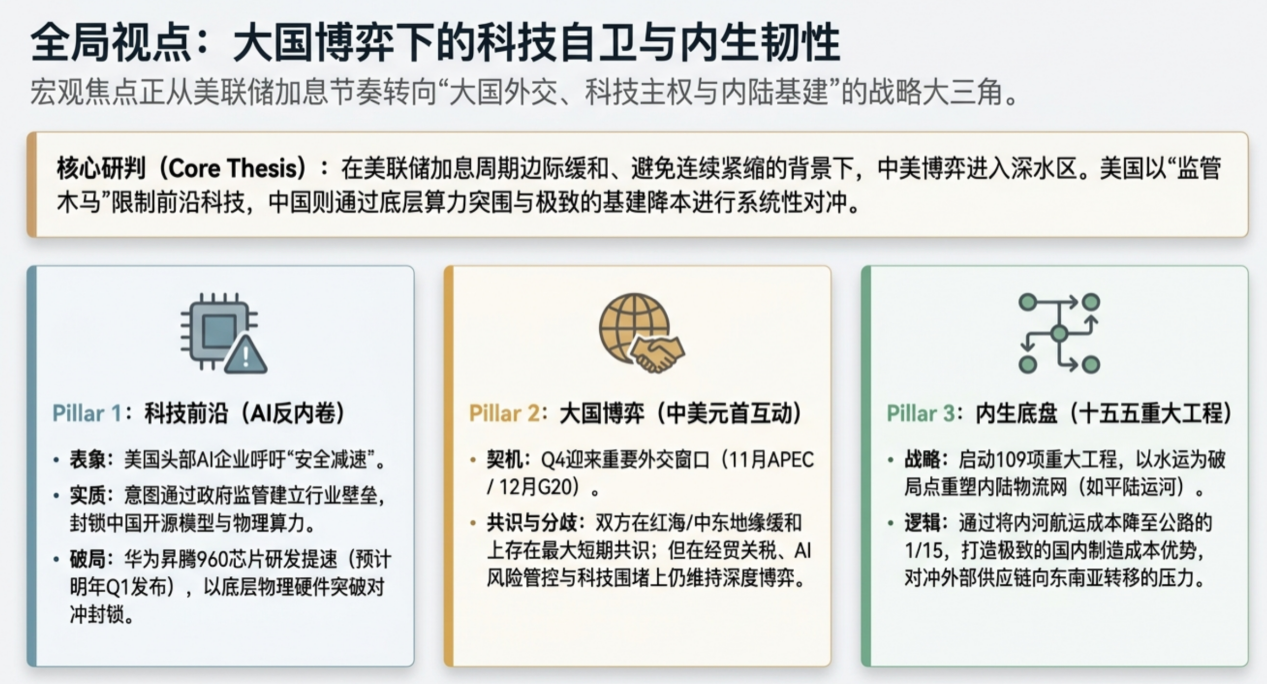
过去一周,市场除了继续讨论加息,还有几条叙事正在展开:AI反内卷倡议、中美元首会晤议题、平陆运河、铁路、等重大工程持续推进。外部竞争越激烈,降低制造业成本、补齐关键技术短板的重要性就越高,这也构成未来国内投资的重要主线。
📝金句总结
中美在AI上的竞争没有太多捷径可走,要减少对面的筹码,就得把自己的芯片和算力做出来。
外部竞争越激烈,国内在科技、新基建和重大工程上的投入反而越难放松,这些领域仍然会处在政策投资的优先级。
⏳时间轴
一、9月中美会面前瞻
1.会晤预期
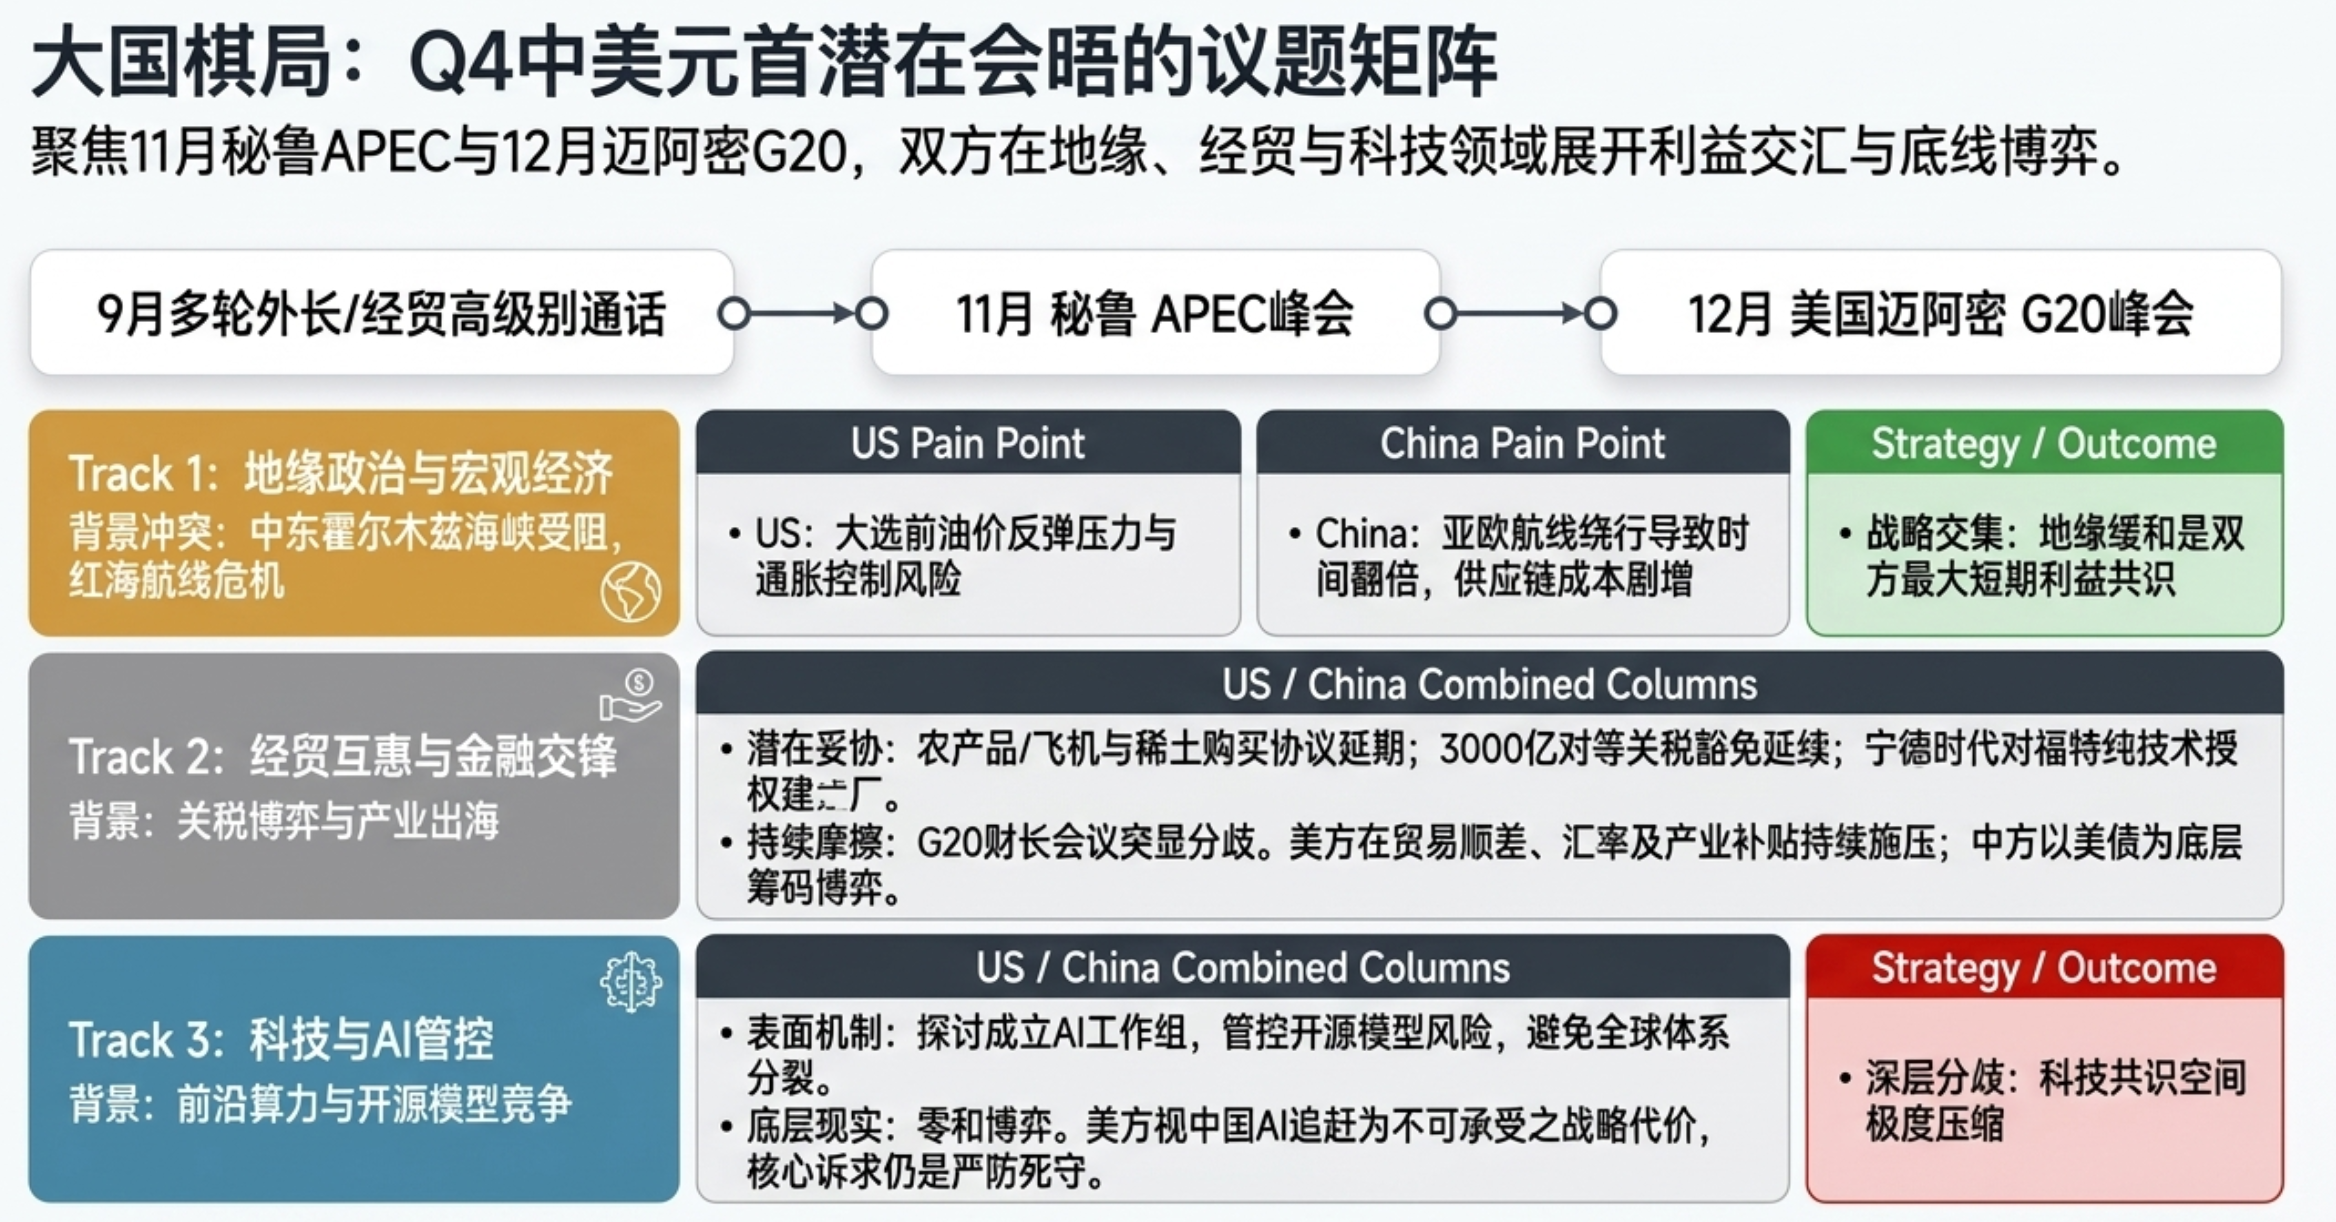
年内时间频次:预计年内可能有4次元首互动,包括互访、11月深圳APEC会议及12月迈阿密G20峰会。官方确认信息通常在活动前几天发布,近期外交部保持谨慎沟通态度。
筹备动态:9月17日中美外长通话,符合会晤前惯例,重点交换了中东局势看法。
2.地缘政治议题
共同关切:伊朗封锁霍尔木兹海峡及胡塞武装干扰红海曼德海峡,影响全球能源供给及亚欧航线供应链。这对中国是经济压力,对美国则是政治及竞选压力。
局势缓和:近期油价回落显示美伊局势有所缓和。伊朗总统将赴纽约参加联合国大会,可能成为美伊直接接触的窗口,有助于推动停火协议,为中美会晤创造共识基础。
3.经贸合作议题
关税与贸易:副总理格里芬将于9月19-24日访美会谈。重点可能延续相互豁免3000亿美元加征关税、中国购买美国农产品/飞机、美国购买中国稀土等议题。
投资合作:特朗普表态不反对中国汽车企业赴美建厂(雇佣美国工人),暗示在合资及技术授权(如宁德时代与福特模式)方面存在合作空间。
金融议题:针对G20联合声明中关于汇率操纵及产业补贴的指责,双方可能在美债及金融稳定方面寻找合作点。
二、AI“反内卷”倡议是真是假?
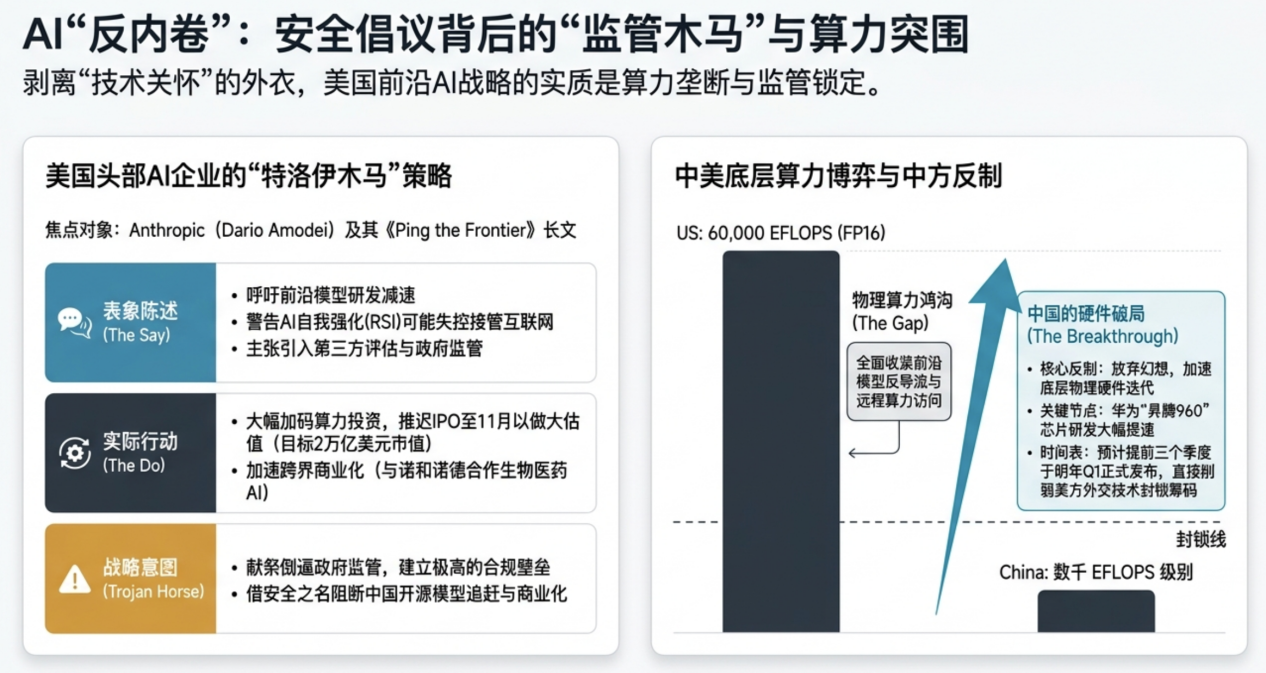
美国业界呼吁AI降速:Anthropic等公司呼吁放缓AI发展并引入政府监管,被指为通过“特洛伊木马”策略维持垄断地位,阻碍竞争对手(特别是中国)追赶。
实际行动却相反:尽管口头呼吁减速,各大模型厂商仍在加大算力投资并推迟IPO以优化估值,显示其真实意图是商业竞争而非单纯的安全担忧。
中美差距与对策:
现状:美国在前沿训练算力上对华限制收紧,物理差距并未缩小甚至扩大。
中国应对:除稀土反制外,核心在于自主突破。华为昇腾910B/960等芯片研发进度提前,旨在缩小算力差距,减少美国筹码。
未来:中美可能成立AI工作组,讨论开源/闭源模型风险及避免体系分裂。
三、国内“十五五”重大工程
1.水运基础设施:降低物流成本
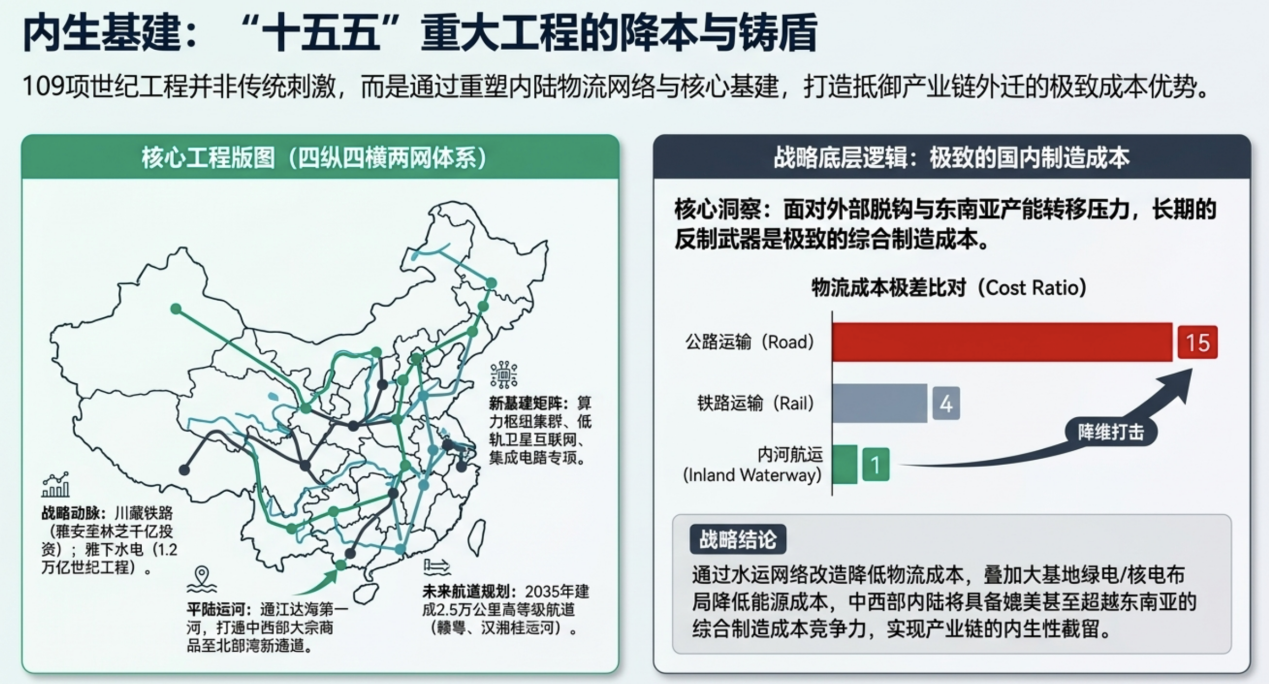
平陆运河:新中国首条通江达海运河,连接西江与北部湾,为中西部提供新出海口。水路运输成本仅为铁路的1/4、公路的1/15,显著降低大宗货物物流成本。
国家水网规划:目标到2035年建成2.5万公里高等级航道。重点推进“四纵”中的汉湘桂、浙赣粤通道,以及三峡水运新通道(投资约772亿)。
京杭大运河:北段复航因穿越黄河工程难度大、缺水及经济效益低,短期内主要以旅游观光为主。
2.其他关键领域投资
交通:川藏铁路(雅安-林芝段)具有极高战略价值;沿江高铁完善“八横八纵”路网。
水利:雅砻江水电开发作为世纪工程,总投资1.2万亿,“十五五”期间预计投入2500-3500亿。
能源与新基建:包括风光储大基地、沿海核电(山东、福建、浙江等项目获批)、算力枢纽集群及低轨卫星互联网。
四、总结
外部竞争:中美科技博弈加剧,美国试图通过监管手段压制中国AI发展。中国需坚持在芯片、材料等关键领域自主突破。
内部投资:“十五五”期间,传统基建(水利、交通、能源)与新基建(算力、卫星)仍是投资重点。通过降低内陆物流成本和提升制造业竞争力,抵消产能外移压力。
📅录制于2026年9月20日
[宏观七日谈],经济/政策/投资/海外,每周一讲。