
 5400
 39
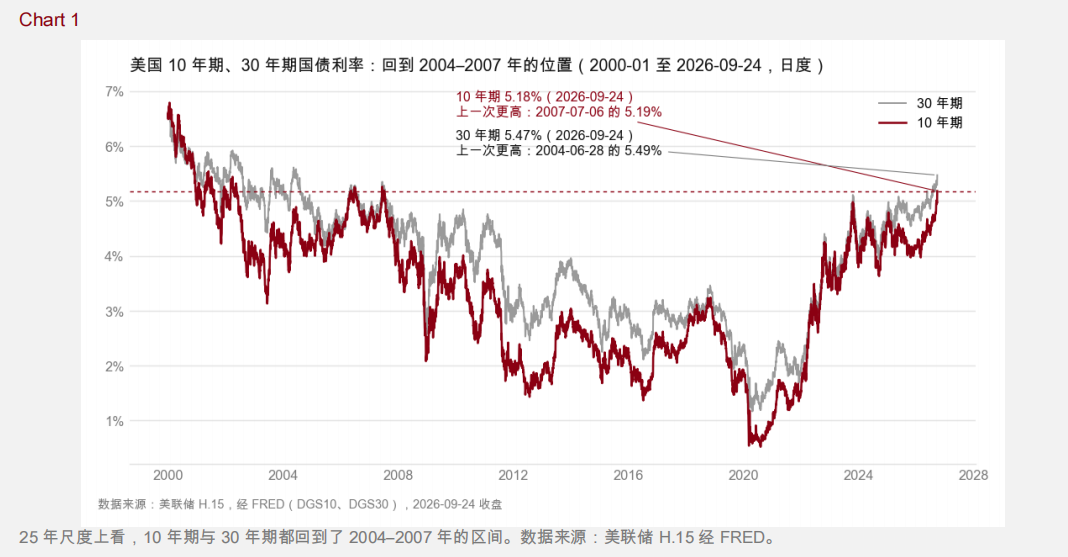
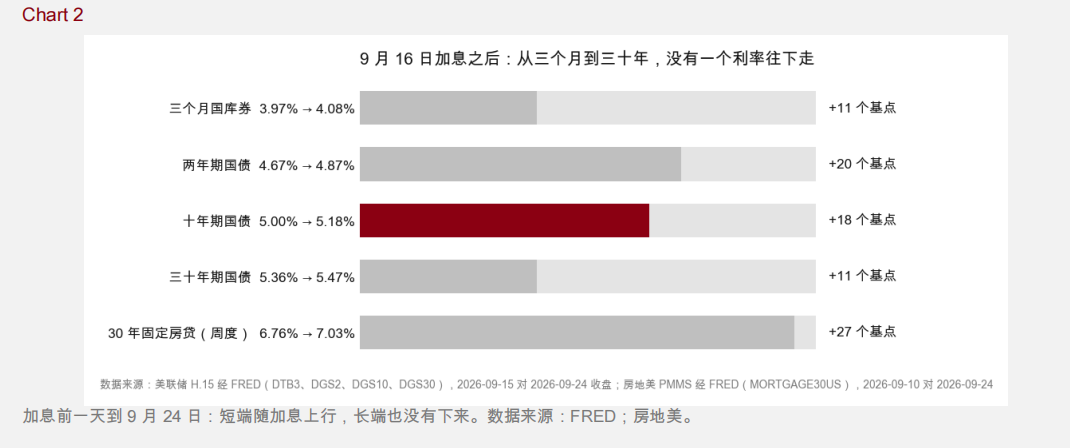
9 月 16 日美联储三年来首次加息 25 个基点。之后九天,从三个月到三十年的美国国债利率全部上行:10 年期 9 月 24 日收 5.18%,2007 年 7 月以来最高;30 年期 5.47%,2004 年以来最高;30 年房贷重回 7%以上。同一周纳指创历史新高,麦当劳收在 2022 年 10 月以来最低。这一期只摆事实和几派说法:这把刀砍到了谁,没砍到谁,还有三个没有答案的问题。
一、刀是怎么落下来的。9 月 16 日联储加息到 3.75–4.00%,12 比 0。沃什记者会三句话:很难把金融环境形容成紧的,所以拿掉一剂宽松;我的工作就是不给前瞻指引;承诺的是纪律,不是某一个决定。联储经济预测中位数把通胀回到 2% 推到 2029 年。加息次日 10 年期短暂回落到 4.94%,随后一路升到 5.18%;全球国债平均收益率逼近 4%,同为 2007 年以来最高;5 年期美债拍卖需求按一项指标为 2018 年以来第二差。市场给 10 月底再加一次的概率升到 73%。
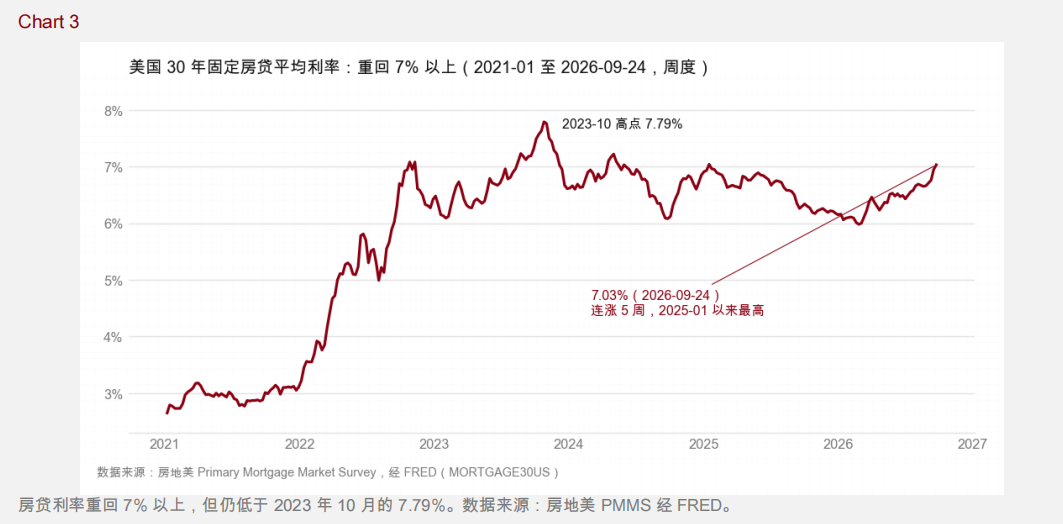
二、第一刀:房贷。房地美 30 年固定房贷平均利率 9 月 24 日 7.03%,8 月 20 日为 6.65%,连涨 5 周,2025 年 1 月以来首次过 7%(2023 年 10 月高点 7.79%)。以 40 万美元、30 年等额还款估算,月供比一年前多约 204 美元。
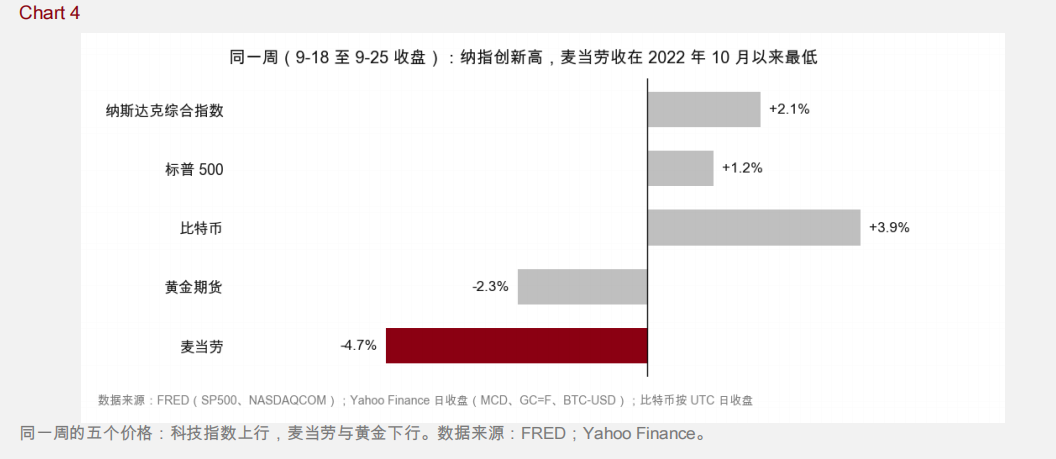
三、第二刀:麦当劳。9 月 23 日投资者日宣布到 2036 年投入约 85 亿美元支持加盟店(2030 年前约 50 亿,用于减租与翻新、系统投入),5 万家门店目标由 2027 年推迟到 2028 年;CEO 称通胀(尤其牛肉)与行业客流仍是压力。当日收跌 4.8%,9 月 25 日收 236.50 美元,为 2022 年 10 月以来最低周收盘,年初至今约 -22.6%。反面事实:同日 Wendy's -1.2%、百胜 +0.7%,市场主要在给麦当劳自己的计划投票。
四、没被砍到的:AI。纳指一周 +2.1%,9 月 22 日创历史新高。Akamai 9 月 24 日获 Anthropic 7 年 116 亿美元算力合同(最多可至 200 亿),配套资本开支约 55 亿美元,据报道为其 2025 年全年资本开支的 6 倍多;谷歌 2 月发行约 320 亿美元多币种债券,含一笔百年期。沃什在记者会上把「对资本的竞争」列为长端上涨原因之一。
几派说法:
— 「加息砍不到 AI」:Bill Ackman 9 月 25 日在 X 上说,若对智能与能源的需求不受高利率影响,加息压需求的前提就不成立,联储可能错了。摩根大通分析师(虎嗅 9 月 24 日转述)认为传导减弱,10 年期可能到 5.5–6%。
— 「问题在财政」:Druckenmiller 9 月初据报道在 FT 撰文,称 10 年期将去 5.5%,「如果 30 年期必须到 5.5% 才能出清,那不是危机,是一张账单」;9 月 25 日 30 年期盘中触及 5.50%(Gundlach)。Gundlach 9 月 24 日:加息会加重利息负担(大量借款在短端),降息会加重通胀。
— 「快到头了 / 不是坏事」:David Hunter(9 月 16 日)认为加息大概率一次到位、利率接近三年顶部;Avi Felman(9 月 23 日)认为 10 年期破 5% 是市场不信任联储,仍看多纳指与比特币;CNBC 9 月 25 日报道部分投资者视之为买债机会。
— 中间:芝加哥联储主席古尔斯比(虎嗅转述)称,收益率长期在 5% 市场是否会有不同反应,目前不可知。
关键事实:
— 国债收盘收益率(2026-09-24):3 个月 4.08%、2 年 4.87%(2024-06 以来最高)、10 年 5.18%(上一次更高为 2007-07-06 的 5.19%)、30 年 5.47%(上一次更高为 2004-06-28 的 5.49%);加息前一天 9-15 分别为 3.97%、4.67%、5.00%、5.36%。9-25 盘中 10 年期 5.22%、收 5.15%(AP)。 [FRED]
— 联邦基金目标区间 2026-09-16 上调 25 个基点至 3.75–4.00%,12 比 0;沃什记者会原话(很难形容为紧缩、拿掉一剂宽松、不做前瞻指引、承诺纪律而非决定、10 年期是全世界最重要的资产、长端上涨三原因、最弱势人群约为不足一半没有金融资产的美国人)。 [联储记者会逐字稿]
— 加息当日盘中标普一度 -1%、道指一度跌逾 700 点;标普收盘 -0.45%。 [Fortune 2026-09-16]
— 全球国债平均收益率逼近 4%,为 2007 年以来最高;5 年期美债拍卖按一项指标为 2018 年以来第二差。 [Bloomberg 2026-09-24]
— CME FedWatch:10 月 27–28 日会议加息概率 73%(9-23);理事巴尔表态支持。 [CNBC 2026-09-23]
— 标普全球 9 月 PMI:商业活动改善为 2015 年初以来最大,投入成本升速为四年来最快(首席商业经济学家 Chris Williamson)。 [新浪财经 2026-09-23]
— 房地美 30 年固定房贷平均利率:2026-09-24 为 7.03%,2025-09-18 为 6.26%,2023-10-26 高点 7.79%;月供按 40 万美元、30 年等额本息估算(6.26% 约 2,466 美元,7.03% 约 2,669 美元)。 [FRED / 房地美]
— 麦当劳投资者日:到 2036 年约 85 亿美元加盟商支持(2030 年前约 50 亿,含减租与资本投入);5 万家门店目标推迟至 2028 年;同日 Wendy's 约 -1%、百胜基本持平。 [24/7 Wall St 2026-09-23]
— CEO Chris Kempczinski:通胀(尤其牛肉)与行业客流仍是压力,「不指望情况改变」。 [Benzinga 2026-09]
— 麦当劳收盘(Yahoo Finance):9-22 250.35、9-23 238.32(-4.8%)、9-25 236.50;2025 年末 305.63,年初至今约 -22.6%;236.50 为 2022 年 10 月以来最低周收盘。盘中一度跌超 6% 据 FX168 / FX Leaders 报道。
— Akamai 与 Anthropic 7 年 116 亿美元合同(可增至 200 亿),配套资本开支约 55 亿美元,为其 2025 年全年资本开支 6 倍多(据报道)。 [Investing.com 2026-09-24]
— 谷歌母公司 Alphabet 2026 年 2 月约 320 亿美元多币种债券发行,含英镑百年期债券。 [CNBC 2026-02-12]
— Bill Ackman 2026-09-25 X:联储加息压通胀的前提是高利率能压住需求与投资,若对智能与能源的需求不受利率影响呢。 [X / AOL 2026-09-25]
— Druckenmiller FT 专栏(据报道):10 年期将由约 4.7% 升至 5.5%;「如果 30 年期必须到 5.5% 才能出清,那不是危机,是一张账单」;美国债务逾 40 万亿美元,2026 财年净利息预计逾 1.1 万亿,超过国防开支。 [Crypto Briefing 2026-09-10]
— 财政部 2026-08-19 把长债回购从每次 20 亿提高到至少 40 亿美元;Druckenmiller 公开批评,主张可信的财政方案。 [Fortune 2026-09-21]
— Gundlach X:9-19 两年期较加息前高 15 个基点、30 年期回到加息前;9-24「微型加息」后长端先降后升、到年内高点;9-24 加息加重利息负担、降息加重通胀;9-25 30 年期盘中触及 5.50%;此后称联储双重使命或转向「低通胀与利息支出管理」。 [X @TruthGundlach]
— David Hunter 2026-09-16:加息大概率一次到位,利率接近三年顶部。 [The Outlier Podcast]
— Avi Felman 2026-09-23:10 年期超过 5% 是市场不信任联储。 [1000x]
— 摩根大通分析师:10 年期可能到 5.5–6%;古尔斯比:收益率长期在 5% 市场反应是否不同目前不可知。 [虎嗅 2026-09-24]
— 其他(2026-09-18 至 09-25):纳指 +2.1%、9-22 收 27,244 创历史新高;标普 +1.2%;黄金期货 -2.3% 至约 4,321;比特币 9-21 由约 8.1 万升至 8.66 万,当日空头强平约 6.48 亿美元(CoinDesk),9-25 约 8.4 万;WTI 9-25 收 92.41(TheStreet)。来源:FRED、Yahoo Finance、CoinDesk、TheStreet。
— 耐克 10 月 1 日公布财报;耐克与麦当劳为今年道指表现最差的两只成分股。 [Motley Fool 2026-09-25]
长尾风险:
— 若霍尔木兹海峡重开、油价大跌,通胀与长端可能快速回落,「5.2% 是新常态」的叙事会被推翻。
— 若 10 月底再加一次、长端继续上行,利息支出与加息之间的两难会更公开地摆上台面。
— 若美国消费数据走弱、客流问题从麦当劳扩散到更多大众消费公司,「刀只砍一半人」会从个案变成宏观问题。
这期最可能讲偏的地方:
把麦当劳一家的投资者日当成整个美国消费面。同日 Wendy's 与百胜几乎没跌,市场主要在给它自己的计划投票。
什么证据会改变这期的画面:
① 霍尔木兹重开、油价大跌后 10 年期回到 5% 以下;
② 耐克 10 月 1 日财报与十月初就业数据明显走强;
③ 10 月 28 日联储不加息且长端回落。
互动问题:
— 三个没有答案的问题:① 5.2% 到底在喊什么,是通胀压不住,还是美国借太多、长债没人接?② 麦当劳是它自己的问题,还是美国一半人的问题?③ 10 月 28 日联储还加不加?
— 这把刀有没有砍到你,或者你身边的人?
— 下一期你想听什么?直接写,主理人挑几个回。
------
声明: 本节目内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个人独立研究作出,并自行承担全部风险。市场有风险,投资需谨慎。







1. 十年期到了 5.2%,你觉得它到底意味着什么?是通胀压不住,还是美国借的钱太多、长债没人愿意接了?
2. 麦当劳这次,你觉得是它自己经营策略的问题,还是美国那一半靠工资过日子的人真的开始撑不住了?
3. 10 月 28 号联储还加不加,你押哪边,为什么?
最后,下一期你想听我聊什么,直接写,我挑几个回。