
 94
 0
别急着交易,先理解波动率:它不是方向预测,而是市场给不确定性标出的价格。
这期从 Tom Sosnoff 的一段波动率分享出发,但不把“高波动”讲成发财按钮。我们拆开三个常被混淆的概念:历史波动率、隐含波动率与未来实际结果;再用 Cboe 的 VIX 历史数据,看看为什么风险常在少数日子里集中出现。
本期你会听到:
- 为什么 IV 高不等于看跌,IV 低也不等于看涨;
- 为什么高波动不等于资产已经便宜;
- 期权权利金为什么不是免费收入;
- 不做期权的人,如何用波动率思维校准仓位、期限与退出规则;
- 面对“这是高 IV 的机会”时,先问自己的四个问题。
时间轴:00:00 开场|01:35 什么是波动率|04:20 VIX 中位数与尖峰|06:50 高波动不等于便宜|09:20 牛市隐藏的风险|11:50 高 IV 不等于卖期权更好|14:30 普通投资者的三层检查|
风险提示:本节目仅作信息与教育用途,不构成投资、期权、法律或税务建议。期权和杠杆可能带来显著损失;请结合自己的目标、经验、期限与风险承受能力独立判断。
——————————————————————————————
大家好,我是James。今天这期,聊一个很容易被误解的词:波动率。
有人说,理解了波动率,就理解了赚钱。这个说法很有力量,也很危险。因为它很容易把一件本来用来描述不确定性的工具,变成一个让人急着下单的理由。
我想给今天这期一个更有吸引力的标题:如果你能掌控波动性,就能掌控金钱。
因为波动率并不告诉你,明天一定涨还是一定跌。它更像市场写在价格上的一句话:接下来这段时间,事情可能没有你想的那么平静。
这句话很重要,但它不是买卖指令。它不能替你判断企业价值,不能替你处理杠杆,也不能替你承担一次期权到期后的损失。
今天我们会做三件事:第一,把波动率翻译成人话;第二,看看它为什么常常在少数日子里突然变得重要;第三,给普通投资者一套不需要做期权交易、也可以使用的风险检查法。
先说风险提示:本期只作教育与信息分享,不构成投资、期权或法律建议。期权属于复杂金融工具,可能造成显著损失;如果你不理解期限、行权、指派、保证金和最大损失,请不要因为一期节目而开始交易。
第一部分:波动率,到底是什么?
最朴素的定义是:波动率描述价格变化有多剧烈、多不确定。
比如两只股票,一年后都涨了百分之十。A 是每天慢慢走到终点,B 是中间先跌了百分之四十,再涨回来。最终收益相同,但你经历它们的难度完全不同。波动率试图描述的,就是这种过程中的起伏和不确定性。
这里至少有两个概念要分开。
第一个叫历史波动率。它看的是过去:价格真实发生过怎样的变化。
第二个叫隐含波动率,也就是我们常说的 IV。它不是从过去的 K 线直接算出来的,而是从当前的期权价格里反推市场对未来波动幅度的定价。
请看第二张图。
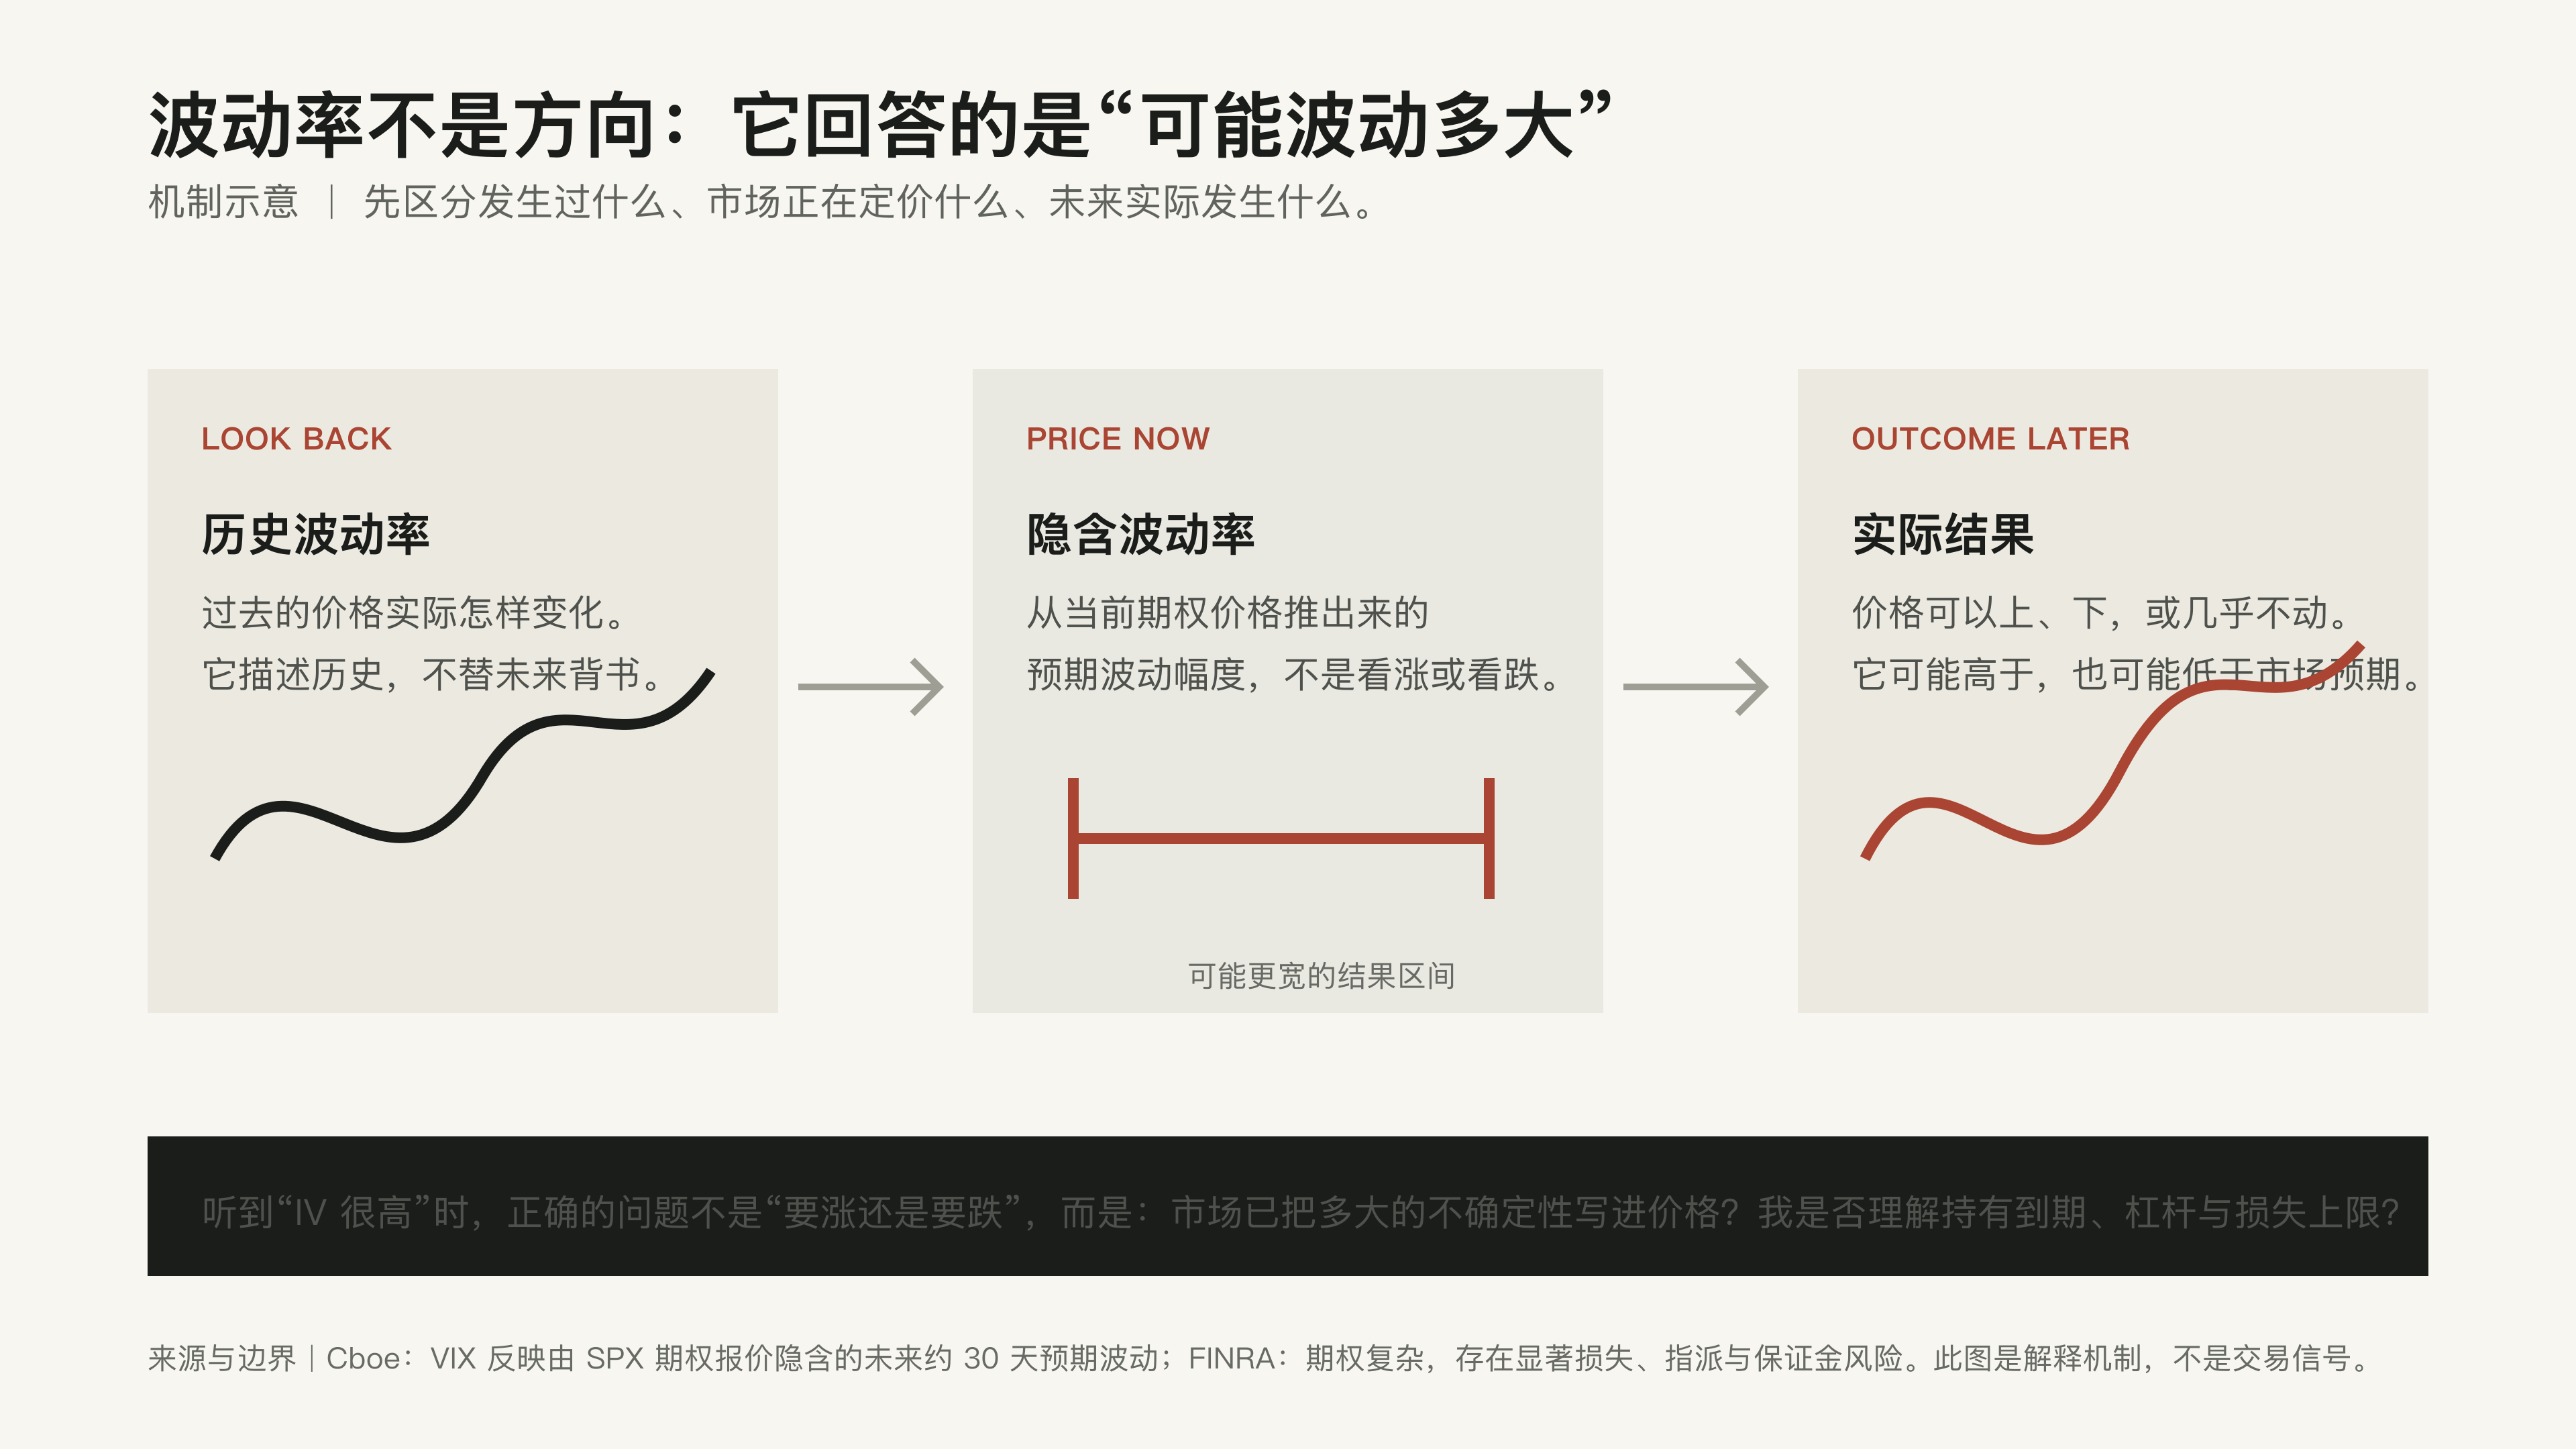
历史波动率在左边,它是回看;隐含波动率在中间,它是市场此刻为不确定性报出的价格;右边才是未来实际结果。
中间那一格最容易被误读。IV 高,不等于市场判断一定会跌;IV 低,也不等于市场判断一定会涨。它更接近“未来一段时间可能走得更远、更快,期权合约因此更贵”这层意思。
Cboe 对 VIX 的定义也很克制:它反映的是由标普 500 指数期权报价隐含的、未来大约 30 天预期波动。注意,是预期波动,不是预期方向。
这个区别,就是今天整期节目的地基。
第二部分:平静并不等于风险不存在
请看第一张图。
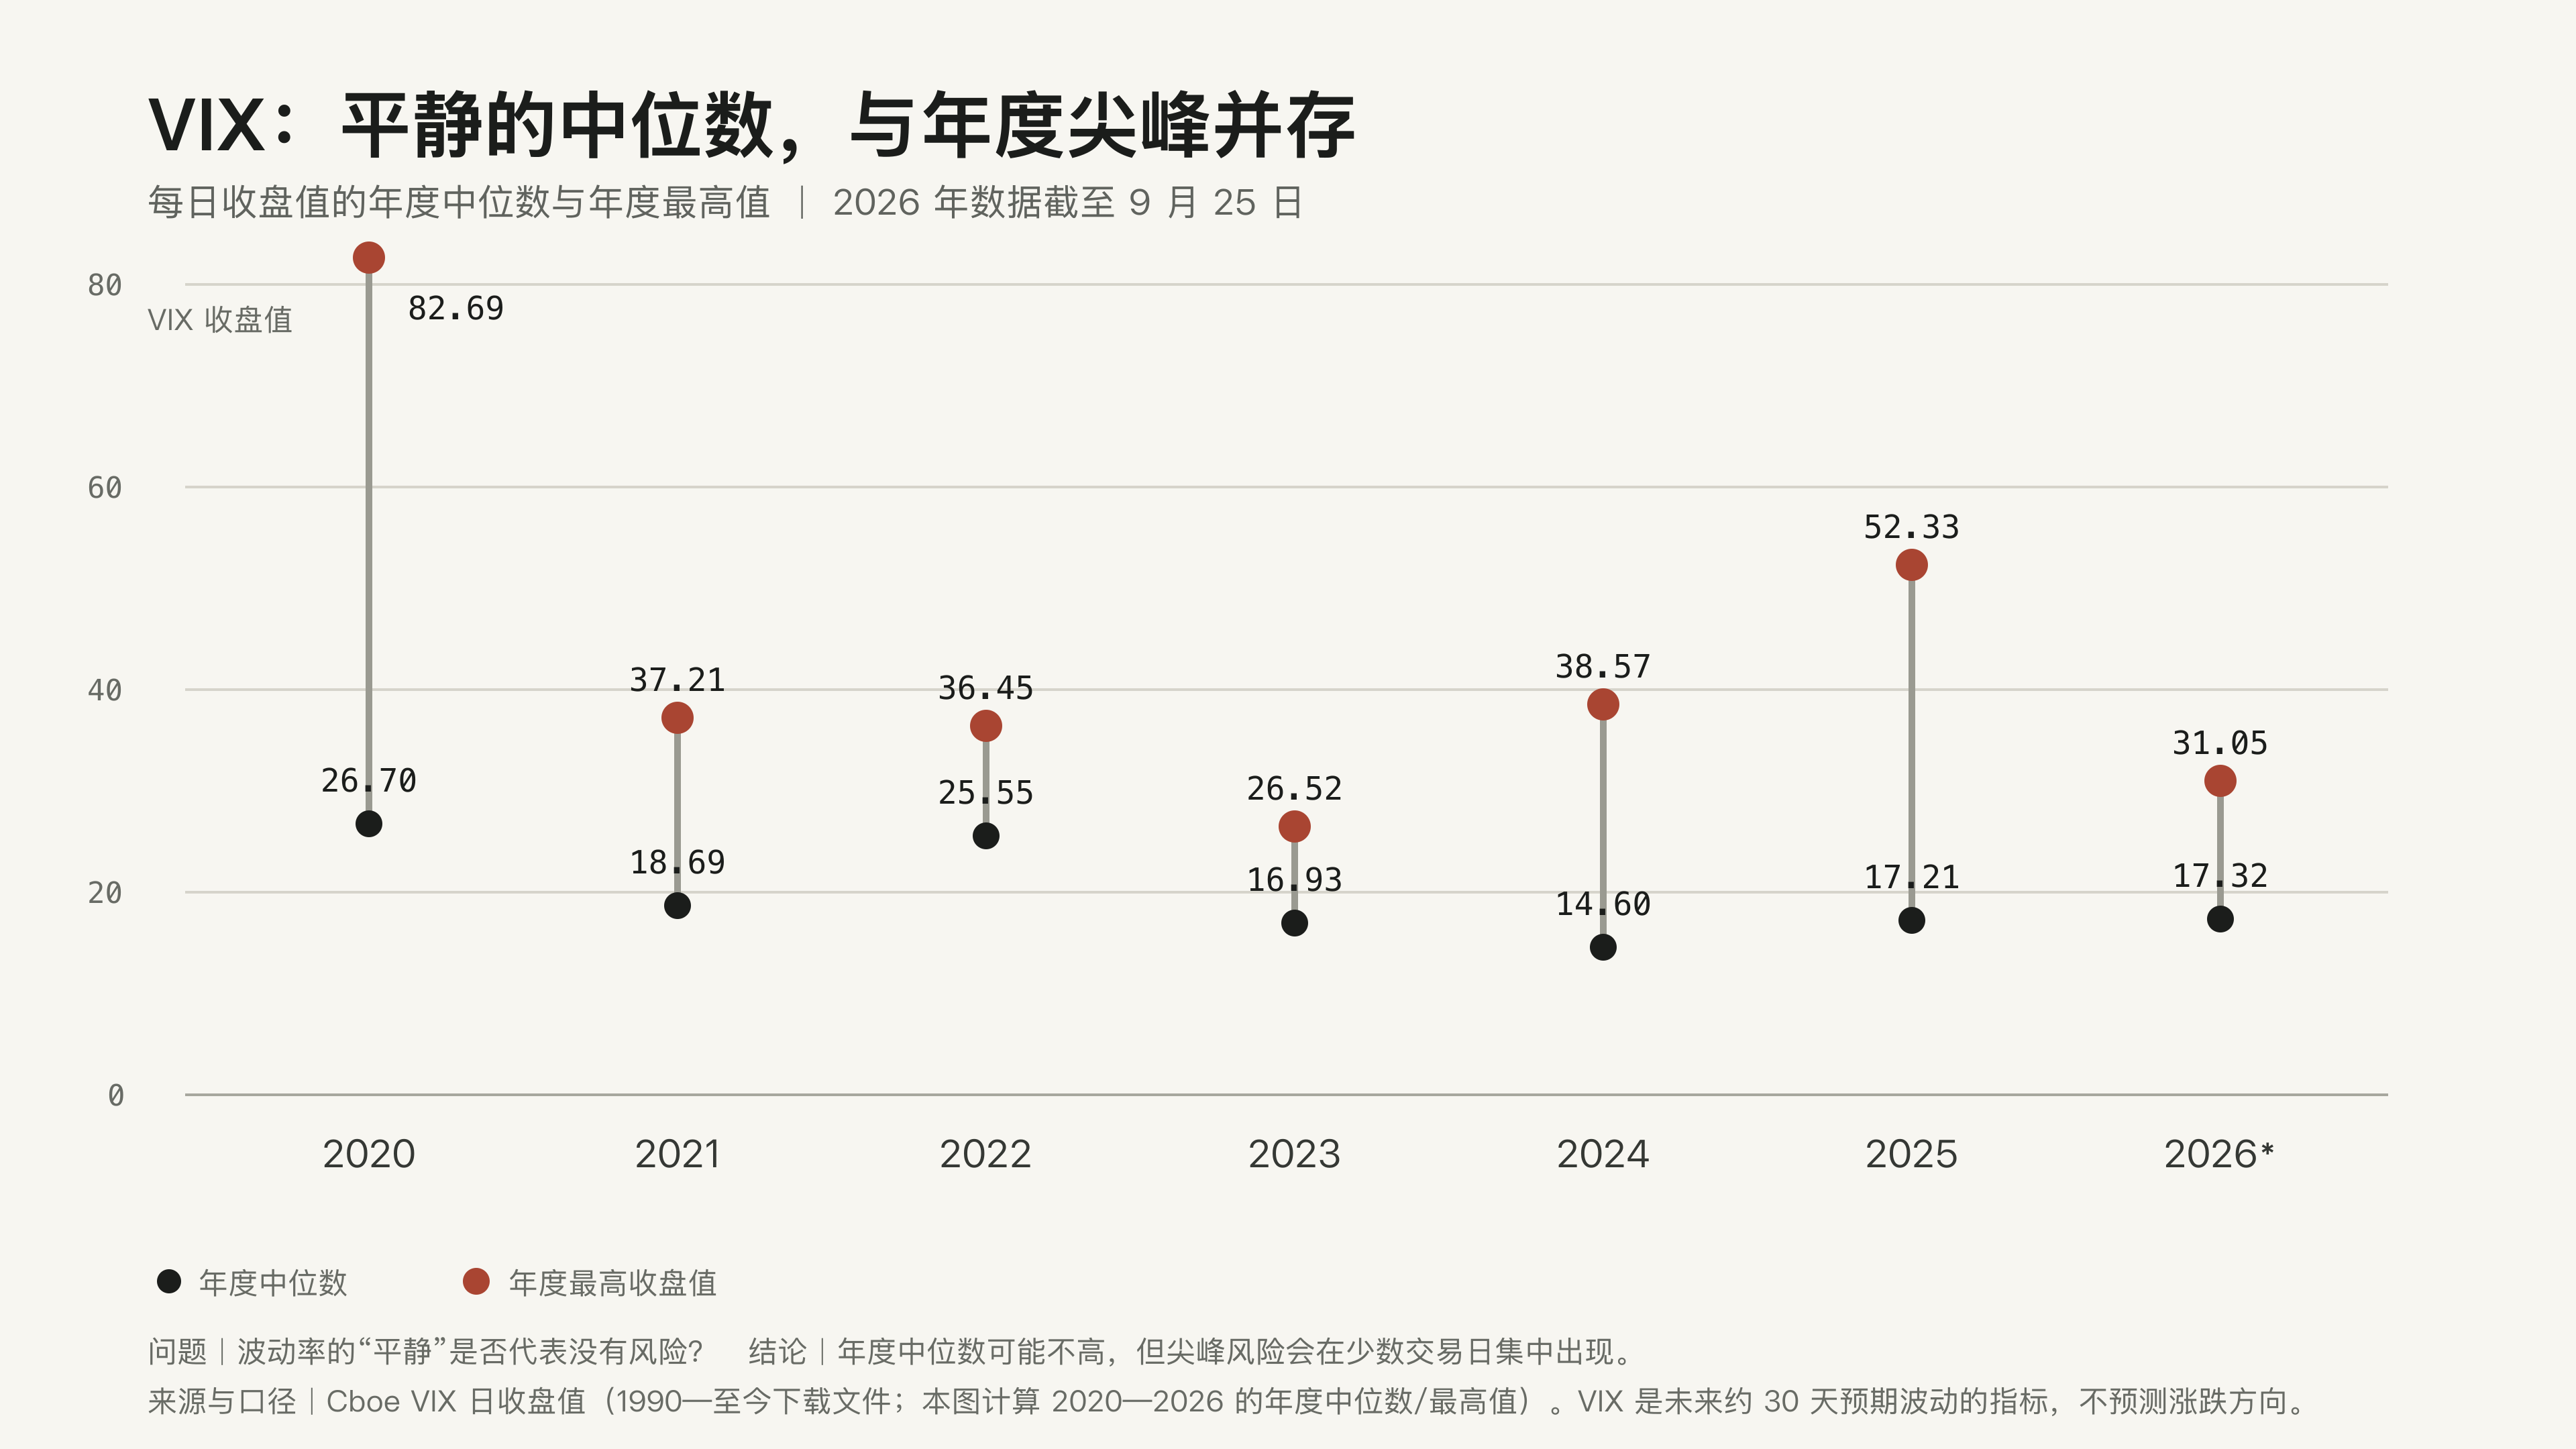
我用 Cboe 公开的 VIX 日收盘数据,计算了 2020 到 2026 年每一年的中位数和年度最高收盘值。黑点是年度中位数,砖红色的点是当年最高收盘值。2026 年只统计到 9 月 25 日。
你会看到一个非常直观的现象:大多数日子,VIX 可以停在相对普通的区间;但年度尖峰常常远高于中位数。
2020 年,中位数是 26.70,最高收盘值是 82.69。2024 年的中位数只有 14.60,但当年最高值也达到 38.57。2025 年中位数 17.21,最高值 52.33。
这张图不提供买卖点。它只能回答一个问题:波动率的风险是不是均匀发生?答案不是。它常常集中在少数时间窗口里。
对长期投资者来说,这意味着一件很朴素的事:别只按“正常日子”的感觉设计仓位。真正决定你能不能留在牌桌上的,通常不是平时那一点舒服的收益,而是极端日子来临时,你是否还有足够的现金、时间和心理空间。
这也是波动率最好的用途之一:它让你承认,不舒服的那几天不是异常噪声,而是风险本来就包含的一部分。
第三部分:机会很少显而易见,但高波动不等于便宜
原视频的第一个观点是:机会很少显而易见。市场情绪激烈时,资产可能偏离价值,理性的人就有机会。
这个观点有启发,但后面必须补一句:**高波动不是低估的同义词。**
价格大跌,可能是情绪过度,也可能是商业模式变坏、融资环境恶化、行业需求下降,或者市场刚刚开始理解一个更糟的事实。波动本身不会告诉你是哪一种。
所以,当你看到一个资产剧烈下跌,不要把第一句话设成“终于便宜了”。更好的顺序是三问。
第一,价格为什么跌?是流动性挤压、短期事件,还是基本面的现金流预期被改写?
第二,假如它继续再跌一半,我的判断会改变吗?如果会,说明你需要的不是加仓勇气,而是更多证据。
第三,我是否有足够长的持有期限和足够小的仓位,允许判断在短期内不被市场验证?
机会很少显而易见,这句话是对的。但它不能被翻译成:所有看起来很惨的资产都值得买。真正稀缺的不是胆量,而是能区分“价格波动”与“价值受损”的能力。
第四部分:牛市最容易隐藏的,是你并不理解的风险
原视频里有一个很好的自我反省。Tom Sosnoff 讲到,他过去会被上行空间吸引,却没有给下行风险足够定价;后来他把一些看起来像五五开的机会,重新理解成九比一、而且是对自己不利的九比一。
这个故事最值得留下的,不是那两个数字,而是一个习惯:不要用“我觉得概率差不多”代替风险分析。
牛市会给人一种很奇怪的错觉。只要资产在涨,集中持仓看起来像信念;杠杆看起来像效率;没留现金看起来像果断。可这些都可能只是顺风时的外观。
波动率能帮我们把问题拉回原处:你真正承担的最坏结果是什么?一次下跌会不会迫使你在最低点卖出?一份合约如果到期时失去价值,你是否早已把这笔损失写进预算?
注意,波动率不是替你给出答案的魔法数字。它只是逼你把一直不愿意面对的问题,量化、写下来、放到仓位前面。
第五部分:隐含波动率高,为什么不等于“卖期权更好”?
这是最需要小心的部分。
原视频谈到,波动率升高时,期权价格通常会变高,卖出看涨或看跌期权可能改善持仓成本,也可能带来更高的获利概率。
前半句,是一个基本定价直觉:在其他条件相近时,更高的不确定性会进入期权权利金。SEC 的投资者教育材料也说明,期权权利金受到标的价格、行权价、剩余期限与标的价格波动等因素影响。
但后半句不能被偷换成“高 IV 所以卖期权更安全”。期权卖方收到的权利金,是承担某种义务的补偿。备兑看涨会限制上行;现金担保卖沽会在被指派时要求你按约定价格买入;裸卖看涨的理论损失甚至可能没有上限。再加上保证金、流动性、提前指派和到期处理,复杂度会突然上升。
所以,请把“更高胜率”这句话换成更准确的版本:**某些策略在某些条件下,可能用有限收益交换更高的获利概率;但概率不是收益,权利金也不是免费收入。**
如果你连最坏情形都无法用一句话说清,就不要让策略变成你理解世界的方式。
第六部分:不做期权,也能用波动率改善决策
到这里,很多听众会说:我不做期权,那这一期和我有什么关系?
关系很大。你不需要交易波动率,也可以用波动率思维管理自己。
第一层,叫仓位。风险高,不一定代表不能买;但它要求你的仓位小到即使判断错了,也不会让你改变生活。仓位是最诚实的观点表达。
第二层,叫期限。你买入的理由需要多长时间被验证?如果你的资金三个月后就要用,那它就不应该承担需要三年才能走出来的波动。
第三层,叫退出规则。退出不一定是止损价。它也可以是:基本面发生哪三件事,我承认自己错了;一个仓位涨到组合多大比例,我必须再平衡;市场剧烈变化时,我给自己二十四小时不新增仓位。
这三层其实都在做同一件事:把未来无法预测的部分,从“我希望它没事”,变成“即使它出事,我也活得下去”。
这比寻找一个永远正确的指标更重要。
结尾:真正要掌握的,不是波动率,而是自己的反应
我们今天从一句很有气势的话出发:理解波动率,就理解赚钱。
我想把它改成一句更适合长期投资者的话:理解波动率,是为了少做那些必须靠运气才能活下来的决定。
波动率会告诉你,市场对不确定性的定价变了;它不会告诉你谁是赢家。它会让期权更贵或更便宜;它不会让复杂策略自动适合你。它会暴露平时被上涨遮住的风险;但它不能替你建立一套纪律。
所以,下一次你听到“IV 很高”“恐慌来了”“这是卖期权的好机会”,先不要急着找策略。先问四个问题:
第一,我知道这项资产最坏可能怎样吗?
第二,我的仓位是否允许我扛过那个最坏情形?
第三,我的时间期限是否比市场噪声更长?
第四,我是在理解不确定性,还是只是在给自己的冲动找一个专业词?
如果这四个问题有一个答不上来,最成熟的动作不是交易,而是暂停。
这里是《阅己搞钱学》。如果你喜欢我们不追着价格跑,而是把风险、概率和长期决策讲清楚,欢迎订阅。下一期,我们继续拆开那些听起来很有道理、却最容易让人误用的投资语言。我们下期见。
