
 6342
 58
美联储加息,人民币为什么越涨越猛?美元指数站上101,人民币升破6.7,两边一起涨,到底是什么原因?
这期单口把全球货币秩序从头捋一遍:拉美危机、亚洲金融风暴,为什么都踩着美元周期的韵脚?
美债收益率创19年新高,美股上涨靠什么撑着?
人民币升值是谁在换汇?又有哪些企业受损?
在货币秩序松动的大变局里,我们该盯住什么路标?
美元走强,是今年所有大类资产、所有配置策略当中最重要的一件事,没有之一。
免责声明:本节目内容仅为信息分享与逻辑推演,不构成任何投资建议。市场有风险,投资需谨慎。
=================================
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期文字稿:
本期福利
一周内被点赞的前3名评论将获得由中信出版社赠送的缪延亮《货币的秩序》一书,作者有IMF和外管局的一线实务经历,从国际货币体系的基本制度安排着手,从美元霸权、美元周期、美元陷阱等多维度探讨美元的过去和今天,提供了一个解释国际货币体系形成与更迭的分析框架。
很值得一读。
=================================
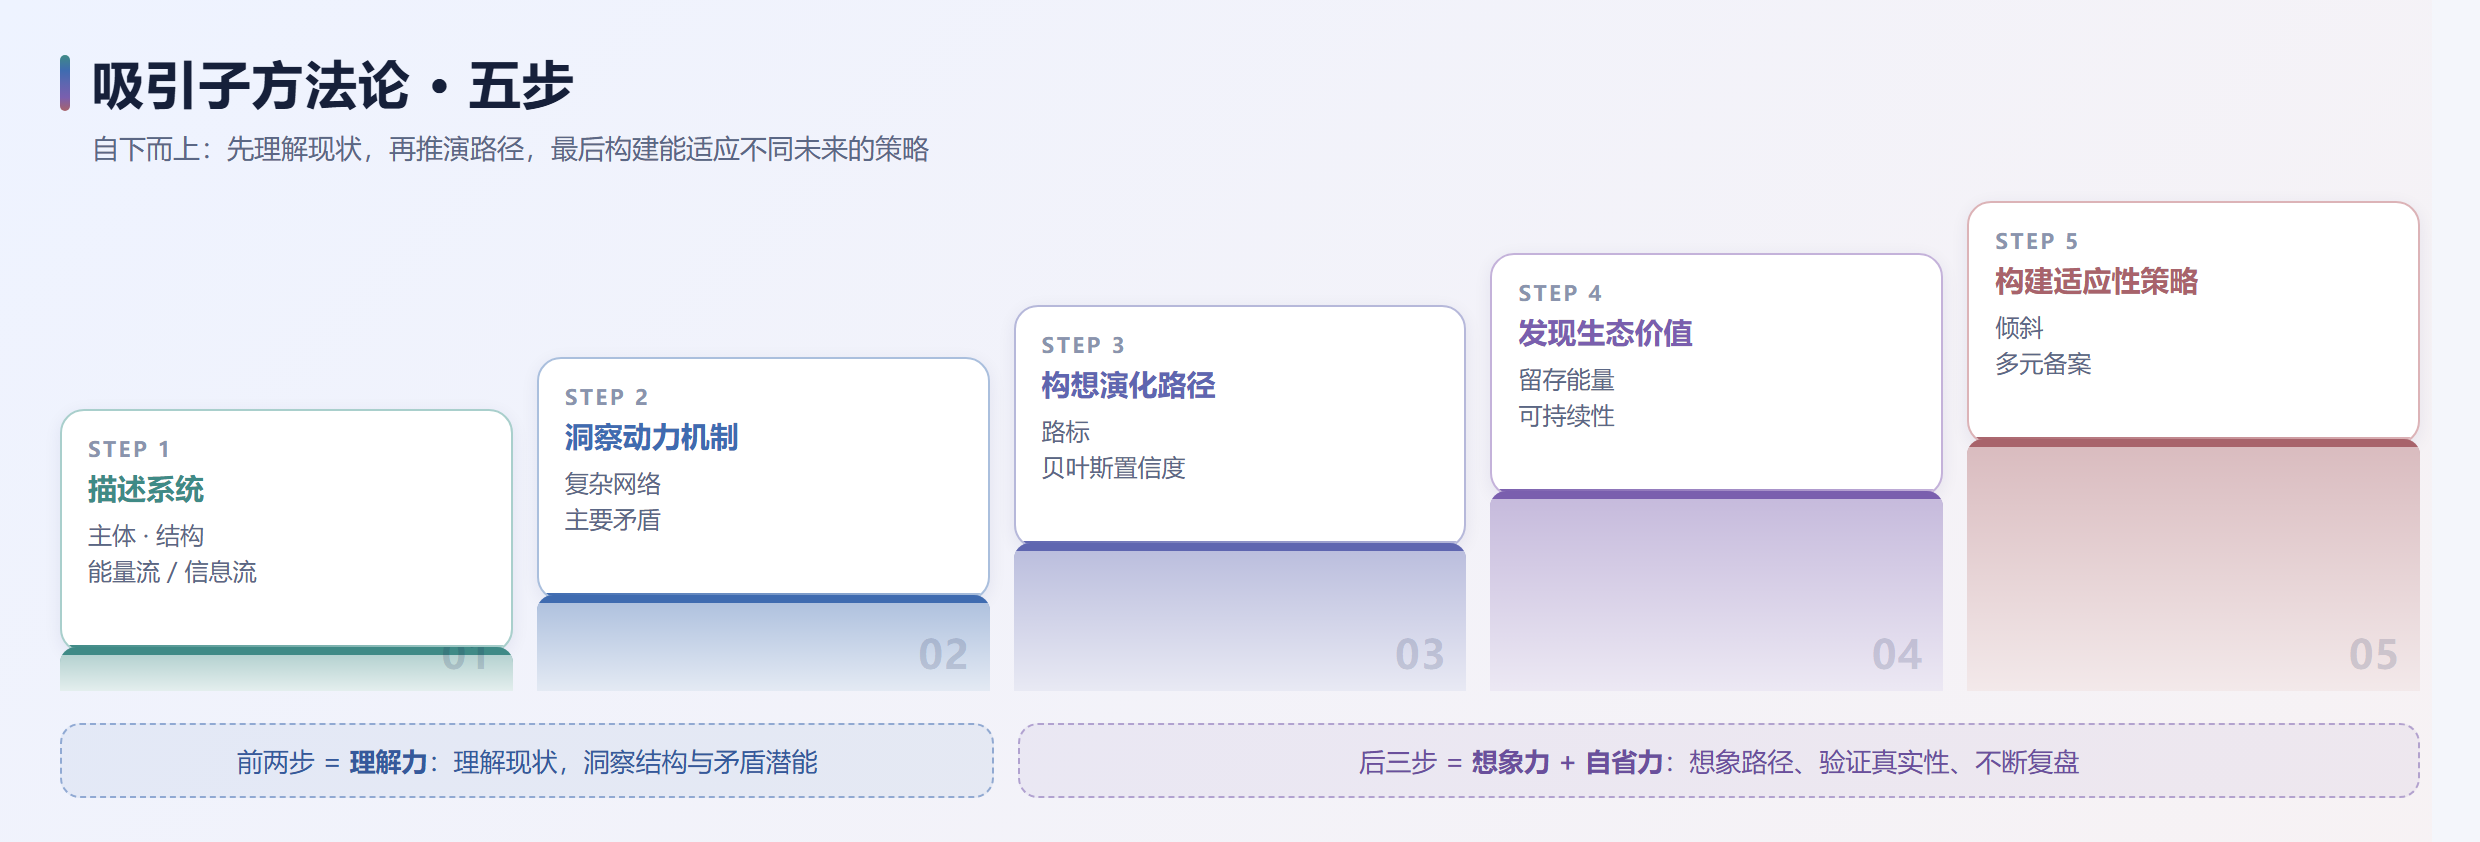
隆重推荐:吸引子attractor Skill
以吸引子五步方法论作为指导,在节目270万字语料库的基础上接入51个宏观结构化指标,动态监控关键路标。
用系统生态的视角看待问题,用适应性的策略解决问题。
可交流投资、可讨论人生。反正都是这个不确定的世界中的一环。
WorkBuddy、Codex、Claude Code、Hermes等所有主流Agent均可安装。
或者进入这个安装地址亦可安装:吸引子 Attractor · 系统化洞察,多元化适应
使用中遇到问题或者想加听友群交流,请扫描下面二维码:
==============时间线==============
一、反常开场:美元人民币同涨
00:08 美元指数从98.27涨到101,涨了2.86%。今年所有大类资产里最重要的一件事,就是美元走强,没有之一。
01:32 强美元年难赚钱。22年、24年强美元,全球风险资产普遍难做。25年美元指数跌9.41%,创17年来最大年度跌幅,去年大家体感都好。今年2月美元转强,贵金属随即暴跌;6到7月突破区间上沿,全球科技股大跌。
02:34 人民币走出了独立行情。美元兑人民币从年初6.99到6.7,升值约4.1%。从25年4月关税战算起累计升值8.6%,年化6.1%,最大回撤只有1.5%,卡玛比率接近4。今年的大类资产里,风险收益比几乎找不到第二个。
04:10 背离不是第一次。21年底美元强、人民币也强,市场叫中美双强。这次更反常:9月17日美联储加息25个基点,按老剧本人民币该贬值,结果第二天离岸价直接升破6.7,创23年1月以来新高。三大人民币指数本周齐涨1%左右,全年涨超4%。
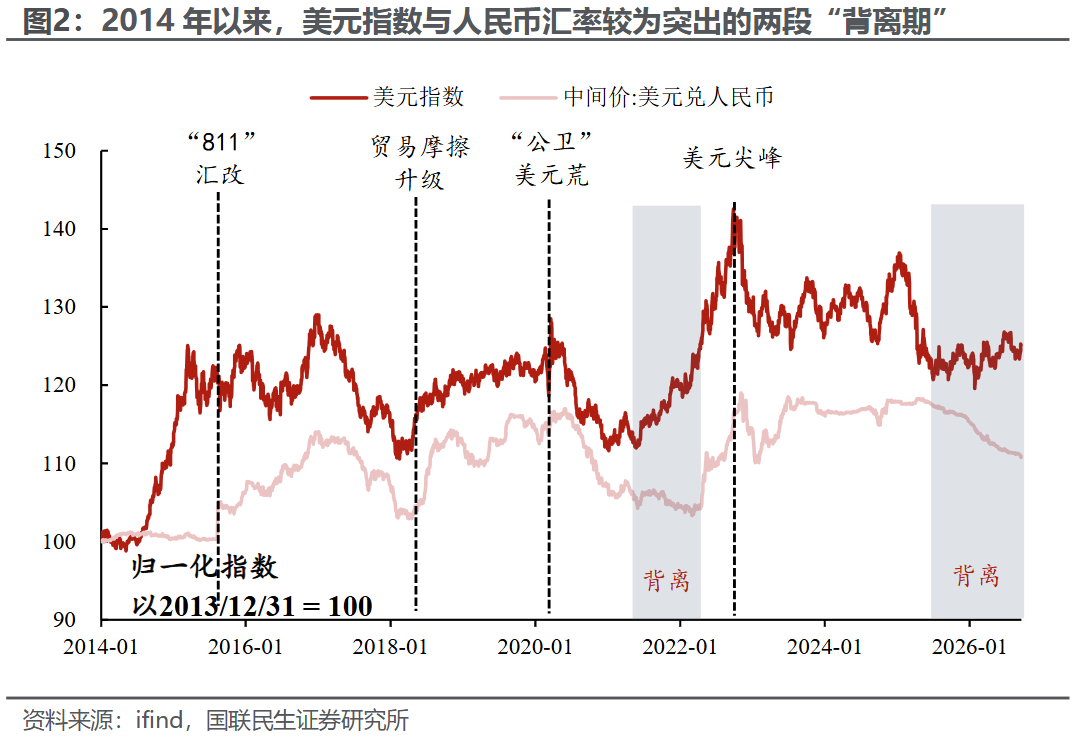
05:48 主流观点是:加息加避险推强美元,出口顺差加结汇旺季推人民币。大方向没错,但那只是表象。更为关键的问题是:背离发生在什么宏观环境下,背后的主要矛盾和动力机制是什么。
二、看清系统:中心加外围的货币秩序
08:54 看懂汇率,先跳出行情。汇率是两个经济体交界面上的读数,不能只看基本面,也不能只看利差。全球货币体系是中心加外围的圈层:美元在最核心,人民币在第三圈层。外围要融资只能借美元,未来也要用美元还,这是结构对主体的控制。
10:00 历史压着相同的韵脚。70年代拉美大举借入廉价美元,79年沃尔克加息到十几,82年墨西哥违约,整个80年代拉美GDP年均只涨1%,90年通胀破1000%。97年亚洲金融危机,印尼卢比一年贬值85%,泰铢韩元腰斩,苏哈托下台。都是美元退潮,泡沫破裂。
15:07 危机之后角色反转。新兴市场不再借外债,转而积累外汇储备,但这些储备又以美元债权的形式借回美国,从债务人变成了债权人。伯南克说全球储蓄过剩,可有人存钱就必须有人借钱,他只讲了一面。08年美国惹祸、欧洲买单,资金却照样涌回美元避险:美元一边制造麻烦,一边充当避难所。
17:33 货币的本质是一套记账系统。19世纪末美国已是全球最大经济体,美元地位却排在英镑、法郎、马克之后,强大的美国、可怜的美元。直到1913年美联储成立,叠加两次世界大战,美元才真正走向全球。经济体量是基础,但不等于国际货币的地位。
21:23 那今天的强美元靠什么?绕不开特里芬悖论:输出美元要逆差,维护信用要顺差。美元撑住局面的办法,是靠金融资产的吸引力。资本为高收益流入美国,推高美元,美元越强购买力越强,逆差越大,又需要更多外资流入。一场停不下来的循环。
22:36 人民币的三条腿粗细不均。储备货币这条腿:美元占57%,人民币不到2%。外汇交易这条腿:美元占89%,人民币8.5%。最粗、提升最快的是贸易:前8个月人民币跨境结算增长42%,货物贸易里人民币结算占比首破30%。央行中间价连续9个交易日走强,23年来最长,没有出手压制,等于告诉市场这个方向可以接受。
三、主要矛盾:一边抢钱、一边存钱
26:48 主要矛盾没变:美元循环的储蓄不足,对上人民币循环的储蓄过剩。原本给美元体系供给储蓄的日本,资本开始回流本土,安倍时代的红利给了出海资本,代价留给本土,日元一度跌到160。储蓄供给方在撤退,美元体系的矛盾就藏不住了。
29:02 美债把矛盾显现得一清二楚。两周之内,2年期从4.65涨到4.8,10年期从4.97涨到5.17,盘中最高5.225,07年以来新高;30年期一度破5.5,20多年最高点。关键是长端短端一起涨:不是资金在长债短债之间搬家,而是市场整体的钱变少了。
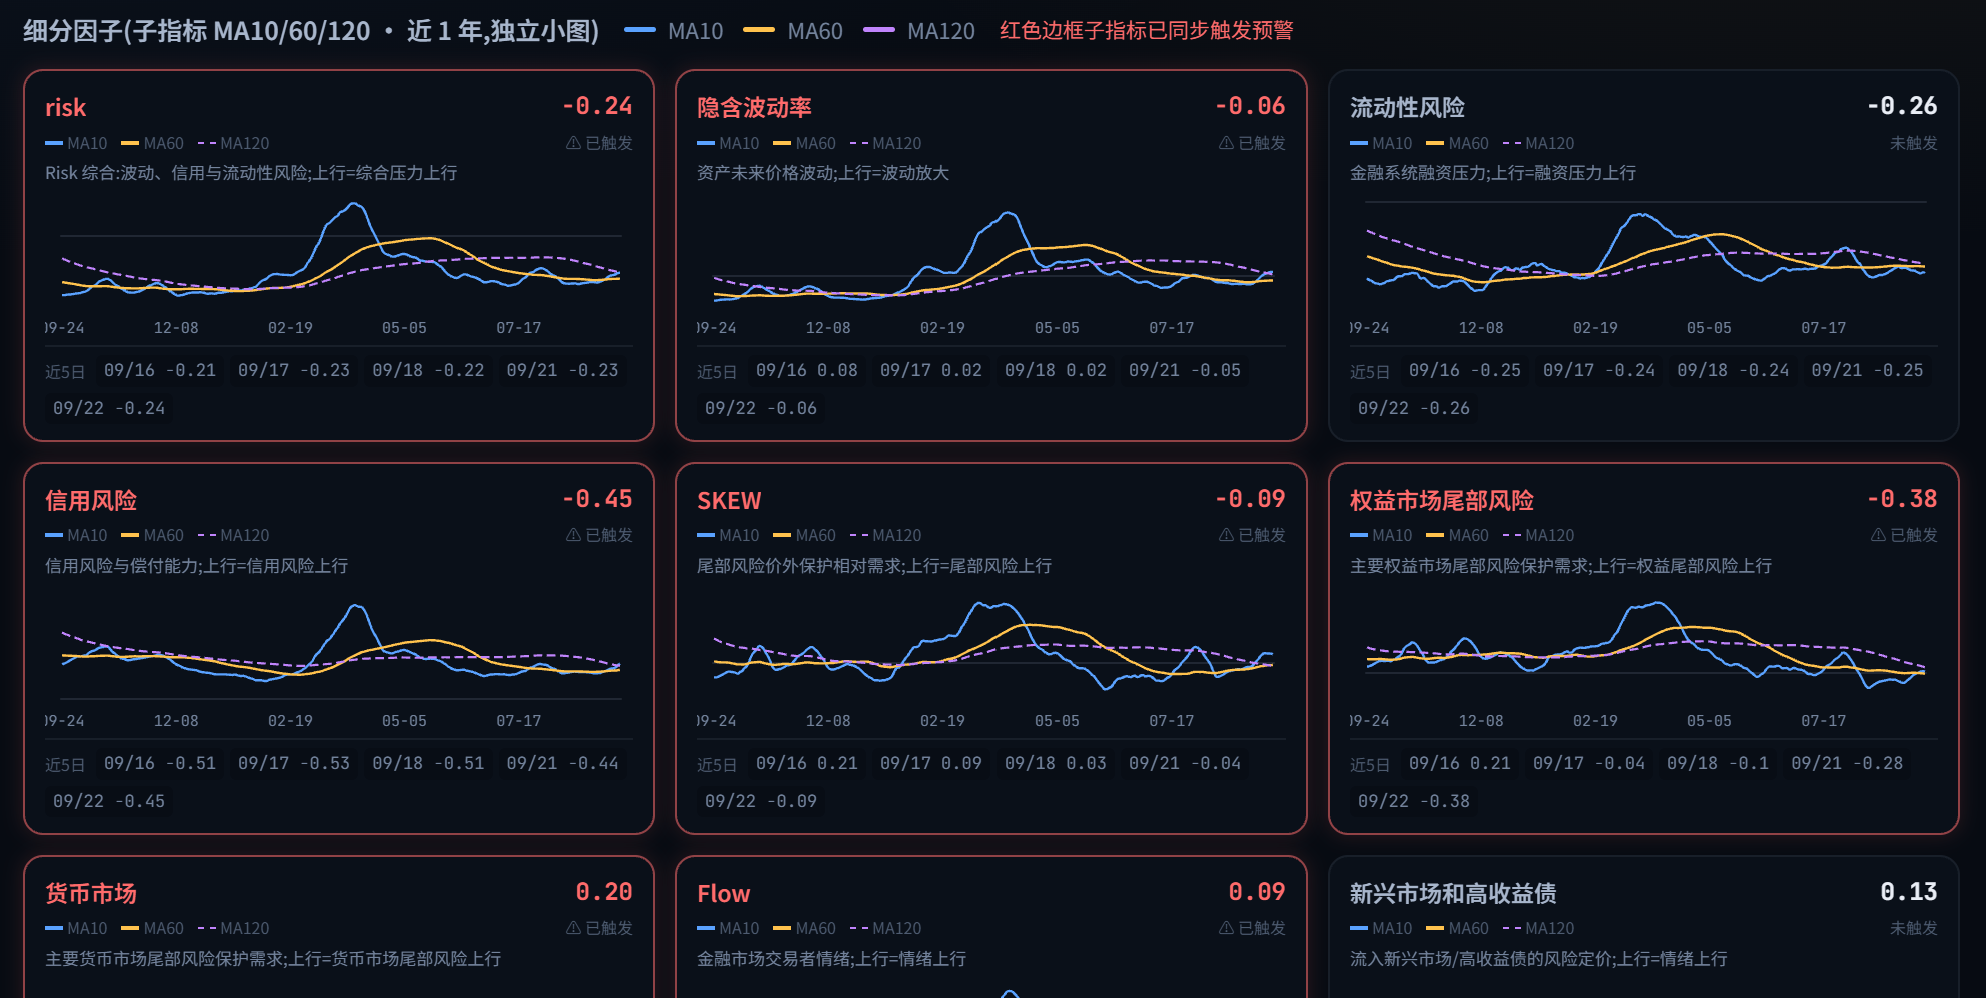
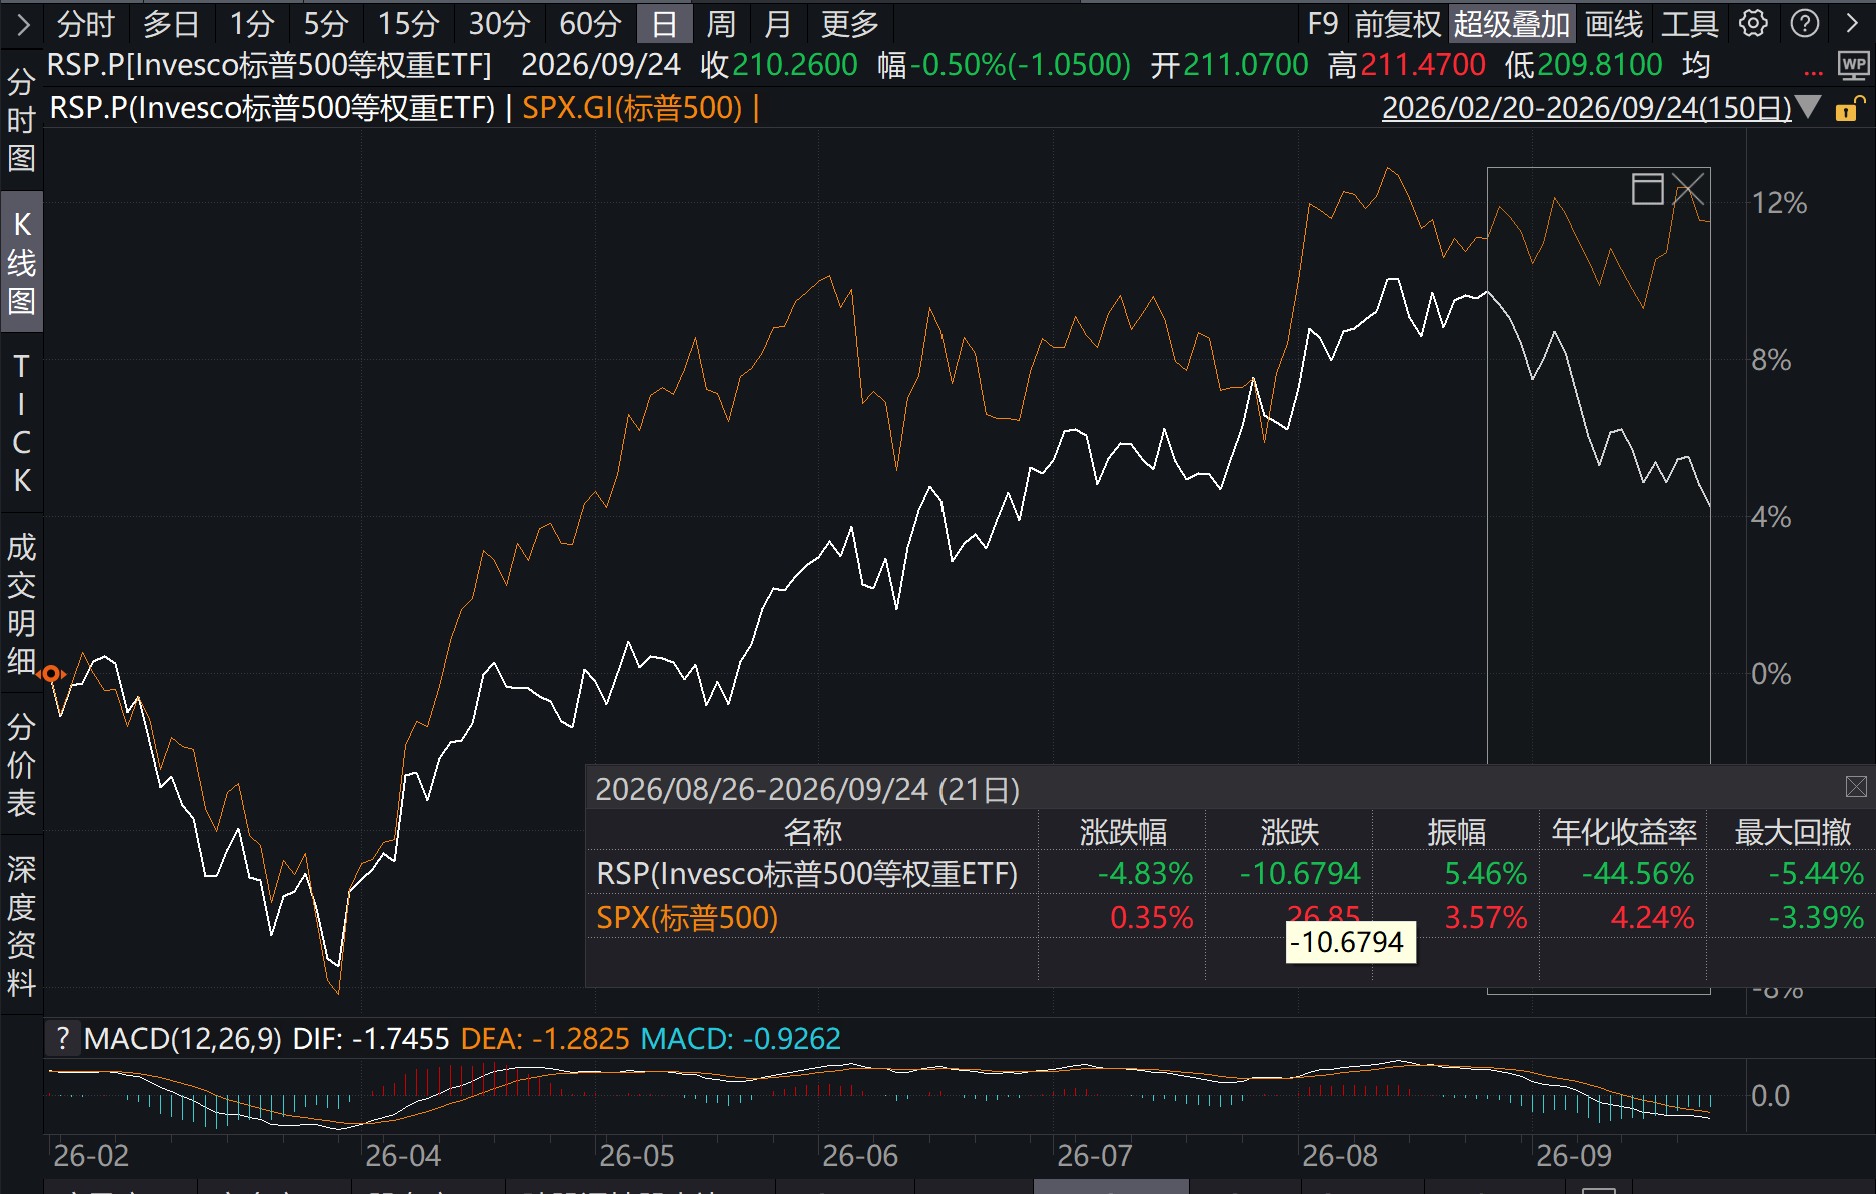
30:51 美股的底气与裂缝。EPS增速高达30%,接近历史最高,盈利兑现不了美股早就跌了。但标普500等权指数8月下旬以来已经跌了5%,市场全靠少数巨头撑着。用戈登模型测算:EPS复合增速要达到14%,权益风险溢价才勉强到3%。要么AI收益马上兑现,要么通胀预期翻倍,美国这台权益战车停不下来。
三、演化路径与观察路标
35:34 抢椅子游戏开场。英伟达、谷歌、微软的10年期公司债利率5到6%,Meta约7%,数据中心运营商超过10%。利率太高,股权融资反倒便宜,美股今年股权融资规模达到25年的10倍,SpaceX巨型IPO,新增筹码27年解禁。音乐不停,椅子一把一把被撤掉。
38:51 前面只有两条路。一条是强美元、高波动的正反馈之路,要求权力高度集中、AI收益尽快兑现,注定剧烈震荡。另一条是负反馈来得早,美元温和贬值、收取铸币税,反而是阻力最小的路。核心观察路标就一个:美元汇率往哪边走。
39:36 人民币这轮升值,主动为主。25年4到6月关税战期间是被动升值,幅度2.4%;25年7月之后进入主动升值,14个月对一篮子货币升值超过8%。推手是出口企业:上半年银行代客结售汇顺差2700多亿美元,7、8月每月跨境净流入超400亿美元。
41:12 升值有代价。上半年A股上市公司汇兑净损失1070亿元,占非金融企业净利润的5.5%。汽车行业最惨,汇兑损失吃掉净利润的22.7%;家电负15%,轻工制造负16%。越升值越结汇,越结汇越升值,正反馈就这么滚起来。
42:56 央行在调节奏。3月把远期售汇风险准备金率从20%降到0,鼓励购汇对冲;企业预期从单边升值转向高位双向波动,期权市场的单边押注消退,转向风险中性套保。吸引子系统给出的人民币胜率约50%,比去年四季度75%明显回落,已经不是单边升值的市场。
四、构建适应性策略
46:13 9月美国没有选代价最低的铸币税路径,反而走向更危险的起点。拉长了看:按购买力平价,人民币汇率低估了30到40%;按资本回报率看,又算合理定价。一边供过于求、储蓄过剩,一边储蓄不足、商品偏紧,两边失衡都在逼近极限。我们可能在一轮剧烈波动里见证重大变局。
49:37 普通人怎么办?不赌某个确定的结局,复杂系统的未来是生成式的,不是决定式的。建立自己的观察框架,盯住美元汇率这个路标,判断我们处在哪个阶段;管好风险敞口,做好多元适应。活下来,比短期赚多少更关键。