4549
 4
一次指数编制改革,为什么可能改变未来几年港股科技资产的“含科量”?
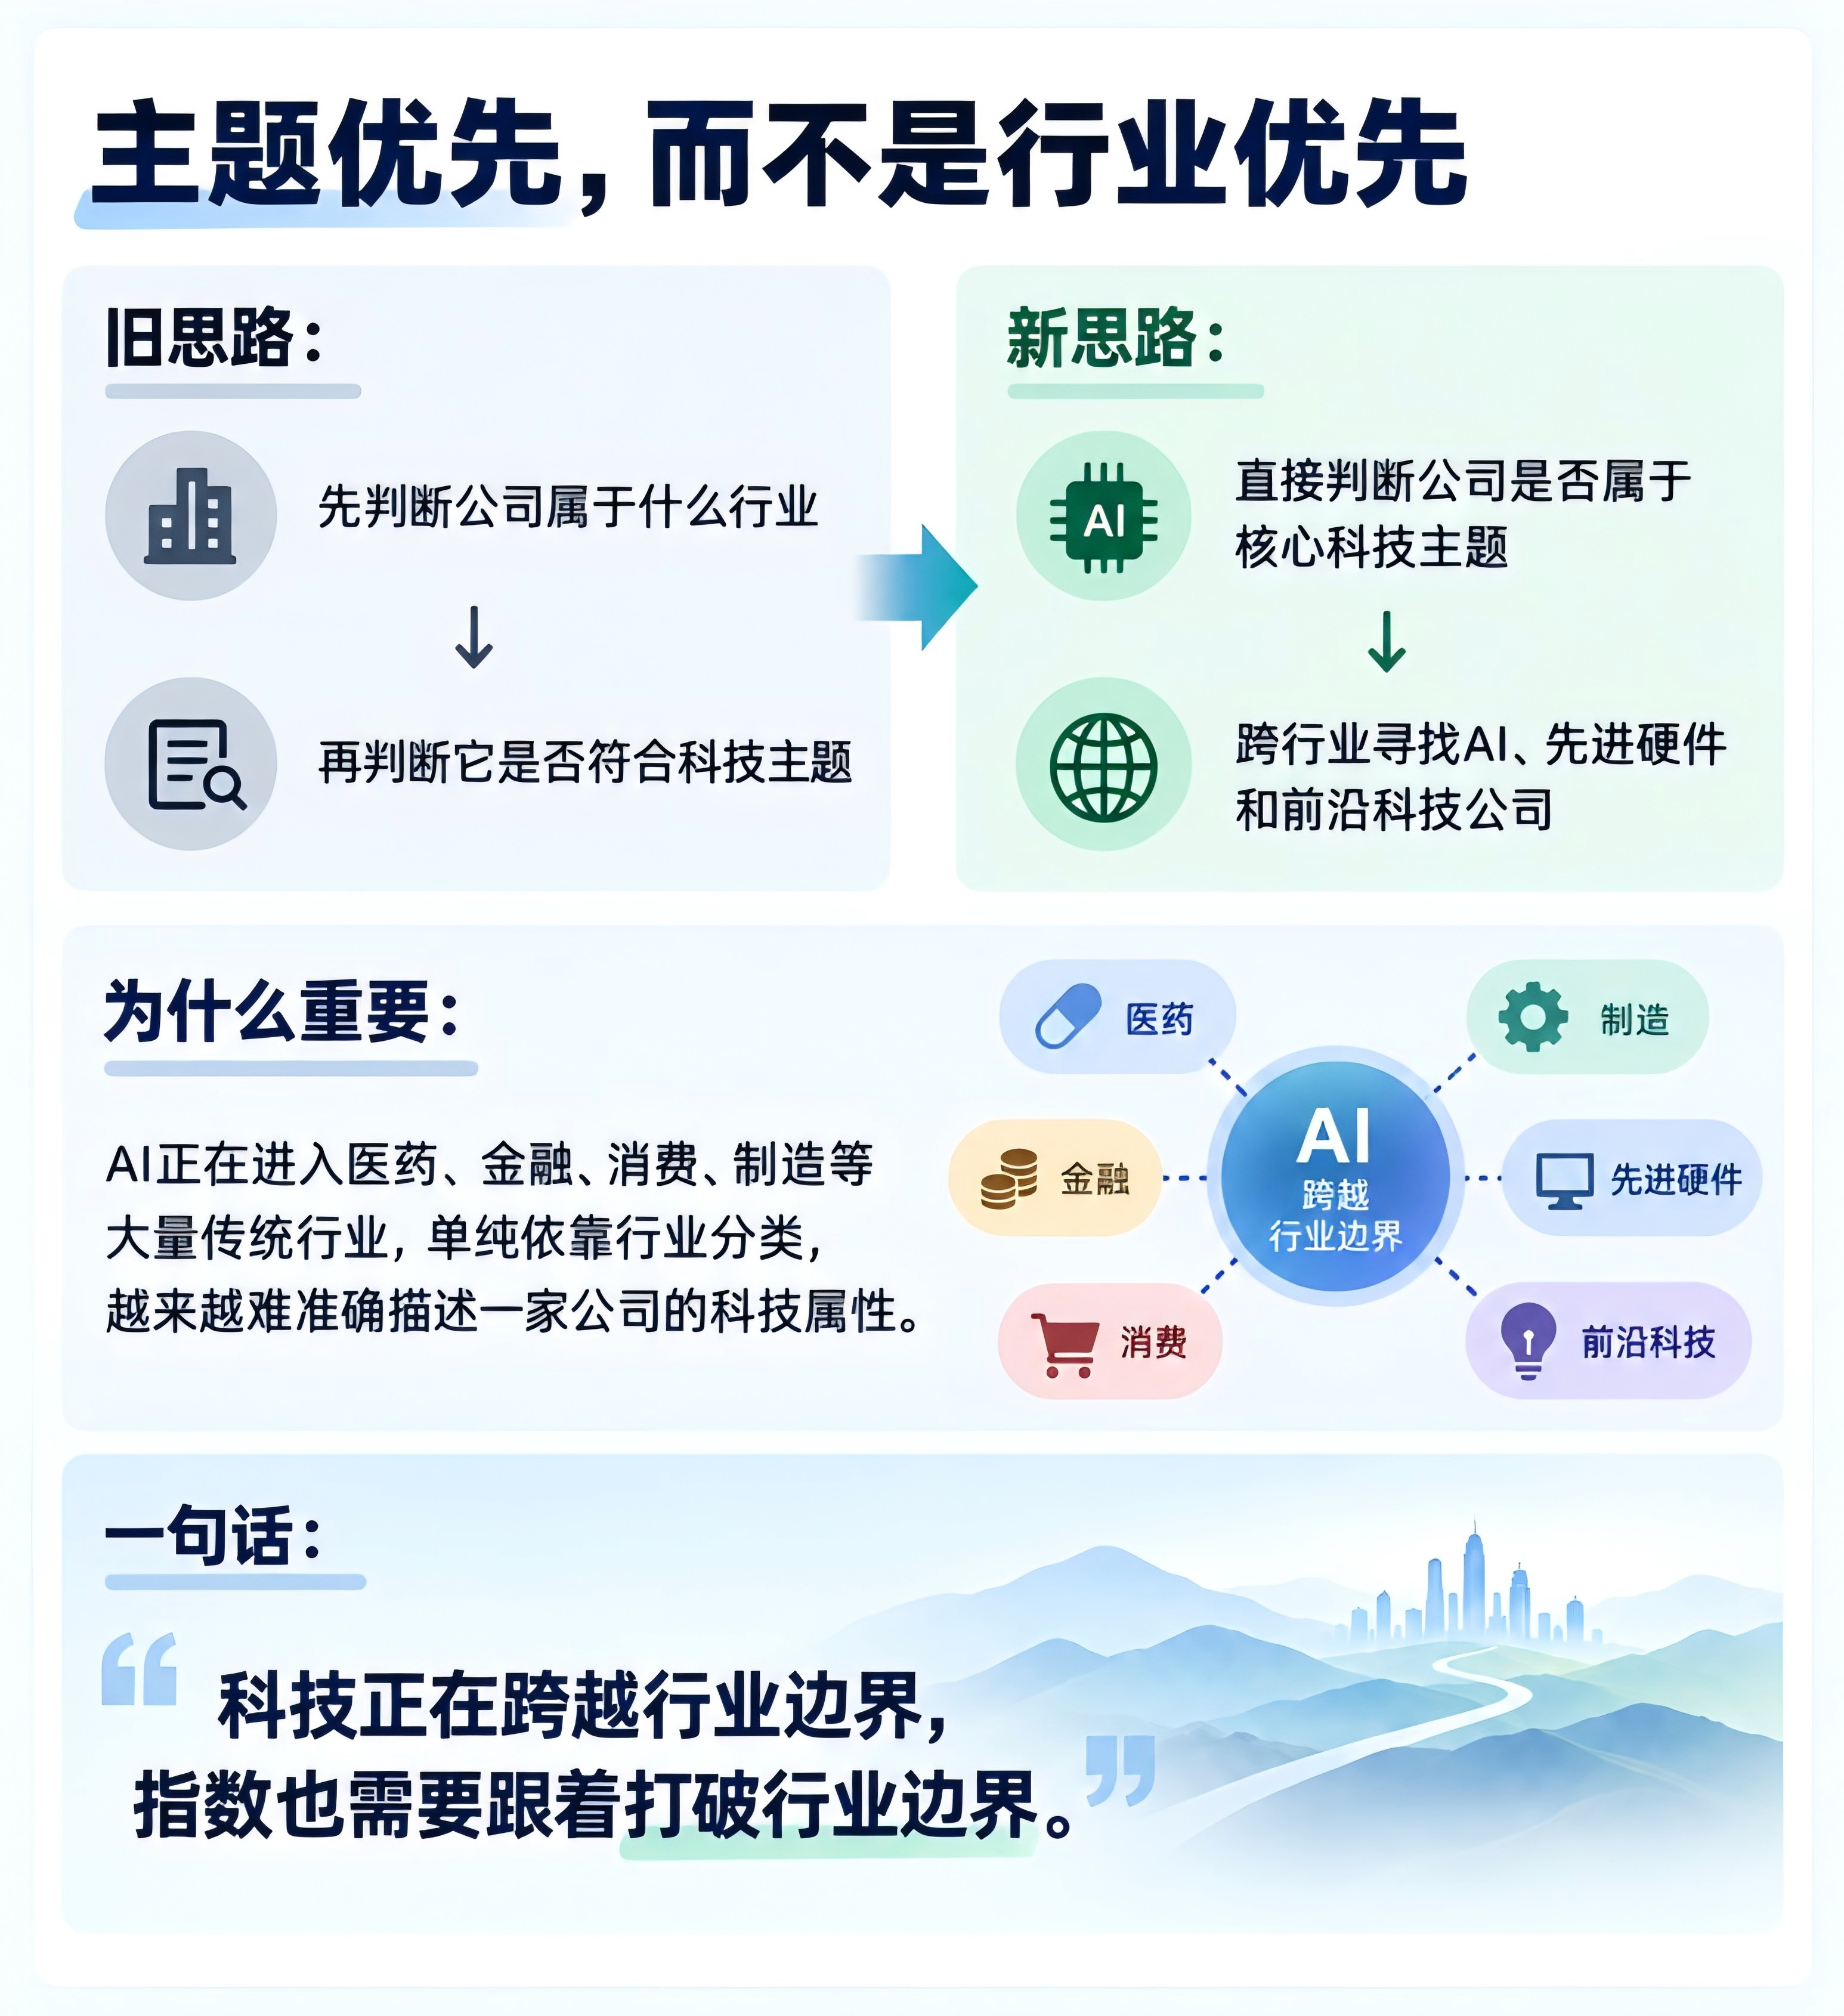
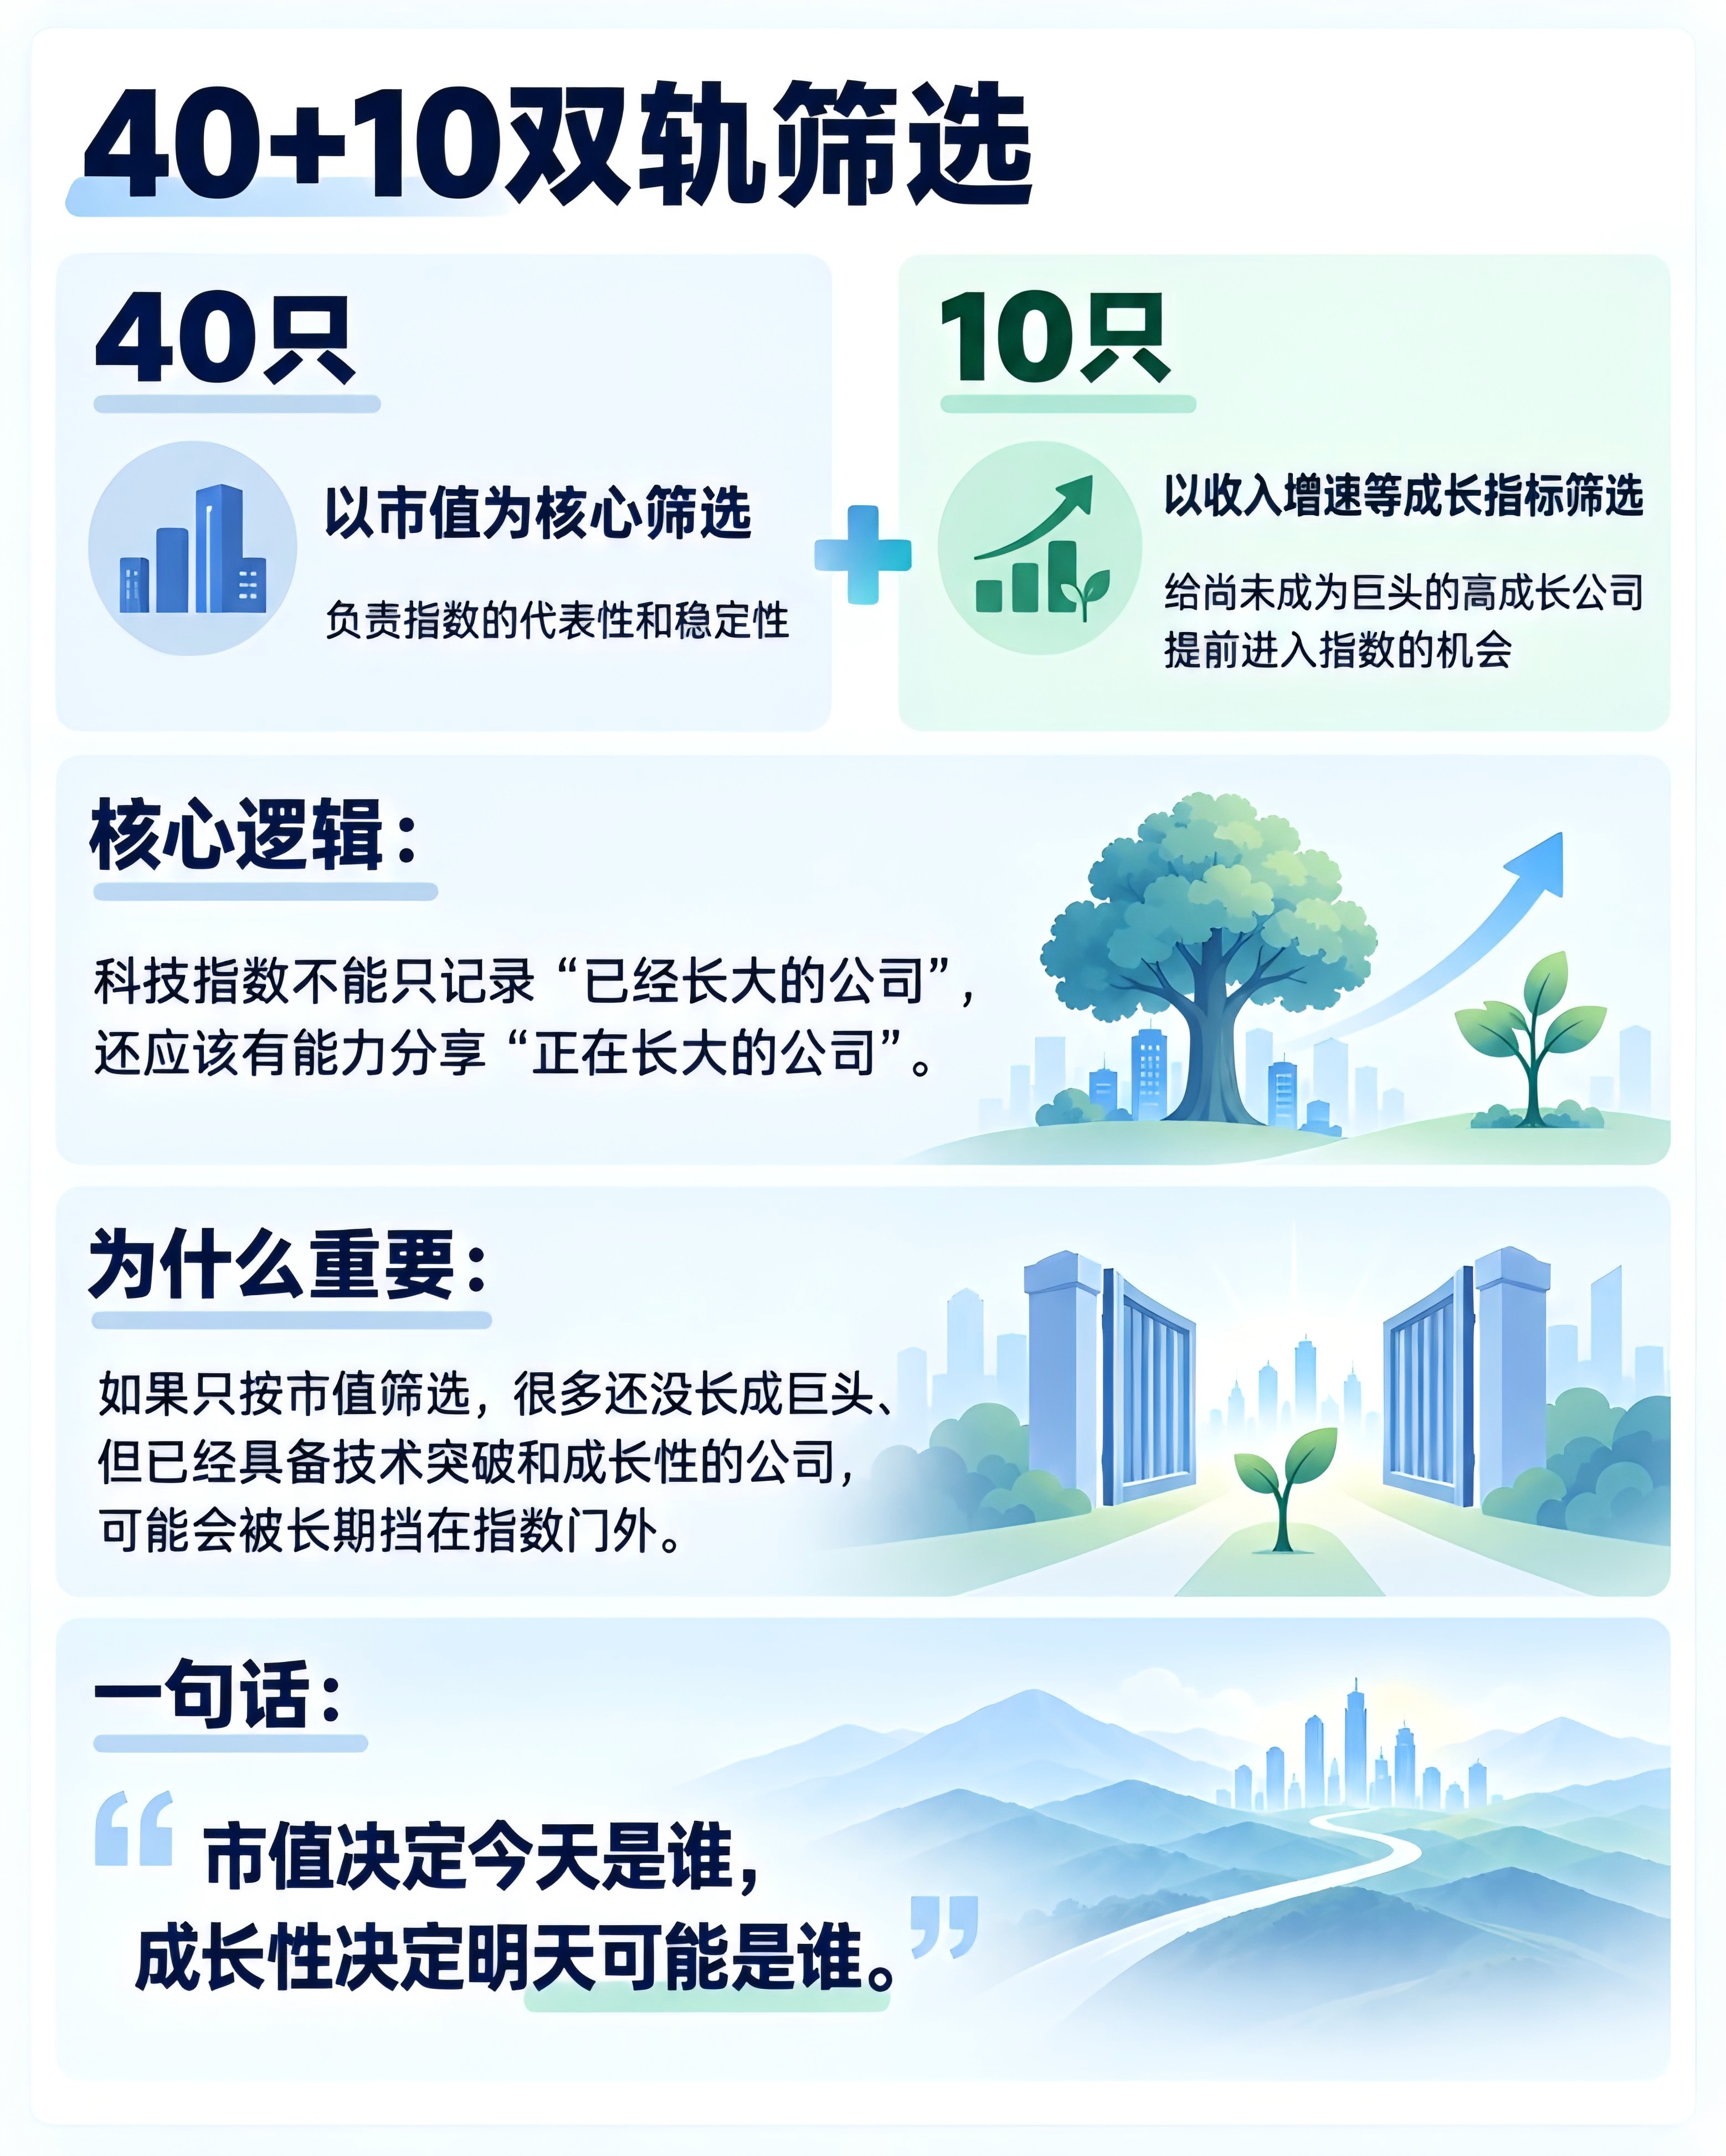
恒生科技指数可能迎来推出以来最大的一次修订。按照目前的征询方案,变化不只是简单增加几只成分股:人工智能被提升为独立的一级主题,“先进硬件”“前沿科技”等方向得到更高权重,原本“先选行业、再选主题”的框架也被打破;与此同时,成分股数量计划从30只扩展到50只,在传统市值筛选之外,还专门给高成长公司留下10个席位。
(注:以恒生科技指数最终修订方案为准。相关内容不代表对市场和行业走势的预判,也不构成投资动作和投资建议。)
这些变化背后,其实对应着一个更大的问题:我们今天所说的“科技”,已经和五六年前不一样了。2020年前后的恒生科技指数,承接的是移动互联网、电商、消费、云计算等上一轮科技浪潮;而今天,AI大模型、算力、先进硬件、机器人、量子计算、脑机接口等新方向正在进入资本市场。恒科这次调整,与其说是在给老恒科打补丁,不如说是在重新回答:这一轮中国科技产业里,究竟什么样的公司应该被装进一只科技指数?
本期《港股圆桌派》,田希蒙、傅肖依和单竹岭从指数编制一路聊到产业周期:
为什么人工智能要单列一级主题?
为什么恒科要从30只扩到50只?
“40只看市值+10只看成长”的双轨制意味着什么?
为什么这一轮指数调整比移动互联网时代来得更早?
老互联网公司真的会在AI时代掉队吗?
以及当软科技和硬科技逐渐被放进同一个指数,未来恒科的投资逻辑会发生怎样的变化?
本期嘉宾
富国基金指数投资部:田希蒙、傅肖依、单竹岭
Timeline
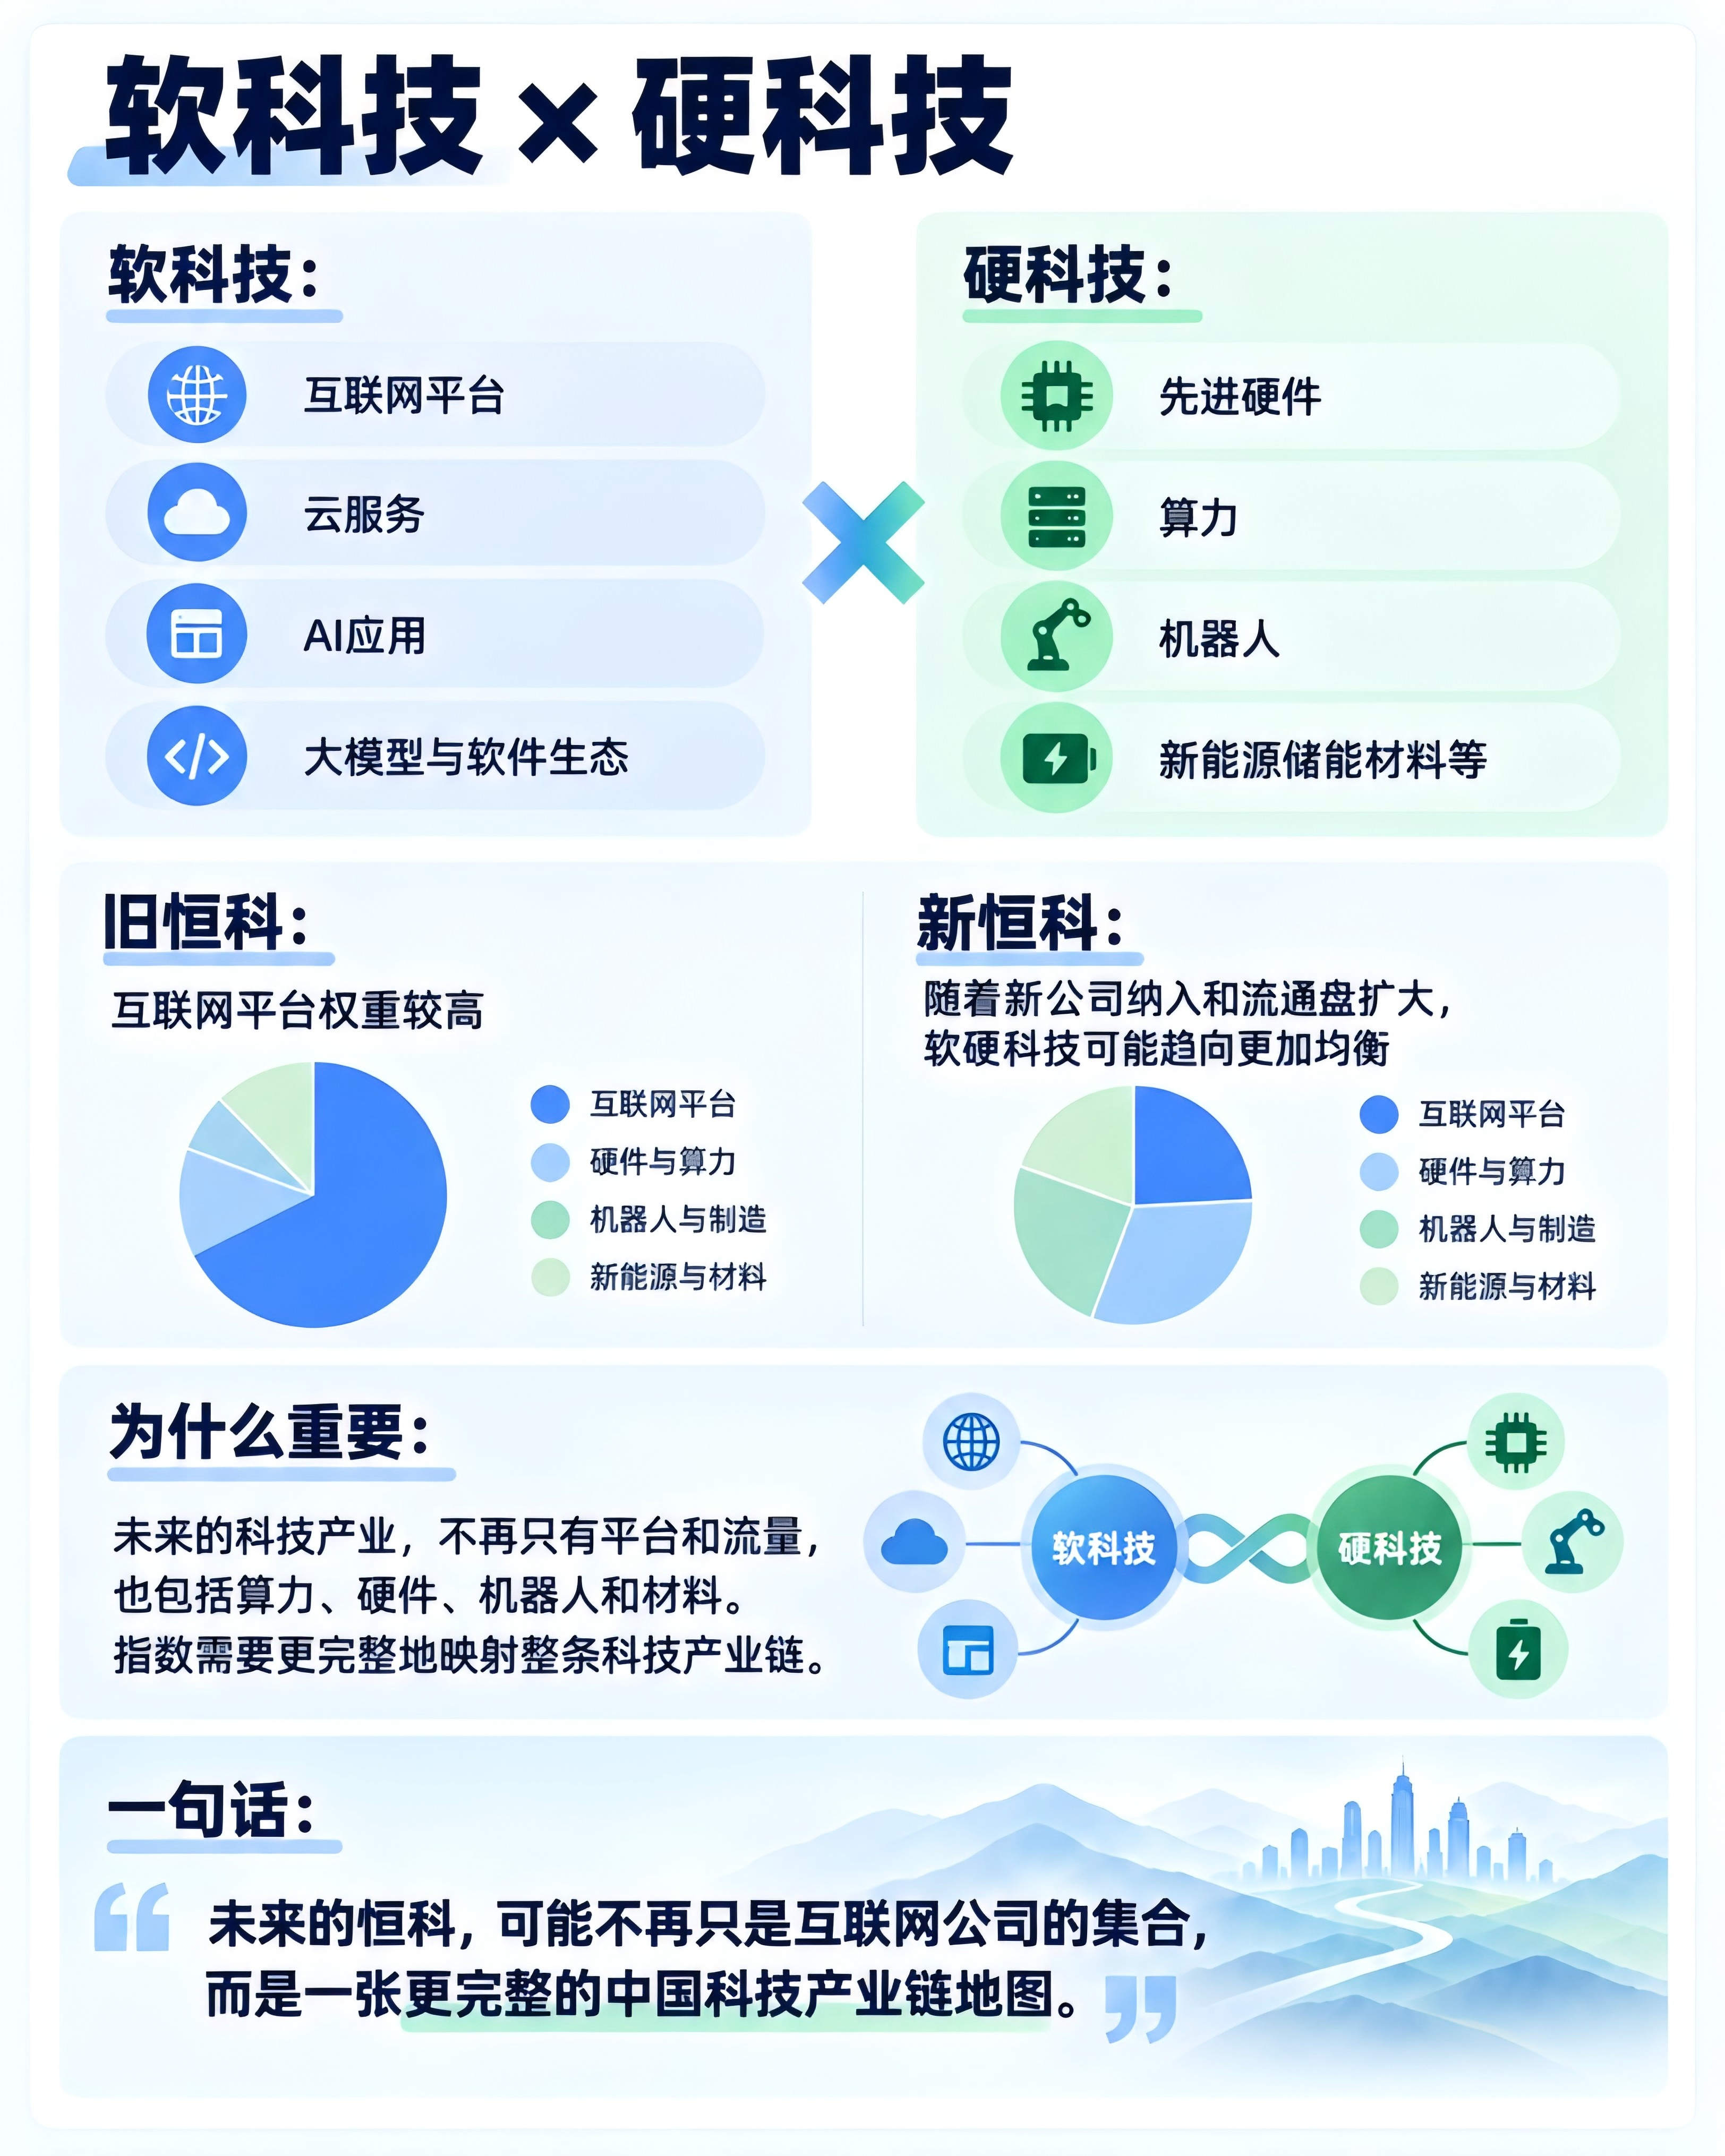
02:19 科技的六大主题重新洗牌:旧恒科中的网络、电商、金融科技等方向被重新整合,人工智能从原来的细分子主题升级为独立一级主题;“数码”进一步转向“先进硬件”,新能源储能材料等也有机会进入新的科技框架。
03:51 给未来科技留一个入口:新增“前沿科技”主题,把航空航天、量子计算、脑机接口等当前上市公司还不算多的方向提前纳入框架。今天不一定有足够多的大公司,但指数先把入口留出来,意味着未来科技产业发生变化时,可以更快接住新资产。
05:25 不再“先选行业,再选科技”:过去先用行业分类划定范围,很容易错过跨界公司。新方案弱化行业边界,直接从科技主题出发筛选,更适合AI正在改造千行百业的现实。
06:42 从30只扩到50只:港股本身头部市值集中,如果永远只选前30只,后面的新兴科技公司很难进入。新方案计划把成分股扩展到50只,让更多还没有长成巨头、但已经具有一定规模的新科技公司提前进入指数。
08:43 “40+10”的双轨制:40只仍然主要按照市值筛选,另外10只则专门留给收入增速更高、成长性更突出的公司。相当于传统考试之外,又给“偏科但特别有潜力”的学生开了一条自主招生通道。
10:03 并不是只要增速高就可以:候选公司首先需要进入新的科技主题范围,同时仍有创新性筛选要求,例如研发费用占收入比重、收入增速,或者本身具有明确科技属性,再在符合条件的公司中进行排序。
12:25 改版后的恒科会有多大变化:按照模拟测算,原来30只成分股前十大权重集中度超过70%,改版后可能降至约66%;新增20只公司预计合计占到约11%—12%的权重。指数的长尾部分开始真正获得存在感。
15:10修订不是因为当初设计错了:无论2020年的恒科还是今天的改版,本质上都由当时能够上市、能够被指数化的产业资产决定。指数的变化,背后首先是产业时代变了。
16:00 为什么偏偏是现在:一个指数想升级,首先要有足够多、足够好的底层资产。AI产业从海外浪潮传导到中国,再从产业发展兑现到资本市场,需要时间;如今大模型、AI硬件等越来越多公司进入港股视野,指数终于有了可以重构的“原材料”。
19:03 “产业配合+资本配合”:这次改革有两个条件——AI产业发展到了能够产生一批上市公司的阶段,同时资本市场的上市制度也准备好了。只有产业端和制度端同时成熟,科技浪潮才能真正被装进指数。
20:00 回看2020年恒科诞生:移动互联网先发展出电商、移动消费和办公等一批公司;2018年港交所上市制度改革后,同股不同权企业可以赴港上市,随后中概股又密集回港,最终才凑齐了一批能够构成恒生科技指数的优质互联网资产。
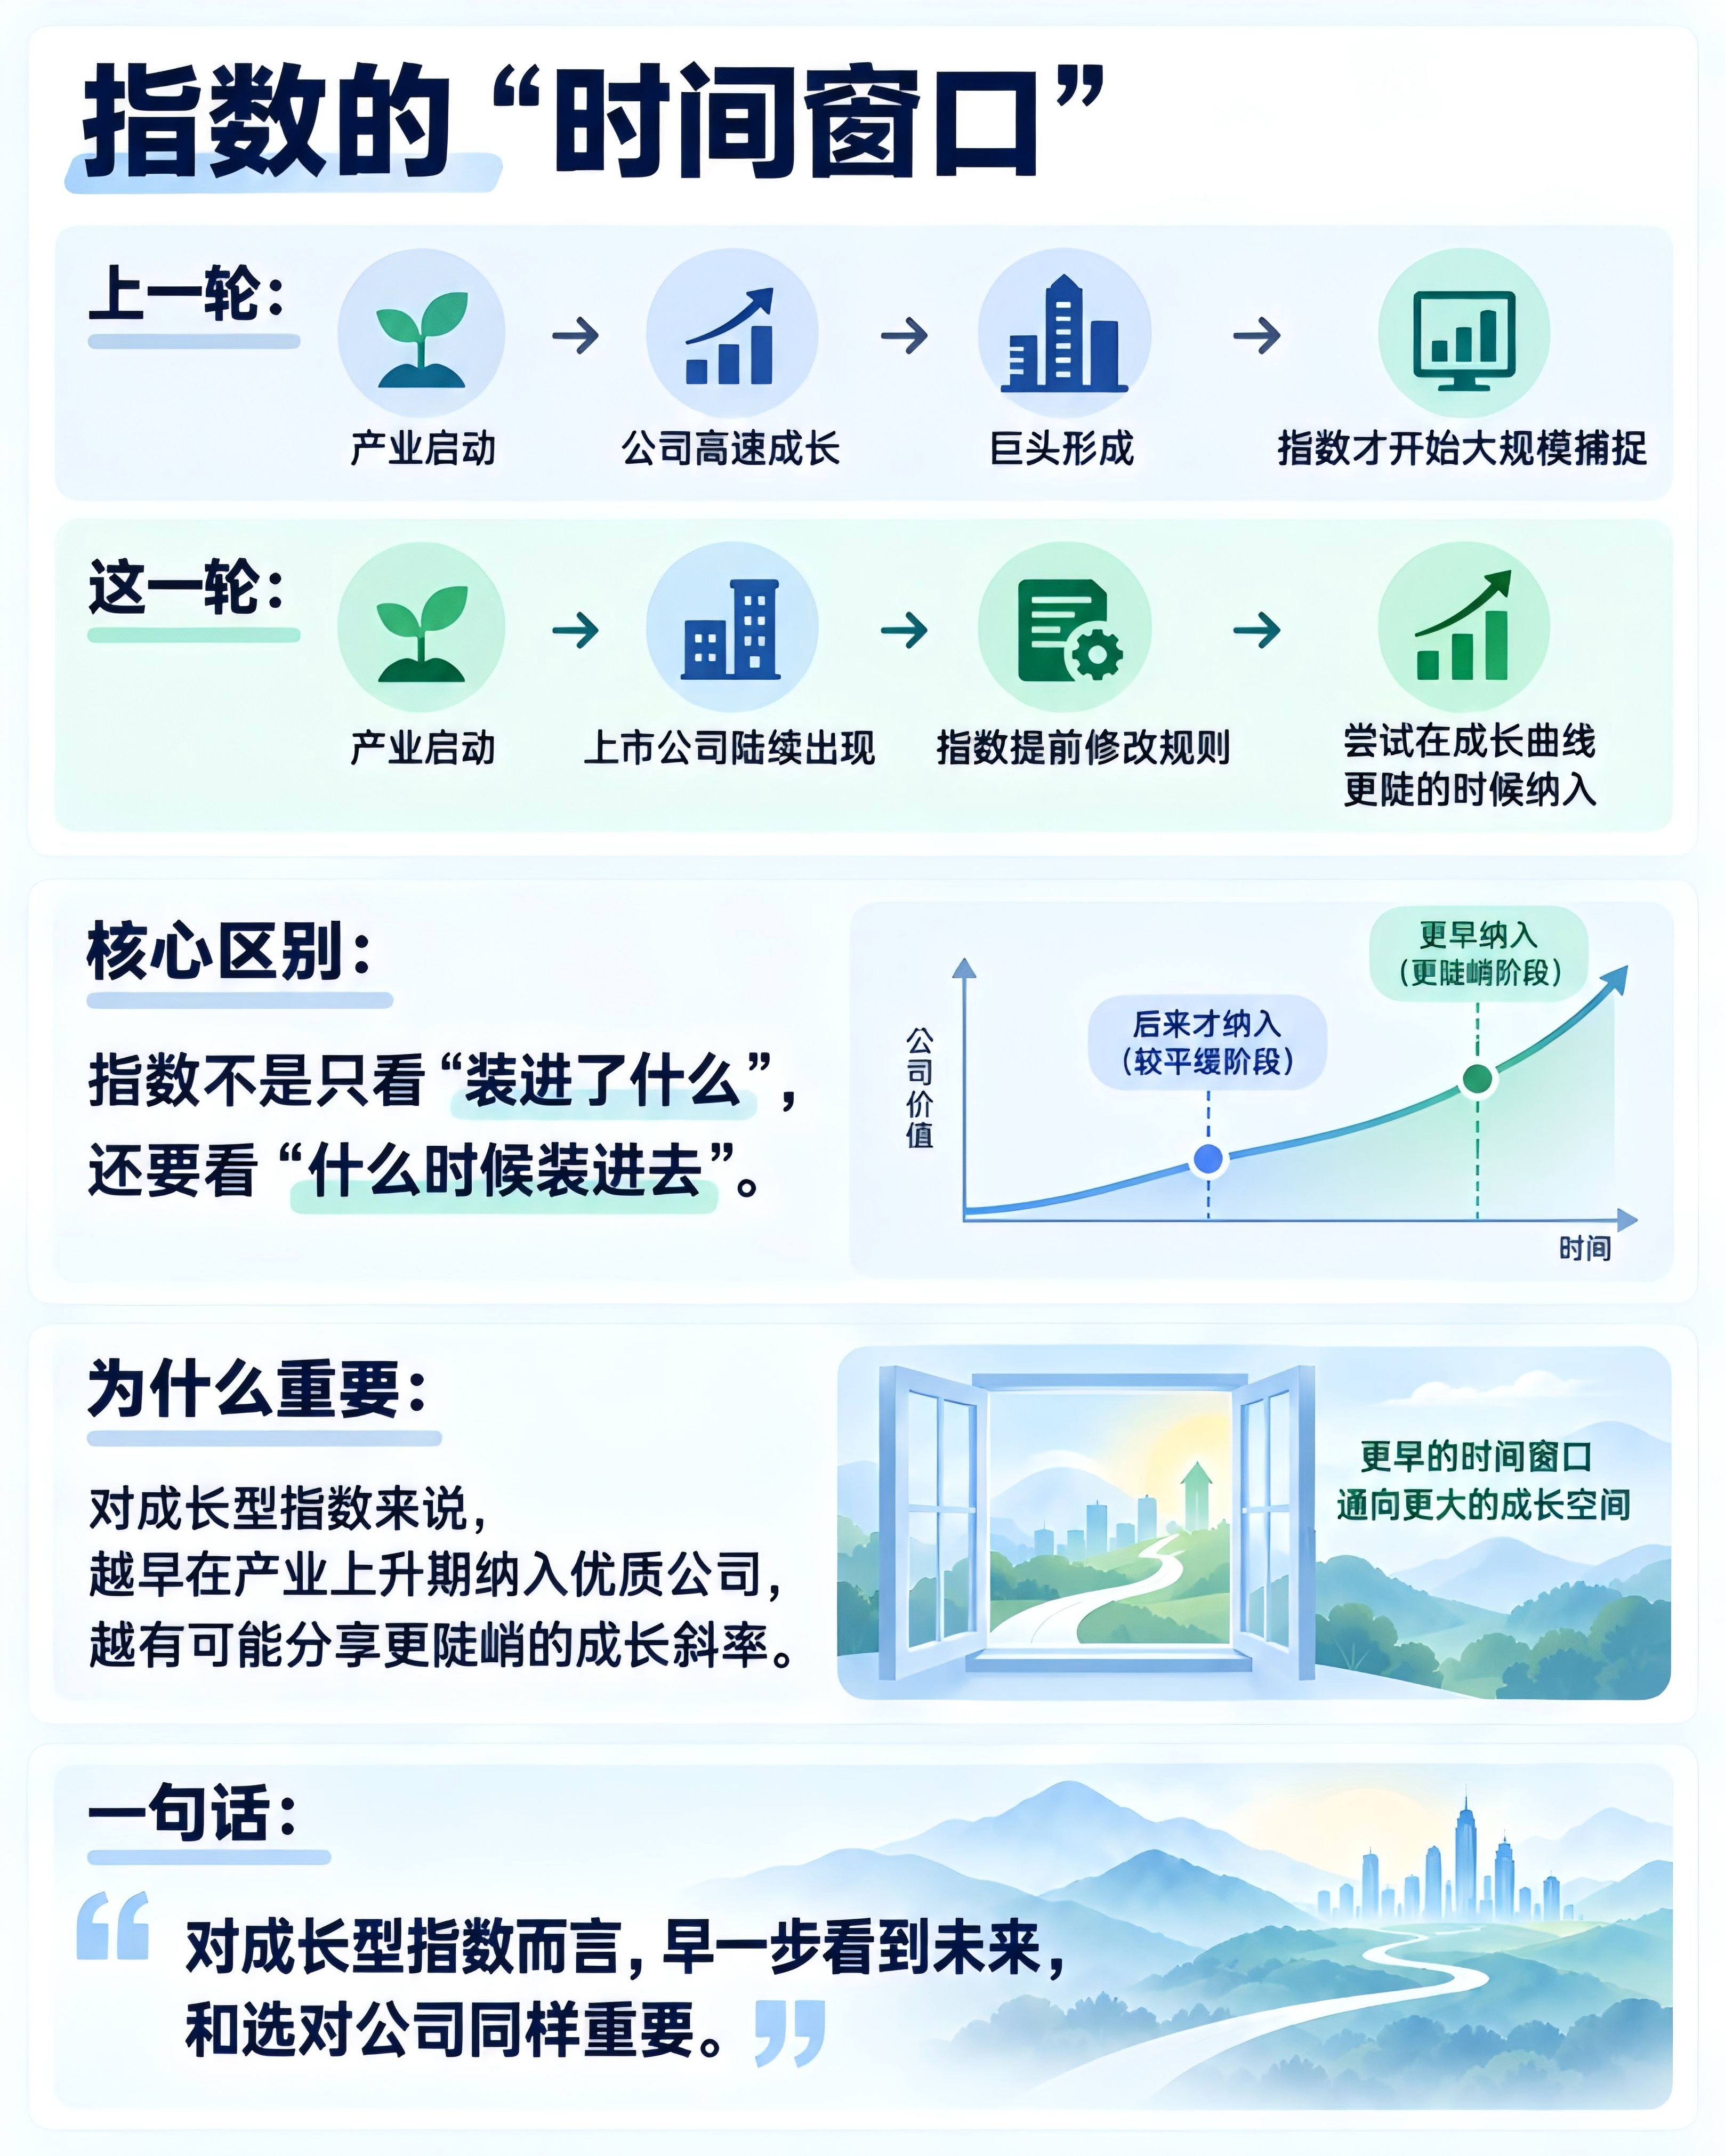
23:51 老恒科最大的问题,可能是“来得太晚”: 2020年中国移动互联网的渗透率和商业模式已经相对成熟。一批互联网巨头已经走过最陡峭的高成长阶段,投资者需要等待它们寻找第二增长曲线。
25:00 这一次为什么可能不一样:全球AI浪潮真正启动的时间并不长,中国AI产业进入加速阶段的时间更短,而指数已经提前修改框架。很多公司甚至还在一级市场或排队上市,新的规则已经为它们预留位置,有机会在成长斜率更陡的时候就把它们装进指数。
26:40 上一次改革,给这次AI浪潮铺好了路:同股不同权、未盈利企业上市等制度,让今天的大模型和AI公司不必再等多年,甚至不必先去美股,便可以较快进入港股资本市场。
28:010“科技”本来就是一个流动的概念:今天看电商,觉得它们科技含量不足,是因为我们已经进入AI时代。但把时间拉回2015—2020年,互联网公司恰恰代表着当时中国最前沿的技术和商业模式。一个时代,有一个时代的先进生产力。
32:54 互联网公司的AI生态位:超大型平台可以直接投入底层技术和模型,中型互联网公司更多利用AI改造原有业务,小型平台则可能通过AI改善用户体验和运营效率。路径不同,但整体都在积极融入AI。
35:49 抓住移动互联网的人更容易抓住AI:云厂商、云计算平台乃至GPU产业——上一代产业积累下来的技术、人才和商业模式,并没有在AI时代清零,而是在向新的计算范式迁移。
40:38 模型“内卷”利好互联网公司:如果一家模型遥遥领先、控制全部AI入口,传统互联网平台可能面临流量入口被夺走的风险。但如果多家大模型能力接近,真正重要的入口可能重新转移到产品和Agent端,而这恰恰是互联网公司的传统强项。
43:00 Agent时代,产品能力可能重新值钱:当Agent可以调用不同底层模型,用户未必在意背后是哪一家模型,而更在意产品是否好用、交互是否顺手、审美是否在线。
44:17 AI能力很强,但现实世界有惯性:新模型不会一夜之间改造所有工作流。企业真正采用AI,还需要把前沿能力和现实工程、软件系统、业务流程结合起来。AI从技术突破走向商业落地,开始越来越考验“最后一公里”的交付能力。
49:28 新恒科不只是“多放几只AI股”:未来改版后的恒科,一端是互联网平台和应用,另一端是先进硬件和算力,软硬件、产业链上下游的均衡度都会提高。如果以更长周期看科技投资,产业链健康比单押某一个环节更重要。
51:32指数改革不是凭空发生的,而是产业逻辑和上市制度共同变化的结果:相比上一轮移动互联网,这一次指数更早为AI浪潮留出了位置;与此同时,老互联网资产也可能通过AI重新获得成长性。最终的恒科,可能比过去更能代表“中国科技”本身。
本期核心概念速查表: