
 63
 1
PS:本节目由ai辅助生成,仅供参考,切勿完全信任。
■ 一句话概要
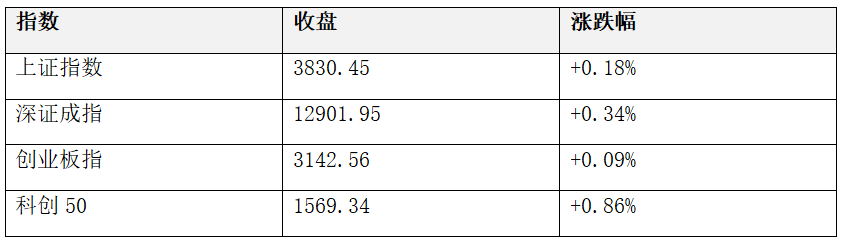
国庆长假前倒数第二个交易日,市场呈"缩量反弹、结构分化"格局:四大指数全线收涨但涨幅克制(沪指+0.18%收3830.45/深成指+0.34%/创业板指+0.09%/科创50+0.86%领涨)。
核心信号是量能——两市成交1.41万亿元,创2025年7月8日以来14个月新低,较昨日缩量2936亿,节前观望情绪极重。
个股层面3469涨/1926跌、超3400只收红,主力资金净流入97.49亿终结连续净流出,特大单净流入108.25亿。
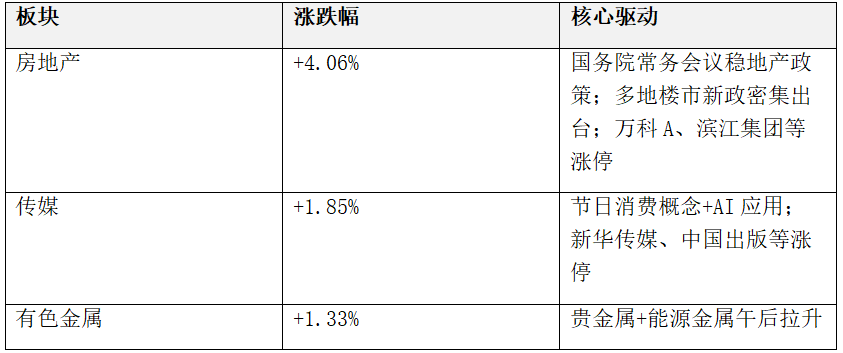
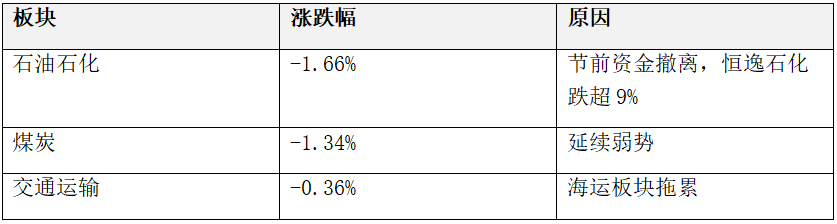
房地产+4.06%独秀(国常会稳楼市,万科A尾盘涨停),固态电池(七部门十五五规划,11股涨停)、PCB(三星电机扩产)、存储(涨价20-30%)集体回暖;石油石化-1.66%、煤炭-1.34%领跌。
■ 时间戳
0:00介绍本期播客主题、日期及盘面概况
0:25拆解大盘指数、量能及个股赚钱效应
1:52分析市场资金流向及板块涨跌情况
2:44讲解地产、固态电池等热点板块行情
4:24介绍跌幅榜情况及五只自选股表现
6:53展望节后行情及机构观点与总结要点
今日完整资讯文件:hqbucf51apw.feishu.cn
飞书文件链接:请扫二维码加入飞书群查阅!!!
欢迎扫码加入播主的飞书交流群,未来会开通知识星球社群,提供更多优质的股市内容。
A股综合日报(2026年9月29日 周二)
今日市场概览
• 两市成交额:1.41万亿元(14092亿),创14个月新低,较前日缩量2936亿元
• 涨跌家数:3469涨 / 1926跌 / 167平
• 主力资金:全市场净流入97.49亿元
• 北向资金:成交2129.16亿元,占比15.11%
一、大盘行情与资金面
A股三大指数低开高走,午后集体拉升后再度回落,尾盘震荡收涨。沪指+0.18%报3830.45点,深成指+0.34%报12901.95点,创业板指+0.09%报3142.56点,科创50+0.86%报1569.34点。
成交特征:节前缩量效应显著,两市仅1.41万亿成交,创2025年7月8日以来新低。但个股层面超3400只上涨,赚钱效应尚可。
资金流向:主力资金净流入97.49亿元,电子行业净流入37.54亿居首,电力设备+21.67亿、房地产+16.19亿紧随。机械设备(-10.68亿)、基础化工(-6.23亿)为主要流出行业。
二、板块表现
领涨板块
领跌板块
热点概念
• 固态电池:《新型电池产业"十五五"规划》发布,武汉蓝电30CM涨停
• PCB/电路板:三星电机扩产封装基板,澳弘电子、超声电子等涨停
• 房地产:政策密集催化,万科A尾盘封涨停
五、重要事件
1. 国务院常务会议(9/28):推出增量政策,研究稳房地产+促就业增收措施
2. 《新型电池产业"十五五"规划》:到2030年锂电池循环寿命达1.5万次
3. 《电子信息制造业"十五五"规划》:以AI为牵引、集成电路为基石
4. 长鑫科技349亿扩产:技术研发+测试基地二期
5. 长鑫科技LPDDR6量产:首批搭载小米18 Fold
6. 存储涨价:三星提价30%,美光涨20-30%,威刚DDR5优先供应
7. 英伟达回购+1500亿美元,AMD 82亿美元收购World Labs
8. 江波龙高管减持:副总套现约2.03亿元
9. 上海楼市新政:完善商品住房销售制度
六、节后前瞻(9月30日)
整体研判:节前最后交易日,缩量震荡为主。9月日均成交1.85万亿已较8月明显缩量,10月节后量能恢复是关键。
关注方向:
• 存储芯片回调低吸(长鑫科技、兆易创新)
• 地产板块分化后核心标的
• 科技主线:AI硬件+封测+存储
• 三季报窗口临近,关注业绩验证
风险提示:
• 节前尾盘资金集中离场
• 美股科技波动传导
• 能源板块持续弱势
◆ 重点一:次日走势前瞻(9月30日 周三·节前最后交易日)
整体研判:延续缩量震荡、持股观望;9/30资金进一步趋谨慎,警惕尾盘集中离场,美光盘后财报为节后最大变量。
关键变量:
• 美光Micron 9/30(北京时间盘后)FY26Q4财报——全球存储周期风向标,直接决定长鑫/江波龙/兆易节后走向
• 中国9月制造业PMI(9/30 9:30公布)——经济复苏强度验证,影响顺周期与政策预期
• 国庆长假外围不确定性——美国就业/PMI数据、美伊局势、海外股市波动,跨节资金风险偏好低
• 成交量能否企稳——9月日均1.85万亿已较8月2.25万亿明显缩量,节后能否回升至2万亿以上是关键
• 稳地产+促就业增收政策落地情况——国常会政策细则与地产销售数据,决定地产链持续性
• 三季报业绩窗口临近——10月进入验证期,前期涨幅大的成长股(电子/电力设备)面临盈利检验
• 美股科技走势映射——英伟达新增1500亿美元回购、AMD收购World Labs,海外科技催化对A股科技链传导
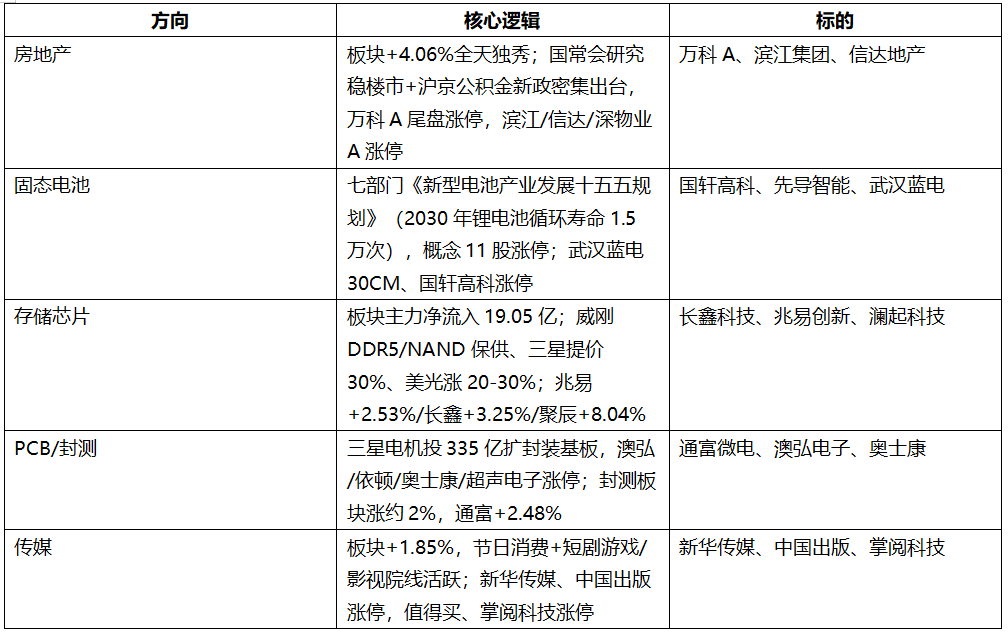
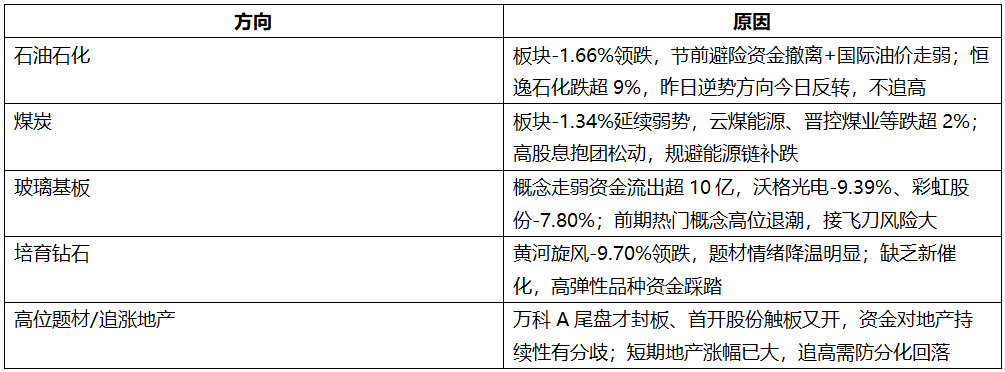
操作建议:仓位4-5成持股观望,节前最后交易日不宜大幅加仓。警惕9/30尾盘资金集中离场;存储链(长鑫、兆易)可回调低吸,地产关注分化后的核心标的(万科A、滨江集团),科技主线(AI硬件+封测+存储)景气方向中期不变。等美光财报落地后再定节后方向。
◆ 重点二:板块 & 个股跟踪
√ 相对乐观(回暖方向)
× 谨慎/回避
■ 干货速览
• 14个月地量:两市成交1.41万亿创2025年7月8日以来新低,较昨日缩量2936亿,节前观望情绪极重
• 指数微涨:沪指+0.18%收3830.45,深成指+0.34%,创业板指+0.09%,科创50+0.86%领涨
• 地产独秀:房地产+4.06%,国常会稳楼市+多地公积金新政,万科A、滨江集团等尾盘封涨停
• 封板有分歧:万科A临近尾盘才封板、首开股份触板又开,资金对地产持续性并非无脑追
• 固态电池爆发:七部门十五五规划落地(2030年循环寿命1.5万次),武汉蓝电30CM、概念11股涨停
• PCB回暖:三星电机投335亿扩封装基板,澳弘/依顿/奥士康/超声电子集体涨停
• 存储涨价:板块净流入19.05亿,威刚保供、三星提价30%、美光涨20-30%,长鑫LPDDR6量产搭小米18 Fold
• 主力翻红:主力净流入97.49亿终结连续净流出,特大单+108.25亿,电子+37.54亿/电力设备+21.67亿居前
• 杠杆仍撤退:两融余额(9/28)26107亿连续3日缩456亿,9/28单日减266亿创8/20来新高
• 高管减持:江波龙副总经理朱宇减持59.84万股套现2.03亿,均价339.63元高于现价,信号偏负面
• 节后胜率高:2010年以来16年中11年国庆后5日上证上涨,平均+1.53%;中金称全年迎5年最佳业绩期
• 操作定调:4-5成持股过节、不追高,警惕9/30尾盘离场,等美光财报+PMI,节后看量能恢复与三季报验证

主力+97.49亿:电子+37.54亿/电力设备+21.67亿/房地产+16.19亿。
房地产+4.06%领涨(国务院稳楼市→万科A涨停)/固态电池11股涨停(七部门电池十五五规划)/传媒+1.85%。
⚠️两融(9/28)26107亿连续3日缩456亿,9/28单日减266亿节前杠杆加速撤退。
央行净投放93亿。多机构建议持股过节。中美对等降税框架边际利好。C鸿富诚上市首日+653%。