
 997
 13
这周两件事:美光纪录财报说「更紧」;东芝扩产报道一出,两家硬盘公司各跌一成。
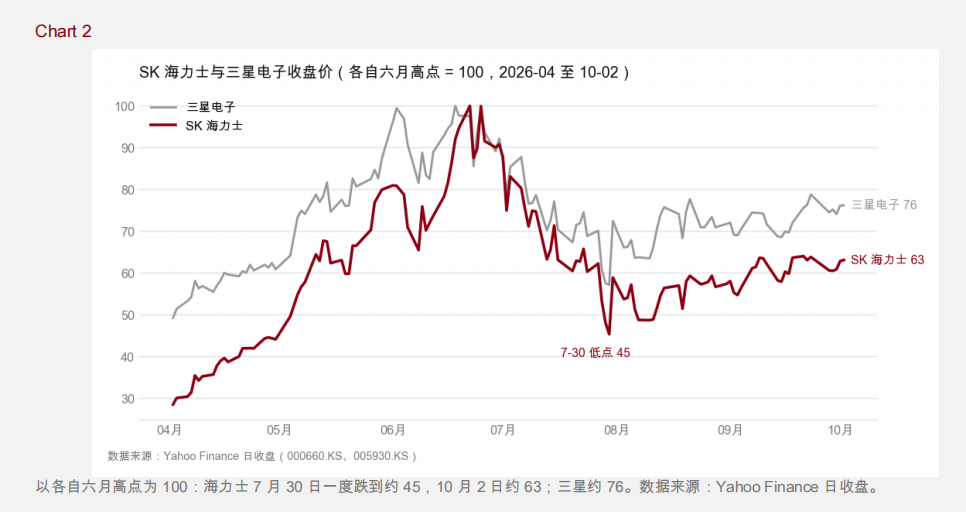
海力士:二季度利润率 76%,股价从 6 月高点最多跌五成多,10 月 2 日仍低 37%。
三个抽屉:仓库(NAND、硬盘)、操作台(DRAM、HBM)、桌上材料(KV cache)。
压缩这条反方:BitNet、KV cache 压缩、只留摘要、固定权重芯片;杰文斯效应。
两派说法:周期还长,还是供给会追;两千年前后的光纤;东芝扩产的两种读法。
订单与资金:云厂商资本开支、合约价、韩国融资余额、存托凭证溢价、一个传言。
四本账:长期方向、公司利润、市场价格、资金结构;最后留两个问题。
两派怎么看:
— 周期还长:投资人 Gavin Baker(8 月初访谈)说,GPU 价格、DRAM 现货和 token 用量都还没出现需求断裂,反证是云厂商经营现金流不再加速、GPU 价格大跌且随手可买。美光 9 月 30 日说,2027 年产出 75% 以上已被订走,26 份多年期合同锁定约 1,500 亿美元未来收入;6 月它还说 2028 年供给逐步改善。 Gavin Baker 访谈
— 供给会追:半导体研究机构 SemiAnalysis(7 月底)认为,这轮存储周期可能比过去更大、更久,但重复下单、新产能、价格涨幅放缓、中国供给一个都没有消失;最强的反方是模型和芯片效率提高太快,最后像两千年前后的光纤:流量判断对了,当时很多投资人还是亏了。 SemiAnalysis 访谈
— 对东芝扩产的两种读法:一种是市场在提前交易两三年后的价格竞争;另一种是花旗、Evercore 所说,东芝碟片和磁头多外购、真正新增有限,希捷近线产能到 2028 年已基本分配完。 英为财情 10-03
关键事实:
— 美光 FQ4 FY26(2026-09-30):营收 542.3 亿美元,GAAP 毛利率 86.8%;核心数据中心业务单元营收 180.0 亿美元、毛利率 90%;FQ1 FY27 营收指引 615 亿 ± 15 亿美元;FY27 上半年净资本开支约 250 亿美元,下半年更高。 美光 8-K
— 美光电话会:2027–2028 年供需「紧得多」;2027 年产出 75% 以上已被承诺;26 份多年期合同(很多为照付不议),约 1,500 亿美元合同收入;行业位元增长预估 DRAM 二十出头、NAND 二十五左右。6 月时的表述为 2028 年供给逐步改善。 Yahoo 10-01
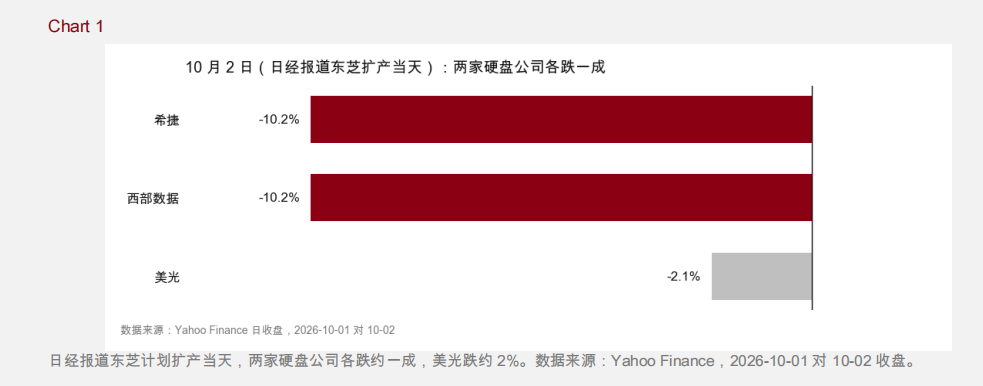
— 日经 10-02 报道:东芝拟投约 600 亿日元,以菲律宾工厂为主,到 2027 财年把数据中心硬盘产能翻倍,中期份额由略高于 10% 提到 30%(报道口径;东芝 10-02 公告只确认新增产线、2027 财年容量接近翻倍)。当天收盘:希捷 848.99 美元(-10.2%)、西部数据 415.29 美元(-10.2%)。 Investing.com 10-02
— SK 海力士二季度(7-29 公布):营收 79.32 万亿韩元、营业利润 60.54 万亿、利润率 76%;HBM4 开始出货;与约 10 家客户签长期协议。收盘价(Yahoo Finance):6-22 高点 2,919,000 韩元;7-30 低点 1,322,000,较高点 -54.7%;10-02 1,841,000,较高点 -36.9%。三星电子 10-02 较 6-18 高点 -23.9%。 SK 海力士
— 8-19 SK 海力士宣布回购并注销约 40 万亿韩元股票。同一时期,SK 集团会长崔泰源离婚案判现金财产分割,案件仍在上诉;市场把两者连在一起的说法,截至 10 月初的公开材料未见直接证据。 SK 海力士回购公告
— 海力士在美交易的存托凭证较首尔股价溢价约 40.7%(9-30,单一媒体来源)。 Asia Times
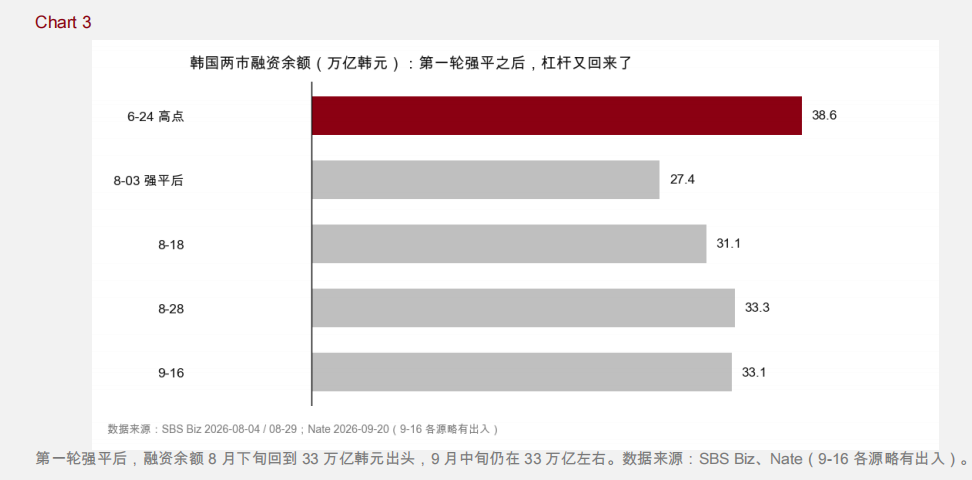
— 韩国两市融资余额:6-24 38.63 万亿韩元;8-03 27.44 万亿;8-18 31.10 万亿;8-28 33.34 万亿(连涨九天);9-16 约 33.1 万亿(各源略有出入)。 SBS Biz
— TrendForce 9-30:四季度普通 DRAM 合约价环比 +10–15%(三季度 +13–18%),NAND +15–20%;企业级 SSD 是唯一涨幅加快的品类,消费类需求弱。TrendForce 7-09 曾提到,部分客户把单台服务器内存配置从 96GB / 128GB 调低到 32GB / 64GB。 TrendForce
— 云厂商资本开支:微软预计 2026 日历年约 1,900 亿美元;7–8 月财报季主要云厂商指引有上调与维持、未见下调(汇总口径,二手);甲骨文 9-10 财报单季资本开支 285 亿美元,据报道自由现金流 -54 亿美元。 微软
— 压缩与硬件路线:微软 BitNet b1.58 2B4T(约 20 亿参数,2025);KV cache 压缩研究;Taalas 固定权重芯片(自报性能,待独立验证)与 AMD 8-06 收购公告。 BitNet 技术报告
长尾风险:
— 主要云厂商连续两个季度下调 AI 基础设施开支。
— 长期协议被取消或重谈;服务器 DRAM 在新产能投放前就持续跌价。
— 个人 AI 普遍只留摘要、删除原始记录;固定权重芯片从小模型走向大规模商用。
— 另一个方向:新增产能落地慢于各家计划,供需缺口比现在公开说的更大、更久。
留给你的问题:
— 供给追上来要多久?东芝的新产能、美光接下来半年约 250 亿美元资本开支,和「2027–2028 年更紧」之间,是需求先变弱,还是供给先到?
— 如果你的个人 AI 能更懂你,代价是永久保存原始对话、照片和健康记录,你会全部保存,还是只让它留它觉得重要的摘要?
接下来能看到的:① SK 海力士三季度财报(预计 10 月底,公司尚未确认日期);② TrendForce 四季度合约价能否落在 9-30 的预测区间;③ 韩国两市融资余额的走向(9 月中旬约 33 万亿韩元,6 月高点 38.6 万亿)。
------
声明:本节⽬内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个⼈独⽴研究作出,并⾃⾏承担全部⻛险。市场有⻛险,投资需谨慎。



我觉得我后面就简单点吧,看数据说话,看看大家这几期的播放有没有区别。如果没区别的话,其实我还是倾向于 AI 语音好一点,因为相对来说我自己会轻松一些。但当然还是一样,稿件我会特别认真地审,确保内容是在表达我的观点就是了。
看评论区大家都觉得供给端不是那么容易真的改变,主要看需求端。但有没有想过还有另外一个可能性:大家其实会提前去 price 供给端的预期呢?当然,可能需求的变化会更实时一些