
 1372
 29
麦当劳最近怎么了?
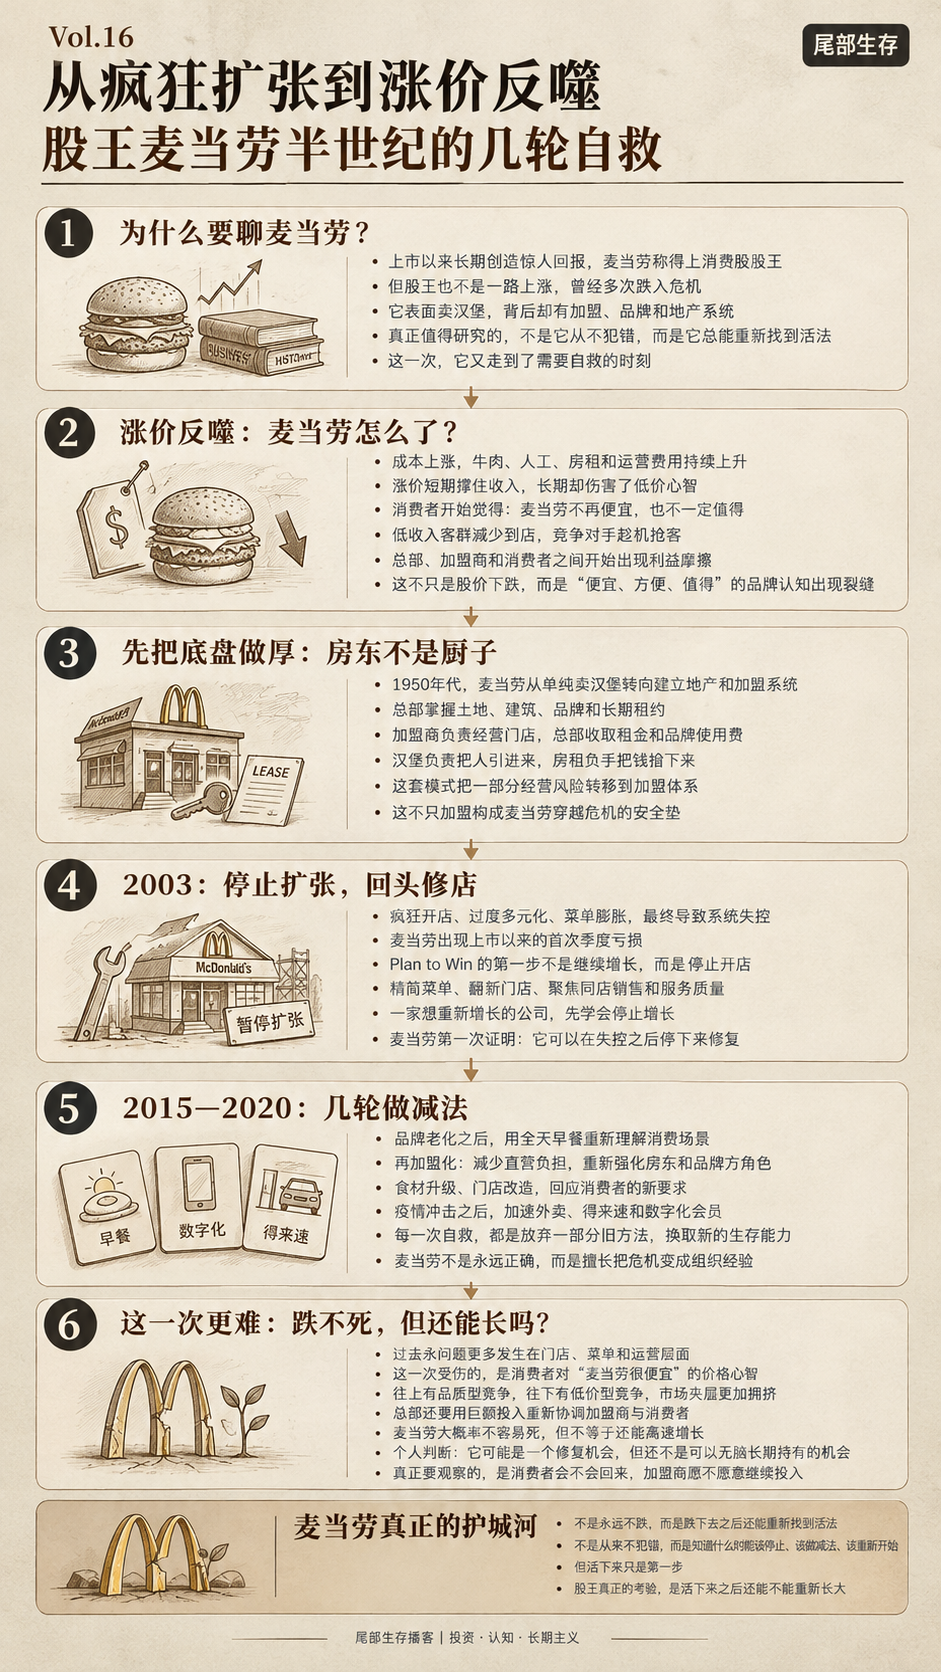
这家被很多人视为“股王”的公司,2026 年股价持续下跌,过去几年的涨幅几乎被抹平。表面上看,这是一次涨价、客流和利润压力共同作用下的调整;但再往深处看,麦当劳真正面对的,是消费者对“便宜、方便、值得”的品牌认知正在发生变化。
本期从麦当劳最近的涨价反噬讲起,回顾它过去半个多世纪经历的几轮危机:
1950 年代,麦当劳如何从卖汉堡转向“收租”;
1970 年代,股王如何经历漂亮 50 泡沫破裂;
2003 年,麦当劳如何在疯狂扩张后停止开店、修复基本盘;
2015 年,品牌老化之后如何重新理解消费者;
2020 年疫情期间,如何通过保加盟商和数字化完成转身。
过去的麦当劳,总能在危机中找到新的活法。
但这一次,它要修复的可能不只是利润表、门店和数字化系统,而是消费者心里那个“麦当劳应该便宜”的认知。
麦当劳会不会继续活下来?它还能不能重新长大?欢迎收听本期《尾部生存》。
🕰️时间轴
00:22 开场:股王麦当劳,怎么了?
02:19 涨价反噬:麦当劳为什么不再便宜
12:02 半世纪的底盘与教训:从卖汉堡到收租
17:27 2003 与 2015:停止扩张,重新理解消费者
28:03 疫情之后的自救:保加盟商与加速数字化
34:10 这次为什么更难:竞争、护城河与个人判断
💡核心结论
麦当劳这次的问题,不只是股价下跌,而是涨价开始反过来伤害它的低价心智。 成本上涨让涨价变得合理,但当消费者觉得麦当劳不再便宜,问题就从价格变化变成了品牌定位的变化。
麦当劳真正的安全垫,不只是汉堡和品牌,而是地产、加盟体系与租金收入。 它表面上卖的是汉堡,实际上还拥有一套由土地、门店、加盟商和品牌费组成的收费系统。这让它比很多直营餐饮企业更能承受危机,但安全垫也不等于免死金牌。
麦当劳过去几轮自救,往往都从做减法开始。 1950 年代建立收租模式,2003 年停止疯狂开店、修复已有门店,2015 年通过再加盟化、食材升级和数字化重新调整自己,2020 年则借助疫情加速数字化转型。
2003 年的翻盘,核心不是继续扩张,而是承认过去的增长方式出了问题。 一家公司想重新增长,第一步却是停止开店,把注意力从门店数量重新转回服务质量、同店销售和消费者体验。
这一次的危机可能比过去更难。 过去的问题更多发生在门店运营、菜单、品牌老化或数字化能力上;而这一次,麦当劳需要修复的是“它还值不值得”的价格认知。同时,它还要面对更加复杂的竞争环境,以及总部和加盟商之间的利益分歧。
麦当劳大概率不容易被一拳击倒,但不容易死,不等于还能高速增长。 它的地产壁垒、加盟体系和危机处理能力,为公司提供了较厚的安全垫;但消费者是否愿意回来、加盟商是否愿意继续投入,以及 NEXT 战略能否真正带来客流,仍然需要观察。
从投资角度看,麦当劳更像是一个可能的修复机会,而不是一个可以闭着眼睛长期持有的机会。 便宜可能带来估值修复,但一家公司未来还能不能持续增长,最终仍要看它能否重新获得消费者的选择。
▶️音频同步平台
苹果播客|Spotify|YouTube 搜索「尾部生存」即可订阅
📪联系方式
微信公众号:尾部生存
扫码加听友群:
⚠️免责声明
本期内容仅为公司研究、商业模式梳理和历史复盘,不构成投资建议。市场有风险,决策需谨慎。