
 11025
 16
✨本期简介
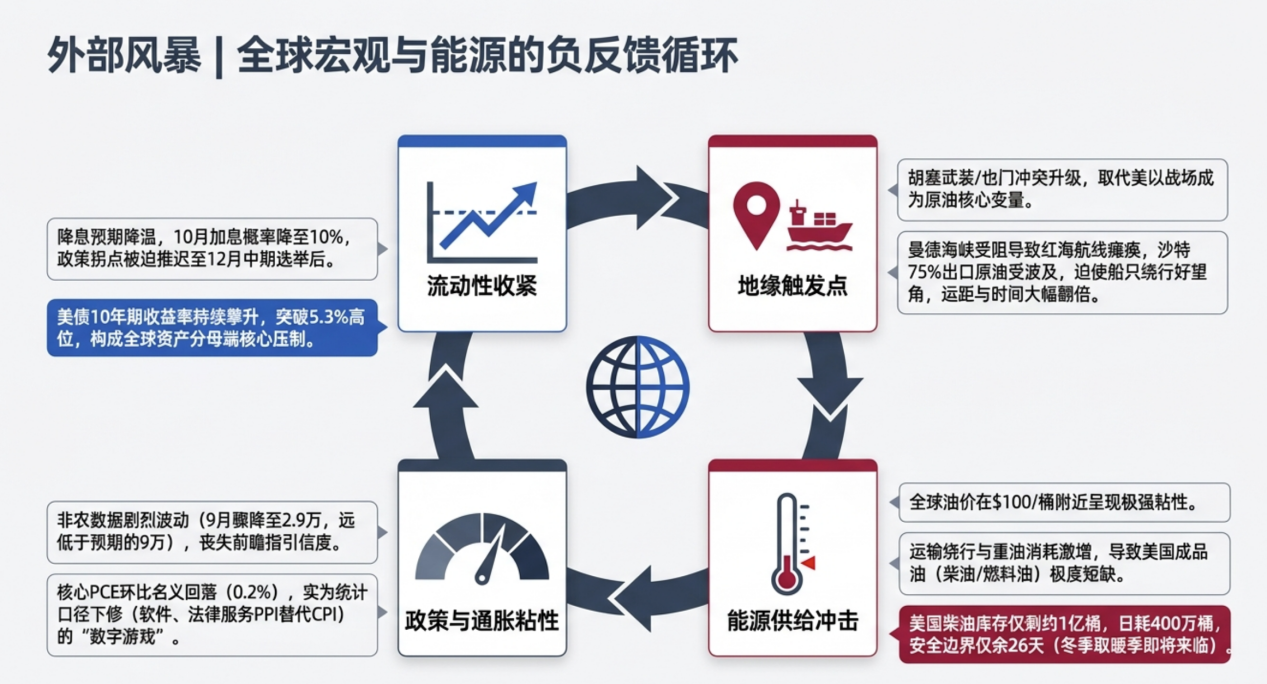
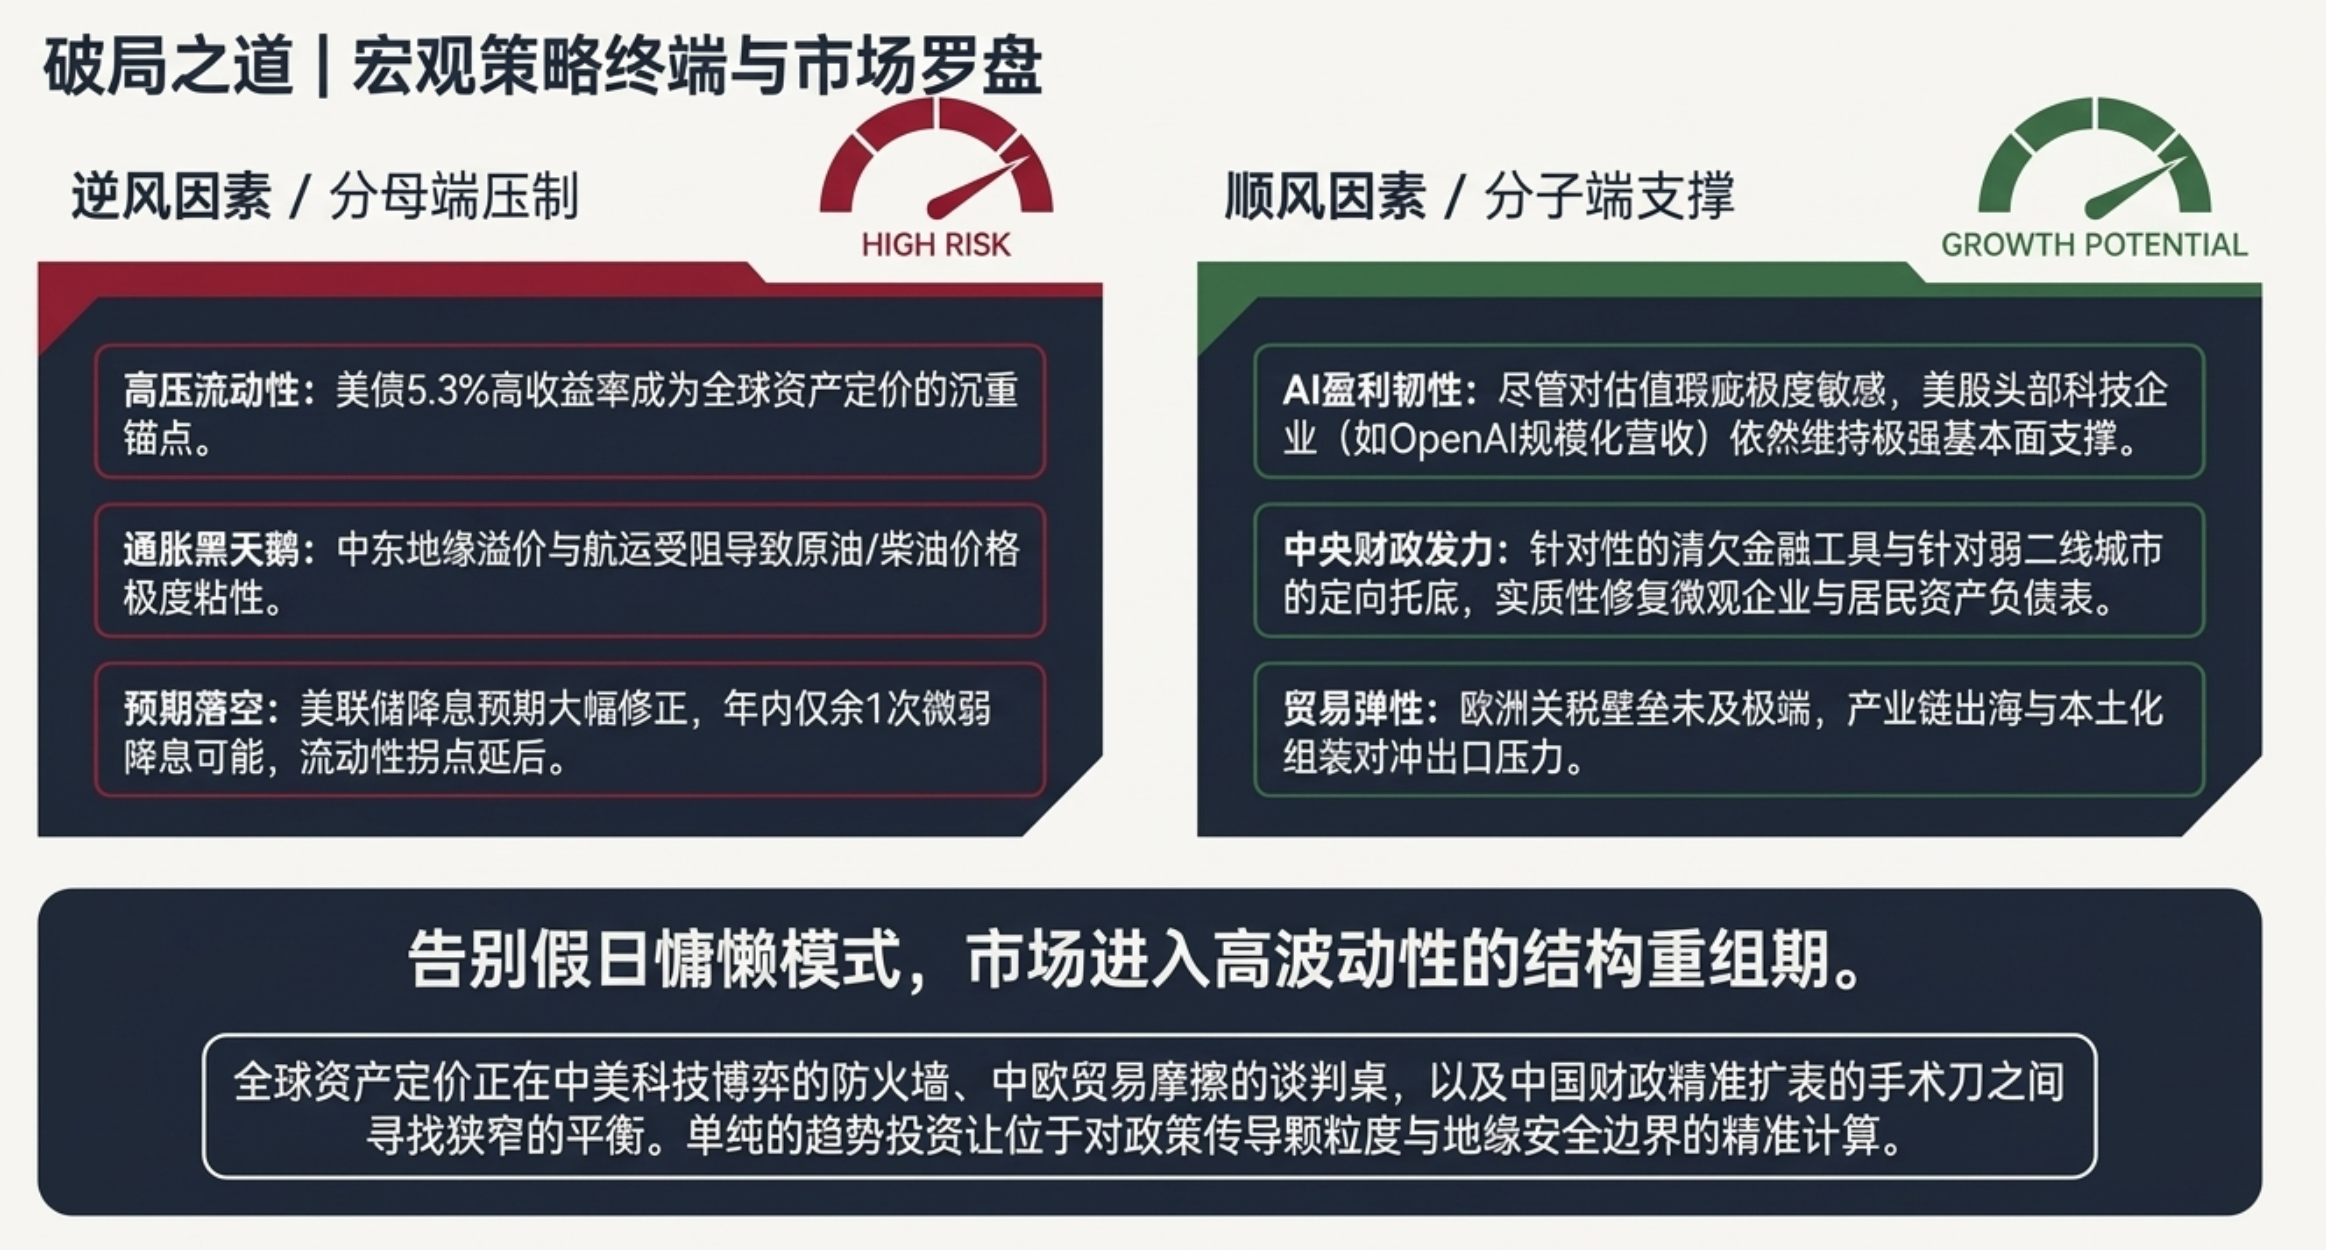
大家好,欢迎收听本期宏观七日谈。国庆假期刚结束,海外便接二连三发生了很多大事:美债利率一路爬升冲破5.3%,油价在100美元附近保持粘性,背后是美伊、也门胡塞与曼德海峡冲突让能源运输和成品油供给持续吃紧;美国8月PCE下修、9月非农大幅不及预期,美联储官员又从鹰派回摆到“再等等”,10月加息预期明显降温;特朗普为压通胀、保中选,与普京通话并顺势放宽美国进口俄罗斯柴油的制裁豁免;而在高利率、高油价夹击下,美股靠着AI故事继续震荡创新高,OpenAI的500亿还是700亿年化收入口径风波,又把市场对面“AI资本开支—硬件景气—应用变现”的敏感度拉满。油价、美债、美联储、地缘冲突和AI叙事的交织,却让A股遭遇了节后“开门绿”,今天我们来串讲下这一切的故事。
📝金句总结
美联储在做一场“堂吉诃德式”的加息。
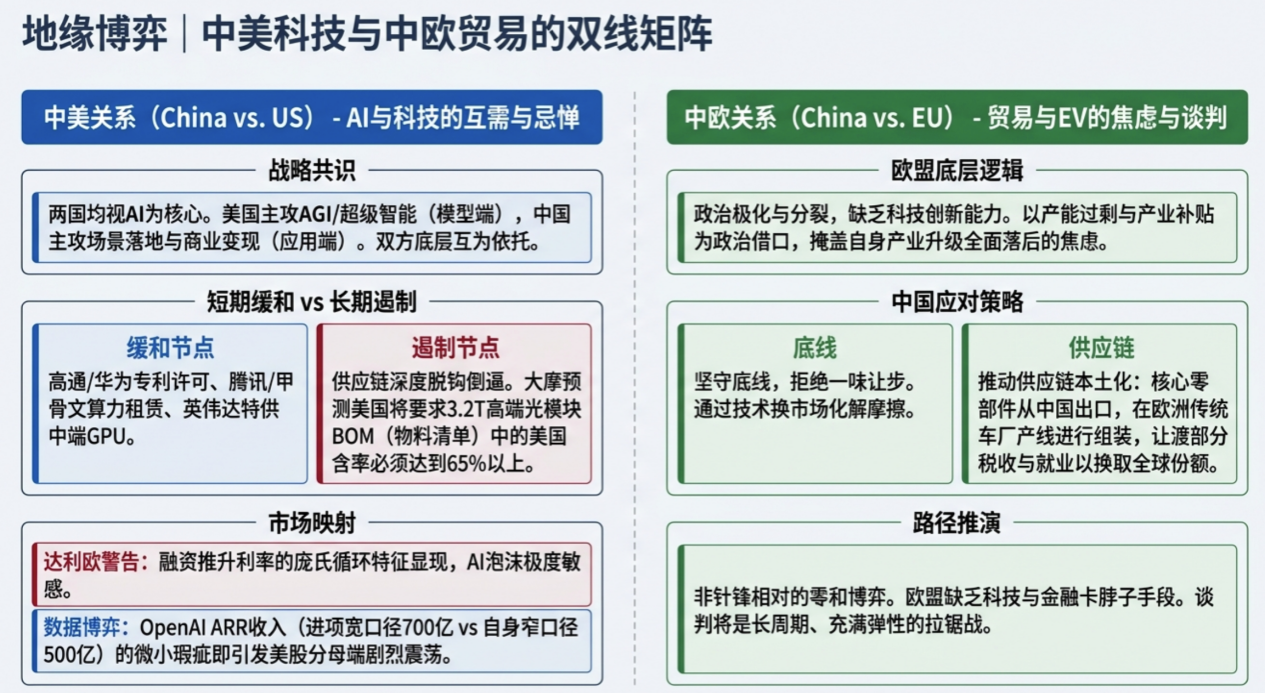
中美在科技领域互有所求,互相提防。美国强在模型,中国强在应用。没有中国场景,美国模型变不了现;没有美国技术,中国应用没支撑。
内卷的根源,是分配不足。收入分配偏低,就只能牺牲福利、牺牲时间换收入。现在中央加杠杆修资产负债表是在补分配。
欧洲没牌却要硬谈。手上没有卡脖子的手段,就找产能过剩、汇率操纵这些站不住的理由。欧洲既虚弱又分裂,中国为何要一味让步?生意归生意。
⏳时间轴
一、外部宏观环境:油价高企与美债利率
1.油价上涨的地缘政治逻辑
中东冲突升级:长假期间美债利率突破5.3%,主要受油价位于高位(约100美元)驱动。相比美伊在霍尔木兹海峡的摩擦,也门胡塞武装对曼德海峡及沙特利雅得的袭击成为影响油价的核心变量,导致红海航运受阻、运输成本激增。
特朗普的政治困境:临近美国中期选举,高油价推升居民生活成本,成为特朗普政府的重大压力源。由于无法通过政治让步快速解决伊朗问题,且施压效果钝化,特朗普面临政治成本与经济成本的权衡困境。
成品油短缺与进口豁免:美国燃料油库存处于历史低位,冬季取暖季加剧柴油短缺,推高成品油价格。为此,特朗普政府与普京沟通后,财政部发布通用许可证G1135,允许美国进口俄罗斯柴油至2027年4月7日,此举引发乌克兰方面强烈不满。
2.美联储政策预期缓和
数据修正影响:8月美国核心PCE环比仅0.2%,低于预期,主要得益于BEA对软件、法律服务等口径的年度修订,减轻了通胀超预期压力。
就业数据波动:9月非农数据大幅不及预期,且前期数据大幅下修,导致市场对非农数据可信度降低,美联储官员态度由鹰派转为观望。
加息概率下降:鉴于通胀预期稳定及数据波动,10月加息概率降至10%,市场预期焦点移至12月,预计本轮周期可能仅加息一次或不再加息。
二、资本市场动态:AI泡沫与科技竞争
1.AI产业现状与风险
泡沫破裂警告:达里奥指出市场处于典型泡沫破裂阶段,融资推动利率上升进而约束融资,形成庞氏加速破灭状态。
收入预期敏感:尽管美股创新高,但市场对AI收入端极为敏感。OpenAI年化收入传闻从700亿下调至500亿美元(实为统计口径差异),引发市场对云计算厂商资本开支预期的波动。
技术迭代与应用:GPT-6等新模型能力增强,低价模型推出促进消耗,创新药等领域突破增强了市场对AI未来收入的信心,但高利率环境下对故事可持续性要求更高。
2.中美科技关系的竞合
发展共识:中美元首会晤显示双方在发展AI上存在共识,美国侧重前沿模型与ASI发展,中国侧重应用场景与产业融合,双方互有所求。
安全分歧与合作:美国关注AI对人类意志的潜在威胁,中国关注价值观对齐、数据自主可控及社会就业安全。近期高通与华为达成专利许可协议,腾讯采购甲骨文算力,显示科技竞争中出现缓和与务实合作迹象。
长期打压态势:美国仍将在高端芯片、光模块等领域保持制裁,特别是限制含美量高的光模块出口,以维护其科技估值溢价及国家安全。
三、内部经济挑战与政策应对
1.财政与土地市场压力
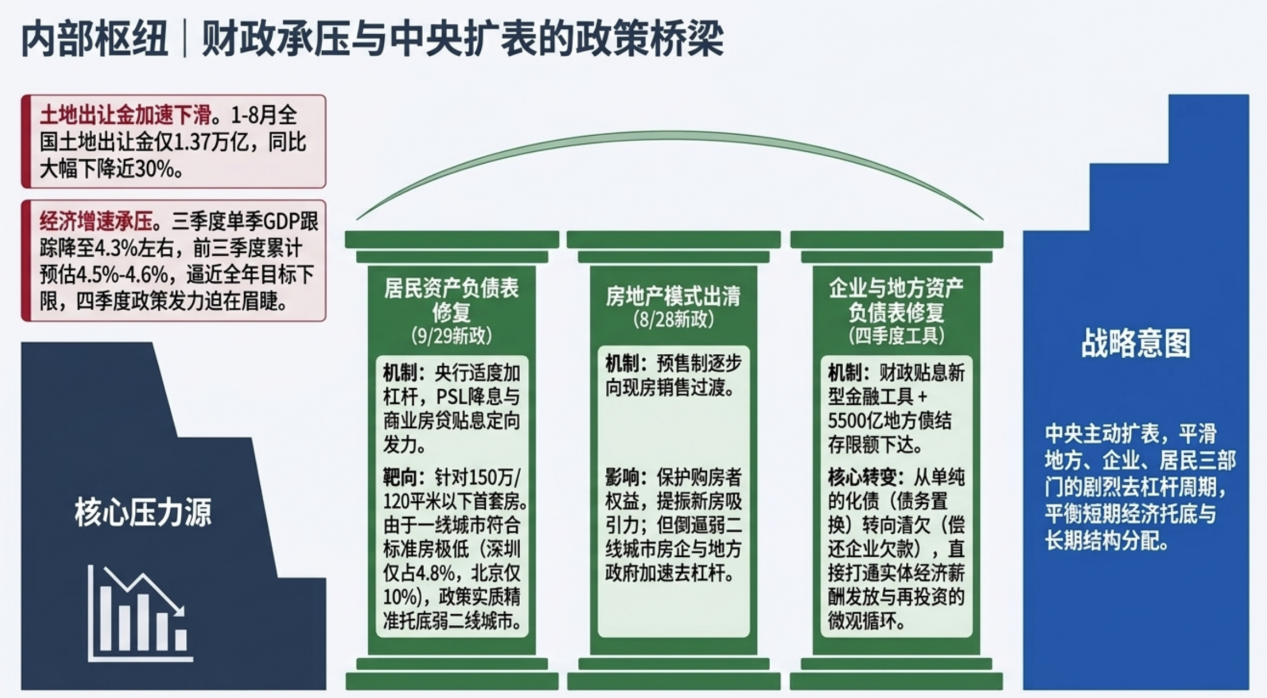
土地出让金下滑:1-8月全国土地出让金同比下降28.6%,预计全年降幅可能超过30%,给地方政府财政带来巨大压力。
平衡分配与发展:财政需在短期经济目标与长期发展目标间取得平衡,避免因过度追求分配或忽视分配而导致内卷或发展受限。
2.政策对冲与资产负债表修复
房地产政策:9月29日出台商业房贷贴息政策,主要针对二线城市及符合特定面积/金额条件的住房,旨在修复居民资产负债表,对冲现房销售政策对弱二线城市的负面影响。
化债与清欠:政策优先顺序上,“清欠”(偿还企业欠款)高于“化债”(置换存量债务),新型金融工具可能用于支持地方政府偿还企业欠款,以促进经济循环。
地方债限额下达:下达5500亿元地方债结存限额,允许地方政府发行一般债用于还债或低收益项目,减轻财政压力。
四、中欧贸易谈判展望
谈判进展:中欧举行会谈并发布联合声明,虽无强制性但表达了共识,双方意识到产业互补性(如欧洲设计与中国三电技术)。
核心矛盾:欧洲希望获取中国技术但不愿牺牲本土市场,倾向于通过技术换市场或在欧生产来解决贸易逆差问题。
长期性与复杂性:欧洲缺乏像美国那样的强力制裁手段,但其内部政治分裂、左倾及选举年因素使得谈判进程漫长。中方态度留有余地,呼吁合作开放,预计中欧贸易摩擦剧烈程度低于中美,但解决周期较长。
📅录制于2026年10月11日
[宏观七日谈],经济/政策/投资/海外,每周一讲。