
 116
 1
PS:本节目由ai辅助生成,仅供参考,切勿完全信任。
■ 一句话概要
节后第二个交易日A股低开低走、价值独强成长重挫——沪指-0.43%报3797.24点失守3800,深成指-2.03%、创业板指-2.61%、科创50-2.10%;
两市成交15378亿元大幅缩量3628亿(约-19%),仅1167只上涨、4325只下跌(涨停48/跌停22),赚钱效应跌至冰点。
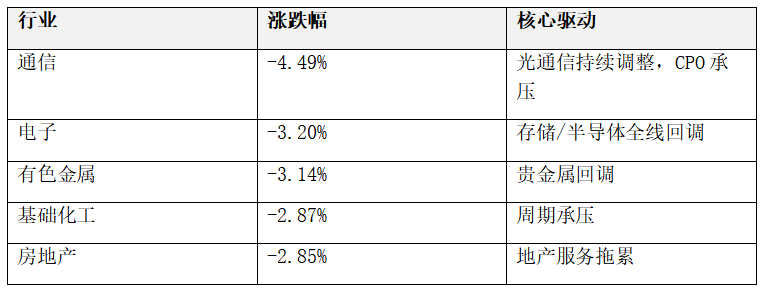
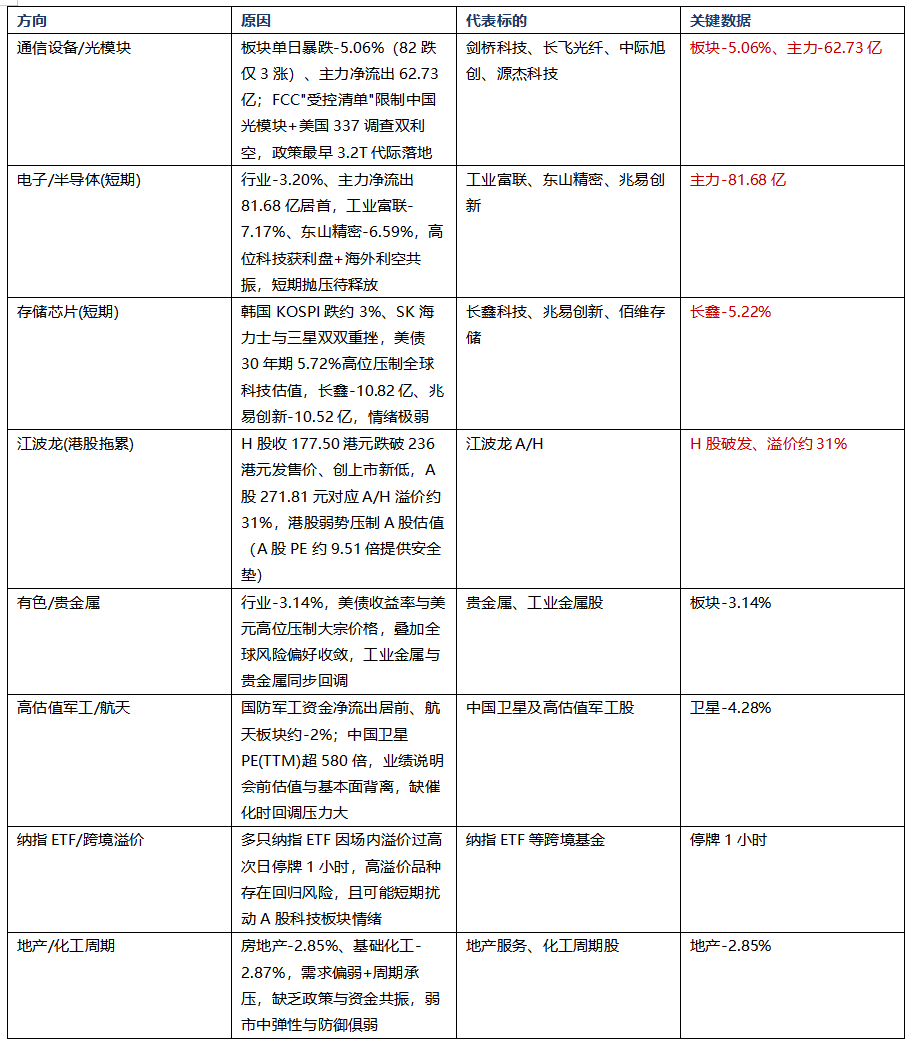
资金面"弃科技、追防御"极致演绎:主力全天净流出263.38亿连续4日失血,电子-81.68亿/通信-55.69亿合计被抽走近137亿,通信设备板块单日暴跌-5.06%(82跌仅3涨),FCC光模块限制与美国337调查双重发酵;
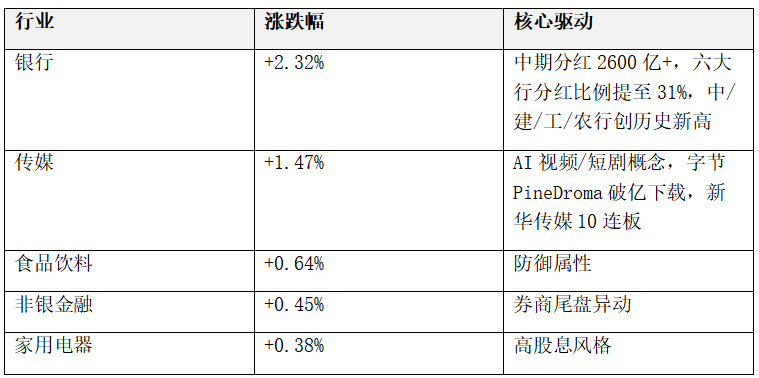
银行+2.32%逆势走强(42只全涨、中期分红超2600亿)、传媒+1.47%(AI短剧)成避风港。
政策三重利好(新质生产力顶层文件+证监会稳市座谈+财政5500亿)未能扭转跌势,核心矛盾在资金面与情绪面。
■ 时间戳
0:00介绍当日A股大盘整体下跌,银行股逆势创新高
0:45分析盘面分化原因,三重利好未提振大盘
1:31解读行业板块涨跌情况,防御板块走强
2:18说明资金流向和杠杆资金撤退情况,南向资金逆势买入
3:10分析存储芯片板块大跌原因及后续建议
4:53介绍航天航空、电力设备、半导体封测板块情况
6:07研判明日行情走势及关键影响变量
6:44给出仓位建议和投资方向,明确自选股操作思路
7:31总结当日行情并提醒投资者保持理性
今日完整资讯文件:hqbucf51apw.feishu.cn
飞书文件链接:请扫二维码加入飞书群查阅!!!
欢迎扫码加入播主的飞书交流群,未来会开通知识星球社群,提供更多优质的股市内容。
A股综合日报 — 2026年10月12日(周一)
📊 大盘综述
今日A股三大指数低开低走,全线收跌。上证指数报收3797.24点(-0.43%),深成指报12384.87点(-2.03%),创业板指报2963.82点(-2.61%),科创50跌2.10%报1427点。沪深两市合计成交约1.55万亿元,较上一交易日缩量约3628亿元。全市场1167只个股上涨,4325只下跌,涨停48只,跌停22只,超4300只个股下跌。
💰 资金面
• 主力资金全天净流出约151~263亿元,连续4日净流出
• 资金净流入行业仅4个:传媒(+23.65亿)、银行(+8.72亿)、电力设备(+6.39亿)
• 资金净流出最大行业:电子(-81.68亿)、通信(-55.69亿)
• 个股净流入:宁德时代+8.03亿居首
• 个股净流出:中际旭创-11.59亿居首,长鑫科技-10.82亿、兆易创新-10.52亿紧随
📈 领涨板块
📉 领跌板块
🔮 次日前瞻(10月13日 周二)
核心判断:缩量调整接近尾声,关注前期低点支撑。
• 多家券商认为8月中旬以来主跌阶段或已结束,抛压已明显释放
• 关注:纳指ETF集体停牌1小时(溢价过高),可能影响科技板块情绪
• 本周122家公司实施分红合计734亿,利好高股息板块
• 操作建议:仓位4-5成,不追涨杀跌,逢低关注电网设备/封测涨价逻辑
⚠️ 风险提示
1. 美债收益率持续创新高(30年期5.72%),压制全球科技股估值
2. 美国可能通过FCC"受控清单"限制中国芯片/光模块
3. 地缘政治不确定性(俄乌冲突、中东局势)
◆ 重点一:次日走势前瞻(10月13日 周二)
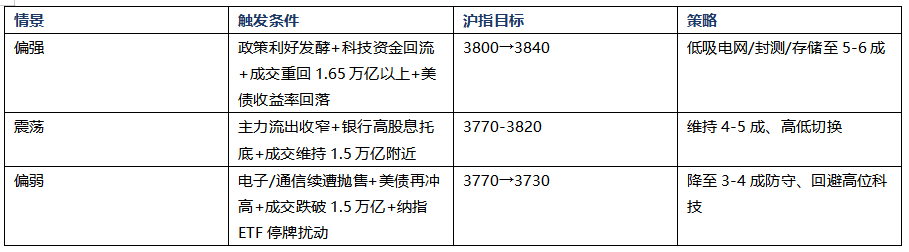
整体研判:缩量调整接近尾声、结构大于指数,但右侧信号未现。多家券商认为8月中旬以来的主跌阶段或已结束、抛压明显释放,沪指在前期低点附近存在技术性支撑;不过主力连续4日净流出、两融连续3周撤退、电子+通信持续失血,说明增量资金仍在观望,缩量本身既意味着抛压衰竭、也意味着承接不足。在成交重新放量、科技资金回流两大信号出现前,更可能是"弱势震荡+高低切换"而非V型反转,操作上防御优先、不追高。
关键变量(8项):
• ① 成交额能否止跌——今日15378亿已萎缩至阶段低位,若继续跌破1.5万亿需防加速探底,放量回升则确认有承接
• ② 科技资金能否止血——电子+通信今日合计净流出约137亿,明日是否出现承接盘是风格能否再平衡的关键
• ③ 纳指ETF集体停牌1小时——多只纳指ETF因溢价过高停牌,可能短期压制科技板块风险偏好
• ④ 美债30年期收益率5.72%高位——全球科技股估值之锚,继续上行则成长股压力难消
• ⑤ 政策三利好的发酵——新质生产力文件、证监会稳市座谈、财政5500亿,观察"人工智能+"方向能否走出独立行情
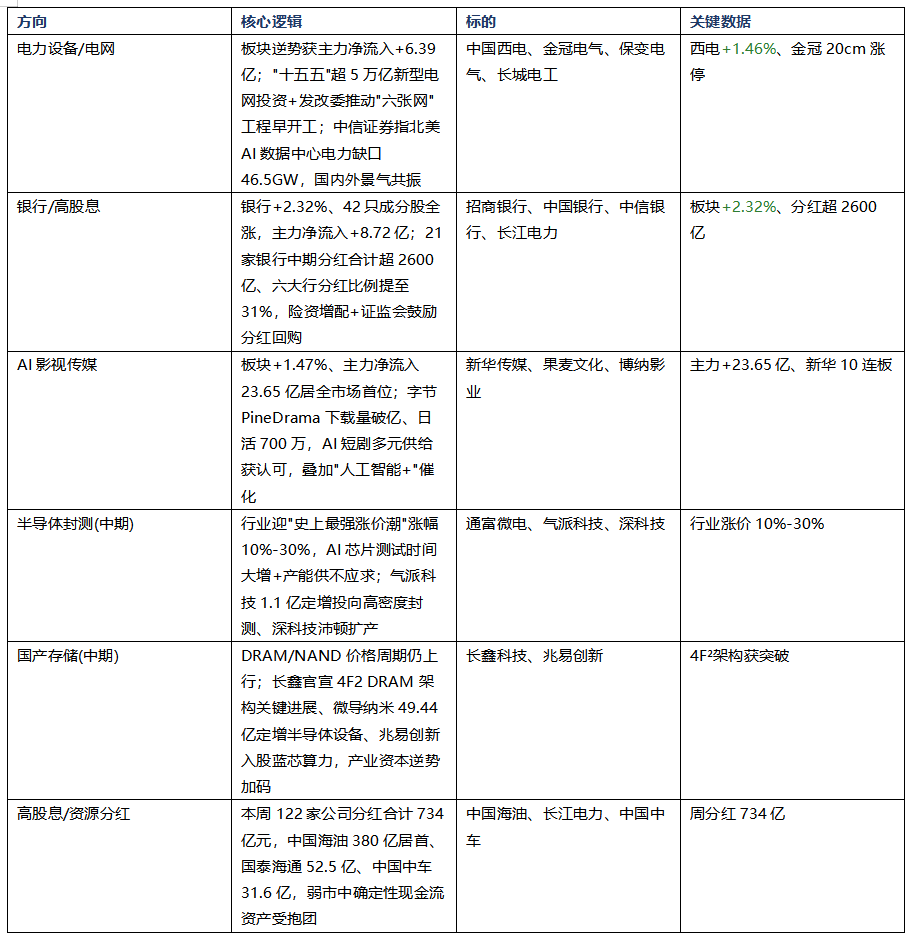
• ⑥ 分红大周资金分流——本周122家公司合计734亿元分红落地,利好银行等高股息,中国海油380亿居首
• ⑦ 长鑫科技能否止跌——主力流出10.82亿居前,DRAM龙头企稳则存储情绪修复,续跌则拖累半导体
• ⑧ 中国卫星10/14半年报业绩说明会——高估值(PE超580倍)下面对业绩与星座组网进展的验证窗口
三种情景推演
操作建议:仓位4-5成,防御优先、不追涨杀跌。银行/高股息靠分红与险资增配托底可作底仓,电网设备("十五五"超5万亿确定性投资)与封测涨价(AI芯片测试需求驱动行业涨价10%-30%)是逢回调可低吸的两条中期主线;规避通信光模块(FCC+337政策不确定性)与短期资金持续流出的高位存储方向,等主力资金净流出收窄、长鑫科技止跌两个右侧信号后再提高仓位。
◆ 重点二:板块 & 个股跟踪
√ 相对乐观(主线延续)
× 谨慎/回避
■ 市场深度观察
"弃科技追防御"背后的资金三重撤退
政策三利好为何"叫不醒"市场
中国西电逆势独红与电网主线的确定性溢价
■ 干货速览
• 四指数收跌:沪指3797.24/-0.43%失守3800,深成指12384.87/-2.03%,创业板2963.82/-2.61%,科创50报1427/-2.10%,成长显著弱于价值
• 大幅缩量:两市成交15378亿、缩量约3628亿(-19%),量能萎缩至阶段低位,抛压衰竭但承接同样不足
• 个股普跌:仅1167只上涨、4325只下跌,涨停48只、跌停22只,赚钱效应冰点,指数跌幅温和掩盖个股弱势
• 主力4连流出:全天净流出263.38亿连续4日,创业板-52.08亿/科创板-15.55亿/沪深300-87.86亿,资金撤离成长
• 科技失血137亿:电子-81.68亿居首、通信-55.69亿紧随,中际旭创-11.59亿/长鑫-10.82亿/兆易创新-10.52亿流出居前
• 通信设备崩塌:板块单日-5.06%(82跌仅3涨)、主力-62.73亿,剑桥科技-8.88%/源杰科技-6.96%/长飞光纤-6.62%/中际旭创-6.41%
• 双重海外利空:FCC拟通过"受控清单"限制中国光模块(最早3.2T代际落地)+美国337调查直指数据中心电源产业链
• 杠杆3周撤退:两融余额10/9骤减145.03亿至25596.56亿连续3周减少,科创板两融连续8日下降(3346.86亿)
• 南向逆势买入:南向净买入26.03亿港元连续5日,港股通(沪)+19.55亿、(深)+6.48亿,资金偏向低估值港股
• 银行独舞:板块+2.32%、42只全涨,21家银行中期分红超2600亿、六大行分红比例提至31%,招行+3.24%/中行+2.95%
• 传媒AI短剧:板块+1.47%、主力净流入23.65亿居首,字节PineDrama下载破亿日活700万,新华传媒10连板、果麦文化20cm涨停
• 电网5万亿:"十五五"新型电网投资超5万亿,中国西电中标国网41.29亿、金冠电气20cm涨停,北美AI电力缺口46.5GW
• 封测涨价潮:半导体封测"史上最强涨价潮"涨幅10%-30%,AI芯片测试时间大增+产能供不应求,气派科技1.1亿定增补产
• 长鑫重挫:48.34元-5.22%、主力流出10.82亿,4F2 DRAM架构利好"见光死",花旗提示长江存储上市或分流流动性
• 存储海外共振:韩国KOSPI跌约3%、SK海力士/三星双双重挫,美债30年期5.72%高位,全球科技估值承压
• 江波龙H股破发:H股177.50港元跌破236港元发售价,A股271.81元对应A/H溢价约31%;A股PE约9.51倍、H1 ROE56.92%
• 政策三利好:新质生产力顶层文件("人工智能+"行动)+证监会稳市座谈(耐心资本/分红回购)+财政5500亿地方债发力四季度
• 次日关注:纳指ETF因溢价过高停牌1小时、本周122家公司分红734亿(中国海油380亿居首)、10/14中国卫星业绩说明会