
 187
 0
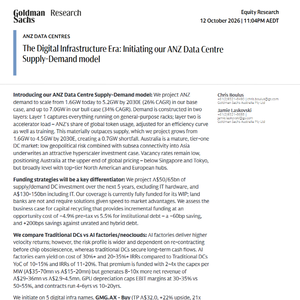
AI 浪潮之下,大家目光紧盯算力芯片,澳新的数据中心赛道却已经出现显著供需缺口。这份内容出自高盛 2026 年 10 月 12 日发布的《澳新数据中心:数字基础设施时代 —— 启动澳新数据中心供需模型》报告。
报告重磅测算,澳新区域数据中心算力负载,将从当下 1.6GW,到 2030 年基准情景攀升至 5.2GW,年均增速 26%;乐观情景可达 7.0GW。算力需求分成两层,普通业务每年仅有 13% 平稳增长,真正拉动增量的是 AI 推理与模型训练负载。
供给端却跟不上节奏。受资金、电网审批、本地社区诉求多重掣肘,2030 年供给仅能达到 4.5GW,直接形成 0.7GW 的缺口,相当于总需求的 15%(数据来源:高盛全球投资研究)。这也会推高机柜租用条件,租户需要提前锁定资源。
这里还要区分两类载体:传统数据中心,合同周期长达 10‑20 年,现金流稳;AI 工厂,回报水平更高,但合同只有 4‑6 年,要面对硬件迭代、续约的不确定性。未来五年不含硬件,区域配套建设开支预估 50‑650 亿澳元,把服务器硬件计入后整体规模可达 130‑1500 亿澳元。澳大利亚凭借地缘风险低、海缆联通亚洲的特质,持续吸引海外大型科技主体落地布局。
算力底座已经成为 AI 发展的硬性门槛,澳新市场正在迎来一轮数字基础设施的结构性扩张。想要看懂更多全球投行一手研判,可以私信我,进我的外资研报知识库。知识库汇集高盛、摩根士丹利、瑞银等机构最新内容,每日更新原版报告与通俗解读,帮你快速建立全球视角,完成认知升级。