
 685
 0
本期的话题,很容易从一张 20 美元的订阅账单,一路聊到电力、石油、数据中心和自动驾驶。大家真正卡住的,其实还是那件小事:AI 用户越来越多,到底是在积累资产,还是在把公司的成本越烧越高?
也许要等模型能力不再只靠烧钱往上堆、各家开始真正算账时,答案才会慢慢出现。
🤔【猜想与反驳】
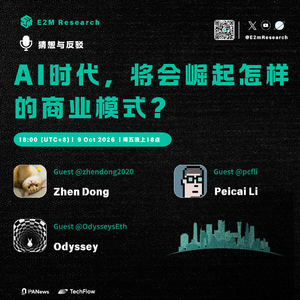
本周话题:AI 时代,将会崛起怎样的商业模式?
⏰ 18:00(UTC+8)2026年10月9日(周五)
常驻嘉宾:
Odyssey 推特 @OdysseysEth
Zhen Dong 推特 @zhendong2020
Peicai Li 推特 @pcfli
【space金句】
💡 AI 因为非零边际成本的特点,赢家很有可能指向的是往成本端的优化,而不是互联网玩法往收益端的优化。
💡 现在大模型的竞争商业模式好不好?肯定是不好,核心原因在同质化竞争。
💡 如果最大的浪潮是所谓的端侧,意味现在全世界对所有数据中心的投资都是一场虚妄。
💡 智能水平的提升,成本巨大,但是收益又不明显。
💡 错过英伟达之后,我不想再错过下一个东西。
【音频时间戳】
00:03-02:45 从 AI 泡沫延伸出来的问题:下一代商业模式会在哪里出现?
02:46-06:05 AI 创业者的真实困境:用户越多,为什么不一定越赚钱?
06:06-12:41 从电力、石油到木桶:Odyssey 为什么从旧基础设施里找 AI 的参照物
12:42-18:02 “不要从头开始计算”:缓存、内存和上下文工程能不能成为新线索?
18:03-24:00 Peicai Li 的提醒:上下文可以迁移,模型会不会反而越来越同质化?
24:01-30:08 从案例法到人类智慧:AI 能否靠“复用已有计算”持续进化?
30:09-38:55 训练和推理为什么必须分开看?数据、智能水平与成本不是一回事
38:56-44:00 模型会无限训练下去,还是达到阈值后转向降成本、抢市场?
44:00-50:00 端侧 AI 与数据中心:两条路径会不会指向完全不同的投资结论?
50:01-57:11 自动驾驶会成为“够用就好”的有限游戏吗?
57:12-01:00:55 大模型是无限游戏,还是用户已经不愿意为更高智能付费?
01:00:56-01:12:54 大模型同质化之后,什么样的软硬件结合才可能形成护城河?
01:12:55-01:21:45 不想再错过下一个英伟达,但真的需要在最早期识别它吗?
【要点精选】
Q1:为什么互联网时代的创业打法,放到 AI 上可能不灵了?
Odyssey:
互联网的核心前提是接近零边际成本:软件开发一次,多一个用户的成本很低,所以可以先免费、补贴、快速扩张,后面再靠网络效应和分发赚钱。但 AI 不一样,用户每一次调用都可能继续消耗推理资源。你补贴来的用户,不一定会像互联网用户一样沉淀为资产,也可能是持续烧钱的来源。
所以我会特别关注“避免从头开始计算”这件事。英伟达的带宽和计算架构、内存保存历史结果、上下文工程、个人助理的状态保存,在我看来都指向同一件事:把已经完成的计算保存、复用,让下一步不必退回起点。未来好的模式,也许不只是卖一次模型能力,而是能持续降低重复计算的成本,并把这种复用变成自己的优势。
Q2:为什么训练和推理必须分开看?
Peicai Li:
我觉得训练和推理对应的是两套不同的问题。推理端的成本是持续发生的,每一次调用、每一次生成都会消耗资源,所以如果能把一部分推理成本放到用户本地设备,或者把成本压得足够低,当然会有优势。
但训练端不完全是成本问题。训练决定的是模型的智能水平,而智能水平和数据、模型参数、具体场景有关。一个模型训练更贵,但如果明显更好用,它仍然可能值得。尤其在垂直场景里,谁先拿到更多、更新的数据,把能力推过可商用的阈值,谁就可能形成数据、用户和模型效果之间的飞轮。不能因为 AI 的边际成本不为零,就忽略训练端的能力竞争。
Q3:模型能力会无限军备竞赛,还是到了“够用”之后转向降成本?
Peicai Li:
我不觉得所有 AI 都会进入无限军备竞赛。有些场景更像 AlphaGo:达到足够高的能力以后,再继续提升的商业收益会越来越小。自动驾驶也可能如此。如果安全性已经达到足够高的阈值,后续更重要的可能不是无限做大模型,而是把模型压缩得更小、功耗更低、能部署到更多本地设备上。
现在一些头部模型产品也给了类似信号:能力继续提升,成本却很高,用户未必愿意为一点点提升付更多钱。那公司可能就会转向蒸馏小模型、降低价格、扩大场景,而不是继续把所有资源压在更高的智能水平上。我的判断不是说竞争会停止,而是未来竞争的重点可能从“谁更大”转向“谁更够用、成本更低、部署更广”。
Q4:大模型同质化之后,什么样的商业模式才可能形成护城河?
Zhen Dong:
现在大模型公司的问题很直接:同质化竞争。今天用这个模型,明天切到另一个模型,用户的切换成本并不高。只要产品接近,大家就很难有足够利润,只能持续投入、持续竞争。
我会把 Token、算力和基础模型先看成偏标准化的基础设施。未来真正好的模式,可能不是单纯卖 Token,而是有人把这些通用能力和硬件、自研芯片、软件生态、场景数据、监管能力结合起来,做成一个用户愿意付高价的复杂产品。它有点像苹果:底层硬件并非全部独有,但系统、软件、交互和生态组合起来后,形成了后来者不容易复制的优势。AI 也许会沿着类似路径,先经历能力和成本的标准化,再从具体场景里长出新的护城河。
Q5:端侧 AI 会削弱数据中心,还是两者会长期并存?
Odyssey:
这其实是两条很不一样的路径。如果 AI 的主要计算最终都跑在手机、电脑和车上,推理成本更多由用户设备承担,那么今天大规模建设数据中心的逻辑就会受到挑战。端侧计算越强,中心化算力投资越可能出现过度建设的问题。
但另一条路也成立:如果 AI 的使用量长期高速增长,尤其是高难度任务越来越多,数据中心的规模、能效和集中式优势仍然难以替代。Peicai Li 认为,端侧能力和小模型都在进步,像自动驾驶这样的垂直场景可能在“够用”后进入更慢、更稳定的升级周期;而我的前提不同,我会把通用大模型看成一个仍在扩张的无限游戏。两者的分歧不只在技术判断,也对应着完全不同的资产与商业模式。
Q6:不想再错过下一个英伟达,是否必须最早看见它?
Odyssey:
错过英伟达以后,我确实会有一种焦虑:如果下一轮类似谷歌、亚马逊的机会出现,我能不能识别、能不能抓住?这也是我为什么特别想找到一个能理解未来的视角,哪怕它现在还不完整。
但 Peicai Li 提醒了我另一种方式:不一定要在最早期就识别出来。真正重要的公司如果能走到很大,未必只给最早的人机会;等它出现更明确的观察点,再跟上也可以。我可能更在意“做出好决策”本身带来的成就感,他则更愿意等待事实涌现。这不是谁更对,而是两种不同的投资心理:一种想提前看见未来,另一种接受自己可以晚一点确认。
本期内容仅为嘉宾个人观点与讨论,不构成任何投资建议。相关市场波动较大,请谨慎决策。
【关于E2M Research】
From the Earth to the Moon
E2M Research 聚焦投资和数字货币领域的研究与学习。
文章合集 :mirror.xyz
关注推特 :twitter.com ️
小宇宙链接:www.xiaoyuzhoufm.com
DC链接:discord.gg
