
 3377
 13
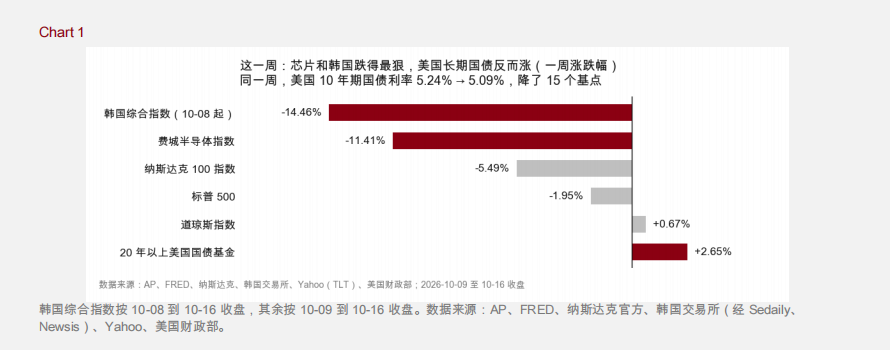
这一周美股跌得很不均匀:纳斯达克 100 指数一周跌 5.49%,是今年最差的一周;标普 500 只跌 1.95%,离 10 月 6 日的收盘纪录差 2% 左右;道琼斯指数反而涨了 0.67%。跌得最狠的是芯片和韩国股市,美国国债却是涨的。
节目分三步。先用几把尺子量一量上周跌得乱不乱,还有芯片连跌时,美国股票基金一周还净流入 391 亿美元这件让人看不懂的事;再讲股和债为什么通常一头下、一头上,什么时候会两头一起跌,用 2022 年一笔「股六债四」的账和今年的三段来看;最后翻 1928 年以来的数据,看股票和美国国债全年一起亏钱有过几次,和今天像在哪、不像在哪,再对照 2000 年那一轮。这期不回答会不会,也不判断哪一派对。
两派怎么看:
— 第一派:风险在累积,债券这块保险可能不灵了。高盛交易员 Tony Pasquariello 9 月 23 日说,债市是股市眼下的头号现实威胁;独立策略师 Jim Paulsen 据财联社 10 月 6 日报道说,油价 100 美元、10 年期利率 5%、美元强这三重压力,股价还没真正算进去。最硬的证据:今年股和债的同步程度 2003 年以来最高,还有今年那三段。软肋:长期物价预期一直没动,上周债券照样接住了。高盛
— 第二派:这是在慢慢消化,不是出事了。摩根大通策略师 Mislav Matejka 9 月 21 日说,9 月那轮下跌有限,是在消化油价和利率的冲击,不是盈利崩了,长期通胀预期稳住了,这一点和 2022 年不同;国内有券商研究员 10 月 15 日在财新撰文,认为更像一次重新定价,不是市场觉得美国的债出了根本问题。最硬的证据:未来十年的物价预期没动,还有上周。软肋:9 月美国生产者物价同比涨 6.3%,2022 年 12 月以来最高;联储多数人还预计年内再加一次息。Investing.com
— 两派真正的分歧:下一次大的冲击是物价和加息那一类,还是增长和估值那一类。美联储研究和美国券商 BTIG 的策略师都偏「看冲击从哪来」这种读法,但样本就这么几段。
关键事实:
— 美股和韩国这一周(10-09 → 10-16 收盘):纳斯达克 100 指数 −5.49%,今年最差一周;标普 500 收 7,659.44 点,−1.95%,离 10-06 的收盘纪录差 2.04%;道指 +0.67%;媒体说的「纳指跌 4.5%」是纳斯达克综合指数,跌了 4.48%。费城半导体指数 −11.41%;韩国综合指数 10-08 → 10-16 −14.46%,2008 年 10 月以来最大单周跌幅,10-15 盘中跌 8% 触发熔断。来源:AP、FRED、纳斯达克、韩国交易所。FRED
— 乱不乱的几把尺子:恐慌指数 VIX 10-16 收 19.99,7 月底以来最高;1990 年以来均值约 19.4,2025-04-08 为 52.33。标普 10-14 跌 1.11%,结束连续 53 个交易日没有单日跌超 1% 的一段;今年单日跌超 1% 共 20 天,2022 年全年 63 天。来源:CBOE、FRED,本节目计算。FRED
— 资金流(截至 10-14 那一周):美银 / EPFR 口径,美国股票基金净流入 391 亿美元,科技基金 +107 亿美元;LSEG 理柏口径,股票基金 +130.1 亿美元,科技基金 −52.1 亿美元,6-24 以来最大周流出。两份数都出自路透 10-16 的报道。
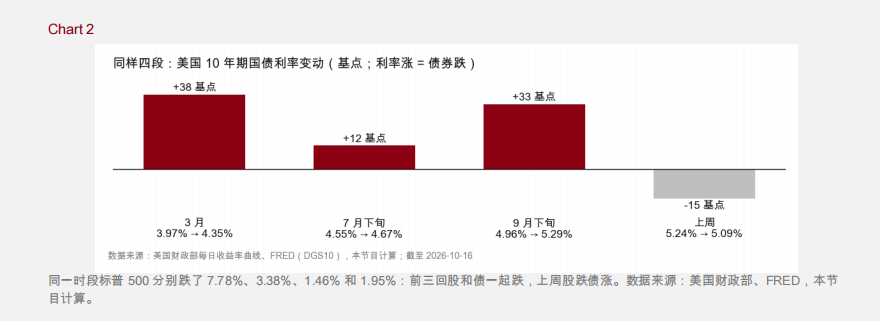
— 美国国债这一周:10 年期利率 10-09 为 5.24%,10-16 为 5.09%,降 15 个基点;20 年以上美国国债基金 TLT 一周 +2.65%。来源:美国财政部每日收益率曲线、Yahoo。FRED
— 今年三段股债一起跌:2-27 → 3-30,标普 −7.78%,10 年期利率 3.97% → 4.35%,布伦特原油现货从 71.32 美元涨到 3-06 的 95.74 美元;7-15 → 7-29,标普 −3.38%,4.55% → 4.67%,7-29 联储按兵不动、3 票主张加息;9-22 → 9-30,标普 −1.46%,4.96% → 5.29%,此前 9-16 联储加息 25 个基点到 3.75%–4.00%。来源:FRED、美国财政部、EIA、美联储,本节目计算。
— 按累计和按天,方向相反:年初到 10-16,10 年期利率 +91 个基点,标普 500 +11.9%。按天算,标普 500 基金(SPY)和 7–10 年期美国国债基金(IEF)日涨跌的相关系数今年是 +0.40,2003 年有数据以来最高(2022 年 +0.19);今年「股票跌、债券也跌」的交易日约占三分之一,9 月初到 10 月中约 45%。来源:Yahoo 含分红复权价、FRED,本节目计算。
— 2022 年的一笔账(举例):年初 10 万美元按股六债四放(标普 500 基金 + 综合债券基金,含分红),年底约 8.39 万,−16.1%;扣掉 6.45% 的物价涨幅,约相当于年初的 7.88 万。同样 6 比 4 放在今年,到 10-16 约 10.7 万。来源:Yahoo、FRED,本节目计算。
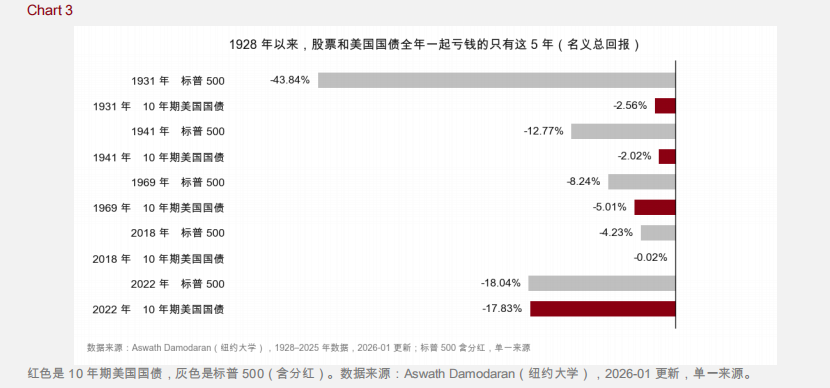
— 1928–2025 年的 98 年里,标普 500 和 10 年期美国国债全年名义回报都为负的只有 5 年:1931、1941、1969、2018、2022。按 6 比 4 算,2022 年 −17.96%,只有 1931、1937 年更差。1973、1974 年名义上国债是赚的,两年物价累计涨 22.1%,扣掉后股票约 −48%、国债约 −13%。来源:Aswath Damodaran(纽约大学,2026-01 更新,单一来源)、FRED CPI。Damodaran
— 今天的几组数:9 月 CPI 同比 3.7%、核心 2.6%(美国劳工统计局,10-14);8 月核心 PCE 3.01%;9 月 PPI 同比 6.3%;10 年期盈亏平衡通胀率 10-16 为 2.35%,今年在 2.18%–2.50%;高收益债利差 10-15 为 3.23%,2025-04-07 为 4.61%;联储 9 月点阵图 18 人里 16 人预计年内再加一次。BLS
长尾风险:
— 物价那一头:9 月美国生产者物价同比涨 6.3%,2022 年 12 月以来最高;布伦特原油现货 10-14 为 126.55 美元。今年三段股债一起跌,当时在发生的是油价和加息。
— 利率涨的速度:9 月 28 日前后,10 年期利率一个月涨了 57 个基点,10-16 只涨 8 个基点;9 月下旬那段股债一起跌,就在涨得最急的时候。
— 盈利预期:FactSet 预计标普 500 今年盈利增长 32.8%,同一系列 10-09 的预测里,2027 年二季度只有 2.6%。预期大幅下修的话,冲击来自增长这一头。
— 反方向也要看:美联储研究人员 10-16 的文章认为,通胀压力和不利的供给冲击减少以后,债券对冲股票的作用可能改善。美联储
留给你的问题:
你手里当保险的那部分钱,上一次股票跌的时候,它接住你了,还是跟着一起跌了?这是连着三天的第一期,10 月 20 日那期回到 1966 到 1982 年那十六年。接下来能看到的一件事:
— 美国时间 10-28:美联储公布议息结果(会期 10-27 至 10-28)。9-16 刚加过息;9 月点阵图里 18 人中有 16 人预计年内还要再加一次。
------
声明:本节⽬内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个⼈独⽴研究作出,并⾃⾏承担全部⻛险。市场有⻛险,投资需谨慎。

— 美国时间 10-28:美联储公布议息结果(会期 10-27 至 10-28)。9-16 刚加过息;9 月点阵图里 18 人中有 16 人
预计年内还要再加一次。