4955
 14
当政策开始直接降低购房成本,房地产会沿着怎样一条新路径走出底部?
9月29日,财政部、中国人民银行、金融监管总局发布居民购房贷款贴息政策:自10月1日起,符合条件的新购首套住房商业贷款可获得年化1个百分点、最长5年的财政贴息;住房总价不超过150万元、面积不超过120平方米,新房和二手房均可享受。政策实施期暂定一年。
过去很多购买补贴只针对新房,而这次的政策将二手房被正式纳入支持范围。一方面是因为今天的房地产市场,早已不是遵循“卖地—开发商拿地—新房销售—地方财政扩张”这一条链路;另一方面,低总价二手房的一次成交,背后可能牵出两三套向上的置换需求;二手房价格又越来越成为新房定价的重要参照。地产的定价权、商业模式和政策传导路径,都已经发生了变化。
本期《有富同享》邀请到富国金融地产混合基金经理董浩、华创证券地产链与多元资产首席分析师单戈,从最新房贷贴息政策聊起,拆解房地产从政策、价格、房企商业模式一直到家庭资产配置的新逻辑:
房价“跌得最快的时候”已经过去了吗?
房地产企业今天盈利的核心是什么?
企业拿什么地能稳定赚钱?
对普通家庭来说,买房还是租房的逻辑变了吗?
房子还是高弹性的投资品吗?
对理财者来说,实物房产和地产基金怎么比较?
本期嘉宾
l 单戈:华创证券地产链&多元资产首席分析师
l 董浩:富国金融地产行业混合基金经理
Timeline
02:04 房贷贴息是要降低“买”和“租”之间的成本差 从微观上看,政策最直接的作用是降低购房门槛和持有成本,让居民重新计算“买房”和“租房”哪一个更划算;但从宏观看,更重要的问题是财政补贴居民之后,能不能进一步带动消费、总需求以及新的经济循环。
04:07 二手房比想象中更重要 过去很多住房刺激政策更侧重新房,因为新房直接连接房企、土地和地方财政;而这一次覆盖二手房,意味着政策开始更多从居民真实交易和资产置换的角度出发。
06:53 二手房是一整条“置换链” 二手房本质上是居民之间重新交换住房资产。一套两三百万元的低总价住房成交后,卖房者可能继续购买三五百万元的改善型住房,再向上带动更高总价的交易。底层资产充分换手,是整个房地产价格修复的重要前提。
09:31 房贷贴息也可能是一场“政策试水” 当前政策实施窗口暂定一年,但贴息最长可持续5年。如果后续交易量、价格和需求数据反馈较好,这套工具本身具有较强的复用性,未来无论支持范围还是额度,都存在继续调整的可能。
11:50 房价的“定价权”已经换了人 过去很长时间里,土地是最重要的生产要素。但进入房价调整周期后,二手房市场越来越成为价格发现的核心,新房也必须参照周边二手房定价。
14:31 房企赚钱逻辑变了 在资产价格单边上涨阶段,企业只要能够持续融资、拿地和扩大规模,资产端的问题往往会被上涨的房价掩盖,因此核心竞争力更多体现在负债端。今天房价不再单边上涨,房企必须真正判断区域需求、客户总价段、产品设计和周边二手房价格,每一个项目都需要单独算账。
17:51 开发商越来越像一个基金经理 开发商的核心能力并不只是“把房子盖出来”,而是判断哪一块土地值得拿、什么价格值得拿。一个个地产项目,就像基金组合里的一只只股票:有高回报资产,也有可能长期拖累组合的亏损资产。真正决定长期回报的,是前端价值判断和资产配置能力。
21:41 房企真正的Alpha,来自“拿地成功率” 今天评价一家开发商,不能只看规模和资产负债表,还要一块地一块地追踪:拿地成本是多少、销售情况如何、最终利润有没有兑现。再往上看,则是公司是否拥有优秀的人才、合理的激励机制,以及项目与总部之间高效的信息传递能力。
23:11 好地段,不一定等于好投资 核心地段往往竞争最激烈,土地价格也会被推高,因此现金流更安全,却未必拥有最高利润率;反而是一些没有那么拥挤的近郊或非核心项目,如果开发商判断出了市场预期差,可能获得更高回报。
27:48 现房销售以后,房企要重新管理“时间风险” 现房销售比例提高以后,从锁定土地价格到锁定最终销售价格之间的时间变长,企业必须想办法缩短建设周期、控制库存和提高单项目判断准确率。
30:37 同一块地,为什么不同开发商能做出完全不同的利润 产品力并不是无限“堆料”,而是在预算约束下,把成本投入到客户最敏感的地方。理解目标客群,越来越成为开发商盈利能力的一部分。
32:17 今天的“好房子”看什么 小区大门、园林、会所、外立面;室内则关注得房率、户型、面宽和层高;另外还要特别注意隔音、防水等隐蔽工程,以及精装修、收纳和地库等实际居住体验。
36:41 新周期里,房企最终拼的是管理 从拿地到产品定位,从成本控制到项目执行,再到人才激励和总部—项目之间的信息流,所有能力最后都指向同一个词:管理。在没有行业强Beta托底的情况下,只有管理真正有效的企业,才能让每一个项目保持盈利。
38:32 房价见底了吗? 2026年部分核心城市已经出现结构性改善,但更多城市仍处在下跌过程中,只是跌速较2025年明显收敛。因此更准确的说法不是“全国房价已经见底”,而是房地产开始进入一个分化更加明显的底部区间。
39:02 长期房价最终还是要回到城市 从更长维度看,城市房价的核心影响变量是财富总量、财富分布以及土地供给;再拉长来看,房价最终仍需要居民收入和经济增长支撑。换句话说,房价本身只是“果”,更底层的经济和收入变化才是“因”。
41:44 租金收益率改善不是房价见底的充分条件 如果房价跌得比租金更快,租金收益率也会机械上升,所以“收益率提高”本身不能证明房价已经止跌。更有意义的信号,是租金本身开始企稳甚至上涨,这说明真实住房需求和居民支付能力开始给资产价格提供支撑。
45:39 房产不能只拿租金收益率和存款利率比较 房子是实物资产,除了价格波动,还需要承担建筑折旧、房龄、空置、流动性等成本。因此即使租金收益率看起来高于存款,也不能直接推出“房子更划算”。
49:54 底部区间不会因为“熬得够久”就自动结束 房地产可以处在底部很长时间,但真正走出底部需要催化剂。历史上不同经济体地产周期的转折,背后都对应总需求、政策或者供给效率等底层因素发生变化。底部不是靠时间换来的,而是靠条件变化换来的。
51:48 房贷贴息首先是一个行业Beta政策 它并不会直接改变某一家开发商的利润,但如果能够提升二手房成交、改善二手房价格预期,再通过新房与二手房之间的比价关系向新房传导,就可能最终影响开发商资产价值和盈利预期。
54:09 政策有没有效果,最先看成交量 9月29日贴息政策公布后,部分第三方二手房数据已经出现积极反馈。成交量通常会比价格更早发生变化,如果需求从观望重新进入市场,交易活跃度往往是价格预期改变之前更先出现的信号。
57:08 过去买房赚两种钱,现在少了一种 过去房地产的回报,一部分来自经济增长和居民收入提升,另一部分来自城市扩张——买下一片还没有成熟的区域,等待城市边界扩过去。随着城市扩张阶段发生变化,第二种钱越来越难赚,房地产回报也需要重新回到收入、租金和真实需求。
58:00 实物房产和地产基金如何比较 如果房价和租金都持续下跌,两类资产都缺乏明显配置基础;当房价逐渐稳定时,实物房产仍受到低流动性、折旧等影响,而优秀地产企业可能已经通过盈利能力提前反映修复预期;真正进入房价上涨阶段后,房产和地产股则可能共同受益,但实物房产额外拥有杠杆属性。
01:00:42 为什么地产可能更需要主动选股 房地产不是一个简单的“剩者为王”行业,留下来的企业仍然可能因为拿错地而亏钱。谁能持续找到真正有回报的项目,本质上需要主动研究和判断;同时地产优质公司分布在A股和港股,组合也需要跨市场寻找资产。
01:01:55 富国金融地产如何理解当前的位置 董浩介绍,目前组合更强调开发商方向的配置,核心假设是行业处于底部区间,下行风险相对收敛,而一旦核心城市基本面出现更明确的止跌修复,一部分房企可能同时获得资产价格改善和估值修复。组合所关注的并不是全国所有城市同步反转,而是核心城市结构性Beta能否改善。
01:06:01 普通人跟踪地产,可以先盯三个指标 最直接的是房价,尤其是变化更敏感的二手房价格;其次可以看租金,它更接近真实居住需求;第三是社零等总需求相关数据。价格是结果,但只有底层需求和收入改善,才能让结果更有持续性。
01:09:03 买房和租房的“默认选项”正在反过来 过去的逻辑是“默认买房,如果要租房再找理由”;今天则更像“默认租房,如果决定买,再给自己一个充分理由”。这个理由可以是教育、稳定居住、偏好,也可以是现金流算得过账。只要月供在家庭现金流安全垫以内,买房仍然可以是合理选择。
01:11:31 “等待价值回归” 当前地产是一个等待价值重新被发现的阶段。经历长期量价调整和行业压力测试后,真正能留下来的企业,未来将重新用经营能力证明自己的价值。另一句更值得记住的话是:“真正的乐观主义,应该是遍历了很多严苛的逻辑之后,依然找到投资机会。”
风险提示:市场有风险,投资须谨慎。本基金可投资于港股通标的股票,将承担港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。本基金可以投资于存托凭证、股指期货、国债期货、资产支持证券等品种,将面临相关投资品种和业务的特有风险。本产品由富国基金发行与管理,代销机构不承担产品的投资、兑付责任。经富国基金评定,本基金的风险等级为R4(中高风险),适合风险承受能力为C4及以上的投资者,建议投资者详阅基金合同等文件,根据自身的风险承受能力审慎作出投资决策。产品风险等级及适配投资者等级以销售机构评定结果为准。
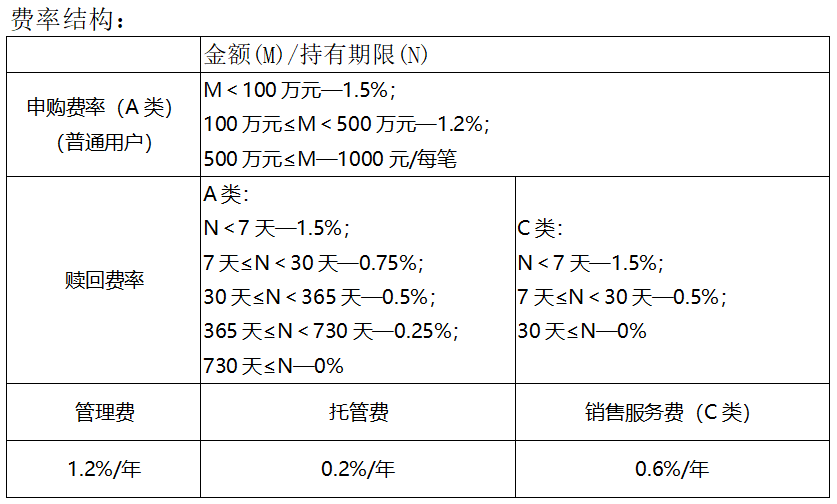
注:以上申购费率适用于通过直销中心认、申购的养老金客户以外的其他投资者,直销养老金客户费率请见《招募说明书》。