
 93
 1
PS:本节目由ai辅助生成,仅供参考,切勿完全信任。
■ 一句话概要
今日A股三大指数涨跌互现,沪指微涨0.12%报3735.37点实现三连阳,深证成指跌0.14%报11801.29点,创业板指跌0.26%报2739.20点,科创50涨1.00%报1342.42点,北证50大涨3.88%领跑。
沪指三连阳真实涨幅序列为10月16日+0.24%(收3716.28)、10月19日+0.39%(收3730.92)、10月20日+0.12%(收3735.37),涨幅先扩后收。沪深两市合计成交14561亿元(沪市6999.70亿+深市7561.42亿),较上日14375亿温和放量186亿;个股3778只上涨、1668只下跌、122只平盘,收盘口径涨停57只、跌停7只。
人形机器人连续第二日掀涨停潮、近50股涨停或涨超10%,苹果产业链受10月28日"Pro and tell"发布会催化全线爆发,电子行业领涨;大金融集体回调,非银金融-1.47%,电网设备走弱、思源电气跌停。资金口径需区分:数据宝全天口径主力资金净流出123.22亿元、连续第10个交易日净流出,Wind行业实时口径电子行业净流入逾142亿元居首。
外围方面,隔夜美股费城半导体指数+1.61%结束八连跌,但10月20日亚太时段韩国KOSPI暴跌3.73%,三星电子-2.98%、SK海力士-4.23%。自选股分化:通富微电48.11元+0.97%、中国卫星51.80元+1.65%、中国西电11.10元-0.72%、长鑫科技40.32元-2.89%、江波龙245.00元+0.91%。
■ 时间戳
0:00复盘开场介绍当日A股盘面整体情况
1:04讲解沪指三连阳涨幅细节及市场情绪数据
1:56分析人形机器人与苹果产业链两大主线及催化
3:28解读当日A股主力资金流向及行业板块表现
4:46逐一点评五只自选股的走势与投资建议
8:48讲解外围市场情况及明日A股走势前瞻
10:42梳理本周事件日历及仓位配置建议
11:13分享三大深度观察及风险提示
今日完整资讯文件:hqbucf51apw.feishu.cn
飞书文件链接:请扫二维码加入飞书群查阅!!!
欢迎扫码加入播主的飞书交流群,未来会开通知识星球社群,提供更多优质的股市内容。
2026年10月20日 A股综合日报
机器人概念掀涨停潮、电子行业吸金142亿,大金融回调护盘失利,沪指微涨0.12%报3735.37实现3连阳;两市成交14561亿放量186亿,3778涨1668跌,涨停57只跌停7只。
一、大盘全景
今日A股三大指数涨跌互现。沪指+0.12%报3735.37实现3连阳,深证成指-0.14%报11801.29,创业板指-0.26%报2739.20,科创50+1.00%报1342.42,北证50大涨3.88%领跑。沪深两市合计成交14561亿元(沪6999.70亿+深7561.42亿),较上日14375亿放量186亿。全市场3778只个股上涨、1668只下跌、122只平盘,涨停57只、跌停7只,红盘率67.85%,赚钱效应显著回暖。
二、板块与资金
申万一级行业涨多跌少:计算机+1.95%、机械设备+1.81%、电子+1.40%领涨,非银金融-1.47%、煤炭-1.36%、银行-0.90%领跌。
Wind实时监测显示:电子行业获主力净流入超142亿元居首,机械设备、计算机均超50亿,医药生物超41亿,通信超30亿。非银金融、银行均净流出超30亿。概念层面,人形机器人、消费电子均获超70亿主力净流入。大金融板块合计净流出约59亿元。
数据宝全天口径显示,沪深两市主力资金合计净流出123.22亿元,为连续第10个交易日净流出(东方财富Choice同口径约净流出130.43亿元);其中创业板净流出94.50亿元、科创板净流出12.05亿元、沪深300净流入28.75亿元。注意:Wind行业实时口径下电子行业净流入超142亿元,与数据宝全市场全天净额是两套统计(前者为盘中行业分类加总,后者为全天大单成交口径),数字差异不构成矛盾。
三、热点聚焦
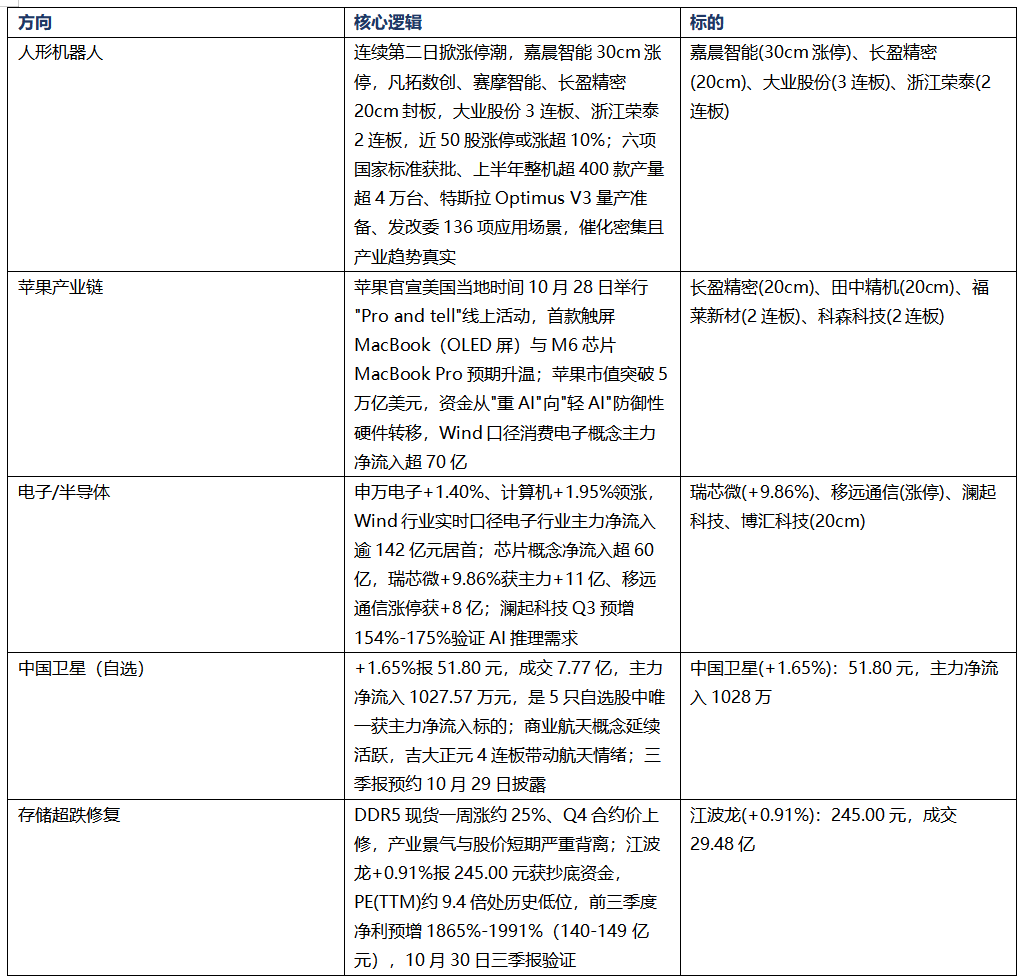
1. 人形机器人涨停潮
连续第二日掀涨停潮。嘉晨智能30cm涨停,凡拓数创、赛摩智能、长盈精密20cm封板,大业股份3连板,浙江荣泰2连板,近50股涨停或涨超10%。催化密集:首批人形机器人国家标准获批、工信部披露上半年整机超400款产量超4万台、特斯拉确认Optimus V3大规模量产准备、英伟达GTC柏林大会召开、发改委推出136项标志性应用场景。
2. 苹果产业链全线爆发
苹果确认10月28日"Pro and tell"发布会,首款触屏MacBook、M6芯片MacBook Pro等新品即将亮相。长盈精密、田中精机20cm涨停,福莱新材、科森科技2连板,博敏电子涨停。苹果市值突破5万亿美元,资金从"重AI"向"轻AI"防御性硬件转移。
3. AI/计算机强势
瑞芯微+9.86%获主力+11亿,移远通信涨停获+8亿,博汇科技尾盘20%涨停。澜起科技Q3预增154%-175%,AI推理需求驱动。
六、明日前瞻
沪指3连阳但涨幅收窄至0.12%,3750-3780压力渐增。英伟达GTC柏林大会黄仁勋10/21主题演讲或进一步催化机器人/物理AI方向。长鑫科技40元关口攻防是短期风向标。
大金融能否止跌决定指数方向。量能能否放大至1.6万亿是反弹持续性的核心指标。建议维持4成仓位,科技方向可适度倾斜,关注机器人分化后的龙头确认、苹果产业链持续性及三季报业绩验证。
◆ 重点一:明日走势前瞻(10月21日 周三)
整体研判:沪指三连阳但涨幅收窄至0.12%,上方3750-3780点压力区渐增,3700-3780点区间震荡是大概率情形。今日盘面呈现典型的"指数平稳、个股活跃"特征:全市场3778只上涨、57只涨停,人形机器人与苹果产业链两条主线共振,电子、计算机、机械设备行业领涨,但大金融板块(非银金融-1.47%、银行-0.90%)持续回调拖累指数。资金层面存在两个必须分清的口径:数据宝全天统计主力资金净流出123.22亿元、为连续第10个交易日净流出,而Wind行业实时监测显示电子行业净流入逾142亿元居首,二者统计范围与"主力"定义不同,并不矛盾,合在一起看反映的是存量资金从金融红利向科技成长快速搬家。14561亿的成交量较上日仅放量186亿,尚不足以驱动指数级别全面反弹,明日方向选择仍需观察量能能否放大至1.6万亿以上、大金融能否止跌、以及三季报业绩验证情况。
关键变量:
• 英伟达GTC柏林大会(10/20-22)——黄仁勋10月21日(周三)北京时间17:00-19:00主题演讲,物理AI与机器人方向或再迎催化
• 长鑫科技40元关口攻防——收盘40.32元已破41元,39.81元上市低点附近支撑能否守住直接影响科创50情绪
• 苹果发布会临近——美国当地时间10/28上午10点(北京时间10/29凌晨1点)"Pro and tell"活动,首款触屏MacBook与M6芯片预期支撑果链
• 三季报与事件日历——中国西电10/22披露三季报、10/23(周五)召开Q3业绩说明会;中国卫星10/29、通富微电和江波龙均10/30、长鑫科技10/31;10/27-28美联储FOMC议息
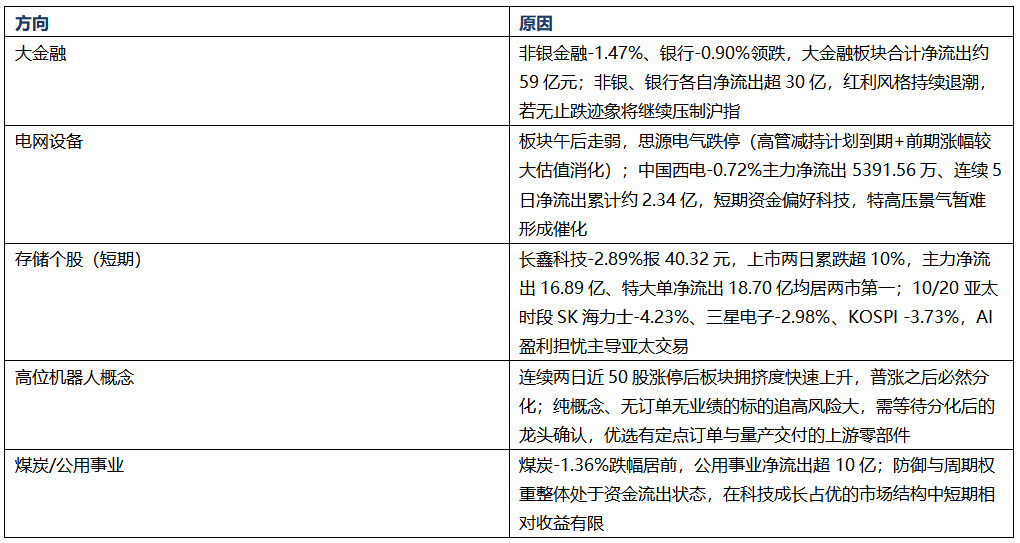
• 大金融何时止跌——非银金融-1.47%、银行-0.90%,大金融板块净流出约59亿,若继续回调将持续压制沪指
• 量能变化——成交额能否从1.46万亿放大至1.6万亿以上,是反弹持续性的核心指标
• 特斯拉Optimus进展——SEC文件确认V3已为大规模量产做好准备,周产向1000台爬坡,机器人板块情绪风向标
• 外围存储走势——10/20亚太时段KOSPI -3.73%、SK海力士-4.23%,需关注美东10/20夜盘费半能否延续隔夜反弹
操作建议:总仓位建议维持4成左右,科技方向可适度倾斜但不追高连续涨停个股。人形机器人连续两日涨停潮后必然分化,优选有订单兑现的上游零部件标的;苹果产业链在10月28日发布会前有持续催化,重点关注PCB、结构件、光学方向;长鑫科技39-40元区间只观察企稳信号、不宜恐慌割肉,两融余额已达90亿元,杠杆资金止损可能放大波动;江波龙PE(TTM)约9.4倍处于历史低位区间,241-245元以下可关注分批建仓机会,注意区分滚动市盈率与年化动态市盈率口径;通富微电10月30日三季报披露前持仓观望;中国西电等待10月23日业绩说明会与固态变压器概念催化。总体原则:控制仓位、保持耐心,以业绩兑现确定性为选股核心。
◆ 重点二:板块 & 个股跟踪
√ 相对乐观(主线延续)
× 谨慎/回避
■ 干货速览
• 三连阳真实序列:10/16 +0.24%收3716.28→10/19 +0.39%收3730.92→10/20 +0.12%收3735.37,网传"上周五+2.19%"为错误数据
• 指数分化:沪指3735.37(+0.12%)、深成指11801.29(-0.14%)、创业板2739.20(-0.26%)、科创50 1342.42(+1.00%)、北证50(+3.88%)
• 温和放量:两市成交14561亿(沪6999.70+深7561.42),较上日14375亿放量186亿,距1.6万亿仍有差距
• 市场广度:3778涨1668跌122平,红盘率67.85%;收盘口径涨停57只(主板48/创业板5/科创板2/北交所2)、跌停7只
• 资金两口径:数据宝全天主力净流出123.22亿、连续第10日净流出(Choice约-130.43亿);Wind行业实时电子+142亿居首,口径不同不矛盾
• 资金结构:创业板净流出94.50亿、科创板净流出12.05亿,沪深300净流入28.75亿;大金融合计净流出约59亿
• 机器人涨停潮:连续第二日近50股涨停或涨超10%,嘉晨智能30cm、长盈精密等20cm,国标获批+特斯拉V3量产+136场景共振
• 苹果发布会:美国当地时间10月28日10点(北京时间10/29凌晨1点)"Pro and tell",首款触屏MacBook、M6芯片MacBook Pro预期
• 英伟达GTC:柏林大会10/20-22举行,黄仁勋10月21日北京时间17:00-19:00主题演讲,聚焦物理AI与机器人
• 长鑫资金背离:主力净流出16.89亿、特大单-18.70亿两市第一,10/19融资净买入8.46亿却居首,两融余额90亿,警惕杠杆止损
• 外围时间分层:隔夜(美东10/19)纳指+1.11%、费半+1.61%结束8连跌;当日亚太KOSPI -3.73%、三星-2.98%、SK海力士-4.23%
• 存储背离:DDR5现货一周+25%、Q4合约价上修,江波龙前三季净利预增1865%-1991%,但长鑫两日累跌超10%,股价交易远期产能担忧
• 本周事件:10/22西电三季报、10/23西电说明会、10/27-28 FOMC、10/28苹果发布会、10/29卫星、10/30通富和江波龙三季报、10/31长鑫
◆ 市场深度观察
指数与个股背离:增量资金仍在场外观望
今天最值得琢磨的盘面特征,是指数涨幅与个股热度之间的明显背离:沪指只涨了0.12%,全市场却有3778只个股上涨、57只涨停,近50只机器人相关个股涨停或涨超10%,苹果链、电子、计算机多点开花。这说明市场并不缺情绪、不缺题材,缺的是愿意把指数推过3750-3780点压力区的增量资金。资金数据把这种状态刻画得很清楚:数据宝全天口径下主力资金净流出123.22亿元,已经是连续第十个交易日净流出,创业板一个板块就净流出94.50亿元;而Wind行业实时口径下电子行业净流入逾142亿元、机械设备和计算机均超50亿元。两套数字看似矛盾,实则共同指向同一个事实——资金在存量池里进行快速的结构搬家,从大金融、煤炭等红利方向撤出,涌入科技成长方向。没有成交量配合(今天14561亿仅放量186亿),这种切换能制造旺盛的个股行情,却难以形成指数级别的趋势行情。后续收敛信号有两个:一是成交额持续站上1.6万亿,二是大金融止跌企稳,二者至少出现其一,指数才有向上突破的底气。
存储板块"现货强、股价弱":市场在交易2027年的担忧
存储板块当前的预期差,可能是四季度最值得跟踪的分歧之一。基本面一侧,景气度仍在加速:DDR5现货价格一周上涨约25%,四季度合约价被上修,澜起科技三季度净利预增154%-175%,江波龙前三季度净利预增1865%-1991%、预计盈利140亿到149亿元,AI数据中心对DRAM和高带宽存储的需求持续超预期。但股价一侧完全是另一番景象:长鑫科技上市两个交易日累计跌超10%,10月20日主力资金净流出16.89亿元、特大单净流出18.70亿元双双位居两市第一;10月20日亚太时段韩国KOSPI暴跌3.73%,SK海力士收跌4.23%、三星电子收跌2.98%,市场担忧2027到2028年产能集中释放后周期见顶。换句话说,投资者已经不再为当下的景气度付费,而是在提前给远期供需逆转定价,这是典型的"卖事实"交易行为。这种背离最终只有两种收敛方式:要么由三季报的业绩、库存与资本开支指引证伪产能过剩担忧,股价向现货景气回归;要么情绪继续宣泄,把高杠杆资金(长鑫两融余额已达90亿元)逼向止损。10月30日江波龙、10月31日长鑫科技的三季报,就是化解分歧的关键节点。
机器人从题材普涨走向订单验证的分化关口
人形机器人连续第二个交易日掀起涨停潮,六项国家标准获批、工信部披露上半年整机产品突破400款产量超4万台、特斯拉向美国证监会确认Optimus V3已为大规模量产做好准备、发改委推出136项标志性应用场景,产业催化的密度和真实性都毋庸置疑。但从交易角度看,连续两天近50只个股涨停或涨超10%之后,板块的拥挤度正在快速逼近危险区域。回顾A股历次大主题的演绎路径,产业趋势真实与短期追高亏损从来不是对立关系——无论是2023年的AI算力还是2024年的低空经济,普涨阶段之后都必然经历一轮剧烈分化,纯概念蹭热点的公司大幅回撤,真正有定点订单、有量产交付、有业绩弹性的上游零部件公司才能穿越分化、创出新高。明天黄仁勋在GTC柏林的主题演讲如果进一步释放物理AI与机器人合作细节,可能成为板块情绪的又一次脉冲,但也恰好可能是获利盘兑现的窗口。对投资者而言,接下来比"买什么概念"更重要的问题是"谁有订单":减速器、丝杠、传感器、灵巧手等环节中,已经进入特斯拉或国内头部整机厂供应链、且三季报能体现收入的公司,才值得在分化中重点跟踪。
◆ 风险警示与策略提示
当前市场风险点集中在三个方面:一是三季报业绩不及预期风险,尤其股价已提前反映高预期的科技股,本周进入密集披露期(中国卫星10/29、通富微电和江波龙均10/30、长鑫科技10/31),业绩一旦低于乐观预期可能引发剧烈回调;二是资金面持续承压,数据宝口径主力资金连续10个交易日净流出,10月20日净流出123.22亿元,创业板净流出94.50亿元,长鑫科技更出现融资净买入8.46亿元与主力净流出16.89亿元的方向性背离,90亿元两融余额对应的杠杆资金一旦集中止损会放大波动;三是外围扰动,10月20日亚太韩国股市暴跌3.73%、三星与SK海力士大跌,10月27-28日美联储FOMC议息会议的利率路径表述也可能冲击全球风险偏好。操作上应严格控制仓位在4成左右,避免追高连续涨停个股,对跌破关键支撑(长鑫科技39.81元)且资金持续流出的标的保持纪律。
积极因素同样需要客观看待:人形机器人国家标准获批、特斯拉Optimus V3量产准备与英伟达物理AI布局构成中期产业趋势,苹果10月28日发布会为消费电子链提供事件催化,存储行业DDR5现货涨价与龙头公司18至20倍的业绩预增验证了景气底线,部分标的估值已回落至历史低位区间(江波龙PE(TTM)约9.4倍)。综合判断,短期市场以存量资金主导的结构性行情为主,指数大概率在3700-3780点区间震荡,策略上建议"轻指数、重结构、看业绩":科技方向适度倾斜但等分化后再确认龙头,金融红利方向等待止跌信号,存储方向以三季报为验证锚点分批布局,同时密切关注每日主力资金净流向与量能变化,把数据宝全天口径与Wind行业口径结合起来理解资金行为,避免被单一数字误导。