Vol 111.社保老将畅聊“长钱稳配”:听完你才知道自己能不能做到!慧客堂

Vol 111.社保老将畅聊“长钱稳配”:听完你才知道自己能不能做到!

94分钟 ·
播放数2301
·
评论数78

🌟本期内容

市场一有波动,大家就开始讨论:我们的资本市场,什么时候才能有真正的“长钱”?但我觉得,还有一个更值得思考的问题:我们自己的钱,真的在按照“长钱”的方式投资吗?

这一期,我们请来了老朋友熊军先生。他曾在全国社保基金从事十多年的资产配置工作,后来又进入公募基金行业,接触了大量个人投资者。最近,他把自己二十多年来的研究与实践写成了一本书——《长钱稳配》。

我和熊总已经有十几年没有面对面聊天了。这次聊下来,我发现,虽然我们面对的资金规模、投资者群体不尽相同,但在这些年的工作中,看到的问题、形成的思考,却有许多相通之处。

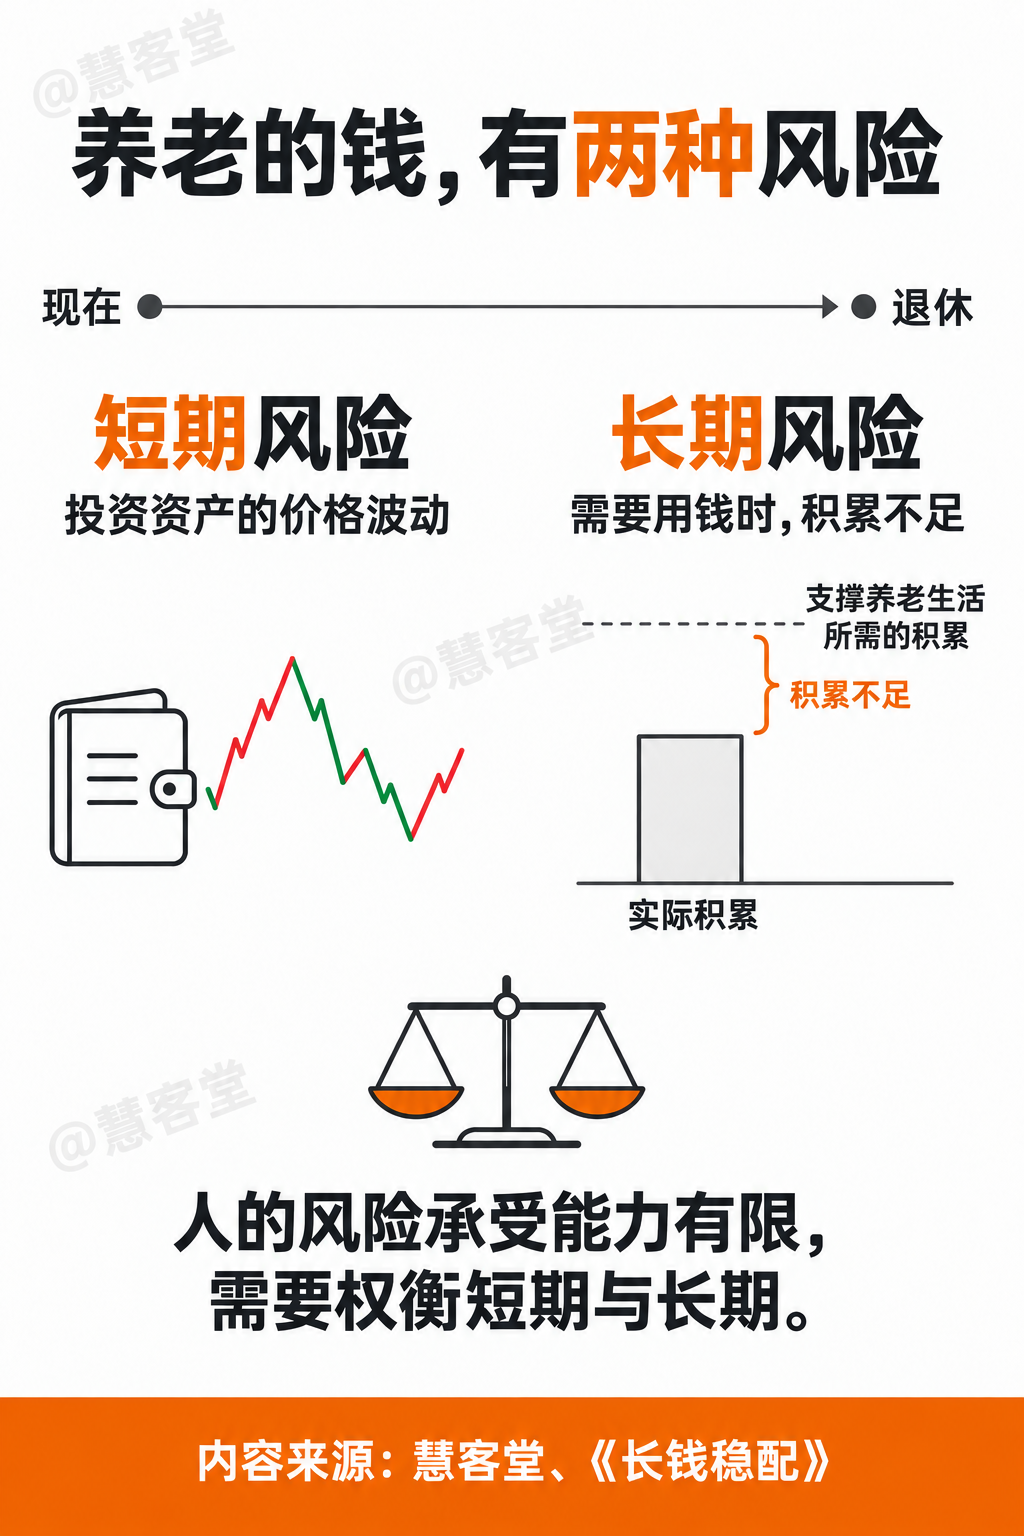
比如,我们经常把短期亏损当成风险,却很少思考:一笔长期资金,因为过度回避波动,最终无法实现真正的保值增值,是不是也是一种风险?尤其是养老资金。我们总在强调“养老钱不能亏”,却可能忽略了,几十年后,当这笔钱真正需要派上用场的时候,它究竟还能支撑多少生活。

再比如,一个被大家问“烂”的问题:为什么基金赚钱,基民却不赚钱?

我们还聊到了很多现实而具体的问题:

  • 真正的长钱,需要具备哪些条件?

  • 为什么即使是专业机构,也很难做到既有不错的收益,又保证每年不亏损?

  • 基金经理短期跑输市场,到底应该怎么评价?

  • 为什么追涨杀跌往往是投资者风险错配的结果?

  • 普通家庭怎样借鉴大型机构的资产配置方法,建立自己的长期投资框架?

这些问题,其实都指向一个更根本的认识:投资者不是来买产品的,而是来解决问题的。我们投资,是为了养老、为了家庭未来的现金流、为了财富的保值增值,而不是为了每天判断市场涨跌,更不是为了不停地寻找下一个爆款。

这一期有些内容可能需要反复听,也未必能让大家听完以后立刻找到一个赚钱的机会。但希望它能够帮助大家重新认识风险,认识长期投资,也重新审视自己管理家庭财富的方式。

🛋️本期嘉宾:熊军(天弘基金前副总经理兼首席经济学家。经济学博士。曾任全国社会保障基金理事会规划研究部副主任、巡视员,是社保基金早期资产配置框架的重要参与者之一)

📖本期荐书:《长钱稳配》熊军、熊鑫宇
⏰时间轴

00:26 从全国社保基金到公募基金:熊总的二十年资产配置经历

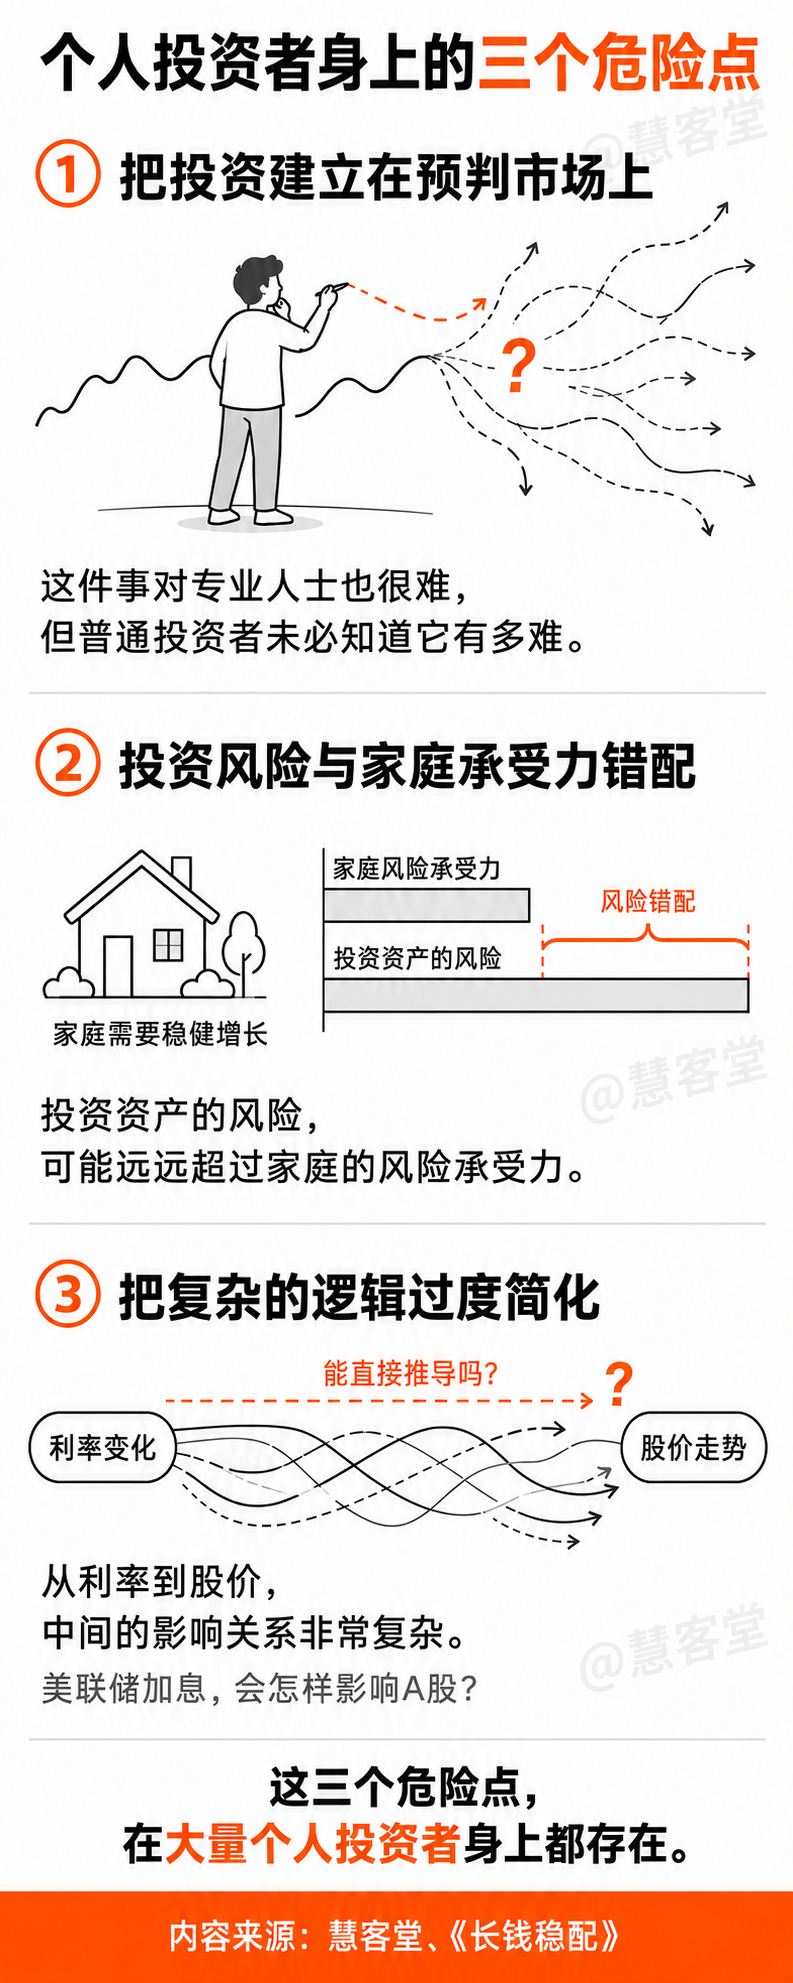
02:11 为什么普通投资者总是从投资中最难的事——预测市场开始?

🌟07:09 个人投资者身上三个很危险的点

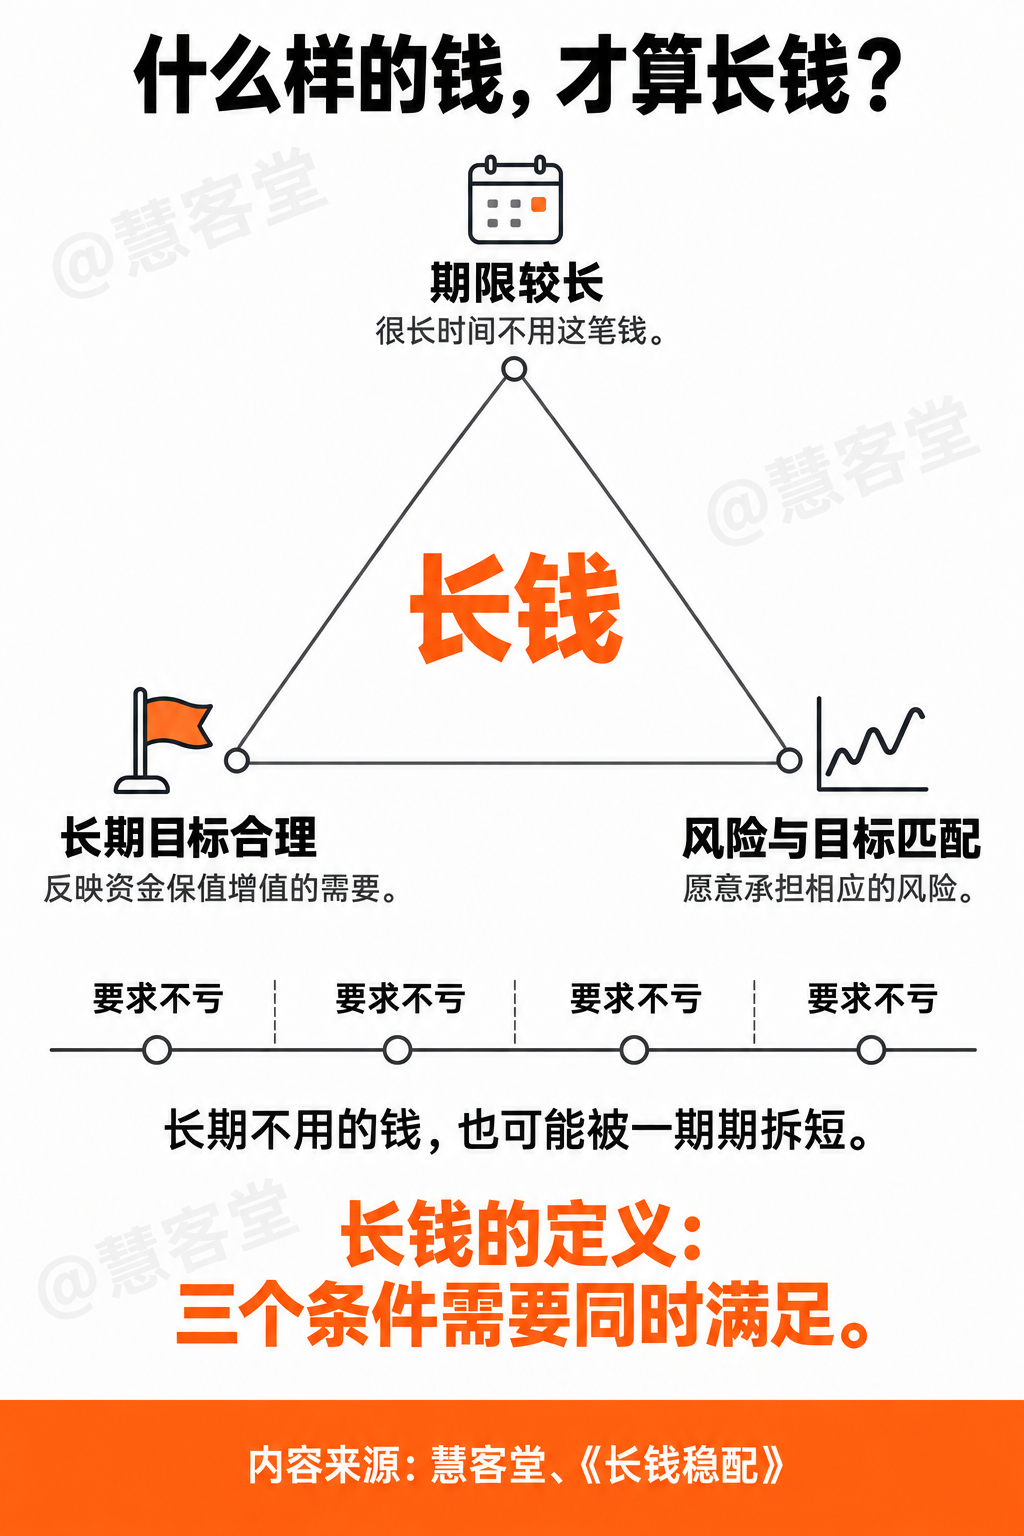
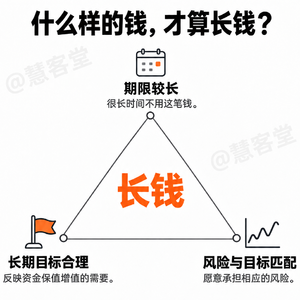
🌟10:18 什么才是真正的“长钱”?期限长还远远不够

15:28 中国资本市场真的缺长钱吗?为什么长钱表现得不像长钱?

18:45 只盯着眼前“不能亏”,可能正在积累更大的长期风险

21:46 如何建立战略资产配置基准,让长期投资有目标、短期管理有依据?

27:31 基金经理到底应该考核多久?短期评价不等于短期考核

32:13 “错过行情就像损失了一个亿”:为什么我们总怕错过赚钱的窗口?

34:33 基金赚钱、基民不赚钱:问题不只在投资者,也在基金行业的产品供给

38:58 涨多了卖、跌多了买:为什么真正的再平衡总是反人性的?

41:22 从“以产品为中心”到“以人为中心”,基金行业还缺什么?

45:45 主动ETF:交易更方便了,投资者就能赚到更多钱吗?

48:30 养老金只要不亏、跑赢CPI就够了吗?名义增长不等于真正保值

55:06 风险承受能力不是一句“我能接受亏损”,应该怎么衡量?

01:00:21 “我要每年赚6%,但不能亏”:为什么这样的要求连专业机构也很难做到?

01:04:22 频繁轮动看起来很灵活,为什么反而应警惕?

01:08:43 长期主义如果错了怎么办?什么时候才应该认错?

01:11:13 2008年全球金融危机:挪威养老基金为什么在暴跌中提高股票配置?

01:13:21 把机构的资产配置方法用在家庭:普通投资者应该从哪一步开始?

01:16:41 长期投资最怕的两件事:在市场顶部重仓,在市场底部空仓

🌟01:19:08 投资为什么需要“正确的非共识”?如何不被市场情绪裹挟?

01:20:29 投资不是买爆款产品,而是解决家庭真正的财富问题

01:24:02 与其反复折腾,不如纪律性再平衡:投资可以不那么热闹

01:31:14 给年轻投资者的第一课:先理解风险与收益,再建立长期投资的锚

👨👩适合谁听

  • 正在为养老和家庭财富做长期规划,想知道怎样才能让自己的钱实现真正的保值增值。

  • 买了不少基金,却始终没赚到钱,想弄明白为什么基金收益和基民收益之间存在差距。

  • 经常担心错过行情,习惯根据市场涨跌调整仓位,却发现越努力投资,结果反而越不理想。

  • 希望获得稳健收益,又很难接受账户波动,想重新认识收益目标与风险承受能力之间的关系。

  • 对专业机构的投资方法感兴趣,想了解社保基金等长期资金如何进行资产配置、管理风险和评价投资业绩。

  • 不想把投资变成第二份工作,希望建立一套适合自己家庭、能够长期坚持的资产配置方法。

🔑本期关键词

#长钱稳配#社保#养老金#战略资产配置#基金赚钱基民不赚钱#逆周期投资#Alpha与Beta#投资者行为#家庭财富管理
展开Show Notes
HKT小助手
HKT小助手
11小时前
置顶
本期评论区赠书5本《长钱稳配》,期待你的评论❤️
25:16 非常赞同,大多数情况下,我们会高估短期波动,选择了低风险、低权益资产的资产配置方案,从而导致了长期收益受损,这是真正的风险。 另外,自己计算了个养老金投资,从 32 岁开始,每年投入 1.2 万到个人养老金账户,相当于每月攒 1 千元,假如投资收益年化收益 7 %,65 岁退休时,这个账户累计投入本金:396000 元, 65 岁时预计可以达到 142 万多。真的出乎我的意料,越早开始,越长的资金越可以承担风险,长期收益也会更趋于稳定。太棒啦。
草堂种花人
:
加油👏🏻
陆chill:假如真有7%年化,卖出也要交税呢
共4条回复
luna在这里1
luna在这里1
3小时前
非常有干货的一期,重塑了我长钱稳配的思路架构,自己根本长钱的概念就错了,虽然这笔钱暂时不用,但是我一直让它滚动,就失去了长钱最基本的意义,自己实际上老是想择时,在下跌时怀疑人生、上涨时怀疑仓位,钱放哪儿都不踏实、定投像服刑、牛市一热闹就想重仓折磨,如何稳定地留在牌桌上,把长钱交给时间,把稳配交给纪律,把生活还给自己,才是我们投资中需要一直思考的事情
草堂种花人
:
你get到了
luna在这里1:最近的行情,这期播客无疑是强心针了,不能简单的问自己“你能承受多大回撤”,而是把回撤上限当成第一约束,低估加仓,光这些观点就够我学习落实了,毕竟跌了30%还要加仓,真的考验我的小心脏
Helen93413
Helen93413
1 小时前
这期主播们聊的不是怎么一夜暴富,而是怎么让钱在几十年的时间里,稳稳地服务于你的人生。听完最大的共鸣或许是:理财的终点,不是战胜市场,而是安顿自己。
让我重新理解,什么才是真正对自己负责的“稳”。

我们太在意“这一刻不能亏”,却很少认真想“这一生够不够花”。

PS:想要书!想要书!
草堂种花人
:
管理财富和管理健康一样 本来就是长期的事呀
蓝周
蓝周
2小时前
非常好的一期节目,其实还是回归到了对于投资基础三角因素的认识,也就是风险、收益和流动性。长期资金的投资成效不光是讲究资金的可投期限长,更重要的是收益目标和风险承受能力的适配。
当然还有另外一个维度,就是投资资产尤其是权益类这种相对高风险资产占个人或家庭全部资产的百分比,这也会影响到长期整体资产的增长,而这主要取决于自己的投资目标以及与个人相关的三个能力维度:风险认定程度、风险承受能力、个人底层的综合投资能力。
投资目标理解起来相对简单。风险认定程度和风险承受能力很容易被混淆,比如A和B同样拥有不影响生活的10万闲钱,客观的风险承受能力来讲是一样的,但是A主观风险认定程度较高的话,它可能就只愿意配置较低比例的资金投入到股票,B就有可能将10万全部投入到股市。
个人底层的综合投资能力较强的话,那么可能也就更愿意投入更多的资产来投资权益类资产。这个能力是由个人的知识储备、研究分析能力、投资认知水平、交易能力等等各项因素综合构成的,而且最终是要通过相对长期的实际投资结果来证明。
草堂种花人
:
👍👍👍理解得相当到位了
HD604478w
HD604478w
2小时前
一口气听完了,信息密度极大,值得多听几遍,把最戳我的几点记下来,和朋友们共同学习:
1、长钱不是"很久不用的钱"。期限长只是客观条件,还得加上「合理的长期收益目标」+「承担相应风险的准备」,三样齐了才算。最扎心的一句:一笔20年不用的钱,如果你一点波动都不想承担、只滚动买理财,那它根本不算长钱,因为你把它拆短了。
2、风险承受力我一直问错了。不是"我能接受多大回撤",而是"持有一年到期、95%概率下我能承受的最大亏损"。而且不管这笔钱是5年还是30年不用,都用"一年"口径,因为真正让你出局的不是到期亏多少,是中途忍不了。
3、"不承担该承担的风险,反而是更大的风险。"养老钱"不能亏"被短期化成"我考核期内不能亏",结果就是二三十年后钱不够用。长期风险短期看不见,而且无法纠正。
4、最反直觉的一段:预测一次成功不难,难的是每次都对。顶级投资人短期胜率不超过75%,抛硬币50%,差距只有25个百分点,所以拿一两次对错去"验证"一个专家,统计上根本不成立。
5、收尾那句金句很受用:用一个稳定的锚解决95%的事,剩下的极端情况再做事后应对。
谢谢董总和熊总,这本书一定会认真读一遍。
草堂种花人
:
棒🎉!
jessiel
jessiel
1 小时前
1:21:27 此处太有共鸣了!董总说改掉把投资当消费的心态,这一点对我启发很大。2015年入市,跟着爸妈所谓的消息买个股,血亏;口罩期间待在家里没事干,看基金排行榜加购物车,就和双十一买货一样的心态,结果是拿了一堆高位买入的消费和新能源,今年初割肉了;上半年听到了慧客堂,开始有了梳理家庭资金需求和资产配置的理念,6月做了再平衡清掉了大部分口罩期间埋伏的科技,跌到现在也没有太心疼而且还能拿得住。以前觉得找基金公司除了买产品还能干什么呢?现在董总向我们展示了,其实一家好的公司,能带给潜在客户和客户的价值,真的不只是产品,而是通过陪伴和探讨,带来了一整套解决方案和理念认知。(这里的改变不一而足我就不列举了)真的非常感谢!
草堂种花人
:
看到你这样的进步案例最最最开心
是橙子橙子
是橙子橙子
1 小时前
1:21:33 投资消费化,这个观点第一次听说。消费追求的是短期的快感,解决问题可以是长期中期短期问题,分别应对不同的投资策略和不同期限的资金。当时间和产品不出现错配的时候时间到了问题自然而然解决了!
草堂种花人
:
是不是吧你就说
哈哈哈哥哥
哈哈哈哥哥
1 小时前
1:06:55 1:04:48 择时、轮动、仓位灵活变动,都是非常高难度的,每次胜率 50% 左右忽高忽低,连续被打脸的概率很高。 董在、佳奇老师都曾经说过,实践过程中也确实是这样的。也是幸存者偏差的游戏,不断上演。
草堂种花人
:
所以,要远离那个轮盘游戏室
jessiel
jessiel
1 小时前
这一期非常有启发!首先就是最开始的“短期风险”和“长期风险”的讨论。我们自己的家庭投资也是这样,忽视了“长期风险”——一直告诉自己我是风险承受能力低所以预期收益率低,跑不赢GDP没事,结果竟然是需要跑赢名义GDP的...马上回去重新梳理自己的资金需求、投资结构和目标
HD134410d
HD134410d
1 小时前
全部听完,这期节目最大的收获是有了一个“长期知识”的概念,长期知识是为了长期收益服务的。比如这期讲的知识就是这样。好棒啊,属于醍醐灌顶类型的!👍
草堂种花人
:
哈哈哈 长期知识 为长期投资 保驾护航
HD101305y
HD101305y
2小时前
非常有收获,感谢!当听到主播说个人投资者在投资的时候,把自己对市场的短期走势判断摆在最前面,有醍醐灌顶之感,之前自己的投资不自觉的就出现判断短期走势,配置了很多风险错配的资产,把复杂逻辑简单化去期待实现投资目标。听完播客后,要详细审视自己的风险匹配能力,了解自己主观上能承受多大的波动,也要了解客观上每类资产要获得收益需要承担的风险,构建适合自己的配置比例,在这个基础上分析宏观环境,市场情况做一些动态调整,逐步提高自己的投资能力,赚取超额收益,判断一次两次正确不难,难得是可复制的可复利的投资习惯
草堂种花人
:
太棒了
ly小跳
ly小跳
3小时前
董总非常好,嘉宾非常好。听过这期之后,我想我能够更理性地看待波动和短期长期风险的问题。
草堂种花人
:
👍👍👍 老怀大慰
Liang_coBQ
Liang_coBQ
7小时前
43:02 听到这里,我觉得非常有价值的一条链路是如何评估自己的风险承受能力以及在此基础上如何决定各项资产配置比例和作用,进一步决定投资目标的风险和收益以及波动的预期,以及如何基于这个预期用什么样的节奏和方法和工具来管理自己的财产组合。如果把这段话翻译一下,把“如何”拿掉,就变成常见的“道理我都懂,就是做不好”(耸肩无奈).
草堂种花人
:
用熊总的话说 做不到就再试一遍
Akiki-泰康人寿:投资是个漫长的过程,主观上如果觉得这个链路有价值,那就小资金进入市场,就会慢慢有真实感受。逐步调整修正。自己就会慢慢真正体会到这个链路的价值了
新手小白真的是很多观点都需要反复听(:也听不懂😭
HD134410d
HD134410d
2小时前
长期知识又增加了!!
独步91
独步91
2小时前
长期持有赚的钱从哪里来?

在融资套现大于分红回购的融资负和博弈的市场,公司盈利大股东不分红股民也没办法,逼着去买卖图其他股民口袋里的钱。(七亏两平一赚)
(长期持有基民赚不赚钱不确定,但基金公司赚钱是确定的)
草堂种花人
:
槽点太多了你这一大段…每一句都能吵一架
独步91:长期持有一个不分红的股票能赚钱吗?(只能在卖出时有人愿意高价接盘)
共4条回复
大花姑娘
大花姑娘
3小时前
必须好好听这一期,先码住。作为从业十六年的证券从业人员,如何好好陪伴客户穿越牛熊,是我要终身学习的课题。谢谢董总请来这么重磅的大佬!
草堂种花人
:
👊👊👊👊👊👊
轶帝
轶帝
3小时前
我其实就是来领书的
草堂种花人
:
按照之前评论区卷的程度 这样是领不到书的
来啦 早啊ヾ(^∇^)
草堂种花人
:
早早早
Melphis
Melphis
3小时前
这集必须好好学!
草堂种花人
:
加油👏🏻