
 83
 1
PS:本节目由ai辅助生成,仅供参考,切勿完全信任。
■ 一句话概要
沪指失守3750关口报3713.03点跌0.60%、创业板指跌1.62%失守2700点整数关口;
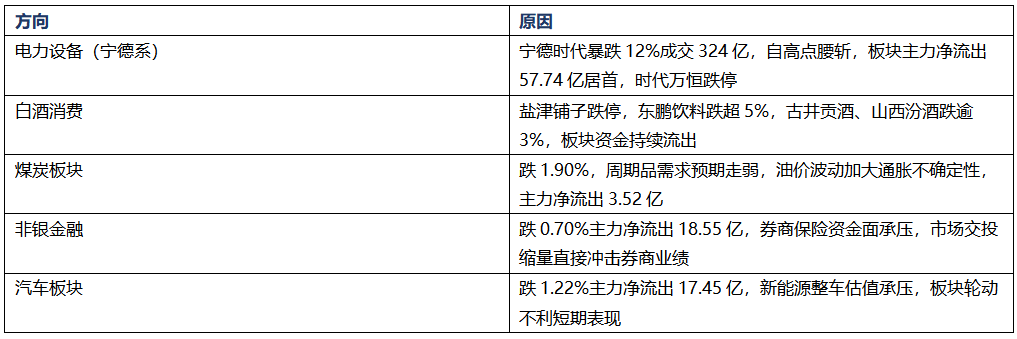
宁德时代暴跌12%成交324亿居全A第一,拖累电力设备板块领跌全市场跌幅-3.67%;
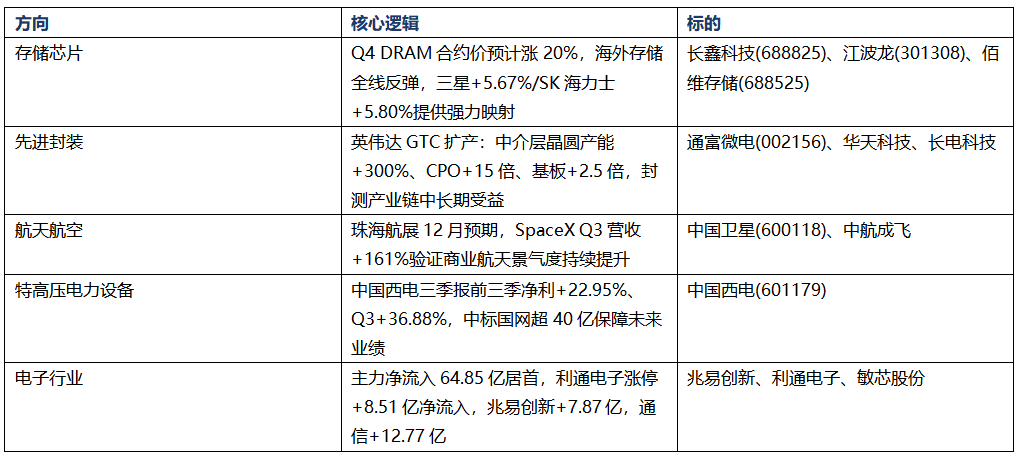
存储芯片板块午后反弹,德明利涨6.50%逼近涨停,英伟达GTC大会宣布联合多家供应链伙伴大规模扩产,先进封装产能提升300%;
主力资金全天净流出44.35亿元,已连续11个交易日呈净流出状态。
两市合计成交14293亿元,较前一交易日缩量268亿元,市场仍处存量博弈区间。
■ 时间戳
0:0010月21日A股大盘集体收跌,小盘股表现更强
1:34资金面缩量存量博弈,主力连续11日净流出
2:36宁德时代暴跌拖累电力设备,板块领跌市场
4:17英伟达、SpaceX发布重磅消息利好AI硬件产业链
5:43解读通富微电、中国卫星等自选股表现与前景
8:08展望明日行情,给出操作建议控制仓位
今日完整资讯文件:hqbucf51apw.feishu.cn
飞书文件链接:请扫二维码加入飞书群查阅!!!
欢迎扫码加入播主的飞书交流群,未来会开通知识星球社群,提供更多优质的股市内容。
2026年10月21日 A股综合日报
一、大盘概况
2026年10月21日(周三),A股三大指数集体收跌。上证指数收报3713.03点,跌0.60%,失守3750点关口;深证成指收报11704.35点,跌0.82%;创业板指收报2694.71点,跌1.62%,失守2700点。科创50微涨0.06%报1343.28点,沪深300跌0.97%报4111.93点。市场呈现"小盘强、大盘弱"格局,中证1000逆势涨0.20%。
沪深两市合计成交14293亿元(沪市6428亿+深市7866亿),较前一交易日缩量268亿元。全市场1980只个股上涨,3364只个股下跌,223只平盘。涨停50只,跌停5只,超3300只个股下跌,赚钱效应较差。
二、资金面
主力资金全天净流出44.35亿元(证券时报·数据宝口径),连续11个交易日呈净流出状态。创业板净流出27.85亿,科创板净流入14.82亿,沪深300成份股净流出88.51亿。电子行业以64.85亿净流入居首,通信+12.77亿;电力设备-57.74亿净流出居首,非银金融-18.55亿、汽车-17.45亿。个股方面,利通电子+8.51亿净流入居首,宁德时代-12.35亿净流出居首。
两融方面,截至10月20日两市融资余额24433.56亿元,较前一交易日减少21.4亿元,杠杆资金持续离场。北向资金当日成交2220.82亿元,占两市总成交15.54%。
三、板块表现
领涨板块: 农林牧渔+1.95%领涨两市,东方海洋、百洋股份涨停;电子+0.79%,利亚德20%涨停、利通电子涨停;通信+0.60%,光通信概念活跃;计算机+0.55%,数据要素概念走强。
领跌板块: 电力设备-3.67%领跌,宁德时代暴跌12%(成交额324亿居A股第一,自5月高点回落超50%);美容护理-1.94%;煤炭-1.90%;食品饮料-1.65%,盐津铺子跌停、东鹏饮料跌超5%。
概念板块: 两岸融合、财税数字化、猪产业、Kimi、光通信、MCU芯片、东数西算涨幅居前;钠离子电池、锂电负极、固态电池跌幅居前。
六、次日前瞻
明日(10/22 周四)关注:
①美股科技映射,超微电脑+16%和SpaceX强势能否传导至A股AI硬件链;
②存储板块反弹延续性,Q4 DRAM合约价涨20%+海外存储双雄大涨提供支撑;
③英伟达GTC扩产对封测板块催化;
④三季报密集披露期的业绩兑现。风险方面,主力连续11日净流出、两融余额降至2.44万亿低位、电力设备板块调整压力持续。建议仓位控制在3-4成,以防御为主、逢低布局超跌优质标的。
◆ 重点一:明日走势前瞻(10月22日 周四)
整体研判:今日A股三大指数集体收跌,沪指失守3750关口退至3713.03点,创业板指跌1.62%失守2700点整数关口,市场延续缩量调整格局。全天仅成交14293亿元,较前一交易日再缩268亿元。主力资金已连续十一个交易日净流出,两融余额降至24433亿元低位。但积极信号也在积聚:存储芯片板块午后出现明显反弹,英伟达GTC大会宣布联合多家供应链伙伴实施大规模扩产计划,超微电脑发布大幅超预期的季度指引,SpaceX上市首份财报全面超预期。宁德时代暴跌百分之十二对创业板的拖累效应是否延续,是明日需要重点观察的核心风险点。隔夜美股道琼斯指数上涨1.02%,亚太市场韩国KOSPI大涨3.29%,存储双雄三星和SK海力士分别上涨5.67%和5.80%,为明日A股科技板块提供了正面情绪支撑。
关键变量:
• 隔夜美股映射效应——超微电脑盘后涨16%、SpaceX财报超预期,能否传导至A股AI硬件链
• 存储板块反弹延续性——Q4 DRAM合约价预计涨20%,海外存储双雄大涨提供基本面支撑
• 宁德时代暴跌后续——成交324亿居A股第一,自高点腰斩,是否拖累创业板进一步走弱
• 英伟达GTC扩产催化——先进封装产能+300%、基板+2.5倍、CPO+15倍对封测板块的传导
• 三季报密集披露——业绩兑现将成个股定价核心因素,关注超预期标的的定价反应
• 主力资金连续流出——连续11日净流出,何时止跌回流是判断市场企稳的关键信号
• 两融余额持续下降——24433亿元低位,杠杆资金离场态势是否延续值得关注
• 油价波动风险——霍尔木兹海峡油轮触雷事件,布伦特原油108.79美元/桶高位运行
操作建议:建议仓位严格控制在三到四成,以防御为主、逢低布局。重点关注三个方向:一是存储芯片板块在第四季度DRAM合约价预计上涨约百分之二十的预期下,长鑫科技和江波龙值得逢低分批关注,其中江波龙PE不到十倍、前三季利润暴增十八倍,估值修复空间极大;二是英伟达GTC扩产对封测板块的中长期催化效应,通富微电作为先进封装加HBM加AMD产业链的核心受益标的,可回调至四十七元附近布局;三是三季报超预期且估值已充分回调的优质个股,如中国西电前三季度净利增长百分之二十二、特高压中标超四十亿。在市场信心修复信号明确之前不激进追涨,等待主力资金净流向转正后再逐步加仓。
◆ 重点二:板块 & 个股跟踪
√ 相对乐观(主线延续)
× 谨慎/回避
■ 干货速览
• 沪指失守3750:收报3713.03跌0.60%,创近期调整新低,3703.12为今日最低点
• 创业板失守2700:收报2694.71跌1.62%,宁德时代拖累权重股表现
• 成交缩量:沪深合计14293亿,较前日缩量268亿,存量博弈格局延续
• 主力连续11日净流出:全天净流出44.35亿,科创板逆势获14.82亿净流入
• 宁德时代暴跌12%:成交324亿居A股第一,自5月高点回落超50%
• 英伟达GTC扩产:先进封装产能+300%、基板+2.5倍、CPO+15倍,封测板块中长期利好
• SpaceX Q3超预期:营收146亿美元+161%,超级智能+830%,马斯克称AI制约在电力非芯片
• 超微电脑指引亮眼:FY27Q1营收185-195亿美元大幅超预期,盘后+16%
• 存储板块反弹:德明利+6.50%逼近涨停,Q4 DRAM合约价预计涨20%
• 江波龙前三季净利增超18倍:PE(TTM)仅9.55倍,机构目标价494.50元有翻倍空间
• 中国西电三季报亮眼:前三季净利+22.95%、Q3单季+36.88%,特高压中标超40亿
• 涨停50只跌停5只:超3300只个股下跌,赚钱效应较差,市场情绪持续低迷
• 两融余额持续走低:截至10月20日两市融资余额24433亿元,较前一交易日减少21.4亿元
• 外资动向:北向资金当日成交2220.82亿元,占两市总成交15.54%