
 477
 2
看投资人,最省事的办法当然是看收益率。但一条漂亮的曲线,可能是运气,也可能是在压路机前捡硬币;一套听上去很完整的逻辑,也不一定能把人带出自己的理论。
再往下问:他赚的是谁的钱?策略什么时候会失效?如果一个真正厉害的投资者就站在面前,我们认得出来吗?
🤔【猜想与反驳】
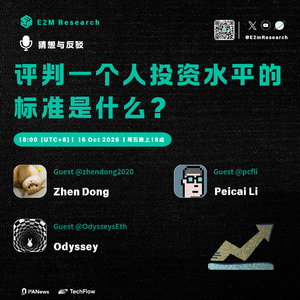
本周话题:评判一个人投资水平的标准是什么?
⏰ 18:00(UTC+8)2026年10月16日(周五)
常驻嘉宾:
Odyssey 推特 @OdysseysEth
Zhen Dong 推特 @zhendong2020
Peicai Li 推特 @pcfli
【space金句】
💡 我觉得大众最容易步入的误区,是要看实战成绩,看过去收益率。
💡 一个好的投资人的投资水平比较高,和一家优秀的大猩猩企业构建护城河,这两个事情有可能是类似的。
💡 当一个非常新的机会真的到你眼前时,你发现它有很多似曾相识的地方。
【音频时间戳】
00:02-03:55 看一个投资人,到底是在挑基金经理,还是在找值得长期学习的人?
03:56-08:12 收益率、幸存者偏差与自洽逻辑:为什么都不够?
15:31-22:30 现金流停止增长时,人为什么容易加大赌注?
22:31-30:33 投资策略的层级:能不能抽象、赚的是谁的钱、何时该退出
30:34-38:50 正和与零和:Peicai Li 怎么给投资策略排序?
38:51-47:04 如果一位百年后才被认可的投资者站在面前,怎么识别?
53:07-01:00:57 反共识的正确从哪里来?新一代投资者要补什么课?
01:00:58-01:02:00 AI 会减少投资盲区,还是只会让所有人更快看到同一件事?
【要点精选】
Q1:为什么不能只用收益率判断一个人的投资水平?
Odyssey:
收益率当然有筛选价值,但它更像相关性,不是因果性。有人靠运气拿到很高收益,也有人长期使用一种看似稳定、实际风险极大的策略,平时曲线很好看,等真正出问题时再一次性归零。只看过去战绩,很容易把幸存者误认为高手。
往下一层看逻辑,也不够。一个理论只要不能自洽,早就被淘汰了;真正麻烦的是,它太自洽,反而容易把人困在里面。比如自动驾驶的纯视觉路线和多传感器融合路线,各自都能讲出很漂亮的逻辑。站在理论内部,你未必能直接证明谁对谁错。很多时候,人不是靠推翻旧逻辑走出来,而是遇到一个明显更好的东西,才愿意换一套看法。
Q2:如果不只看收益率,评判一套投资策略时到底该看什么?
Peicai Li:
我会先要一个解释。这个策略赚的是什么钱?它参与的是正和博弈还是零和博弈?它怎样抵抗市场有效性?又怎样处理反身性?如果这些问题讲不清楚,后面的收益率再高,我也很难判断那到底是能力、运气,还是一个暂时没有暴露的问题。
正和博弈的策略,我会放在更高的位置。比如长期持有能够持续创造价值、规模不断增长的企业,赚到的更多是企业价值增长带来的收益;而偏交易型、零和的策略,赚到的往往是别的参与者失去的钱,更容易受市场结构和反身性影响。不是说零和策略不存在高手,而是它更难验证,也更难让外部的人稳定地跟随。
Q3:投资人的能力,为什么有点像一家优秀公司在建护城河?
Zhen Dong:
如果市场完全有效,大家拿到的信息和使用的策略都差不多,谁也不该长期拿到特别高的回报。一个投资人能持续赚到别人赚不到的钱,某种意义上也得有自己的“护城河”:他看得更早、理解得更深,或者有只有他能参与的机会。
我会问的是,这个策略为什么只有他能做?它还有没有空间?会不会随着资金规模扩大就失效?巴菲特早期能做很多交易型机会,但体量大了以后就做不了,这就是策略容量的问题。
真正高水平的投资者,可能不是每一次都靠规划赢,而是在关键节点看见了某种系统性的机会,像找到了世界运行里的一个 bug,并且有能力持续利用它。
Q4:投资之外,为什么还要做业务?
Peicai Li:
我对投资收益率没有那么焦虑,一部分原因是我可以接受长期投资策略的收益率不总是很高;另一部分原因是,我会把更多精力放到做业务上。业务和投资不是同一套逻辑。投资更像钱生钱,业务则可以把自己的时间、能力和执行力放进去,主动地创造现金流。
业务的容量可能有限,不会像一个好资产那样无限承接资金,但它给人的东西也不一样。比如一个项目的佣金、服务费,绝对金额未必巨大,但如果前期投入可控,收益率可以不错。
对我来说,大资金可以放在相对长期的投资框架里;业务则提供另一种更主动的收入来源。这样也不必要求单一投资策略解决所有问题。
Q5:如果一位未来才会被证明伟大的投资者今天站在面前,我们怎么认出他?
Odyssey:
我会看两端。第一端是他能不能避开历史上反复出现的坑:泡沫、靠讲故事支撑的增长、没有利润来源的繁荣。这个部分可以放进过去的案例里检验,看他的思维方式会不会把他带进类似陷阱。
另一端更难:他能不能看见真正新的东西。那不是简单的“反共识”,因为反共识大多是错的;而是有些观点会让你不舒服、和你的体系冲突,但你又没法证明它必然不成立。我会把这种人和想法先放在视野里,继续观察。
西蒙斯就是一个例子:我未必能解释他的整个黑箱,但他在科网泡沫破裂时获利、在量化策略普遍出问题时也会亏损,这些细节至少让我知道,他不太像单纯靠纸面增长或利益输送赚钱。
Q6:下一代投资者的机会,可能藏在什么地方?
Zhen Dong:
新的机会往往最难认,因为它既要反共识,又要正确。很多时候,不是你没听过某个概念,而是你还没有足够的经验和结构感去把它认出来。看得多、犯过错、错过过机会,都会留下某种“似曾相识”的能力。下一次类似结构出现时,你可能更敏感。
我觉得投资者的盲区大概有两类。一类是本来有能力理解,但没有投入时间去研究。比如很多优秀投资者未必真的细看过某个新行业的商业模式。另一类是大家都知道这是好东西,但因为爆仓、情绪、资金约束或组织限制,不得不卖掉。
后者更容易被看见。前者也许会因为 AI 而缩小一点:它可以帮你更快扫描行业、整理商业模式、补足研究覆盖面。但最终能不能识别出真正重要的结构,还是要靠人自己判断。
本期内容仅为嘉宾个人观点与讨论,不构成任何投资建议。相关市场波动较大,请谨慎决策。
【关于E2M Research】
From the Earth to the Moon
E2M Research 聚焦投资和数字货币领域的研究与学习。
文章合集 :mirror.xyz
关注推特 :twitter.com ️
小宇宙链接:www.xiaoyuzhoufm.com
DC链接:discord.gg