
 46
 0
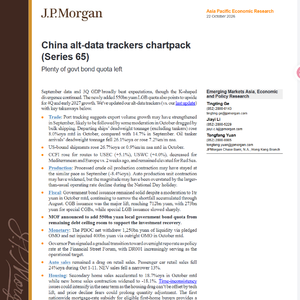
这份来自摩根大通 2026 年 10 月 22 日第 65 期另类数据追踪报告,给出一个值得留意的判断:9 月与三季度国内经济数据整体好于预期,但经济 K 型分化格局依旧延续,新增 5500 亿元地方债额度,会对四季度以及 2027 年初经济形成向上拉动。
外贸层面,9 月出口货量有所走强,10 月受散货航运拖累,出口动能出现一定回落。去往美国的货运保持较高增速,不同海运航线运价出现分化,去往美国航线运价上行,地中海、欧洲航线运价走低。
生产端,原油加工降幅维持,汽车生产的收缩幅度放大,但国庆假期工厂开工率异常走低,会放大数据的下行程度。钢材工业收缩小幅收窄。消费端,汽车零售表现偏弱,燃油车零售下滑明显,新能源车回落幅度相对更小。
地产市场分化现象突出,10 月二手房销售同比走高,新房销售的收缩进一步扩大。全国首套房贷补贴政策可以带来短期缓和,但实际拉动力度有限,地产拖累很难被科技板块完全对冲。
财政方面,10 月政府债券发行规模依旧可观,新增 5500 亿地方政府债券额度,用来托底投资。货币端,央行释放政策信号,隔夜回购利率会逐步成为政策利率,DR001 将更多充当操作目标。
通胀方面,国际大宗商品走高带动国内能源价格抬升,农产品价格会对整体物价形成向下拖累;铜价受 AI 相关需求支撑维持高位,水泥随着基建活动回暖价格走高。
可私信我,进我的外资研报知识库:外资研报知识库汇集全球顶级投行最新研究报告,每日更新,覆盖宏观、行业趋势分析。还可以参加我的深度阅读换脑计划,为拒绝浅阅读、追求认知升级的你打造专属知识库,多端同步,帮你高效获取一手信息,提升认知格局。