
 88
 1
PS:本节目由ai辅助生成,仅供参考,切勿完全信任。
■ 一句话概要
隔夜美股科技股重挫、费城半导体指数暴跌6.72%,A股早盘恐慌蔓延,沪指盘中跌破3600点、最低下探3574.27点(跌2.29%)创近一年新低;
午后在算力链龙头集体公告订单饱满、证监会维稳表态、宽基ETF巨量申购与黄仁勋看多存储的四重催化下暴力深V
沪指收报3690.48点涨0.89%,创业板指大涨4.16%,全市场4525只个股上涨、84只涨停
沪深北三市成交19728亿元、放量4310亿元,主力资金转为净流入35.16亿元,存储芯片与人形机器人成为最强反攻主线。
■ 时间戳
0:002026年10月23日A股早盘大跌创近一年新低,午后深V反转
1:45午后反转源于算力链龙头公告、政策、资金、产业四重催化
3:37A股全天放量成交近2万亿,主力资金终结多日净流出
5:08科技股反攻,CPO、半导体等板块领涨,风格切换明显
7:12解读五只自选股走势,提示题材股高位追高风险
9:53下周A股需验证沪指3700点和量能,提示操作及风险
今日完整资讯文件:hqbucf51apw.feishu.cn
飞书文件链接:请扫二维码加入飞书群查阅!!!
欢迎扫码加入播主的飞书交流群,未来会开通知识星球社群,提供更多优质的股市内容。
A股收盘日报 · 2026年10月23日(周五)
一句话总结:隔夜纳指重挫2.60%、费城半导体暴跌6.72%的极端恐慌下,A股早盘沪指击穿3700/3650/3600三道关口、最低3574.27点(-2.29%,近一年新低);午后算力链六龙头午间集体公告订单饱满+证监会维稳表态+宽基ETF巨量申购+黄仁勋看多存储四重催化,指数暴力深V——沪指收3690.48点涨0.89%、深成指+2.79%、创业板指+4.16%、科创50 +3.04%、北证50 +1.88%;沪深北三市成交19728亿元放量4310亿(+27.96%),4525股上涨、84股涨停;主力资金由昨日净流出超500亿转为净流入35.16亿,电子+73.46亿居首,长鑫科技+15.99亿居个股第一。
一、大盘行情与资金面
1.1 指数收盘(腾讯官方行情接口OHLC终值)
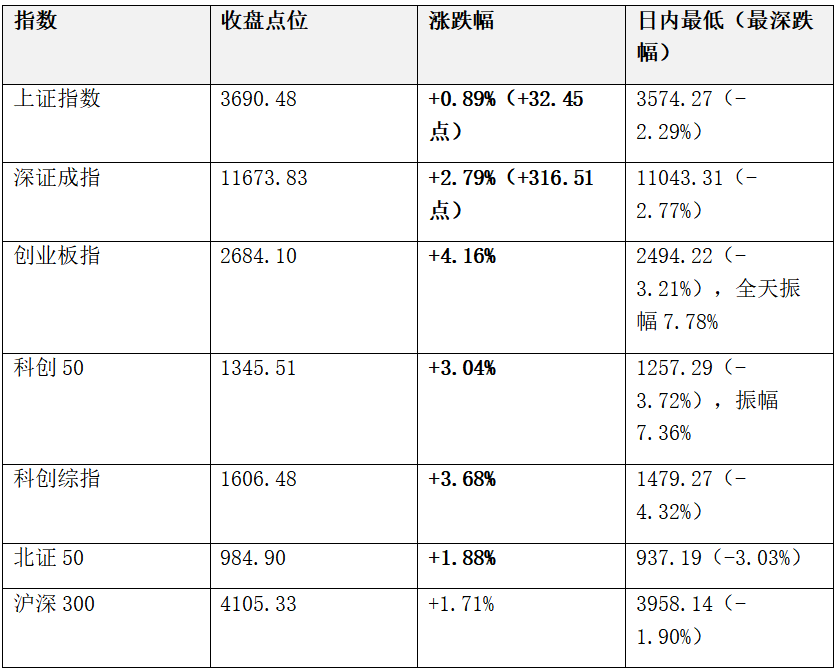
节奏:沪指低开3623.57(-0.94%)后一路杀跌,10:30前后最低3574.27点,刺破3600整数关与8月5日向上缺口,全市场一度超5200只下跌;午间六家算力链公司(中际旭创/新易盛/天孚通信/光迅科技/源杰科技/联讯仪器)罕见同步公告"经营正常、在手订单饱满",直接打断恐慌循环;13点后宽基ETF现持续巨量申购,黄仁勋"2029年前内存不过剩、对与长鑫合作开放"表态进一步点火科技,创业板十余分钟翻红,尾盘加速。沪指自3574.27拉升116.21点、反弹3.25%,收长下影中阳,但未收复3700(差9.52点)。
1.2 成交与市场宽度
• 沪深北三市成交19728亿元(约1.97万亿),较昨日15418亿放量4310亿(+27.96%)(媒体另有沪深两市1.96万亿、放量4276亿口径);沪市8986.67亿、深市10575.92亿、北证169.30亿。
• 上涨4525家、下跌909家(数据宝;另有Wind口径4520涨/908跌/142平),上涨占比约83%。
• 涨停84只(不含未开板新股,20只封板未遂,封板率约80.77%);收盘封死跌停9只(数据宝;不含ST口径7只),跌停名单为郑中设计、哈空调、闽发铝业、通达创智、新亚制程、*ST卓然等,集中于前期高位连板股与退市风险股;超90股涨超10%、45只20CM涨停。
1.3 资金面
• 主力资金(数据宝大单口径)全天净流入35.16亿元(昨日为净流出超500亿),尾盘主力净流入51.61亿;特大单(证券时报口径)净流入95.56亿元。
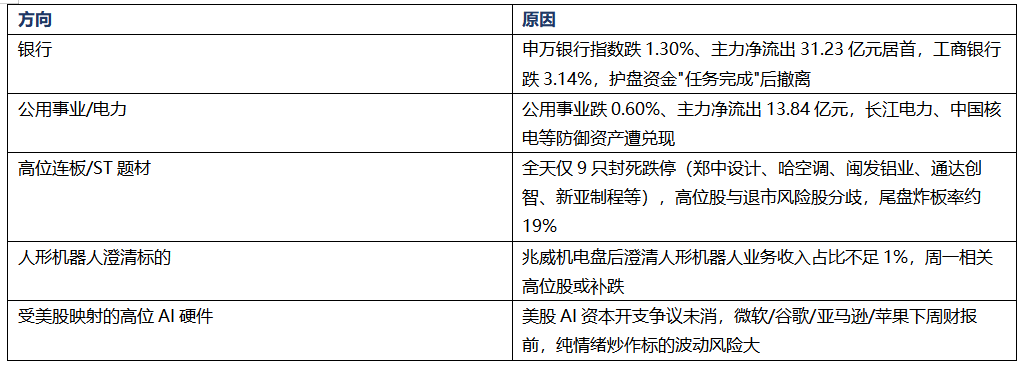
• 申万一级行业(涨跌幅|主力净流入|特大单):计算机+4.67%|+37.11亿;传媒+3.78%|+18.76亿;电力设备+3.67%|+3.54亿;电子+2.94%|+73.46亿(全行业第一,半导体+68.69亿、元件+27.22亿);通信+1.87%|+4.19亿(盘中一度跌近6%后翻红);汽车+2.68%|+7.79亿;非银+1.52%|+2.24亿。银行-1.30%|-31.23亿(流出第一,工行-3.14%);公用事业-0.60%|-13.84亿。
• 个股:长鑫科技主力+15.99亿(特大单+15.15亿,两市第一)、中际旭创+15.83亿、兆易创新+11.71亿、亨通光电+10.74亿;流出:工商银行主力-15.02亿、紫金矿业-8.10亿(当日仍涨3.41%,属获利分歧);宁德时代特大单-4.78亿(当日涨7.80%)。
• ETF:股票型ETF全天成交2360.81亿元,宽基ETF上午即现固定间隔巨量申购(护盘资金特征);创业板ETF易方达(159915)成交约197亿(该ETF上市以来历史第三高,仅次于2024/10/8-9)、沪深300ETF华泰柏瑞154.23亿、科创50ETF华夏151.97亿。
• 两融(截至10/22,沪深交易所口径):两融余额24556.92亿(-234.39亿),融资余额24191.00亿(-232.95亿),在10/21(24791.31亿、九连降)基础上续降;今日放量大涨后,周一两融数据是杠杆情绪能否扭转的关键观察窗口。
• 港股/外围:恒生指数收涨约1.3%、恒生科技指数收涨约0.9%(盘中一度走弱,午后随A股反弹);小米、腾讯、阿里多数走强。隔夜美股(10/22):道指+0.02%,标普500 -1.21%(7月来最大单日跌幅)、纳指-2.60%、费城半导体-6.72%;Meta-6.98%,闪迪-8.51%、SK海力士-8.58%、AMD-8.10%、英特尔约-8%、台积电ADR-4.52%、美光-6.26%、英伟达约-3.3%;10年期美债收益率回落至约4.95%;罗素2000小盘股逆势收涨。
1.4 要闻
1. 证监会盘中表态"该出手时就出手",官媒集体喊话坚定信心;下午央行公开市场净投放583亿元。
2. 首批18只主动权益ETF(易方达/华夏/富国等11家头部公募)今日首发,权益基金"审批-发行-入市"链路加速;头部公募前期已公告自购。
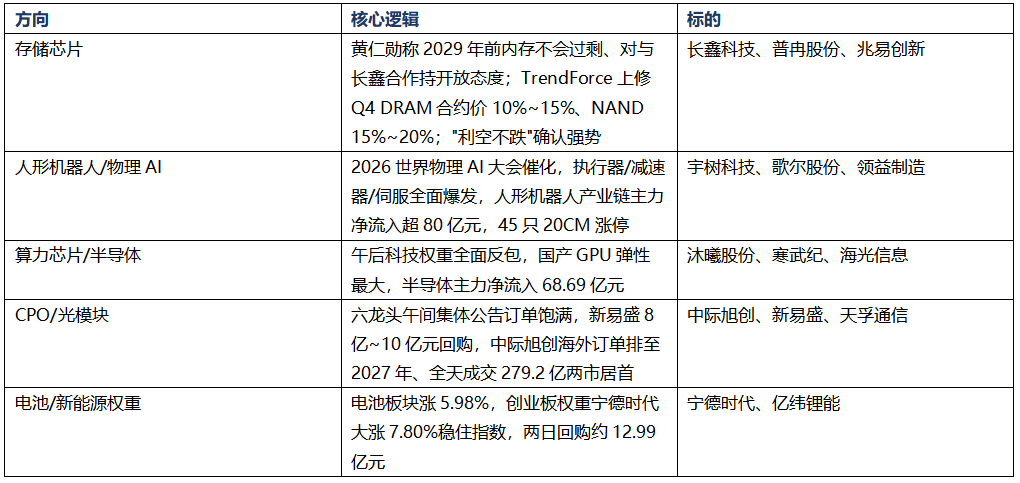
3. 黄仁勋:2029年之前内存供应过剩可能性不大,英伟达继续大量采购LPDDR/HBM,对与长鑫存储开展合作持开放态度;长鑫科技回应"对DRAM产业中长期前景保持坚定信心"。
4. TrendForce 10月报告上修Q4合约价:DRAM +10%~15%(含HBM +15%~20%)、NAND +15%~20%、企业级SSD +23%~28%。
5. 午间算力链集体定心公告:中际旭创(2026H1营收417.78亿+182.49%、归母净利136.51亿+241.70%,海外主要客户订单排至2027、部分给出2028指引);新易盛8亿~10亿元回购(上限500元/股);天孚通信晚间再推1亿~1.5亿元回购注销(上限350元/股);源杰科技预告Q3净利+578.85%~659.70%。
6. 宁德时代10/21-22两日累计回购约12.99亿元,今日+7.80%、成交254亿。
7. 2026世界物理AI大会(10/22杭州)催化机器人爆发;盘后兆威机电澄清人形机器人业务收入占比不足1%。
8. 港交所10/23发布AI指数与半导体指数,南方基金将在内地推出追踪港交所AI指数的ETF。
二、领涨领跌板块
领涨(申万一级,证券时报·数据宝口径):计算机+4.67%、传媒+3.78%、电力设备+3.67%、机械设备+3.54%、电子+2.94%、汽车+2.68%、通信+1.87%;27个一级行业上涨。电子主力净流入73.46亿居首(半导体+68.69亿、元件+27.22亿)。
• 题材:机器人掀涨停潮(宇树科技20CM涨停、领益制造4天3板,减速器/执行器/伺服集体爆发,人形机器人产业链主力净流入超80亿)、算力芯片/半导体(粤芯半导体-U、晶丰明源20CM涨停,沐曦、燧原、摩尔线程涨超10%,半导体设备/EDA跟涨)、CPO绝地反包(中际旭创自盘中约-6%的553.48元拉升收612.63元、全天+3.82%、振幅约10.9%、成交279.2亿两市居首;新易盛+1.16%、天孚通信+1.93%,均为长下影翻红,午间订单/回购公告是直接催化)、存储芯片(云汉芯城+11.93%、大普微+9.63%、普冉+9.59%、长鑫+7.93%、大港股份涨停)、电池(宁德+7.80%、亿纬+6.08%)、券商(华林证券、汇金科技、大智慧涨停)、非银金融、零售。
• 45只20CM涨停。
领跌/回调:银行-1.30%(工行-3.14%、建行-2.65%;招行仅-0.12%)、公用事业-0.60%(长江电力-1.24%、中国核电XD-0.85%)、基础化工小幅收跌、保险偏弱——资金从高股息防御方向极限切向成长。白酒(五粮液+2.97%、茅台+1.25%)、贵金属(紫金+3.41%、山东黄金+1.17%)午后随大盘反弹收红。全天仅9只个股封死跌停(郑中设计、哈空调、闽发铝业、通达创智、新亚制程等),杀跌集中于高位连板与退市风险股;华天科技+4.12%但主力净流出约1.09亿(高位分歧)。
五、次日前瞻(下周一 10月26日)
定性:3574.27点大概率是恐慌情绪极值(开盘急杀+放量承接+政策底信号),今日属"政策底+资金底+情绪底"单日共振强反弹;但一日深V不等于趋势反转,沪指收盘未收复3700,多数科技股中期均线仍空头排列,周一存在获利回吐与确认需求。
关键变量:①周末政策稳市举措与18只主动权益ETF入市进展;②今晚(周五)美股夜盘科技股能否止跌;③主力资金能否连续净流入;④三季报密集披露(本周近2800家);⑤机器人澄清风险(兆威机电盘后澄清占比<1%)后的题材分化。
点位:沪指压力3700→3723(10日线)→3743;支撑3658(原前低)→3623→3574。创业板压力2695→2750,支撑2600→2534。量能阈值:维持1.8万亿+则反弹延续,缩至1.6万亿下方按超跌反弹对待。
情景:
• 放量确认站稳3700(概率35%):仓位中性偏积极,围绕长鑫、兆易、中际旭创等放量龙头,不追杂毛。
• 缩量回踩3650-3680(概率45%):不杀跌,回踩低吸存储/算力确定性龙头,持有西电类均线不破标的。
• 外围再扰失守3700(概率20%):收缩防御,等3574二次确认,回避机器人高位澄清股。
周一自选看点:长鑫43.15-43.53(9/28缺口)能否放量拿下、美股存储股反馈;通富48.57/49.67(MA10)与AMD消化;卫星51.50/52.66(MA10)无量观望;西电11.49/11.55(MA20)突破力度;江波龙245.43/251.21(MA10)压力与补量。
◆ 重点一·明日走势前瞻
今日的深V可以定性为"政策底+资金底+情绪底"单日共振的强反弹:早盘在隔夜美股科技股暴跌冲击下惯性杀跌,
沪指刺破3600点和8月5日向上缺口,恐慌情绪集中释放;午后算力链龙头罕见集体以公告形式确认在手订单饱满、新易盛抛出8亿~10亿元回购,
直接打断了"AI需求证伪"的负向循环,叠加宽基ETF上午即出现的固定间隔巨量申购(典型配置型护盘资金特征),
创业板第一权重宁德时代大涨7.80%、中际旭创从盘中约-6%拉回收涨3.82%,带动指数全线反包。
下周一需重点跟踪的关键变量:
• 美股周五夜盘反馈:纳指、费城半导体能否止跌企稳,是A股科技主线情绪的第一外部变量。
• 沪指3700点争夺战:今日收3690.48点、差9.52点未收复整数关,周一若放量站稳3700则反弹级别提升。
• 量能持续性:1.97万亿的放量若能维持在1.8万亿以上,反弹具备延续基础;缩到1.6万亿下方则按超跌反弹对待。
• 主力资金连续性:今日主力净流入35.16亿、特大单净流入95.56亿,需观察能否连续两日净流入。
• 机器人板块澄清风险:兆威机电盘后澄清人形机器人业务收入占比不足1%,周一题材或现分化。
• 三季报密集披露:本周近2800家公司披露财报,业绩验证将决定个股分化方向。
• 周末政策与18只主动权益ETF入市进展:首批主动权益ETF今日首发,后续建仓节奏影响增量资金。
• 两融数据:截至10/22两融余额24556.92亿元(环比-234.39亿)、融资余额24191.00亿元,在九连降后续降,今日大涨后周一杠杆资金能否回流值得跟踪。
操作建议:持仓者不必在恐慌低点割肉,今日3574.27点大概率是本轮情绪极值;但空仓者也不宜在一日深V后盲目追高,
更稳妥的方式是等周一回踩确认支撑、围绕存储、算力等放量主线龙头低吸,同时严格回避缺乏业绩支撑的高位连板题材股。
仓位结构上建议"核心+卫星":核心仓位沿存储芯片、算力硬件等业绩与产业趋势双确定的方向布局,利用盘中波动而非收盘追高;卫星仓位小比例参与机器人、商业航天等高弹性题材,单票止损线前置。对银行等本轮资金流出方向,暂不急于抄底,等待主力资金回流信号。总仓位维持3至5成,留足子弹应对周末消息面的不确定性,下周一优先观察集合竞价量能与开盘半小时的方向选择再做决断,切忌仅凭一根阳线就重仓押注反弹延续。
◆ 重点二·板块&个股跟踪
√ 相对乐观(主线延续)
× 谨慎/回避
■ 干货速览
• 指数收盘:上证指数3690.48点(+0.89%)、深证成指11673.83点(+2.79%)、创业板指2684.10点(+4.16%)、科创50 1345.51点(+3.04%)、北证50 984.90点(+1.88%)。
• 日内轨迹:沪指最低3574.27点(-2.29%),收盘自最低拉升116.21点、反弹3.25%;创业板指全天振幅高达7.78%。
• 成交规模:沪深北三市成交19728亿元,较昨日15418亿元放量4310亿元(+27.96%)。
• 市场宽度:4525只上涨、909只下跌;涨停84只,收盘封死跌停9只(高位连板与退市风险股为主);45只20CM涨停、超90股涨超10%。
• 资金流向:主力资金(数据宝大单口径)净流入35.16亿元,特大单(证券时报口径)净流入95.56亿元,尾盘主力净流入51.61亿元。
• 行业资金:电子+73.46亿、计算机+37.11亿、传媒+18.76亿居前;银行-31.23亿、公用事业-13.84亿流出居前。
• 个股资金:长鑫科技+15.99亿元居首,中际旭创+15.83亿元、兆易创新+11.71亿元;工商银行-15.02亿元流出最多。
• 申万行业涨幅:计算机+4.67%、传媒+3.78%、电力设备+3.67%、机械设备+3.54%、电子+2.94%;仅银行、公用事业等4个一级行业收绿。
• 隔夜美股(10/22):道指+0.02%,标普500 -1.21%(7月来最大单日跌幅),纳指-2.60%,费城半导体-6.72%;美光-6.26%、AMD-8.10%、闪迪-8.51%。
• 港股联动:恒生指数收涨约1.3%、恒生科技指数收涨约0.9%,午后随A股同步反弹;江波龙H股(09976)收147.5港元、涨3.29%。
• 两融数据:截至10/22两融余额24556.92亿元(环比-234.39亿),融资余额24191.00亿元(-232.95亿),在九连降后续降。
• 政策面:证监会表态"该出手时就出手",央行公开市场净投放583亿元;首批18只主动权益ETF当日首发,头部公募公告自购。
• 产业催化:TrendForce上修Q4合约价,DRAM +10%~15%(含HBM +15%~20%)、NAND +15%~20%、企业级SSD +23%~28%。