
 84
 0
PS:本节目由ai辅助生成,仅供参考,切勿完全信任。
核心摘要
2026年9月,A股经历"科技退潮→缩量磨底→脉冲反弹→黑色暴跌→节前修复"五阶段震荡下行行情。沪指月跌3.62%收报3842.19点失守3900关口,深成指-8.04%、创业板指-8.82%创半年新低、科创50-8.31%月线四连阴,北证50约-6%。
全月呈现五段明显节奏:上旬科技全面退潮+风格切换(农业/石化/银行接棒);中旬缩量至年内次低(1.61万亿)+FOMC加息落地脉冲反弹;9/18科技反攻放量2万亿;9/28"黑色星期天"美参议院光模块禁令+美债利率飙升+CPO拥挤交易出清四重共振,创业板指暴跌4.53%、科创50跌4.06%、通信板块跌7.36%(跌停潮);
月末政策托底房地产+医药+固态电池逆势活跃。存储芯片板块月跌8%-10%,航天航空约-5%-8%,电力设备-9.46%。
9月是继8月剧烈震荡后的延续调整月,科技成长系统性承压,极致风格切换下房地产+6.28%领涨vs有色金属-12.87%领跌,风格裂口扩大至近20个百分点。
今日完整资讯文件:hqbucf51apw.feishu.cn
飞书文件链接:请扫二维码加入飞书群查阅!!!
欢迎扫码加入播主的飞书交流群,未来会开通知识星球社群,提供更多优质的股市内容。
一、9月大盘全景回顾
1.1 主要指数月度表现
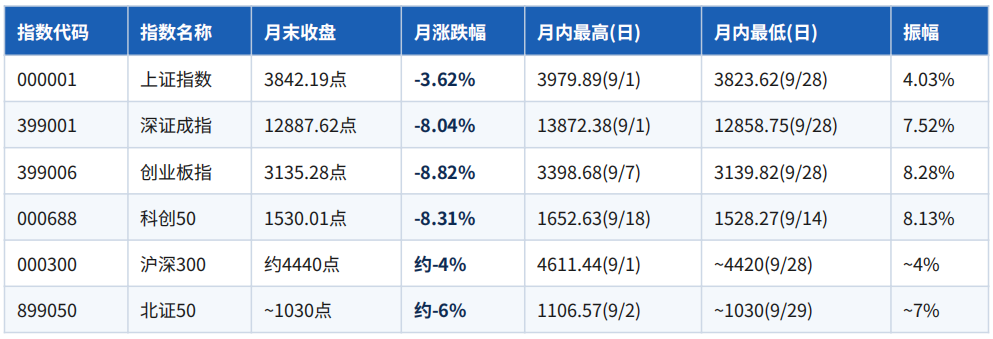
核心结论: - 创业板指月跌8.82%领跌主要宽基指数,创半年新低3135点,接近技术性熊市 - 科创50月跌
8.31%月线四连阴,半导体+存储高位杀跌是核心拖累 - 上证指数月跌3.62%:月内失守3900点关口,月末
仅勉强企稳3842 - 极致分化:房地产+6.28%领涨 vs 有色金属-12.87%领跌,风格裂口近20个百分点 - 北证
50约-6%:流动性虹吸效应下继续被边缘化
1.2 大盘走势阶段划分
第一阶段:科技退潮·风格急转(9月1日-9月4日)
9月1日(周二):9月开门绿,科技全面退潮 - 沪指3979.89(-0.16%),科创50-2.19%领跌,北证50+1.34%
逆势领涨 - 两市成交20334亿元,主力净流出237.77亿 - 电子-2.99%(主力-221.68亿)、半导体-2.64%,
长鑫科技-22.60亿领跌 - 农业大爆发:种子生产+12.87%,万向德农6连板 - 银行+1.88%护盘,中国银行/建
设银行创历史新高
9月2日(周三):科技退潮+地缘避险 - 沪指3941.39(-0.97%),创业板指-2.39%,北证50+2.50% - 成交
17912亿元缩量2422亿,1541涨/3901跌 - 中际旭创总市值跌破1万亿元 - 军工逆势称王:地缘避险资金涌
入
9月3日(周四):"假阳真阴"深V震荡 - 沪指3942.09(+0.02%)微红,但3570只下跌 - 成交17805亿元连续3
日缩量,跌停17只骤增 - 主力净流出大幅收窄至-51亿但科技继续失血
9月4日(周五):放量杀跌 - 沪指3930.12(-0.30%)失守3950,科创50-2.10% - 成交20307亿元放量2718亿
- 半导体遭160亿主力出逃,传媒+63亿逆势领涨 - 主力连续4日净流出
阶段特征:科技全面退潮+资金"弃科技追防御",农业/石化/银行/消费承接。成交从2.03万亿萎缩至1.78万
亿后放量杀跌,主力连续大幅净流出。
第二阶段:缩量磨底·极致分化(9月7日-9月11日)
9月7日(周一):科技全面反攻 - 创业板指+3.41%领涨,通信+6.17%全市场第一 - 中际旭创+10.38%成交
241亿,源杰科技+16.10% - 主力净流入+341.63亿,电子+179亿/通信+175亿 - 大金融利好兑现(8家金融
央企3600亿注资)→银行保险全线杀跌 - 成交19642亿元,3167涨/2196跌,涨停93家
9月8日(周二):沪强深弱·高低切换 - 沪指+0.20%收3940.55靠石油石化/银行托举 - 石油石化+3.68%
(胡塞武装袭击沙特能源设施,布油逼近100美元) - 科技"一日游":算力硬件/半导体/CPO高位兑现 - 有
色铜金走强(伦铜创历史新高) - 工信部印发《信息通信行业发展"十五五"规划》提"适时启动6G商用"
9月9日(周三):权重护盘+通信硬件确立主线 - 沪指+0.28%收3951.51,1794涨/3642跌 - 通信+54.46亿
主力净流入居首(光纤/光通信全面爆发) - 深圳光博会开幕,烽火通信宣布光纤年产能提升至1.2亿芯公里
- 8月CPI+0.8%、PPI+3.8%,通胀读数温和回升
9月10日(周四):缩量至年内次低 - 沪指-0.43%收3934.40,成交16471亿元年内次低 - 仅955涨/4512
跌,赚钱效应17.47%极弱 - 银行+1.47%领涨(《金融强国建设"十五五"规划》出台) - 覆铜板涨价链爆发
(建滔年内第7次涨价函) - 通信-42亿主力流出居首(前日光纤龙头爆发后兑现)9月11日(周五):FCC靴子落地·通信再爆发 - 通信+1.41%主力+52.78亿(FCC新规未限制光模块+高盛
上调CPO预测) - 中际旭创+31亿/新易盛+21亿/风华高科涨停+22亿 - 有色金属-3.98%(伦铜/黄金大跌拖
累,北方铜业跌停) - 主力净流出231亿,连续4日净流出
阶段特征:9/7科技反攻→9/8-10快速兑现→9/11通信确立主线。成交萎缩至1.61-1.96万亿存量博弈,高低
切换加剧。通信硬件(光纤/光模块/CPO)成为全月最明确主线。
第三阶段:缩量等待·地量磨底(9月14日-9月15日)
9月14日(周一):超级央行周前夜观望 - 沪指3885.33(-0.07%),长下影十字星 - 成交16291亿缩量3427
亿,AI"踩刹车"情绪引发存储抛售 - 通信-72.61亿/半导体-71亿主力流出居首 - 医药+28.98亿/元件+28.84亿
逆势流入
9月15日(周二):宁德时代暴跌拖累 - 沪指3864.28(-0.54%),创业板指-1.15% - 宁德时代-6.16%(车
企"去宁化"+电池消费税+固态电池替代三重利空) - 成交16253亿连续两日1.61-1.63万亿地量 - 约1106涨/
4369跌,涨停32/跌停32 - 主力连续6日净流出
阶段特征:成交萎缩至1.61万亿地量区间,FOMC前夕观望情绪浓厚。科技内部剧烈分化,仅电子(存储/
PCB)+建筑材料逆势。
第四阶段:FOMC落地·脉冲反弹(9月16日-9月24日)
9月16日(周三):
✅✅
FOMC靴子落地"利空出尽"反攻 - 沪指+0.71%/深成指+1.26%/创业板+1.96%/科
创50+4.14%全场最强 - 成交18391亿放量2264亿终结连续地量 - 4170涨/1189跌,涨停91家,主力净流入
+359.80亿终结连续6日净流出 - 电子+231.75亿/通信+108.66亿居流入 - 通信设备+4.57%/电子+3.73%全面
爆发 - 存储芯片+3.96%主力+152.49亿 - 半导体材料涨停潮(有研硅+20%/有研新材/立昂微涨停) - 两融
(9/15)止跌+6.17亿至26274.71亿
9月17日(周四):获利了结+美联储加息落地 - 沪指-0.41%收3875.60,2569涨/2817跌 - 主力净流出
221.66亿(前日+359.80亿→180°反转) -
美联储加息25bp至3.75%-4%(2023年7月来首次) - 点阵图
16/18官员预计年内至少再加息一次 - 汽车+1.62%居首,有色-2.55%领跌 - 两融(9/16)融资余额大增91.80
亿至25991.89亿,杠杆加速回补
9月18日(周五):
✅✅
科技反攻+房地产爆发 - 沪指+0.94%收3911.87/深成指+1.72%/创业板+2.25%/科
创50+2.89% - 成交20771亿放量2540亿重回2万亿上方 - 4225涨/1152跌,涨停79/跌停仅1 - 主力净流入
424.82亿:电子+206.46亿/通信+52.86亿 - 房地产+3.38%领涨(住建部发布会+公积金新规) - 存储芯片
+3.43%主力+155.56亿 - 次新股爆发:C沈鼓+177%/C信诺维+34% - 自选股全线上涨:通富61.37+5.26%/
中国卫星59.56+3.78%/长鑫55.54+3.87%/江波龙346.96+3.54%
9月21日(周一):医药+房地产双主线 - 沪指收复3950点,成交20315亿 - 主力净流入122亿,医药生物
+64亿居首 - 长鑫科技G5平台量产+2.41% - 公积金新规施行+医药十五五规划+LPR持平
9月22日(周二):AI应用+传媒爆发 - 沪指微涨2点收于3952,成交2.15万亿 - 涨少跌多(2371涨/3024
跌),极致科技内部分化 - 计算机+34亿/传媒+29亿居流入,通信-44亿/机械-38亿居流出 - 长鑫科技G5平台量产+1.72%主力+9.67亿 - 通富微电+3.82%主力+8.38亿 - 两只新股暴涨(N世纪+742%/N中塑+683%) -
两融(9/21)融资大增141.71亿杠杆加速回补
9月23日(周三):缩量调整 - 沪指跌0.39%失守3940,成交1.76万亿缩量3850亿 - 中秋节前卖股取现效应
- PCB板块强势(大亚圣象4连板/澳弘电子9天7板) - 长鑫科技特大单+8.45亿居两市第二
9月24日(周四):
中秋前最后交易日·低开低走 - 沪指-1.22%失守3900收3888,深成指-2.34%/创业
板-2.68% - 成交1.67万亿(9月第4次不足1.7万亿/年内第6次) - 1134涨/4352跌,涨停52/跌停15 - 美债
10Y收益率盘中破5.1%创2007年来新高 - 电子-207亿/通信-71亿/有色-49亿主力出逃 - 存储芯片概念-2.51%
特大单净流出78.67亿 - 央行8000亿MLF净投放2000亿连续第三月
阶段特征:FOMC靴子落地触发脉冲反弹,9/16-18三日主力累计净流入超900亿。但9/22起节前避险情绪
升温+美债利率飙升,9/24放量杀跌失守3900。
第五阶段:黑色暴跌·节前修复(9月28日-9月30日)
9月25-27日:中秋节休市
9月28日(周一):
⚠️⚠️⚠️
"黑色星期天"——全月最惨烈暴跌日 - 沪指-1.67%收3823.62/深成指-3.44%/创
业板指-4.53%半年新低/科创50-4.06% - 成交约1.72万亿,896涨/4549跌/117平 - 四重利空共振: 1. 美参
议院S.5548法案拟禁中国光模块进入联邦安全系统采购→光通信集体崩盘 2. OpenAI安全事件暂停前沿模型
训练打击AI硬件情绪 3. 甲骨文AI数据中心因供电审批被否发不可抗力通知 4. 美联储10月加息概率升至66%
+美债30Y逼近5.5% - 通信-7.36%跌停潮:烽火通信跌停/亨通光电跌停/中天科技跌停/中际旭创-9.03% -
CPO概念板块主力净流出310.86亿元 - 仅石油石化+0.89%/公用事业+0.14%收红 - 融资余额单日骤减173亿
(9/24数据),杠杆资金恐慌性撤退
9月29日(周二):国庆前缩量震荡小幅收红 - 沪指+0.18%收3830.45,成交仅1.41万亿创年内新低 - 较1
月历史天量萎缩超64% - 房地产+4.06%领涨(国务院研究稳楼市政策→万科A/深物业A涨停) - 固态电池概
念爆发11股涨停(七部门新型电池十五五规划) - 主力净流入97.49亿:电子+37.54亿/电力设备+21.67亿/
房地产+16.19亿 - 通富微电60.36+2.48%深V反转/长鑫科技55.55+3.25%公告349亿投资 - 两融(9/28)减少
266亿,连续3日缩水456亿
9月30日(周三):国庆前收官"喝酒吃药"防御行情 - 沪指+0.31%收3842.19/深成指-0.11%/创业
板-0.23%/科创50-2.51% - 成交1.44万亿微放量288亿 - 2567涨/2824跌,56涨停/12跌停 - 医药生物
+2.73%主力+57亿居首/白酒+2%/农业+1.02%/银行+1.47% -
电子-2.38%全天拖累(先进封装/HBM/存
储器跌幅居前/芯原股份-11.34%跌停) - 主力净流出71.63~89.49亿 -
通富微电-5.73%主力-6.79亿居两
市流出首 - 中国西电11.61+1.75%电力板块唯一逆势红 - 9月PMI50.1重返扩张区间 - 两融周(9/22-9/29)融资
净偿还432.73亿
阶段特征:9/28黑色暴跌释放恐慌→9/29-30政策托底修复。成交萎缩至1.41-1.44万亿创年内新低,节前避
险+美债利率+地缘不确定性三重压制。防御板块(医药/白酒/银行/农业)成唯一避风港。
1.3 成交额变化趋势
量能变化趋势:
- 上旬(9/1-9/4)放量退潮:从20334亿→17912亿→17805亿→20307亿,科技退潮+高低切换
- 中旬(9/7-9/11)缩量博弈:19642亿→19603亿→18731亿→16471亿→19719亿,成交逐步萎缩
- 第三阶段(9/14-9/15)地量磨底:16291亿→16253亿,年内最低区间
- 第四阶段(9/16-9/24)脉冲放量:FOMC落地催化18391亿→18231亿→20771亿→20315亿→21520亿→17600亿→16700亿,先放后缩
-第五阶段(9/28-9/30)地量收官:17200亿→14100亿→14400亿,创年内新低
1.4 涨跌家数统计与情绪指标
上涨天数:约10天(沪指收阳)
下跌天数:约11天
涨跌比极值日期:
最乐观:9/18(4225涨1152跌,涨停79家,赚钱效应79%)
最恐慌:9/28(896涨4549跌,涨跌比1:5,通信跌停潮)
次恐慌:9/10(955涨4512跌,赚钱效应17.47%极弱)
9/24(1134涨4352跌)/ 9/15(1106涨4369跌)
全月上涨个股:约1713只(约三成)
全月下跌个股:约3827只(近七成)
市场情绪总结:9月整体呈"跌多涨少"格局,仅FOMC落地后3天(9/16-18)赚钱效应超70%,其余多数交易日个股普跌
七、9月市场特征总结与经验教训
7.1 本月行情核心特征
科技成长系统性回调:创业板指月跌8.82%、科创50月跌8.31%月线四连阴,科技赛道连续两月深度回
撤,"做多科技"共识瓦解
极致风格切换:房地产+6.28%领涨 vs 有色金属-12.87%领跌,风格裂口近20个百分点,为年内最大
缩量筑底格局:月末全市场成交额缩至1.44万亿创年内新低,较8月高点萎缩超40%,增量资金入场意
愿极度低迷
9/28黑色星期天:单一政策利空(美参议院光模块禁令)即可触发CPO板块跌停潮,验证了拥挤交易的
极端风险
节前避险情绪浓厚:融资周度净偿还432.73亿、成交萎缩至1.41万亿年内新低,机构止盈+组合调仓压力叠加
7.2 投资主线回顾与反思
正确判断: - 通信/CPO确立为市场绝对主线的判断正确(9/7-9/18多次领涨) - 房地产/医药防御价值在月
末得到验证 - 存储芯片"高景气但增速放缓"的周期判断准确
失误反思: - 对9/28黑天鹅事件(美参议院禁令)缺乏预判,CPO拥挤交易风险评估不足 - 对FOMC加息
后"利好出尽"的回调幅度估计不足 - 对融资余额持续净偿还的杠杆风险重视不够
7.3 风险事件复盘
9/28美参议院禁令:S.5548法案拟禁中国光模块→通信-7.36%跌停潮→CPO概念主力净流出310.86
亿。教训:对地缘政治风险在科技领域的传导需给予更高权重
美债利率飙升:10Y破5.1%创2007年来新高、30Y逼近5.5%,全球流动性收紧压制科技估值
融资杠杆踩踏:9/24-9/28融资余额连续骤减(单日173亿→266亿),科技板块周度融资缩水252亿
宁德时代持续下跌:车企"去宁化"+电池消费税+固态电池替代三重利空,权重股拖累创业板指
八、10月展望与策略建议
8.1 宏观经济与政策预期
PMI重返扩张:9月PMI50.1重返扩张区间,经济基本面边际改善
美联储路径:10月加息概率66%,点阵图显示年内至少再加息一次,全球流动性收紧预期延续
央行宽松:继续适度宽松+加大逆周期调节,降准降息预期仍存
三季报窗口:10月为三季报密集披露期,长鑫科技预约10/31披露Q3报
政策催化:购房贷款贴息10/1起施行、公积金新规落地、新型电力系统十五五规划
8.2 板块配置建议
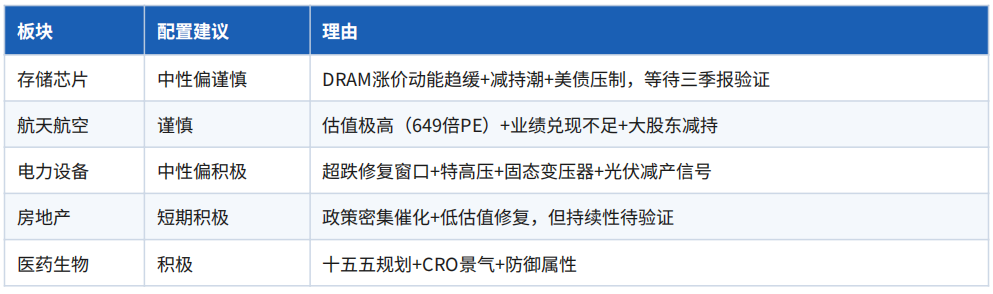
8.4 风险提示
美联储加息风险:10月加息概率66%,美债利率持续飙升压制科技成长估值
存储周期拐点风险:DRAM涨价动能趋缓,Q4若涨价不及预期将加剧杀估值
地缘政治风险:美参议院禁令后续立法进展+中美关系不确定性
减持潮扩散:算力/存储产业链高管+产业资本密集减持
杠杆踩踏风险:通富微电/长鑫科技/中国卫星融资余额均处历史高分位
三季报低于预期风险:核心标的业绩不及预期将加剧调整
国庆长假风险:海外市场不确定性无法对冲
