E60 中国视角下的新兴市场:狂风大浪的海洋中,互利共存是根本投资ABC

E60 中国视角下的新兴市场:狂风大浪的海洋中,互利共存是根本

54分钟 ·
播放数18007
·
评论数40

📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。

一直以来,我对新兴市场都有一种近乎本能的兴趣。

在我的想象中,那些快速生长、还没有被繁复秩序完全塑形的地方,总有一种不被重力抓住的生命力。

当这种兴趣落到投资上,我自然会想:能不能通过配置这些快速增长的经济体,获得一些额外的收益?

比如过去几年,我常看到大家讨论越南:快速增长的经济、年轻的人口结构、不断进入的制造业,这些因素叠加在一起,呈现出一种经济上行的美。

人们说,它像二十年前的中国;对投资者而言,它甚至像一个平行宇宙,让我们有机会再参与一次类似中国的增长奇迹。

这个逻辑听起来很合理,但再往下想一步就会发现:一个国家的经济增长得快,和投资者能否通过资本市场分享这份增长,似乎并不是一回事。

那么,对于像我一样、对当地市场了解有限的个人投资者来说,投资新兴市场可能带来的超额收益,究竟能不能补偿背后的风险和成本?

带着这些疑问,我邀请到了我们的老朋友小跑老师。她是开泰银行中国首席经济师和研究中心主任,长期关注和研究东南亚、西亚和中亚等地区的新兴市场。

同时,她对这些市场的理解并不只来自研究报告,也建立在一次次实地走访之上。当地的产业、贸易和人的生活,都是她观察一个经济体如何变化的入口。

录制之前,小跑老师和我说,理解新兴市场,也是理解中国的坐标。

在全球投资者眼中,中国仍然是一个新兴市场;但转过身来,在许多经济体中,中国早已成为重要的投资者、供应者和买家。

所以,除了资本市场的投资机会,我们或许也应该看到,中国与这些国家之间更具体、也更多元的互动关系。

本期节目,我们会从新兴市场的历史聊起,看看这个概念最初为什么会出现,又是如何一步步成为一个投资类别。我们也会讨论:当中国本身就是全球最大的新兴市场,配置其他新兴市场,对个人投资者来说,意味着什么?

🔗 官方地址

欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。

🎙️ 本期嘉宾

肖小跑:《墙裂坛》《发现叙事》主播,深耕宏观研究和东南亚等新兴市场研究。

⏳ 时间戳

02:50 新兴市场:风浪越大鱼越贵,机会与风险并存

08:04 「第三世界基金」改名「新兴市场」后,荒蛮之地忽然遍地黄金

16:14 中国:金融世界里的新兴市场;物理世界里的重要投资人、供应者与买家

21:48 从播种到收获,企业出海如何反哺本土?「日本用三十年,在海外又造了一个日本」

31:04 越南:一个让人重新参与中国增长奇迹的平行宇宙?

39:53 分散风险:与中美无关、内生经济强劲、不被战火波及,这样的理想国真的存在吗?

43:16 人烟寥落的异国小岛上,也有中国品牌:参与远方增长,未必要亲自进入陌生市场

46:58 双向作用力:中国如何进入世界,世界如何回到中国

🔍 相关内容

04:39 稳定币:一类旨在相对于某项特定资产或一篮子资产维持价值稳定的加密资产,美元稳定币是其中最常见的类型。

05:17 哈维尔·米莱:阿根廷经济学家、政治人物,2023 年 12 月就任总统。

07:10 流动性:指资产能够在较短时间内、以较低交易成本完成买卖,且交易不会显著影响其市场价格的程度。

07:27 MSCI:一家全球指数与金融数据公司,负责编制投资基准,并按经济发展、市场规模与流动性、市场可进入性等标准对股票市场分类。。

09:55 富兰克林邓普顿(Franklin Templeton):总部位于美国的全球资产管理机构,其邓普顿团队较早面向国际投资者开展新兴市场投资。

11:35 尼古拉斯·布雷迪:1988—1993 年担任美国财政部长,其任内提出通过债务减免和债券化,重组发展中国家所欠商业银行债务的布雷迪计划。

11:43 布雷迪债券:布雷迪计划下,债务国将所欠商业银行贷款重组为可交易债券而形成的债务工具,部分债券以美国国债为本金或利息提供担保。

12:15 新兴市场债券指数(Emerging Markets Bond Index,EMBI):摩根大通编制的新兴市场外币主权及准主权债券指数系列。

15:03 QDII(Qualified Domestic Institutional Investor):允许获批的中国境内金融机构在监管规定的额度和范围内,使用境内资金投资境外证券市场的制度。

15:04 ETF(Exchange-Traded Fund):一种在证券交易所上市交易、通常投资于一篮子股票、债券或其他资产的基金,投资者可以在交易时段内按市场价格买卖基金份额。

23:14 广场协议:1985 年美、日、西德、法、英五国财长和央行行长在纽约广场饭店达成的协议,旨在通过协调干预推动美元相对主要货币有序贬值。

48:06 卫星资产:核心—卫星策略中配置比例相对较小、用于补充特定行业、地区、风格或主题投资的组合部分

48:59 MSCI Emerging Markets ex China:剔除中国股票后的 MSCI 新兴市场股票指数。

📬 投资ABC的公告牌

🔖 《中国大类资产投资 2025 年报》

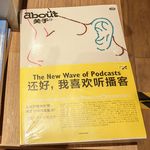
一则好消息~陈鹏博士、有知有行和中信出版社一起合作的《中国大类资产投资 2025 年报》实体书,即将正式和大家见面。点击链接,即可了解详情。

P.S. 随书会附赠三张海报,是 SBBI 里的经典图表:一张是中国各类资产的长期收益曲线;一张是中国 A 股整体的滚动年化收益率图表;还有一张,是中国和美国各类资产风险溢价的叠砖图。

我们会在下单 1 周后安排预售发货,希望你会喜欢。

附:可爱猫咪与随书附赠海报合影

图片来源:拍摄于派克市场外圆桌,给猫猫模特加鸡腿🍗

🎺 创作团队

制作| 有知有行

嘉宾 肖小跑

主持| Amiee

声音设计| 甜食

封面| Cosmo Danchin-Hamard (@cosmoillustrator) — “Vietnam, water lilies.”

感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。

💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App

🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。

感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。

展开Show Notes
Liiiviaaa
Liiiviaaa
2026.8.03
Lights on 的小跑?
Amiee猫猫
:
对的~
Ass嘟嘟
Ass嘟嘟
2026.8.03
「✅新兴市场:风浪越大鱼越贵,机会与风险并存」
硬币的反面可能是混乱和巨大的不确定性,并不适合所有人。
新兴市场,并不是经济学意义上的发展中国家,只是指数公司按经济发展、市场规模与流动性、市场可进入性等标准对全球股票市场分类。
发达市场(美国、欧洲等)、新兴市场(中国、韩国等)、前沿市场(越南等)、Stand Alone Market(暂时无法评估,比如委内瑞拉)。

「✅起点:「第三世界基金」改名「新兴市场」后,荒蛮之地忽然遍地黄金」
新兴市场本身是以欧美投资人为中心叙事而发展出的一个大类资产配置。新兴市场股票、新兴市场债券,都是以当时欧美的投资人/投行的视角设计的。在欧美股市之外寻找一些额外的机会。
ETF溢价:对外国投资人特别的限制,要付出额外的成本(摩擦力)。

「✅中国:金融世界里的新兴市场;物理世界里的重要投资人、供应者与买家」
首先从MSCI的分类上,中国还是新兴市场。但中国现在对于全球化经济的影响力,已经明显不是新兴市场。
第一类是中国产业链的外延。比如越南、墨西哥,是中国中间品制造下游的工序国。共生关系。
第二类是中国资源的来源方。所谓的上游,大宗商品的提供方,同时又是我们的客户。相互依赖、相互需求。
第三类是中国的消费国。
第四类是跟中国存在竞争关系的国家,但某种程度上,也是我们所谓的消费目标国。
当年欧美作为投资人只输出资本投资国家的股市和债市,是资本上位者。
中国是别人家组合里最大的新兴市场来源,同时我们又是这些新兴市场国家最大的供应链的上游,以及供应链关键环节的输出地,以及最大的投资人。是更重要的一类长期资本投资,也是他们的上下游产业链上重要的环节,技术提供方,他们又是我们的客户。

「✅从播种到收获,企业出海如何反哺本土?」
普通投资人,更要把目光放在自己的企业上。因为现在中资企业出海,只是开始,未来还会以更大的幅度、更强烈的趋势出海。尽管如此,现在A股上市公司中,本土企业在海外创造的收入已经占到了20%,相当值得关注。
问题是,现在A股市场,不能充分的反映中国企业出海的盈利的水平。
「日本用三十年,在海外又造了一个日本」这些资产到现在疯狂回馈日本,每年大概有三四千亿美元的收益回馈日本。海外收入占比平均可以达到 40%~60%。打通了海外收入回流的渠道,改革日本企业和股市,从 2013 年开始,日本股市开始享受到海外收益回流带来的红利。
现在中国企业相当于20年前的日本,现在还是海外疯狂投资的阶段。它是在播种期和耕耘期,离取得回报还有一段距离,但是也很近了。
第一,它们并不在A股上市,大部分是在美股和港股上市,海外赚钱的企业要充分的在A股上市;第二,A股的市场逻辑没有充分反映公司的海外赚钱能力,更多反映的是国内的行业政策、支持力度、央行流动性等,分红或回购机制可以再充分一点。
假以时日,等海外出海企业到了回补阶段,市场会受到相当大的回补和收益。
作为一个中国投资人,看待新兴市场的逻辑应该是盯在新兴市场对我们的反哺能力上。

「✅越南:一个让人重新参与中国增长奇迹的平行宇宙?」
不反对,前提是有一定的风险承受能力,以及对当地市场足够了解的。
大家把越南看成是中国的镜像。
中国当年是摸着石头过河,越南是摸着中国过河。
越南,离海近,出口导向型的经济体。GDP连续几年8%以上,1亿多人口,平均年龄33岁。
首先,越南制造业增加体量只是中国的一个零头;到目前为止,没有看到越南有本土的工业化升级。
一个国家在经济发展的初期,很多模式都是出口导向。但是如果你一直承接这些,很容易就陷入停滞。
中国是因为当初完成了自己的升级改造。而越南现在没有造血能力,大部分业绩不是它自己的,它只不过是做一个转移地。
过去几年越南好听的故事,某种程度上是被泡沫撑起来的。
如果现在把越南跟中国做一对一的挂钩,非常不妥。很有可能陷入幸存者偏差的悖论。即便它集齐了这些七龙珠,它也未必是下一个中国。
可以关注越南的经济;可以拿很小的资金投资越南股市;但如果把它作为自己主要的资产配置,非常不推荐。

「✅分散风险:与中美无关、内生经济强劲、不被战火波及,这样的理想国真的存在吗?」
分散风险的市场:对地缘事件免疫、和中美相关性不大、有一套自己的经济发展逻辑。
印度的内需大概贡献了经济的 70%~80%,它不是一个出口导向型国家。它内部的经济活动已经足以支撑如此庞大的经济体量。
印度股市,过去三年走出了一条完全独立的行情。支撑股市持续向上生长的主要原因是,不断增长的印度中产阶层,正在通过定投的方式投资本国股市。印度拥有一套相对可靠的内生经济发展逻辑。
Ass嘟嘟:「✅人烟寥落的异国小岛上,也有中国品牌:参与远方增长,未必要亲自进入陌生市场」 国内的这些企业,已经有相当大的海外的风险暴露了。 我们到底有多大的风险,一定要分散到印度? 从分散风险的角度,配置好自己本国的资产,配置一些发达市场资产,已经比较完备了。 「✅双向作用力:中国如何进入世界,世界如何回到中国」 理解新兴市场,也是理解中国的坐标。 首先关注一些明星的出海企业,它在全球经济版图上的作用越来越大。 关注这些在海外开始慢慢赚钱的企业。先看它的财报,对比每年的财报,海外营收的占比是不是逐渐上升。他赚钱的领域是哪里?赚钱的市场是哪里? 中国现在在MSCI的占比是20%左右。理论上全球投资人已经不把中国看成新兴市场了。 MSCI ex China:剔除中国股票后的 MSCI 新兴市场股票指数。 在很多国家,中国不仅是资本的提供方,也是产业链的上游,技术和商品的供应者,同时还是资源的买家。中国和这些国家之间已经形成了双向的作用力,产业彼此连接,资源和商品相互流动,一边的变化也会传导到另一边。理解新兴市场,也是理解中国正在如何进入世界,以及世界的变化又会怎样回到中国。 我未必要靠自己去进入一个陌生的市场,因为那些我们想去但又不够了解的地方,很多中国企业其实已经先替我们去到了。如果这些企业能够在海外持续创造利润,而这些利润也能回馈投资者,那么我们或许已经在用另一种方式参与其他经济体的增长。 多问自己一句,这个市场是不是真的符合我的投资目标?潜在的收益是不是足够补偿背后的风险和成本?除了直接投资它,我是不是还有其他的方式可以参与它的发展?
财神爷家亲闺女:真的太棒👍🏻👍🏻,每次听完再看一下你的总结。脑海里更有框架了,真心感谢❤️。
4条回复
45:21 今天的选题其实挺不错的。

不过有个小小的建议,可以分为两个内容来讲:一个是投资中国的出海企业的分析,另一个是投资新兴市场的企业的分析。
因为这两个分析的角度其实完全不同。我个人的思考是,前者要分析的是出海的企业是否能适应新兴市场的环境等;后者要分析的是,新兴市场的本地企业,它在接下来的时间能不能活得好?这些新兴市场国家自身股市,它的引领政策是怎么样的等等。
而且这两者有些时候会有矛盾,就像是二三十年前那些欧洲的品牌来到中国,ta是干翻了一群中国本土的品牌。那这对于当年欧洲的出海企业是利好,对于当年本身在中国的老企业来说是利空。

所以如果两个话题分开来,两个都挖的更深一点会更好一点。如果放在一起会导致篇幅不够,两个讲的都不够深入。
阳光的碎碎念:支持
Amiee猫猫
:
感谢反馈~
Rosalee
Rosalee
2026.8.06
这个领域好新鲜,学习到了!能聊聊美债吗🙋
陈Peng
:
是市场上利率已经向上走了
Rosalee:去年开始投了美债,一路下跌😂看不懂了已经
6条回复
吴辰wx
吴辰wx
2026.8.03
想听一期关于定投的节目
陈Peng
:
OK。可以播一期
吴不言:00:34 期待
3条回复
HD679449w
HD679449w
2026.8.03
通过大卫翁los的节目知道的小跑los,好巧呀
可以来一期主动 etf 的内容吗🤔
陈Peng
:
还没推出呢
Phoebe-T
Phoebe-T
2026.9.06
#复播客笔记分享#
欢迎小伙伴们交流和更正,如需往期播客笔记可以看我的公众号:不止播客

1.「新兴市场 概念的由来与本质」
概念起源:1980年代,世界银行旗下一家投资机构IFC的经济学家为吸引欧美资本投资快速增长的非发达国家,避免使用带有负面联想的「第三世界国家」一词,创造了「新兴市场」(Emerging Market)这个名称。

本质定义:它不是经济学意义上的「发展中国家」,而是指数公司(如MSCI)为投资目的建立的分类体系,主要依据市场流动性、规模、资本进出便利性等标准划分。

层级结构:发达市场→ 新兴市场(含中国、韩国) → 前沿市场(如越南) → Stand Alone Market(如委内瑞拉)。

背景:这套体系天然站在欧美投资者的视角——是欧美资本在全球寻找超额收益的产物。

2.「新兴市场 叙事的演变——从ABC到EMBI」

1980年代末90年代初,拉美国家(阿根廷、巴西、智利——“ABC”)和日本被视为“高增长香饽饽”。

富兰克林·邓普顿将投资日本称为“非主流的常识”。

拉美债务危机后,美国推出「布雷迪债券」,将坏账打包重组,随后衍生出「新兴市场债券指数」(EMBI),完成了从股票到债券的资产类别扩展。

中国视角的批判性思考——“欧美叙事”的局限

核心问题:以欧美为中心的“新兴市场投资逻辑”,对中国投资者是否适用?

中国的特殊性:中国虽是MSCI分类中的新兴市场,但其经济规模和全球影响力已远超该范畴。继续沿用欧美“资本上位者”的视角看待其他新兴市场已不适用。

重新定义中国与新兴市场的关系(四类外部性关系):

产业链外延(共生):越南、墨西哥等下游工序承接国

资源来源方(上游):智利(铜)、印尼(镍)等原材料供应国

消费国(客户):东南亚、南美等中资品牌(蜜雪冰城、泡泡玛特、比亚迪)的消费市场

竞争兼消费国:印度等

3.「中国企业出海与A股的反哺逻辑」

当下数据:A股上市公司中70%有海外收入,海外收入占总营收比重已接近20%。

日本参照系:《广场协议》后日元升值,日本企业大规模出海,在日本以外“再造了一个日本”。目前日本企业海外收入占比:丰田高达80%、优衣库40%~60%,每年约3000~4000亿美元收益回流日本,叠加2013年后的资本市场改革(分红、回购、市净率改革),从 2013 年以来,日本股市的表现不错。

启示:中国目前仍处于“播种期”,海外利润尚未充分回流A股。未来若海外收益回补机制打通,A股将受益于企业海外盈利能力的重估。

投资启示:与其直接投资陌生新兴市场,不如关注那些在新兴市场已深度布局的A股上市公司,它们是海外增长与中国市场的连接器。

4.「越南案例分析——镜像叙事」

越南为何受关注:作为“China Plus One”策略的承接国,经济改革路径(土地承包、“10号合同”、特区建设)高度模仿中国,人口年轻(平均33岁)、GDP增速一度超8%,被视为“下一个中国”。

警示与局限:

越南制造业增加值规模仅为中国零头,尚未出现本土工业化升级的迹象,停留在低附加值组装环节。

外部投资占比过大,自身造血能力不足。

股市中金融和房地产占比过高,存在大量市场乱象(如张美兰通过西贡商业银行挪用资金案),规范程度低。

“中国奇迹”不可简单复制——有成百上千个“天时地利人和”的偶然因素。

5.「风险分散的逻辑与性价比问题」

地缘风险分散的前提:寻找与中国和美国相关性都低、有独立经济逻辑的市场。这种市场极度稀缺(全球资产与美元深度绑定,产业链与中国深度嵌入)。

印度的特殊性:内需占GDP 70%~80%,外交灵活,过去几年走出相对独立的行情,中产阶层定投支撑股市。可作分散候选,但对普通投资者工具有限、性价比不高。

更理性的逻辑:中资企业已经替投资者“深入虎穴”——你去不了的地方,中国企业已经去了,它的海外收益最终会体现在它的报表里,进而体现在A股里。

6.「建议」

不需要再将中国放在“新兴市场”框架里去投资——中国的体量与全球影响力已被单独对待(MSCI已推出“Emerging Markets ex China”)。

理解新兴市场,本质是理解中国在全球的物理坐标与金融坐标——作为中国投资者,我们看待新兴市场的逻辑,应该更多地关注这些市场对中国企业的反哺能力。可能比直接去投越南、巴西这些市场要靠谱得多。

投资新兴市场单一国别的性价比不高:除了缺乏可靠的投资工具,市场规范度、信息透明度、流动性摩擦力都会侵蚀收益。

从身边开始:跟踪比亚迪、华为、美的、泡泡玛特等出海企业的年报,看其海外营收占比的变化,这是更安全、更透明的参与方式。

长期逻辑:如果中国能复制日本“出海—盈利—回流—分红/回购”的飞轮,A股将获得巨大的盈利支撑。
跑师!有趣的老师!
紫霸
紫霸
2026.8.05
新知识点又增加了,还是小跑老师!
Boris_iqbo
Boris_iqbo
2026.8.03
同时定投印度,越南QDII中,虽然这两个国家都常驻过,但对其资本市场不甚了解,定投的原因是看好他们的内需,一个全球人口第一大国,一个东南亚人口第三(相较于印尼,菲律宾,政治体制和中国类似),同时分散波动风险,与AI产业链相关性不大,在最近科技巨震中反而起到对冲作用。
momogogo
momogogo
2026.8.03
这期信息增量多
Kable1919
Kable1919
2026.8.04
👍👍👍
星辰FM
星辰FM
2026.8.03
学习时间又到了!
Xguitars
Xguitars
2026.8.03
越南指数长期上和沪深300存在协整关系,如果做对冲,要么等待一年内偶尔一个月和沪深300反向的行情,或者一两个月里面偶尔出现一周的机会,难度其实不低。23年那一波长达半年的独立行情,更像是特殊时期的产物吧。
不二賢人
不二賢人
2026.8.17
日本放在欧洲绝对是个大国,韩国放在欧洲也很大了。不要老是从中国的体量来看别的国家。
14:27 好奇怪的问题,一个名字而已。“中东地区”这个叫法也是欧洲为中心的。经纬度的经度也是以欧洲为中心的。用起来没有任何实质影响啊
43:37 好问题👍🏻
吴辰wx
吴辰wx
2026.8.03
作为一个投资初学者,每次听完投资ABC,小酒馆,都感觉脑子痒痒的哈哈哈
JZ_LI65
JZ_LI65
2026.8.03
03:40 胡建人不是说走就走吗