我看了中美几十年的数据,发现投资里“躺赢”和“躺平”真不是一回事|对话陈鹏

我看了中美几十年的数据,发现投资里“躺赢”和“躺平”真不是一回事|对话陈鹏

56分钟 ·
播放数40489
·
评论数102

Hello 大家好,欢迎来到《听懂涨声》,我是天楠。

前两天的时间,有知有行的团队找到我,说他们今年的《中国大类投资年报》出炉了,还打算在上海搞场线下活动,问我有没有兴趣去做下主持。我特别高兴,因为我也是这份报告的忠实拥趸,今年也是第三次发布新的数据。

除了做线下的主持之外,我也和这份报告的作者陈鹏博士做一场对谈。陈鹏博士是一名拥有30年全球金融经验的专家,之前在美国长期从事大类资产配置和风险研究,是极少数同时掌舵过全球两大独立资管机构的华人高管。同时,他也是播客「投资ABC」的主理人。

这些年,陈鹏博士回国以后,听到的最多的一句话是:“你美国的那套在这里行不通”。但是通过《中国大类投资年报》对于中国资本市场的复盘,你会发现,全球的两大经济体之间,无论是资产的定价,还是投资者的行为,其实都有着种种相似之处。那么这期节目我们就一起来聊一聊。


本期对话

陈鹏|独立投资人。陈鹏博士在 90 年代初期赴美求学,取得了经济学博士学位。在金融行业工作的 25 年时间里,他担任过晨星(Morningstar)全球资产管理部的总裁,管理过上千亿美元的资产;他也曾是 Dimensional Fund Advisors(DFA) 的亚太区首席执行官。

杨天楠|「听懂涨声」主播


时间轴:

第一部分:中美投顾发展史与商业模式演变

01:03 美国买方投顾模式的萌芽:70-80年代大通胀、石油危机与二战后首次大熊市

02:54 《华尔街之狼》时代的卖方销售乱象,如何倒逼无利益冲突的买方投顾兴起?

04:29 2000年互联网泡沫破裂,投顾模式迈向主流

06:25 2008年金融危机后,以摩根士丹利为代表的大机构向财富管理与投顾业务转型
08:24 从安然事件看制度建设与长钱长投的关系


第二部分:中国大类资产的底层数据与风险收益逻辑

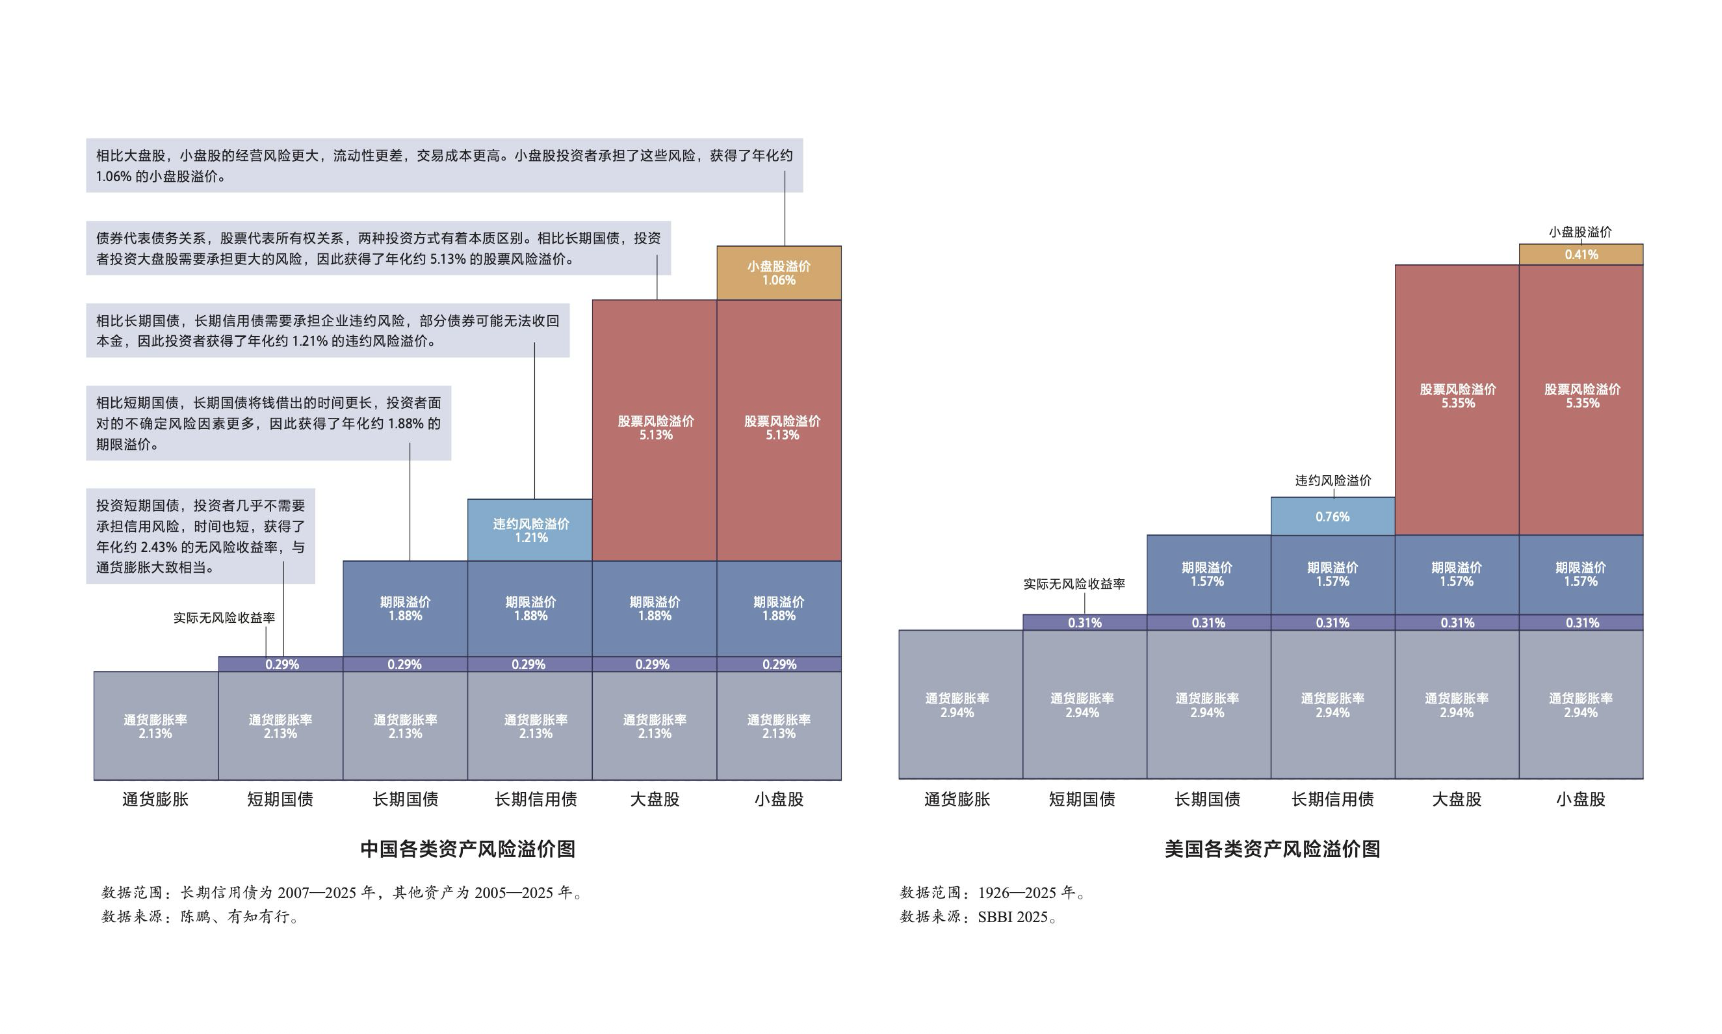
10:22 《中国大类资产投资 2025 年报》:用20年数据还原中国资产的收益与风险本质
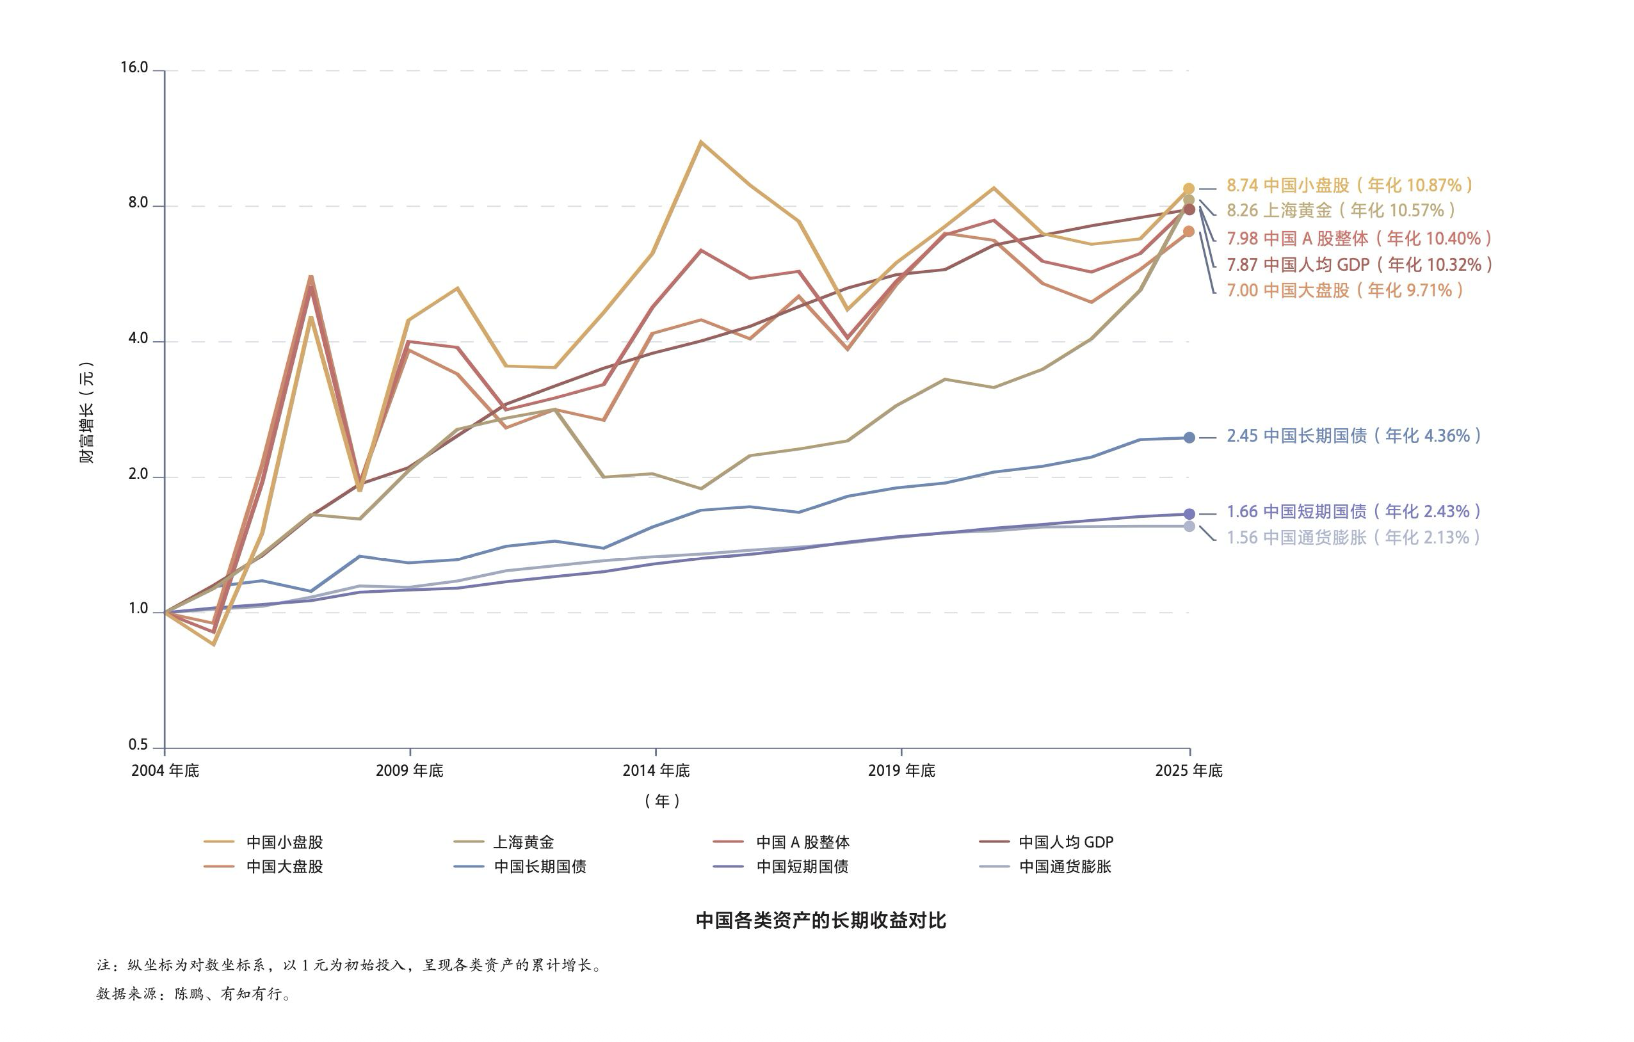
11:57 A股、债券与现金资产,在对抗通胀上分别表现如何?

12:56 确定性高收益时代终结:资管新规、城投出清与中国居民财富管理的现实挑战

14:05 供需错配,导致住宅、写字楼与商场空置内卷

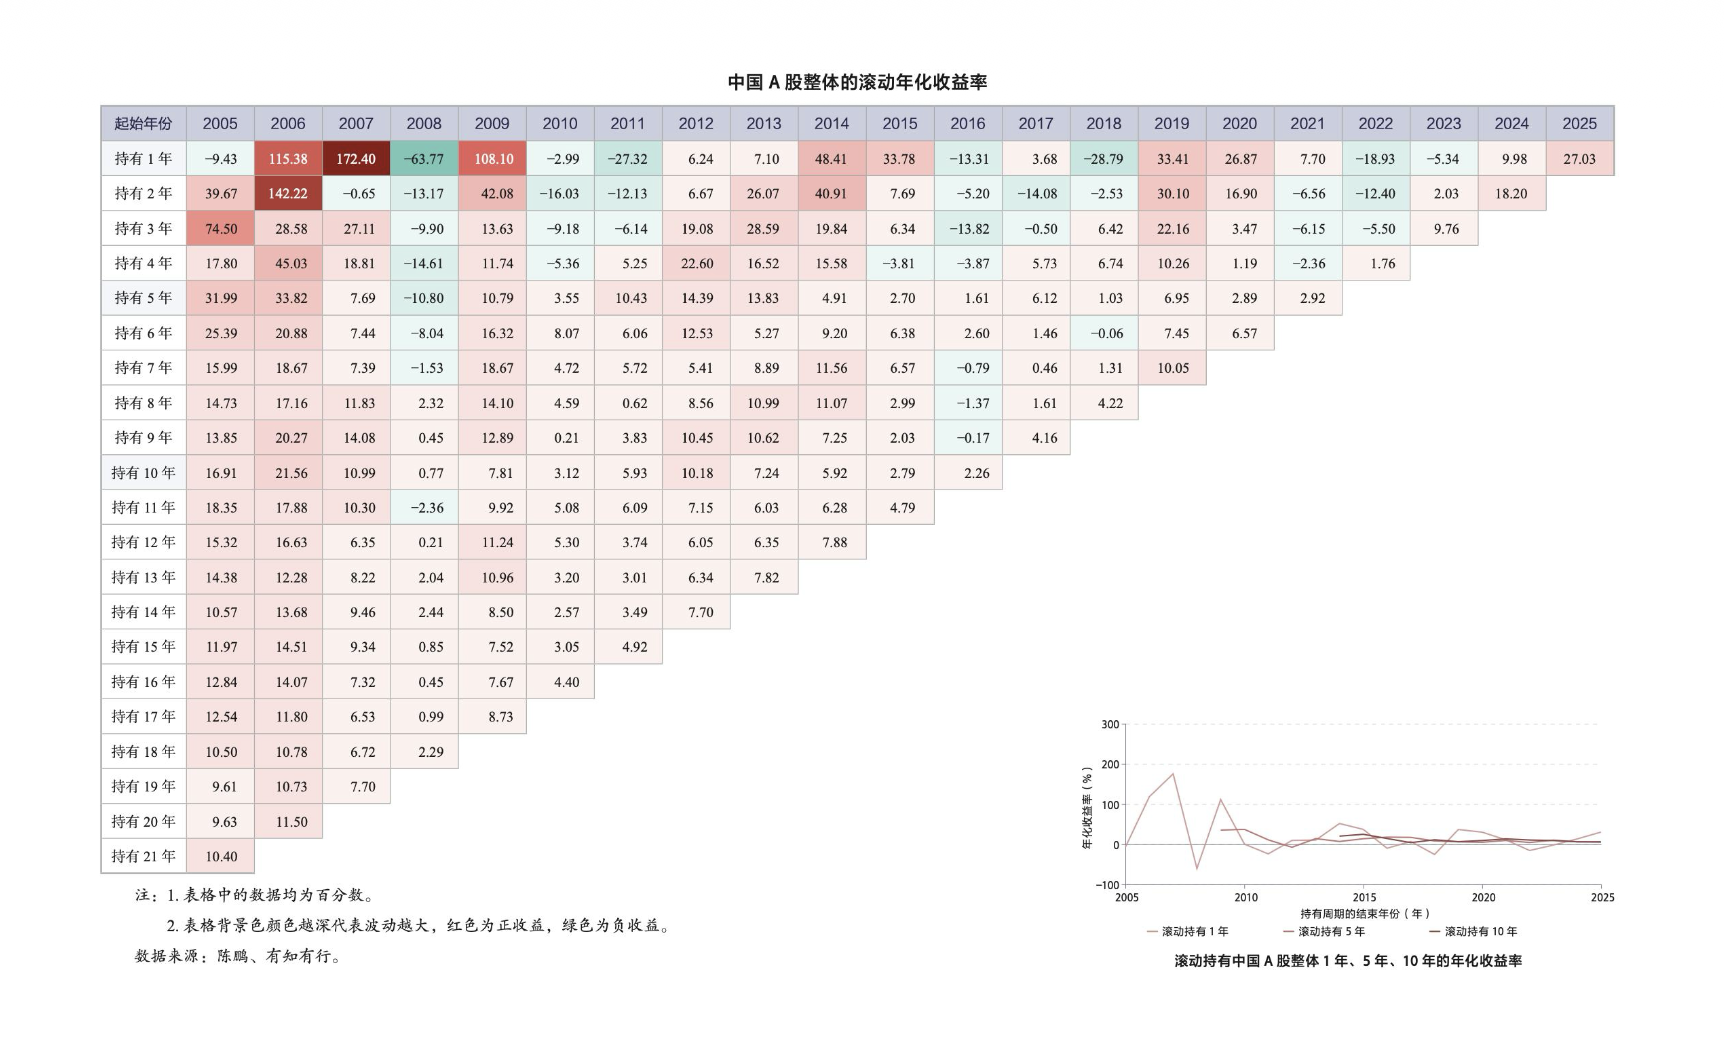
18:17 中国股市具有散户化特征,带来长期的高波动率

22:09 “基金赚钱,基民不赚钱”的真相
 

第三部分:普通人的决策框架与投资误区避坑

23:57 警惕“高收益”陷阱:为什么短期高回报本质上是高风险的释放?

25:17 分散投资的硬道理:为什么随机选单只股票的长期收益往往只有宽基指数的一半?

27:40 “大佬饭局推股”为什么靠不住?

31:02 学会从公司利润表优先级看资产定价

34:50 从实际利率的视角,看资产组合配置必要性

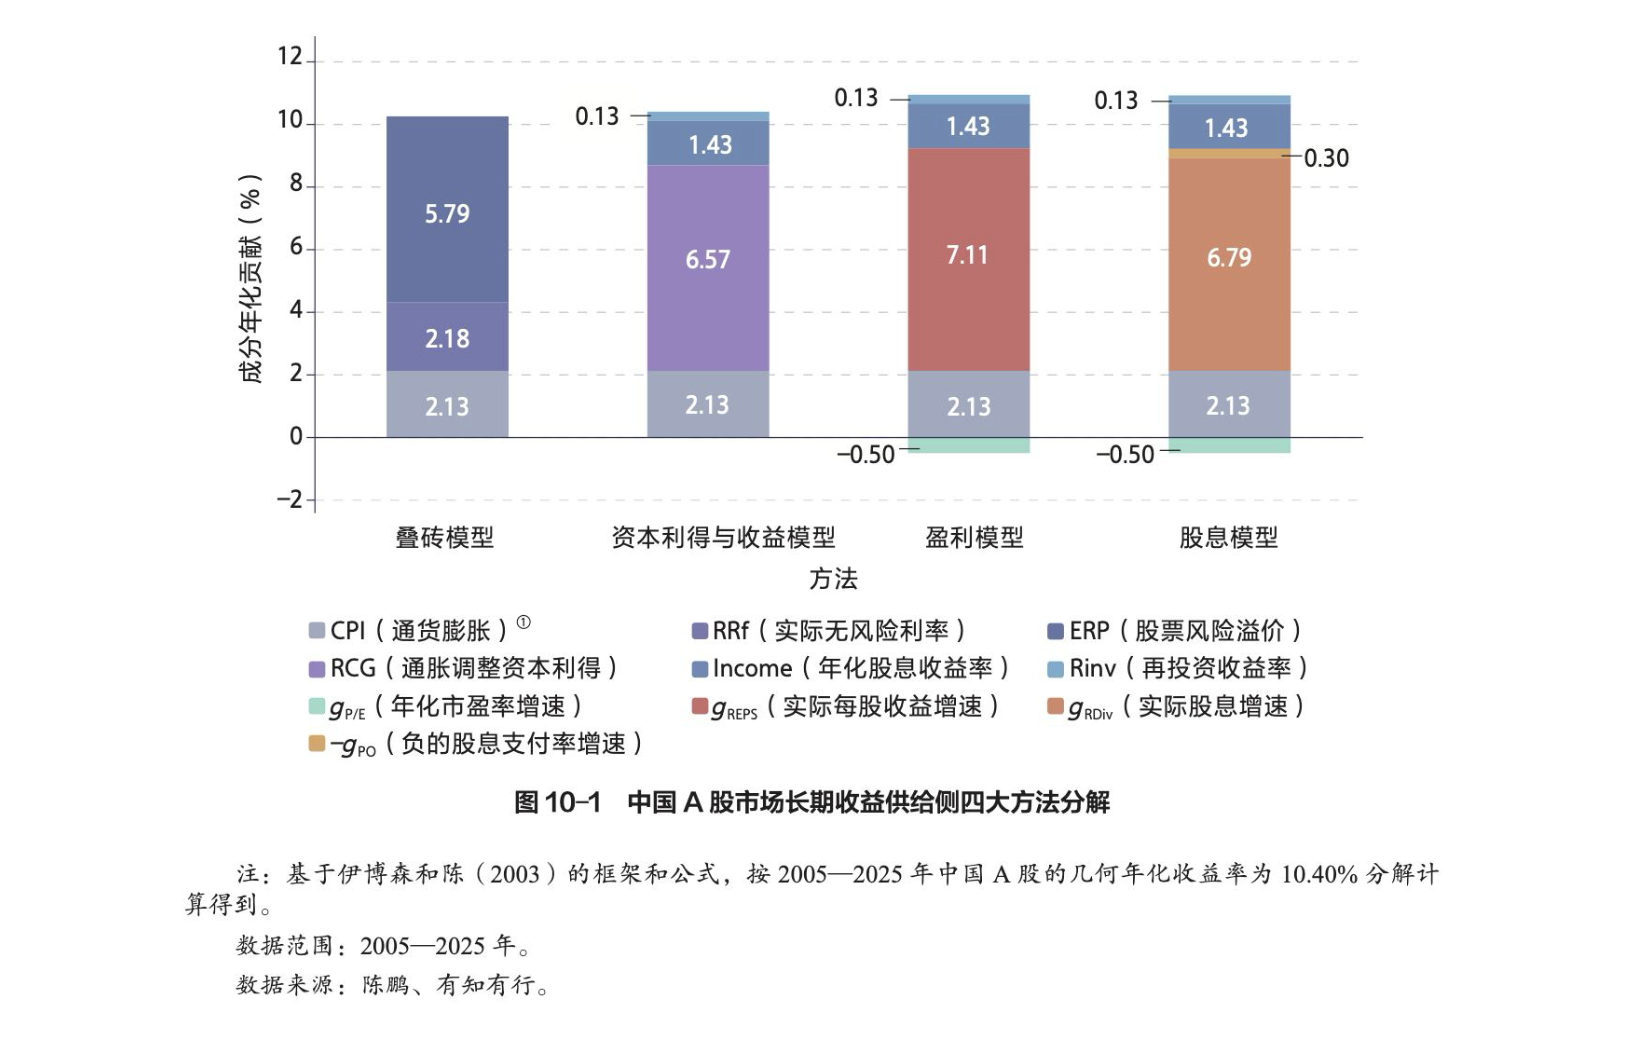
38:16 股票长期收益的三大拆解来源:分红、利润增长与估值变化
41:19 散户为什么很难通过博弈战胜机构?

44:17 告别动量销售与推牛股,拥抱资产配置与围栏框架

51:20 在2026年的当下,对于普通家庭资产配置优化有什么建议?


🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
展开Show Notes
这期节目期待已久!楠哥,邀请陈博士做《听懂涨声》常驻嘉宾吧!🌻🌻🌻
陈Peng:求之不得。天楠 很有经验和专业,学到很多
杨天楠
:
哈哈,希望有机会
共3条回复
Ass嘟嘟
Ass嘟嘟
2026.8.27
「✅第一部分:中美投顾发展史与商业模式演变」
1)美国买方投顾模式的萌芽:70-80年代大通胀、石油危机与二战后首次大熊市
当投资者体验较差的时候,寻找利益一致的买方投顾。
2)《华尔街之狼》时代的卖方销售乱象,倒逼无利益冲突的买方投顾兴起
卖方销售为主服务的商业模式,监管放松。金融从业人员、金融机构赚了钱,但损害了老百姓的利益。
3)2000年互联网泡沫破裂,投顾模式迈向主流
每当危机来临或危机过后,投顾业务都会又往前上一个大台阶。它没有利益冲突,服务质量也在慢慢打磨、完善。
4)2008年金融危机后,以摩根士丹利为代表的大机构向财富管理与投顾业务转型
虽然这种模式一开始投入多、赚的慢,但它稳定,客户体验也好。
从一开始拒绝华尔街之狼到后来大机构转型,美国用了三四十年的时间才完成了转型。
5)从安然事件看制度建设与长钱长投的关系
大家体验好了,才愿意尝试长线长投;长线长投了,资本市场就稳定了。是一个相辅相成的过程。
同时制度又不断完善。不能拿养老金的钱买自己的股票。开始立法,开始更大的促进了投顾的发展,资本市场长钱等,是一点一点摸索出来的。


「✅第二部分:中国大类资产的底层数据与风险收益逻辑」
1)《中国大类资产投资 2025 年报》:用20年数据还原中国资产的收益与风险本质
底层逻辑:长期的收益和风险是连在一起的。想获得高收益,一定会有高风险。
比如股票比债券风险大,长期收益比债券高。有一定的风险补偿。
2)A股、债券与现金资产,在对抗通胀上分别表现如何?
20年维度:股票长期年化10.4%、债券4.36%、现金2.43%、通货膨胀2.13%。
现金类资产,虽然稳,但只能保持购买力。
债券,因为有信用风险、久期风险,每年给投资者带来2%的风险溢价。
3)确定性高收益时代终结:资管新规、城投出清与中国居民财富管理的现实挑战
随着市场的发展,有确定性收益又高的资产越来越少。
原来投顾/投资是可选项,现在变成了必选项。
4)供需错配,导致住宅、写字楼与商场空置内卷
房地产的下跌:城镇化、经济增长、长期的供需错配。
因为供给多,小的民营企业经济发展不活跃,在退租;大的央国企和总部企业又有了自己的写字楼,导致供需关系更加恶化。
5)中国股市具有散户化特征,带来长期的高波动率
A股市场的波动大,跟投资者结构有关。
美国市场有效,更多的人是理性的分析信息,在市场上做一些决策。
中国以及其他的新兴市场,更多的投资人是感性的去投资。是恐惧和贪婪来驱使的。
中国散户交易为主。在中国,情绪的作用大概是美国市场的2-2.5倍。
过去二十几年,A股的波动率接近于年化60%,那美股的波动率年化20%。预计未来的波动率可能会是美股的大概两倍左右。
6)“基金赚钱,基民不赚钱”的真相
高波动,会使得投资者的一些投资行为变形。追涨杀跌,或者为趋势买单。之后又因为恐惧而斩仓,长期持有体验很差。
因为波动率所带来的错误的交易行为,会使得“基金赚钱,基民不赚钱”。
因情绪影响带来的损失,美国是10%~15%,中国是25%~30%。
陈Peng:谢谢您的总结。比我说的都精辟
陈Peng:谢谢🙏 总结到位
共4条回复
CQsang
CQsang
2026.8.27
通货膨胀2%,72年法则反推,也就是2026年的物价,还没超过2004年的一倍,活在中国的人,真有人相信这数据是正确的么?
陈Peng:有些商品和服务的价格肯定是高了很多; 但是也有很多是低了
陈Peng:如果您觉得统计错了,可以先和统计局沟通。 有些 产品 和 服务 价格确实 下降了 — 比如 汽车。 我不是 计算通胀的专家, 我用的是 官方统计数据。
共9条回复
往赞赞
往赞赞
2026.8.27
低利率时代,要明确自己不能做什么,保本起码还有本在,不做比做更重要吧?
Akiki-泰康人寿:陈鹏博士反复在说组合
遇见Angel
遇见Angel
2026.8.27
很久很久没有听到让我想留言的播客了 喜欢这一期,谢谢陈博士
杨天楠
:
也谢谢你
独步91
独步91
2026.8.27
难有做空获利,泡沫和波动都会变大,聪明的钱只能看空,泡沫被吹大没有制衡。
陈Peng:有一定的影响
哎呦95
哎呦95
2026.8.27
阶段性牛市=熊市
hggr
hggr
2026.8.27
收获满满的一期
陈Peng:💪
很好的一期!值得一听
陈Peng:谢谢您的支持
44:32 这不是就是量化服务器在交易所周边一个逻辑
陈Peng:是的。
玄真华飞
玄真华飞
2026.8.27
想进听友群,怎么进呢
城南老吴
城南老吴
2026.8.27
这个大类资产年报在哪能看?
陈Peng:京东有实体书
这期节目是近期我听过最好的一期,陈博士的分析一如既往全面深刻,也动态平衡了不少新观点,必须赞一个!
陈Peng:谢谢您的支持
陈博士请多来啊
陈Peng:好的 谢谢你的支持
我家大橘
我家大橘
2026.8.27
如果我说今年没有买科技,场内外都是盈利的会不会有人骂我😘
慢慢听:🐮
时间止忆
时间止忆
2026.8.27
好节目!!感谢杨老师🫶🏻
陈Peng:是的
顾小虎
顾小虎
2026.8.27
46:41 超额收益的稀缺,本质上来说就是对很多人来讲,就是不愿意承认自己的普通
陈Peng:是的
慢慢听
慢慢听
2026.8.26
谢谢主播,这一期很及时,非常及时!
王抽抽
王抽抽
2026.9.04
有点爱打断呢?
北方小马
北方小马
2026.8.27
不太相信自己的投资能力,打算直接买宽基
陈Peng:可以